Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet 25 Abs 3?
Was bedeutet 25 Abs 3? Diese Angabe bezieht sich auf Paragraph 25 Absatz 3 eines Gesetzes oder einer Verordnung. In diesem Abschnitt werden spezifische Regelungen oder Bestimmungen festgelegt, die für einen bestimmten Sachverhalt gelten. Es ist wichtig, den genauen Inhalt von Paragraph 25 Absatz 3 zu kennen, um die entsprechenden Vorschriften korrekt anwenden zu können. Es empfiehlt sich daher, das entsprechende Gesetz oder die Verordnung zu konsultieren, um eine genaue Auskunft zu erhalten. **
Was bedeutet Aufenthaltserlaubnis 25 Abs 3?
Was bedeutet Aufenthaltserlaubnis 25 Abs 3? Diese spezifische Aufenthaltserlaubnis bezieht sich auf einen bestimmten Paragraphen im Aufenthaltsgesetz, der die Voraussetzungen für eine Aufenthaltserlaubnis regelt. Im Absatz 3 dieses Paragraphen könnten beispielsweise Regelungen zu bestimmten Aufenthaltszwecken oder -dauern festgelegt sein. Um genauere Informationen zu erhalten, müsste man den genauen Gesetzestext konsultieren oder sich an eine entsprechende Behörde wenden. **

Ähnliche Suchbegriffe für 14-Abs-3-LuftSiG
Top-Angebote
Produkte zum Begriff 14-Abs-3-LuftSiG:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHIEDEL Absolut ABS 14 Fertigfuß - 1 StückVorteile ABSOLUT ist unser Energiesparschornstein für Feuerstätten aller Art mit raumluftabhängiger und raumluftunabhängiger Betriebsweise. Wärmegedämmte Mantelsteine und optimierte Thermotrennsteine sichern hohe Energieeinsparung und reduzierten CO2 Ausstoß. Sicherheit durch die 30-Jahre-Schiedel-Garantie. Wärmegedämmter Compound-Mantelstein Keine Kaltader im Gebäude Keine Schimmelbildung im Wohnraum Sicherer Betrieb von Schornstein und Kachelofen Oberflächentemperatur = 13,7 °C Energieeinsparung W3G geprüft Universeller W3G-Energiesparschornstein für feste, flüssige und gasförmige Brennstoffe. Immer die richtige Wahl bei Öl, Gas oder jeglicher Art von Biomasse-Brennstoffen wie z.B. Pellets, Stückholz oder Hackschnitzel. Integrierte Dämmung – weniger Montagekosten Der ABSOLUT spart nicht nur Zeit, Material und Montagekosten. Darüber hinaus ermöglicht das Schornsteinsystem auch eine Energieeinsparung auf Grund der baulichen Konstruktion und Betriebsweise. Technische Daten Leistungsmerkmale: T400 N1 W 3 G50 Betriebsweise: Unterdruck Brennstoffe: Gas, Öl, feste Brennstoffe Abgastemperatur: = 400 °C Innenschale: keramisches Profilrohr Außenschale: Mantelstein mit Wärmedämmung Wärmedurchlasswiderstand: R40 m2 K/W Downloads Broschüre Schiedel Absolut574,34 €*Versand: 89,99 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was besagt Paragraph 8 des LuftSiG?
Paragraph 8 des LuftSiG regelt die Befugnisse der Luftfahrtsicherheitsbehörden. Er legt fest, dass diese Behörden unter anderem berechtigt sind, Maßnahmen zur Abwehr von Gefahren für die Sicherheit des Luftverkehrs zu treffen. Zudem regelt der Paragraph die Zusammenarbeit der Luftfahrtsicherheitsbehörden mit anderen Behörden und Organisationen im Bereich der Sicherheit des Luftverkehrs. Darüber hinaus legt er fest, dass die Luftfahrtsicherheitsbehörden bei Bedarf auch mit ausländischen Behörden zusammenarbeiten können. Insgesamt soll Paragraph 8 des LuftSiG dazu beitragen, die Sicherheit im Luftverkehr zu gewährleisten und Gefahren frühzeitig zu erkennen und zu bekämpfen. **
-
Was bedeutet genau Art. 20 Abs. 3 GG?
Artikel 20 Absatz 3 des Grundgesetzes besagt, dass jeder Mensch das Recht hat, Widerstand zu leisten, wenn andere Grundrechte durch die öffentliche Gewalt verletzt werden und keine andere Abhilfe möglich ist. Dieser Artikel stellt sicher, dass Bürgerinnen und Bürger in Extremsituationen das Recht haben, sich gegen staatliche Maßnahmen zu wehren, die ihre Grundrechte verletzen. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **

Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **
Was ist PI 3 14?
Was ist PI 3 14? Ist das eine mathematische Frage über die Zahl Pi? Pi ist eine mathematische Konstante, die das Verhältnis des Umfangs eines Kreises zu seinem Durchmesser darstellt. Der Wert von Pi ist ungefähr 3,14159. Möchtest du mehr über die Bedeutung von Pi in der Mathematik erfahren? **
Top-Angebote
Produkte zum Begriff 14-Abs-3-LuftSiG:
-
§14 Abs. 3 LuftSiG - Zum Versuch einer Regelung des Nicht-Regelbaren, Taschenbuch von André Herrmann, GRIN, 978-3-640-83400-6§14 Abs. 3 Luftsig - Zum Versuch Einer Regelung Des Nicht-regelbaren, Taschenbuch Von André Herrmann, Grin, 978-3-640-83400-6, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HUAWEI LUNA2000-14-S1 Batteriespeicher 14 kWh Speicher - 0% MwSt. (gem. § 12 Abs. 3 UStG)HuaweiLUNA2000-14-S1Batteriespeicher-13,8kWhKomplettsystemfürmaximaleAutarkie DasHuaweiLUNA2000-14-S1isteinhochmoderner,modularerHochvoltbatteriespeicherundbildetdieflexibleBasisderinnovativenLUNA2000-S1-Serie.Dashierangebotene14-kWh-SystembestehtauszweiBatteriemModulen(LUNA2000-7-E1)unddemaufgesetztenLeistungsmodul(LUNA2000-10KW-C1).EsermöglichtIhneneineintelligenteSpeicherungIhresselbsterzeugtenSolarstroms,umIhrenEigenverbraucheffizientzumaximierenundeinehoheUnabhängigkeitvomNetzbetreiberzuerreichen. Dankdesdurchdachten,kabellosenStapel-DesignslässtsichdasSystemjederzeitmühelosanIhrenwachse...4969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 25 Abs 3?
Was bedeutet 25 Abs 3? Diese Angabe bezieht sich auf Paragraph 25 Absatz 3 eines Gesetzes oder einer Verordnung. In diesem Abschnitt werden spezifische Regelungen oder Bestimmungen festgelegt, die für einen bestimmten Sachverhalt gelten. Es ist wichtig, den genauen Inhalt von Paragraph 25 Absatz 3 zu kennen, um die entsprechenden Vorschriften korrekt anwenden zu können. Es empfiehlt sich daher, das entsprechende Gesetz oder die Verordnung zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was bedeutet Aufenthaltserlaubnis 25 Abs 3?
Was bedeutet Aufenthaltserlaubnis 25 Abs 3? Diese spezifische Aufenthaltserlaubnis bezieht sich auf einen bestimmten Paragraphen im Aufenthaltsgesetz, der die Voraussetzungen für eine Aufenthaltserlaubnis regelt. Im Absatz 3 dieses Paragraphen könnten beispielsweise Regelungen zu bestimmten Aufenthaltszwecken oder -dauern festgelegt sein. Um genauere Informationen zu erhalten, müsste man den genauen Gesetzestext konsultieren oder sich an eine entsprechende Behörde wenden. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was besagt Paragraph 8 des LuftSiG?
Paragraph 8 des LuftSiG regelt die Befugnisse der Luftfahrtsicherheitsbehörden. Er legt fest, dass diese Behörden unter anderem berechtigt sind, Maßnahmen zur Abwehr von Gefahren für die Sicherheit des Luftverkehrs zu treffen. Zudem regelt der Paragraph die Zusammenarbeit der Luftfahrtsicherheitsbehörden mit anderen Behörden und Organisationen im Bereich der Sicherheit des Luftverkehrs. Darüber hinaus legt er fest, dass die Luftfahrtsicherheitsbehörden bei Bedarf auch mit ausländischen Behörden zusammenarbeiten können. Insgesamt soll Paragraph 8 des LuftSiG dazu beitragen, die Sicherheit im Luftverkehr zu gewährleisten und Gefahren frühzeitig zu erkennen und zu bekämpfen. **
Ähnliche Suchbegriffe für 14-Abs-3-LuftSiG
-
SCHIEDEL Absolut ABS 14 Fertigfuß - 1 StückVorteile ABSOLUT ist unser Energiesparschornstein für Feuerstätten aller Art mit raumluftabhängiger und raumluftunabhängiger Betriebsweise. Wärmegedämmte Mantelsteine und optimierte Thermotrennsteine sichern hohe Energieeinsparung und reduzierten CO2 Ausstoß. Sicherheit durch die 30-Jahre-Schiedel-Garantie. Wärmegedämmter Compound-Mantelstein Keine Kaltader im Gebäude Keine Schimmelbildung im Wohnraum Sicherer Betrieb von Schornstein und Kachelofen Oberflächentemperatur = 13,7 °C Energieeinsparung W3G geprüft Universeller W3G-Energiesparschornstein für feste, flüssige und gasförmige Brennstoffe. Immer die richtige Wahl bei Öl, Gas oder jeglicher Art von Biomasse-Brennstoffen wie z.B. Pellets, Stückholz oder Hackschnitzel. Integrierte Dämmung – weniger Montagekosten Der ABSOLUT spart nicht nur Zeit, Material und Montagekosten. Darüber hinaus ermöglicht das Schornsteinsystem auch eine Energieeinsparung auf Grund der baulichen Konstruktion und Betriebsweise. Technische Daten Leistungsmerkmale: T400 N1 W 3 G50 Betriebsweise: Unterdruck Brennstoffe: Gas, Öl, feste Brennstoffe Abgastemperatur: = 400 °C Innenschale: keramisches Profilrohr Außenschale: Mantelstein mit Wärmedämmung Wärmedurchlasswiderstand: R40 m2 K/W Downloads Broschüre Schiedel Absolut574,34 €*Versand: 89,99 €Sichere Weiterleitung zum Anbieter
-
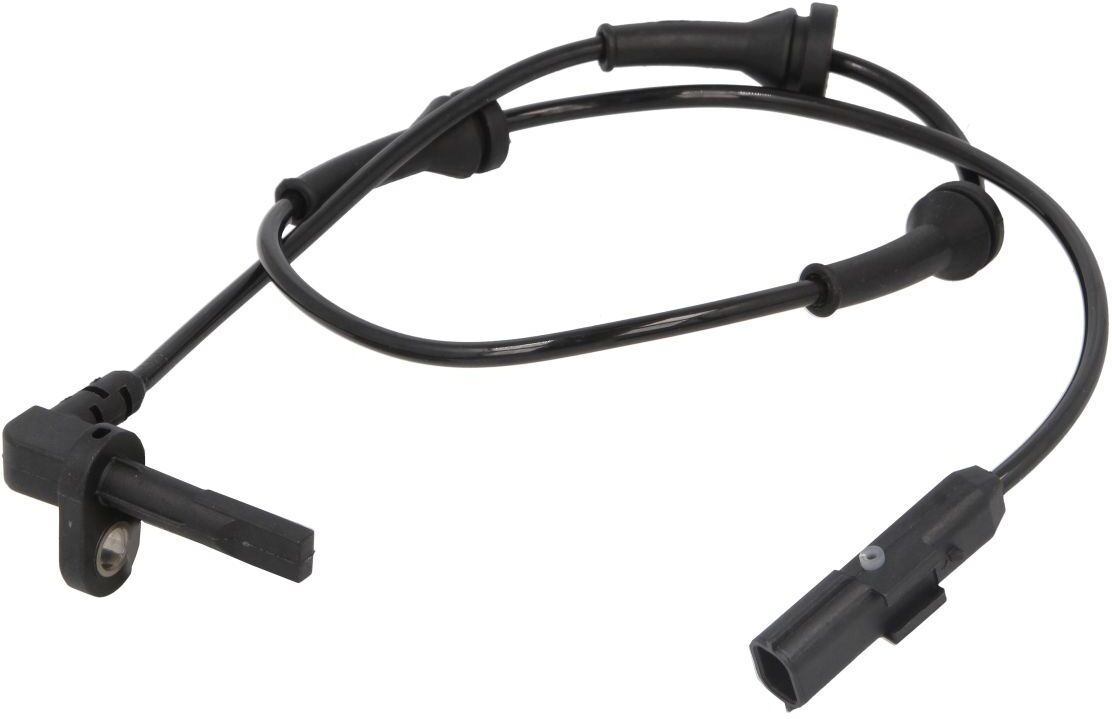
Drehzahlgeber, ABS MEYLE 16-14 899 0023Der Austausch eines defekten ABS Sensors behebt sofort aufleuchtende ABS- und ESP-Warnleuchten und stellt die korrekte Funktion aller Fahrassistenzsysteme wieder her. ABS Sensoren erfassen die Drehzahl jedes einzelnen Rades in Echtzeit mit hoher Präzision und übermitteln diese Daten an das Steuergerät.Der Drehzahlgeber, ABS MEYLE 16-14 899 0023 ist unter anderem kompatibel mit Renault MASTER III Bus, Renault MASTER III Pritsche/Fahrgestell und Renault MASTER III Kasten. Jetzt Drehzahlgeber, ABS MEYLE 16-14 899 0023 bei Motointegrator kaufen.22,18 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
SCHIEDEL Absolut ABS 14 einzügig mit FertigfußVorteile ABSOLUT ist unser Energiesparschornstein für Feuerstätten aller Art mit raumluftabhängiger und raumluftunabhängiger Betriebsweise. Wärmegedämmte Mantelsteine und optimierte Thermotrennsteine sichern hohe Energieeinsparung und reduzierten CO2 Ausstoß. Sicherheit durch die 30-Jahre-Schiedel-Garantie. Wärmegedämmter Compound-Mantelstein Keine Kaltader im Gebäude Keine Schimmelbildung im Wohnraum Sicherer Betrieb von Schornstein und Kachelofen Oberflächentemperatur = 13,7 °C Energieeinsparung W3G geprüft Universeller W3G-Energiesparschornstein für feste, flüssige und gasförmige Brennstoffe. Immer die richtige Wahl bei Öl, Gas oder jeglicher Art von Biomasse-Brennstoffen wie z.B. Pellets, Stückholz oder Hackschnitzel. Integrierte Dämmung – weniger Montagekosten Der ABSOLUT spart nicht nur Zeit, Material und Montagekosten. Darüber hinaus ermöglicht das Schornsteinsystem auch eine Energieeinsparung auf Grund der baulichen Konstruktion und Betriebsweise. Technische Daten Leistungsmerkmale: T400 N1 W 3 G50 Betriebsweise: Unterdruck Brennstoffe: Gas, Öl, feste Brennstoffe Abgastemperatur: = 400 °C Innenschale: keramisches Profilrohr Außenschale: Mantelstein mit Wärmedämmung Wärmedurchlasswiderstand: R40 m2 K/W Downloads Broschüre Schiedel Absolut1853,35 €*Versand: 169,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genau Art. 20 Abs. 3 GG?
Artikel 20 Absatz 3 des Grundgesetzes besagt, dass jeder Mensch das Recht hat, Widerstand zu leisten, wenn andere Grundrechte durch die öffentliche Gewalt verletzt werden und keine andere Abhilfe möglich ist. Dieser Artikel stellt sicher, dass Bürgerinnen und Bürger in Extremsituationen das Recht haben, sich gegen staatliche Maßnahmen zu wehren, die ihre Grundrechte verletzen. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG?
Was sind vorsorgeaufwendungen Nach 10 Abs 1 Nr 3 EStG? Vorsorgeaufwendungen gemäß § 10 Abs. 1 Nr. 3 EStG sind Ausgaben, die für die Altersvorsorge, Krankenversicherung, Pflegeversicherung oder Unfallversicherung getätigt werden. Dazu zählen unter anderem Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfallversicherungen. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern das zu versteuernde Einkommen. Es handelt sich also um wichtige Ausgaben, die die finanzielle Absicherung im Alter und im Krankheitsfall gewährleisten. **
-
Was ist PI 3 14?
Was ist PI 3 14? Ist das eine mathematische Frage über die Zahl Pi? Pi ist eine mathematische Konstante, die das Verhältnis des Umfangs eines Kreises zu seinem Durchmesser darstellt. Der Wert von Pi ist ungefähr 3,14159. Möchtest du mehr über die Bedeutung von Pi in der Mathematik erfahren? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.