Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Soll Regelung kann Regelung?
Kann eine Regelung eine andere Regelung beeinflussen oder kontrollieren? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Regelung, dem Kontext, in dem sie angewendet wird, und den Zielen, die damit verfolgt werden. In einigen Fällen können Regelungen miteinander interagieren und sich gegenseitig verstärken oder abschwächen. Es ist wichtig, die Auswirkungen und Konsequenzen einer Regelung auf eine andere sorgfältig zu prüfen, um sicherzustellen, dass sie effektiv und kohärent sind. Letztendlich ist die Frage, ob eine Regelung eine andere Regelung kann, eine komplexe und kontextabhängige Frage, die sorgfältige Analyse und Abwägung erfordert. **
Soll Regelung juristisch?
Soll Regelung juristisch? Diese Frage hängt davon ab, welches Problem oder welche Situation geregelt werden soll. In vielen Fällen ist eine juristische Regelung notwendig, um Rechte und Pflichten klar zu definieren und Streitigkeiten zu vermeiden. Juristische Regelungen können auch dazu beitragen, den gesellschaftlichen Frieden zu wahren und ein gerechtes Miteinander zu ermöglichen. Allerdings kann eine übermäßige Regulierung auch zu Bürokratie und Einschränkungen der individuellen Freiheit führen. Es ist daher wichtig, dass juristische Regelungen sorgfältig abgewogen und auf die jeweilige Situation angepasst werden. **


Ähnliche Suchbegriffe für Regelung
Top-Angebote
Produkte zum Begriff Regelung:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Kann Kind Regelung?
Kann Kind Regelung? Dies hängt von verschiedenen Faktoren ab, wie dem Alter des Kindes, seiner Entwicklung und seinen Erfahrungen. Jüngere Kinder benötigen in der Regel mehr Unterstützung und Anleitung bei der Einhaltung von Regeln, während ältere Kinder oft besser in der Lage sind, Regeln zu verstehen und einzuhalten. Es ist wichtig, klare und angemessene Regeln aufzustellen und sie konsequent durchzusetzen, um dem Kind dabei zu helfen, Verantwortungsbewusstsein und Selbstregulierung zu entwickeln. Letztendlich ist es eine Frage der Erziehung und des Trainings, ob ein Kind in der Lage ist, Regeln zu befolgen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wann 0 03 Regelung?
Die 0,03-Promille-Regelung bezieht sich auf die gesetzlich festgelegte Grenze für die Promillegrenze im Straßenverkehr. Diese Regelung besagt, dass Autofahrer in Deutschland nicht mehr als 0,03 Promille Alkohol im Blut haben dürfen, wenn sie am Straßenverkehr teilnehmen. Diese Regelung gilt insbesondere für Fahranfänger in der Probezeit sowie für Fahrer unter 21 Jahren. Die 0,03-Promille-Grenze soll die Verkehrssicherheit erhöhen und Unfälle durch Alkoholkonsum am Steuer verhindern. Verstöße gegen diese Regelung können zu Bußgeldern, einem Fahrverbot oder sogar strafrechtlichen Konsequenzen führen. **
-
Welche Regelung gilt hier?
Um Ihre Frage zu beantworten, benötige ich weitere Informationen. Welche Regelung meinen Sie genau? **

Ist diese Regelung legal?
Um diese Frage zu beantworten, müsste man wissen, um welche Regelung es sich handelt. Die Legalität einer Regelung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem geltenden Rechtssystem, den Gesetzen und Verordnungen, die in dem betreffenden Land gelten, sowie von möglichen Gerichtsentscheidungen oder Rechtsprechungen zu ähnlichen Fällen. Es ist daher wichtig, den konkreten Kontext der Regelung zu kennen, um eine genaue Aussage zur Legalität treffen zu können. **
Ist diese Regelung sinnlos?
Es ist schwierig, diese Frage pauschal zu beantworten, da es von der spezifischen Regelung abhängt. Eine Regelung kann sinnvoll sein, wenn sie dazu dient, bestimmte Ziele zu erreichen oder Probleme zu lösen. Es ist wichtig, den Kontext und die Auswirkungen der Regelung zu berücksichtigen, um eine fundierte Meinung zu bilden. **
Top-Angebote
Produkte zum Begriff Regelung:
-
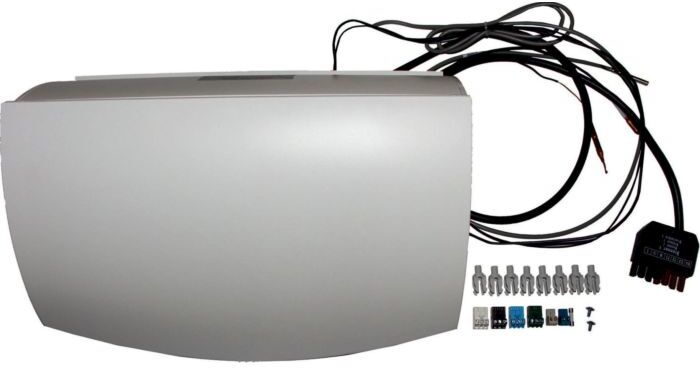
STIEBEL ELTRON Erweiterung Regelung WPE, Zubehör RegelungAnwendung Die Wärmepumpen-Erweiterung WPE ergänzt den Wärmepumpen-Manager WPM um zahlreiche Funktionen. Sie bietet zwei weitere gemischte Heizkreise, einen Schwimmbad-Regler sowie eine Kaskadenregelung für maximal sechs Wärmepumpen. Darüber hinaus stehen zwei zusätzliche 0...10 V Schnittstellen, ein Differenzregler und Schaltausgänge zur Verfügung. Das Gehäuse wird rechts oder links neben dem WPM installiert und zur Spannungsversorgung über den Bus verbunden. Die zusätzlichen Funktionen des Moduls lassen sich an der Bedieneinheit des WPM einstellen.843,14 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll Regelung kann Regelung?
Kann eine Regelung eine andere Regelung beeinflussen oder kontrollieren? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Regelung, dem Kontext, in dem sie angewendet wird, und den Zielen, die damit verfolgt werden. In einigen Fällen können Regelungen miteinander interagieren und sich gegenseitig verstärken oder abschwächen. Es ist wichtig, die Auswirkungen und Konsequenzen einer Regelung auf eine andere sorgfältig zu prüfen, um sicherzustellen, dass sie effektiv und kohärent sind. Letztendlich ist die Frage, ob eine Regelung eine andere Regelung kann, eine komplexe und kontextabhängige Frage, die sorgfältige Analyse und Abwägung erfordert. **
-
Soll Regelung juristisch?
Soll Regelung juristisch? Diese Frage hängt davon ab, welches Problem oder welche Situation geregelt werden soll. In vielen Fällen ist eine juristische Regelung notwendig, um Rechte und Pflichten klar zu definieren und Streitigkeiten zu vermeiden. Juristische Regelungen können auch dazu beitragen, den gesellschaftlichen Frieden zu wahren und ein gerechtes Miteinander zu ermöglichen. Allerdings kann eine übermäßige Regulierung auch zu Bürokratie und Einschränkungen der individuellen Freiheit führen. Es ist daher wichtig, dass juristische Regelungen sorgfältig abgewogen und auf die jeweilige Situation angepasst werden. **
-
Kann Kind Regelung?
Kann Kind Regelung? Dies hängt von verschiedenen Faktoren ab, wie dem Alter des Kindes, seiner Entwicklung und seinen Erfahrungen. Jüngere Kinder benötigen in der Regel mehr Unterstützung und Anleitung bei der Einhaltung von Regeln, während ältere Kinder oft besser in der Lage sind, Regeln zu verstehen und einzuhalten. Es ist wichtig, klare und angemessene Regeln aufzustellen und sie konsequent durchzusetzen, um dem Kind dabei zu helfen, Verantwortungsbewusstsein und Selbstregulierung zu entwickeln. Letztendlich ist es eine Frage der Erziehung und des Trainings, ob ein Kind in der Lage ist, Regeln zu befolgen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Ähnliche Suchbegriffe für Regelung
-
Wann 0 03 Regelung?
Die 0,03-Promille-Regelung bezieht sich auf die gesetzlich festgelegte Grenze für die Promillegrenze im Straßenverkehr. Diese Regelung besagt, dass Autofahrer in Deutschland nicht mehr als 0,03 Promille Alkohol im Blut haben dürfen, wenn sie am Straßenverkehr teilnehmen. Diese Regelung gilt insbesondere für Fahranfänger in der Probezeit sowie für Fahrer unter 21 Jahren. Die 0,03-Promille-Grenze soll die Verkehrssicherheit erhöhen und Unfälle durch Alkoholkonsum am Steuer verhindern. Verstöße gegen diese Regelung können zu Bußgeldern, einem Fahrverbot oder sogar strafrechtlichen Konsequenzen führen. **
-
Welche Regelung gilt hier?
Um Ihre Frage zu beantworten, benötige ich weitere Informationen. Welche Regelung meinen Sie genau? **
-
Ist diese Regelung legal?
Um diese Frage zu beantworten, müsste man wissen, um welche Regelung es sich handelt. Die Legalität einer Regelung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem geltenden Rechtssystem, den Gesetzen und Verordnungen, die in dem betreffenden Land gelten, sowie von möglichen Gerichtsentscheidungen oder Rechtsprechungen zu ähnlichen Fällen. Es ist daher wichtig, den konkreten Kontext der Regelung zu kennen, um eine genaue Aussage zur Legalität treffen zu können. **
-
Ist diese Regelung sinnlos?
Es ist schwierig, diese Frage pauschal zu beantworten, da es von der spezifischen Regelung abhängt. Eine Regelung kann sinnvoll sein, wenn sie dazu dient, bestimmte Ziele zu erreichen oder Probleme zu lösen. Es ist wichtig, den Kontext und die Auswirkungen der Regelung zu berücksichtigen, um eine fundierte Meinung zu bilden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.