Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Welche Steuer gehört zu den indirekten Steuern?
Welche Steuer gehört zu den indirekten Steuern? Indirekte Steuern sind Steuern, die nicht direkt von den Verbrauchern an den Staat gezahlt werden, sondern über den Preis von Waren und Dienstleistungen erhoben werden. Ein bekanntes Beispiel für eine indirekte Steuer ist die Mehrwertsteuer (Umsatzsteuer), die auf den Verkauf von Produkten und Dienstleistungen erhoben wird. Andere Beispiele für indirekte Steuern sind Verbrauchssteuern wie die Tabaksteuer oder die Mineralölsteuer. Indirekte Steuern werden oft als weniger sichtbar wahrgenommen, da sie in den Preisen der Produkte und Dienstleistungen enthalten sind. **
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
Ähnliche Suchbegriffe für Steuer
Top-Angebote
Produkte zum Begriff Steuer:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer 2023Der Nachfolger Von Wiso Steuer-sparbuch, Wiso Steuer-mac Und Wiso Steuer-start.machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2023 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Genial: Wiso Steuer Führt Sie Durch Die...44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
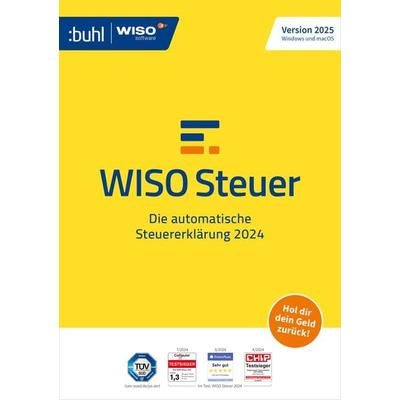
WISO Steuer 2024Der Nachfolger Von Wiso Steuer-sparbuch, Wiso Steuer-mac Und Wiso Steuer-start.machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2024 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Genial: Wiso Steuer Führt Sie Durch Die...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **
-
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie kann ich die KFZ Steuer bei der Steuer absetzen?
Um die KFZ-Steuer bei der Steuer abzusetzen, musst du nachweisen, dass das Fahrzeug beruflich genutzt wird. Dazu kannst du beispielsweise ein Fahrtenbuch führen, um die beruflich gefahrenen Kilometer zu dokumentieren. Alternativ kannst du auch die tatsächlichen Kosten für das Fahrzeug angeben, die anteilig auf die berufliche Nutzung entfallen. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt alles belegen zu können. Es empfiehlt sich, vorab mit einem Steuerberater zu sprechen, um sicherzustellen, dass du alle Voraussetzungen erfüllst und die KFZ-Steuer korrekt absetzen kannst. **
Wann Steuer nachzahlen?
Wann muss ich Steuern nachzahlen? Die Steuernachzahlung erfolgt in der Regel, wenn die bereits gezahlten Steuern geringer sind als die tatsächlich fälligen Steuern aufgrund von zusätzlichen Einkünften oder falschen Angaben. Dies kann beispielsweise der Fall sein, wenn sich die Einkommensverhältnisse im Laufe des Jahres ändern oder wenn Steuererklärungen fehlerhaft sind. Es ist wichtig, regelmäßig die Steuererklärung zu überprüfen und gegebenenfalls eine Nachzahlung zu leisten, um mögliche Strafzahlungen zu vermeiden. Es empfiehlt sich, bei Unklarheiten oder Änderungen der Einkommensverhältnisse rechtzeitig mit dem Finanzamt in Kontakt zu treten, um die Steuersituation zu klären. **
Top-Angebote
Produkte zum Begriff Steuer:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuer gehört zu den indirekten Steuern?
Welche Steuer gehört zu den indirekten Steuern? Indirekte Steuern sind Steuern, die nicht direkt von den Verbrauchern an den Staat gezahlt werden, sondern über den Preis von Waren und Dienstleistungen erhoben werden. Ein bekanntes Beispiel für eine indirekte Steuer ist die Mehrwertsteuer (Umsatzsteuer), die auf den Verkauf von Produkten und Dienstleistungen erhoben wird. Andere Beispiele für indirekte Steuern sind Verbrauchssteuern wie die Tabaksteuer oder die Mineralölsteuer. Indirekte Steuern werden oft als weniger sichtbar wahrgenommen, da sie in den Preisen der Produkte und Dienstleistungen enthalten sind. **
-
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **
Ähnliche Suchbegriffe für Steuer
-
WISO Steuer 2023Der Nachfolger Von Wiso Steuer-sparbuch, Wiso Steuer-mac Und Wiso Steuer-start.machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2023 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Genial: Wiso Steuer Führt Sie Durch Die...44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer 2024Der Nachfolger Von Wiso Steuer-sparbuch, Wiso Steuer-mac Und Wiso Steuer-start.machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2024 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Genial: Wiso Steuer Führt Sie Durch Die...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Steuer 2025Machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2025 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Wiso Steuer Führt Sie Durch Die Steuererklärung 2024 Und Gibt Ihnen Praktische Tipps, Wie Sie Steuern Sparen....45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann ich die KFZ Steuer bei der Steuer absetzen?
Um die KFZ-Steuer bei der Steuer abzusetzen, musst du nachweisen, dass das Fahrzeug beruflich genutzt wird. Dazu kannst du beispielsweise ein Fahrtenbuch führen, um die beruflich gefahrenen Kilometer zu dokumentieren. Alternativ kannst du auch die tatsächlichen Kosten für das Fahrzeug angeben, die anteilig auf die berufliche Nutzung entfallen. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt alles belegen zu können. Es empfiehlt sich, vorab mit einem Steuerberater zu sprechen, um sicherzustellen, dass du alle Voraussetzungen erfüllst und die KFZ-Steuer korrekt absetzen kannst. **
-
Wann Steuer nachzahlen?
Wann muss ich Steuern nachzahlen? Die Steuernachzahlung erfolgt in der Regel, wenn die bereits gezahlten Steuern geringer sind als die tatsächlich fälligen Steuern aufgrund von zusätzlichen Einkünften oder falschen Angaben. Dies kann beispielsweise der Fall sein, wenn sich die Einkommensverhältnisse im Laufe des Jahres ändern oder wenn Steuererklärungen fehlerhaft sind. Es ist wichtig, regelmäßig die Steuererklärung zu überprüfen und gegebenenfalls eine Nachzahlung zu leisten, um mögliche Strafzahlungen zu vermeiden. Es empfiehlt sich, bei Unklarheiten oder Änderungen der Einkommensverhältnisse rechtzeitig mit dem Finanzamt in Kontakt zu treten, um die Steuersituation zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.