Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie funktioniert ein Synchronmotor?
Ein Synchronmotor funktioniert, indem er mit einem konstanten Drehfeld synchronisiert wird, das durch den Stator erzeugt wird. Dieses Drehfeld sorgt dafür, dass der Rotor des Motors mit der gleichen Geschwindigkeit dreht. Dadurch entsteht eine synchronisierte Bewegung zwischen dem Stator und dem Rotor. Der Rotor des Synchronmotors ist mit Permanentmagneten oder einer Erregerwicklung ausgestattet, die das Drehfeld des Stators beeinflussen und somit die Synchronisation ermöglichen. Synchronmotoren werden häufig in Anwendungen eingesetzt, bei denen eine konstante Drehzahl und präzise Steuerung erforderlich sind, wie beispielsweise in industriellen Anlagen oder elektrischen Generatoren. **
Woher stammt der Gleichstrom beim Synchronmotor?
Der Gleichstrom beim Synchronmotor wird normalerweise von einer externen Stromquelle bereitgestellt. Dies kann eine Batterie, ein Gleichstromgenerator oder ein Gleichrichter sein. Der Gleichstrom wird dann über die Erregerwicklung des Motors geleitet, um ein magnetisches Feld zu erzeugen, das mit dem rotierenden magnetischen Feld des Stators synchronisiert ist. Dadurch entsteht das Drehmoment, das den Rotor des Motors antreibt. **


Ähnliche Suchbegriffe für Synchronmotor
Top-Angebote
Produkte zum Begriff Synchronmotor:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
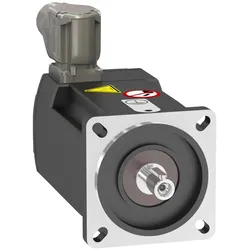
Schneider Electric BMP0701F3NA2A Synchronmotor, BMP, 480VAC, 0,37 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.560,99 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor?
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor? Ein Synchronmotor hat eine konstante Drehzahl, die genau mit der Frequenz des Wechselstroms synchronisiert ist, während ein Asynchronmotor eine variable Drehzahl hat, die von der Last abhängt. Synchronmotoren werden häufig in Anwendungen verwendet, die eine konstante Geschwindigkeit erfordern, wie beispielsweise in Uhren oder in der Industrie. Asynchronmotoren hingegen werden in Anwendungen eingesetzt, bei denen variable Geschwindigkeiten benötigt werden, wie beispielsweise in Förderbändern oder Ventilatoren. Darüber hinaus benötigt ein Synchronmotor eine externe Stromquelle, um den Rotor in Bewegung zu setzen, während ein Asynchronmotor selbstinduzierte Ströme im Rotor erzeugt, um sich zu drehen. **
-
Was ist der Unterschied zwischen einem BLDC-Motor und einem Synchronmotor?
Ein BLDC-Motor (Brushless DC Motor) ist ein Gleichstrommotor, bei dem die Rotorwicklung durch Permanentmagnete ersetzt wird. Die Statorwicklung wird über elektronische Schalter gesteuert, um das Drehmoment zu erzeugen. Ein Synchronmotor hingegen ist ein Wechselstrommotor, bei dem die Rotorwicklung mit dem Statorfeld synchronisiert ist. Er benötigt eine externe Energiequelle, um das Drehmoment zu erzeugen. Der Hauptunterschied liegt also in der Art der Rotorwicklung und der Energiequelle, die für den Betrieb benötigt wird. **
-
Was ist der Unterschied zwischen einem Drehfeld im Asynchrongenerator und einem Synchronmotor?
Ein Drehfeld im Asynchrongenerator entsteht durch den Betrieb des Generators und wird durch die Asynchronität zwischen dem Rotor und dem Drehfeld des Stators erzeugt. Es ermöglicht die Umwandlung von mechanischer Energie in elektrische Energie. Ein Synchronmotor hingegen benötigt ein externes Drehfeld, das durch eine externe Energiequelle erzeugt wird. Der Rotor des Synchronmotors dreht sich synchron mit diesem externen Drehfeld und wandelt elektrische Energie in mechanische Energie um. **
-
Was ist der Unterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor?
Der Hauptunterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor liegt in der Art und Weise, wie sie synchronisiert sind. Ein Drehstrom-Synchronmotor dreht sich mit der gleichen Geschwindigkeit wie das Drehfeld des Stroms, während ein Drehstrom-Asynchronmotor eine geringere Geschwindigkeit hat und leicht hinter dem Drehfeld zurückbleibt. Ein weiterer Unterschied besteht darin, dass der Drehstrom-Synchronmotor eine konstante Drehzahl beibehält, während die Drehzahl des Drehstrom-Asynchronmotors von der Last abhängt. **

Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Top-Angebote
Produkte zum Begriff Synchronmotor:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Synchronmotor?
Ein Synchronmotor funktioniert, indem er mit einem konstanten Drehfeld synchronisiert wird, das durch den Stator erzeugt wird. Dieses Drehfeld sorgt dafür, dass der Rotor des Motors mit der gleichen Geschwindigkeit dreht. Dadurch entsteht eine synchronisierte Bewegung zwischen dem Stator und dem Rotor. Der Rotor des Synchronmotors ist mit Permanentmagneten oder einer Erregerwicklung ausgestattet, die das Drehfeld des Stators beeinflussen und somit die Synchronisation ermöglichen. Synchronmotoren werden häufig in Anwendungen eingesetzt, bei denen eine konstante Drehzahl und präzise Steuerung erforderlich sind, wie beispielsweise in industriellen Anlagen oder elektrischen Generatoren. **
-
Woher stammt der Gleichstrom beim Synchronmotor?
Der Gleichstrom beim Synchronmotor wird normalerweise von einer externen Stromquelle bereitgestellt. Dies kann eine Batterie, ein Gleichstromgenerator oder ein Gleichrichter sein. Der Gleichstrom wird dann über die Erregerwicklung des Motors geleitet, um ein magnetisches Feld zu erzeugen, das mit dem rotierenden magnetischen Feld des Stators synchronisiert ist. Dadurch entsteht das Drehmoment, das den Rotor des Motors antreibt. **
-
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor?
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor? Ein Synchronmotor hat eine konstante Drehzahl, die genau mit der Frequenz des Wechselstroms synchronisiert ist, während ein Asynchronmotor eine variable Drehzahl hat, die von der Last abhängt. Synchronmotoren werden häufig in Anwendungen verwendet, die eine konstante Geschwindigkeit erfordern, wie beispielsweise in Uhren oder in der Industrie. Asynchronmotoren hingegen werden in Anwendungen eingesetzt, bei denen variable Geschwindigkeiten benötigt werden, wie beispielsweise in Förderbändern oder Ventilatoren. Darüber hinaus benötigt ein Synchronmotor eine externe Stromquelle, um den Rotor in Bewegung zu setzen, während ein Asynchronmotor selbstinduzierte Ströme im Rotor erzeugt, um sich zu drehen. **
-
Was ist der Unterschied zwischen einem BLDC-Motor und einem Synchronmotor?
Ein BLDC-Motor (Brushless DC Motor) ist ein Gleichstrommotor, bei dem die Rotorwicklung durch Permanentmagnete ersetzt wird. Die Statorwicklung wird über elektronische Schalter gesteuert, um das Drehmoment zu erzeugen. Ein Synchronmotor hingegen ist ein Wechselstrommotor, bei dem die Rotorwicklung mit dem Statorfeld synchronisiert ist. Er benötigt eine externe Energiequelle, um das Drehmoment zu erzeugen. Der Hauptunterschied liegt also in der Art der Rotorwicklung und der Energiequelle, die für den Betrieb benötigt wird. **
Ähnliche Suchbegriffe für Synchronmotor
-
Schneider Electric BMP0701F3NA2A Synchronmotor, BMP, 480VAC, 0,37 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.560,99 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP0702F3NA2A Synchronmotor, BMP, 480VAC, 0,55 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.696,90 €*Versand: 8,49 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP1001F3NA2A Synchronmotor, BMP, 480VAC, 0,95 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.804,86 €*Versand: 12,01 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Drehfeld im Asynchrongenerator und einem Synchronmotor?
Ein Drehfeld im Asynchrongenerator entsteht durch den Betrieb des Generators und wird durch die Asynchronität zwischen dem Rotor und dem Drehfeld des Stators erzeugt. Es ermöglicht die Umwandlung von mechanischer Energie in elektrische Energie. Ein Synchronmotor hingegen benötigt ein externes Drehfeld, das durch eine externe Energiequelle erzeugt wird. Der Rotor des Synchronmotors dreht sich synchron mit diesem externen Drehfeld und wandelt elektrische Energie in mechanische Energie um. **
-
Was ist der Unterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor?
Der Hauptunterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor liegt in der Art und Weise, wie sie synchronisiert sind. Ein Drehstrom-Synchronmotor dreht sich mit der gleichen Geschwindigkeit wie das Drehfeld des Stroms, während ein Drehstrom-Asynchronmotor eine geringere Geschwindigkeit hat und leicht hinter dem Drehfeld zurückbleibt. Ein weiterer Unterschied besteht darin, dass der Drehstrom-Synchronmotor eine konstante Drehzahl beibehält, während die Drehzahl des Drehstrom-Asynchronmotors von der Last abhängt. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.