Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist ein Fork?
Ein Fork ist eine Abspaltung einer bestehenden Software oder eines Projekts, bei der eine separate Version erstellt wird. Dies geschieht in der Regel, wenn Entwickler unterschiedliche Ansichten über die Weiterentwicklung oder die Ziele des Projekts haben. Der Fork kann dann unabhängig weiterentwickelt werden und eigene Änderungen und Verbesserungen enthalten. **
Schaffe ich mein Fork?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen Fähigkeiten, deiner Motivation und deiner Arbeitsweise. Wenn du hart arbeitest, dich gut vorbereitest und dich auf dein Ziel konzentrierst, hast du gute Chancen, deinen Fork zu schaffen. Es ist wichtig, realistische Ziele zu setzen und sich nicht zu überfordern. **
Ähnliche Suchbegriffe für Fork---japan
Top-Angebote
Produkte zum Begriff Fork---japan:
-
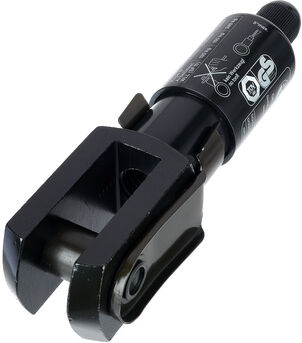
Reutlinger Type66 SVIII ForkReutlinger Type 66 SVIII Fork. Typ 66 Reutlinger Drahtseilhalter mit Koppelteil Gabel 16x32. Diese Kabelhalter wurden speziell für Anwendungen konzipiert, bei denen die Einhaltung der Unfallverhütungsvorschriften und der DGUV Vorschrift 17 (BGV C1) im Vordergrund steht, wie Inszenierungen, Messestände, etc. Reutlinger Kabelhalter können positioniert werden ohne das Seil dabei zu beschädigen, hierzu ist keine Werkzeuge notwendig. SWL: 5 mm Seil: 90 kg, 6 mm Seil: 135 kg, Durchmesser: 34 mm, Länge: 129 mm, Gabelbreite: 16 mm, Gabellänge: 32 mm, Durchmesser Sicherungsstift: 14mm55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
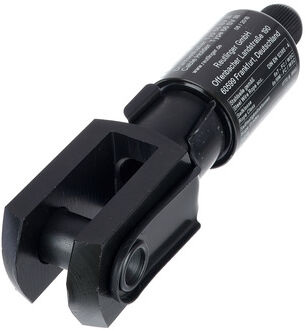
Reutlinger Type80 SVIII ForkReutlinger Type 80 SVIII Fork. Typ 80 Reutlinger Drahtseilhalter mit Koppelteil Gabel 20x40. Diese Kabelhalter wurden speziell für Anwendungen konzipiert, bei denen die Einhaltung der Unfallverhütungsvorschriften und der DGUV Vorschrift 17 (BGV C1) im Vordergrund steht, wie Inszenierungen, Messestände, etc. Reutlinger Kabelhalter können positioniert werden ohne das Seil dabei zu beschädigen, hierzu ist keine Werkzeuge notwendig. SWL: 6 mm Seil: 135 kg, 8 mm Seil: 240 kg, Durchmesser: 40 mm, Länge: 190 mm, Gabelbreite: 20 mm, Gabellänge: 40 mm, Durchmesser Sicherungsstift: 20mm98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum gibt es kein Fork mit den Noten?
Es gibt möglicherweise keinen Fork mit den Noten, da es sich bei Noten um ein komplexes und spezialisiertes Thema handelt, das eine umfangreiche Kenntnis der Musiktheorie und -praxis erfordert. Es könnte schwierig sein, eine ausreichende Anzahl von Entwicklern zu finden, die über das erforderliche Fachwissen verfügen, um einen solchen Fork erfolgreich umzusetzen. Darüber hinaus könnte es auch rechtliche und urheberrechtliche Einschränkungen geben, die die Verwendung von Noten in einem Fork erschweren könnten. **
-
Wie hoch sind die Steuern in Japan?
Wie hoch sind die Steuern in Japan? Die Steuersätze in Japan variieren je nach Einkommenshöhe und Art der Steuer. Der Einkommensteuersatz kann bis zu 45% betragen, während die Verbrauchssteuer (ähnlich der Mehrwertsteuer) bei 10% liegt. Es gibt auch regionale Steuern, die je nach Wohnort unterschiedlich sein können. Zudem gibt es spezielle Steuern für Unternehmen und Immobilienbesitzer. Insgesamt sind die Steuersätze in Japan vergleichsweise hoch im internationalen Vergleich. **
-
Wie kann man eine Fork-Bombe in einer Programmiersprache zu Bildungszwecken erstellen?
Eine Fork-Bombe ist ein schädlicher Code, der das System durch das wiederholte Erzeugen von Prozessen überlastet. Es ist wichtig zu beachten, dass die Erstellung und Verbreitung von Fork-Bomben illegal und schädlich ist. Aus Bildungszwecken kann man jedoch eine vereinfachte Version in einer Programmiersprache wie C erstellen, indem man eine Schleife verwendet, die sich selbst immer wieder aufruft und dabei Prozesse erzeugt. Es ist jedoch wichtig, solche Codebeispiele nur in einer kontrollierten Umgebung zu verwenden und niemals auf einem Produktivsystem auszuführen. **
-
Wie funktioniert der Prozess der Familie in C mit der Verwendung von Fork?
In C wird die Funktion "fork()" verwendet, um einen neuen Prozess zu erzeugen. Wenn "fork()" aufgerufen wird, wird der aktuelle Prozess dupliziert und es entsteht ein neuer Prozess, der als Kindprozess bezeichnet wird. Der Kindprozess erhält eine Kopie des Speicherinhalts des Elternprozesses und setzt seine Ausführung ab dem Punkt fort, an dem "fork()" aufgerufen wurde. Der Rückgabewert von "fork()" ist unterschiedlich für den Eltern- und den Kindprozess: Im Elternprozess wird die Prozess-ID des Kindprozesses zurückgegeben, während im Kindprozess der Wert 0 zurückgegeben wird. **


Wie sieht die Wirtschaft in Japan aus?
Die Wirtschaft in Japan ist eine der größten der Welt und basiert hauptsächlich auf den Bereichen Automobilindustrie, Elektronik, Maschinenbau und Dienstleistungen. Japan ist bekannt für seine technologische Innovation und Exportorientierung. Allerdings kämpft das Land auch mit Herausforderungen wie einer alternden Bevölkerung und hohen Staatsverschuldung. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Top-Angebote
Produkte zum Begriff Fork---japan:
-
fork - japanRie:sel fork:TAPE 3000 clearOPTIMALER SCHUTZ FÜR DEINE FEDERGABEL. EINFACH ZU VERKLEBEN. EXTRA STARK.Kaum ein Teil am Bike ist so stark äußeren Einflüssen ausgesetzt wie die Gabel. Deshalb haben wir das fork:TAPE 3000 entwickelt. Es schützt deine Feder- oder Starrgabel zuverlässig von Steinschlägen, Kratzern und scheuernden Bremsleitungen. HighlightsSchützt deine Gabel effektiv vor Steinschlägen und LackabschürfungenPasst an jedes Fahrrad mit Federgabel. Kann auch an Starrgabeln verwendet werdenSchnell und einfach zu verkleben. Selbst an komplizierten KantenRückstandslos entfernbarTransparent. Die coolen Decals deiner Gabel bleiben sichtbarSpecsOptimale Form und Größe für den Schutz deiner Gabel. Set umfasst zwei riesige Shapes zu je 82 x 247 mm. Die Shapes lassen sich bei Bedarf problemlos mit Schere oder Cuttermess...5,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Reutlinger Type66 SVIII ForkReutlinger Type 66 SVIII Fork. Typ 66 Reutlinger Drahtseilhalter mit Koppelteil Gabel 16x32. Diese Kabelhalter wurden speziell für Anwendungen konzipiert, bei denen die Einhaltung der Unfallverhütungsvorschriften und der DGUV Vorschrift 17 (BGV C1) im Vordergrund steht, wie Inszenierungen, Messestände, etc. Reutlinger Kabelhalter können positioniert werden ohne das Seil dabei zu beschädigen, hierzu ist keine Werkzeuge notwendig. SWL: 5 mm Seil: 90 kg, 6 mm Seil: 135 kg, Durchmesser: 34 mm, Länge: 129 mm, Gabelbreite: 16 mm, Gabellänge: 32 mm, Durchmesser Sicherungsstift: 14mm55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Fork?
Ein Fork ist eine Abspaltung einer bestehenden Software oder eines Projekts, bei der eine separate Version erstellt wird. Dies geschieht in der Regel, wenn Entwickler unterschiedliche Ansichten über die Weiterentwicklung oder die Ziele des Projekts haben. Der Fork kann dann unabhängig weiterentwickelt werden und eigene Änderungen und Verbesserungen enthalten. **
-
Schaffe ich mein Fork?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen Fähigkeiten, deiner Motivation und deiner Arbeitsweise. Wenn du hart arbeitest, dich gut vorbereitest und dich auf dein Ziel konzentrierst, hast du gute Chancen, deinen Fork zu schaffen. Es ist wichtig, realistische Ziele zu setzen und sich nicht zu überfordern. **
-
Warum gibt es kein Fork mit den Noten?
Es gibt möglicherweise keinen Fork mit den Noten, da es sich bei Noten um ein komplexes und spezialisiertes Thema handelt, das eine umfangreiche Kenntnis der Musiktheorie und -praxis erfordert. Es könnte schwierig sein, eine ausreichende Anzahl von Entwicklern zu finden, die über das erforderliche Fachwissen verfügen, um einen solchen Fork erfolgreich umzusetzen. Darüber hinaus könnte es auch rechtliche und urheberrechtliche Einschränkungen geben, die die Verwendung von Noten in einem Fork erschweren könnten. **
-
Wie hoch sind die Steuern in Japan?
Wie hoch sind die Steuern in Japan? Die Steuersätze in Japan variieren je nach Einkommenshöhe und Art der Steuer. Der Einkommensteuersatz kann bis zu 45% betragen, während die Verbrauchssteuer (ähnlich der Mehrwertsteuer) bei 10% liegt. Es gibt auch regionale Steuern, die je nach Wohnort unterschiedlich sein können. Zudem gibt es spezielle Steuern für Unternehmen und Immobilienbesitzer. Insgesamt sind die Steuersätze in Japan vergleichsweise hoch im internationalen Vergleich. **
Ähnliche Suchbegriffe für Fork---japan
-
Reutlinger Type80 SVIII ForkReutlinger Type 80 SVIII Fork. Typ 80 Reutlinger Drahtseilhalter mit Koppelteil Gabel 20x40. Diese Kabelhalter wurden speziell für Anwendungen konzipiert, bei denen die Einhaltung der Unfallverhütungsvorschriften und der DGUV Vorschrift 17 (BGV C1) im Vordergrund steht, wie Inszenierungen, Messestände, etc. Reutlinger Kabelhalter können positioniert werden ohne das Seil dabei zu beschädigen, hierzu ist keine Werkzeuge notwendig. SWL: 6 mm Seil: 135 kg, 8 mm Seil: 240 kg, Durchmesser: 40 mm, Länge: 190 mm, Gabelbreite: 20 mm, Gabellänge: 40 mm, Durchmesser Sicherungsstift: 20mm98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine Fork-Bombe in einer Programmiersprache zu Bildungszwecken erstellen?
Eine Fork-Bombe ist ein schädlicher Code, der das System durch das wiederholte Erzeugen von Prozessen überlastet. Es ist wichtig zu beachten, dass die Erstellung und Verbreitung von Fork-Bomben illegal und schädlich ist. Aus Bildungszwecken kann man jedoch eine vereinfachte Version in einer Programmiersprache wie C erstellen, indem man eine Schleife verwendet, die sich selbst immer wieder aufruft und dabei Prozesse erzeugt. Es ist jedoch wichtig, solche Codebeispiele nur in einer kontrollierten Umgebung zu verwenden und niemals auf einem Produktivsystem auszuführen. **
-
Wie funktioniert der Prozess der Familie in C mit der Verwendung von Fork?
In C wird die Funktion "fork()" verwendet, um einen neuen Prozess zu erzeugen. Wenn "fork()" aufgerufen wird, wird der aktuelle Prozess dupliziert und es entsteht ein neuer Prozess, der als Kindprozess bezeichnet wird. Der Kindprozess erhält eine Kopie des Speicherinhalts des Elternprozesses und setzt seine Ausführung ab dem Punkt fort, an dem "fork()" aufgerufen wurde. Der Rückgabewert von "fork()" ist unterschiedlich für den Eltern- und den Kindprozess: Im Elternprozess wird die Prozess-ID des Kindprozesses zurückgegeben, während im Kindprozess der Wert 0 zurückgegeben wird. **
-
Wie sieht die Wirtschaft in Japan aus?
Die Wirtschaft in Japan ist eine der größten der Welt und basiert hauptsächlich auf den Bereichen Automobilindustrie, Elektronik, Maschinenbau und Dienstleistungen. Japan ist bekannt für seine technologische Innovation und Exportorientierung. Allerdings kämpft das Land auch mit Herausforderungen wie einer alternden Bevölkerung und hohen Staatsverschuldung. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.