Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet "Zuckerbrot ist aus"?
Die Redewendung "Zuckerbrot ist aus" bedeutet, dass eine positive oder belohnende Behandlung oder Situation zu Ende ist. Es bezieht sich oft auf eine Situation, in der jemand zuvor bevorzugt oder bevorzugt behandelt wurde, aber nun nicht mehr. Es kann auch bedeuten, dass eine angenehme oder vorteilhafte Zeit vorbei ist und nun eine schwierigere oder unangenehmere Phase beginnt. **
Kannst du mir bei Zuckerbrot und Peitsche helfen?
Ja, ich kann dir helfen. Zuckerbrot und Peitsche ist eine Methode, bei der positive Verstärkung (Zuckerbrot) und negative Konsequenzen (Peitsche) verwendet werden, um Verhalten zu beeinflussen. Wenn du spezifische Fragen oder Anliegen hast, stehe ich gerne zur Verfügung, um dir weiterzuhelfen. **
Ähnliche Suchbegriffe für Zuckerbrot
Top-Angebote
Produkte zum Begriff Zuckerbrot:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann Politik mit Zuckerbrot und Peitsche umgesetzt werden?
Politik kann mit Zuckerbrot und Peitsche umgesetzt werden, indem Anreize geschaffen werden, um gewünschtes Verhalten zu fördern (Zuckerbrot), während gleichzeitig Strafen oder Sanktionen für unerwünschtes Verhalten drohen (Peitsche). Dies kann beispielsweise durch finanzielle Anreize, Förderprogramme oder Steuervergünstigungen geschehen, aber auch durch Gesetze, Bußgelder oder andere rechtliche Maßnahmen. Die Kombination von Belohnungen und Strafen kann dazu beitragen, politische Ziele zu erreichen und Verhaltensänderungen in der Bevölkerung zu bewirken. **
-
Was bedeutet es, wenn man sagt "Zuckerbrot und Peitsche"?
Die Redewendung "Zuckerbrot und Peitsche" bedeutet, dass jemand einerseits mit Belohnungen und positiven Anreizen gelockt wird, während andererseits auch mit Strafen oder Konsequenzen gedroht wird. Es beschreibt eine Taktik, bei der sowohl positive als auch negative Motivation eingesetzt wird, um ein bestimmtes Verhalten zu erreichen. **
-
Was bedeutet es, dass Bismarck eine Politik mit Zuckerbrot und Peitsche betrieb?
Die Politik mit Zuckerbrot und Peitsche bezieht sich auf die Strategie, die Otto von Bismarck während seiner Amtszeit als deutscher Reichskanzler verfolgte. Er nutzte sowohl Belohnungen (Zuckerbrot) als auch Strafen (Peitsche), um seine politischen Ziele zu erreichen. Dies bedeutete, dass er einerseits Zugeständnisse und Vorteile anbot, um Unterstützung zu gewinnen, und andererseits auch repressive Maßnahmen ergriff, um Opposition zu unterdrücken. **
-
Wie konnten die Nationalsozialisten die Gefolgschaft der Bevölkerung durch die Anwendung von Zuckerbrot und Peitsche sichern?
Die Nationalsozialisten nutzten eine Kombination aus Belohnungen und Bestrafungen, um die Gefolgschaft der Bevölkerung zu sichern. Zum einen versprachen sie wirtschaftliche Stabilität und soziale Verbesserungen, um die Zustimmung der Menschen zu gewinnen. Gleichzeitig wurden jedoch auch drakonische Strafen und Repressionen gegen Oppositionelle und Minderheiten eingesetzt, um Widerstand zu unterdrücken und Angst zu schüren. Durch diese Kombination aus Anreizen und Repressionen gelang es den Nationalsozialisten, die Bevölkerung zu kontrollieren und ihre Macht zu festigen. **


Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Top-Angebote
Produkte zum Begriff Zuckerbrot:
-
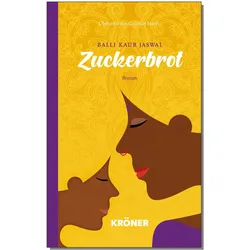
Zuckerbrot, Belletristik von Gabriele Haefs, Kaur Jaswal BalliPin darf auf keinen Fall werden wie ihre Mutter, aber niemand will ihr sagen, warum. Sie sucht nach Hinweisen in den bunten Köstlichkeiten, die die Mutter je nach Gemütslage in der Küche zaubert – roter Chili steht für Gefahr, Kohl in Kokossauce für alles paletti –, wenn sie nicht gerade andere Kämpfe austrägt: als Stipendiatin an einer Eliteschule, als sichtbare Punjabi in der multikulturellen Metropole Singapur, Tag für Tag rassistisch angegangen vom Schulbusfahrer, als einziges Mädchen in einer Jungenclique. Ihr Rückzugsort ist ihre kleine Familie, ihre zärtliche Beziehung zum Vater – bis die übergriffige Grossmutter zu ihnen in die kleine Wohnung zieht, das Porträt eines wachsamen Sikh-Gurus an die Wohnzimmerwand hängt und eine neue Hausordnung installiert. Gut gehütete Geheimnisse aus der Vergangenheit drängen ans Licht. Ist Pin stark genug, um die Wahrheit auszuhalten? Ein komplexes Familiendrama, das die Spannungen zwischen Moderne und Tradition auslotet, und eine sehr tiefgehende, schmerzhaft-warmherzige Geschichte über Kindheit und Erwachsenwerden. Voll von Farben, Gerüchen, Geschmäckern – von Leben. Shortlist Singapore Book Awards und Singapore Literature Prize.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
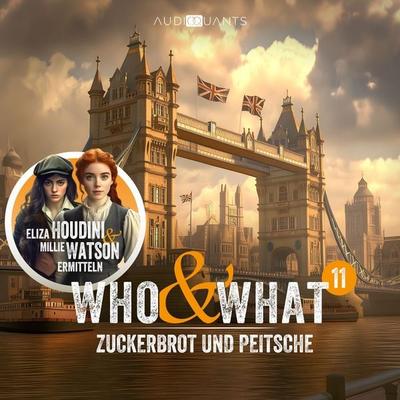
Folge 11: Zuckerbrot und Peitsche (Who & What) - Roman Klink, Audio, 4069828656673Folge 11: Zuckerbrot Und Peitsche (who & What) Von Roman Klink, Audio Quants, Sprecher: Matthias Hoff,nell Pietrzyk,jenny Löffler,robert Moeck,cornelia Lippert, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Zuckerbrot ist aus"?
Die Redewendung "Zuckerbrot ist aus" bedeutet, dass eine positive oder belohnende Behandlung oder Situation zu Ende ist. Es bezieht sich oft auf eine Situation, in der jemand zuvor bevorzugt oder bevorzugt behandelt wurde, aber nun nicht mehr. Es kann auch bedeuten, dass eine angenehme oder vorteilhafte Zeit vorbei ist und nun eine schwierigere oder unangenehmere Phase beginnt. **
-
Kannst du mir bei Zuckerbrot und Peitsche helfen?
Ja, ich kann dir helfen. Zuckerbrot und Peitsche ist eine Methode, bei der positive Verstärkung (Zuckerbrot) und negative Konsequenzen (Peitsche) verwendet werden, um Verhalten zu beeinflussen. Wenn du spezifische Fragen oder Anliegen hast, stehe ich gerne zur Verfügung, um dir weiterzuhelfen. **
-
Wie kann Politik mit Zuckerbrot und Peitsche umgesetzt werden?
Politik kann mit Zuckerbrot und Peitsche umgesetzt werden, indem Anreize geschaffen werden, um gewünschtes Verhalten zu fördern (Zuckerbrot), während gleichzeitig Strafen oder Sanktionen für unerwünschtes Verhalten drohen (Peitsche). Dies kann beispielsweise durch finanzielle Anreize, Förderprogramme oder Steuervergünstigungen geschehen, aber auch durch Gesetze, Bußgelder oder andere rechtliche Maßnahmen. Die Kombination von Belohnungen und Strafen kann dazu beitragen, politische Ziele zu erreichen und Verhaltensänderungen in der Bevölkerung zu bewirken. **
-
Was bedeutet es, wenn man sagt "Zuckerbrot und Peitsche"?
Die Redewendung "Zuckerbrot und Peitsche" bedeutet, dass jemand einerseits mit Belohnungen und positiven Anreizen gelockt wird, während andererseits auch mit Strafen oder Konsequenzen gedroht wird. Es beschreibt eine Taktik, bei der sowohl positive als auch negative Motivation eingesetzt wird, um ein bestimmtes Verhalten zu erreichen. **
Ähnliche Suchbegriffe für Zuckerbrot
-
Hundeleben - zwischen Zuckerbrot und Peitsche, Taschenbuch von Béatrice Hinder, Novum Verlag, 978-3-99107-682-7Hundeleben - Zwischen Zuckerbrot Und Peitsche, Taschenbuch Von Béatrice Hinder, Novum Verlag, 978-3-99107-682-7, Seitenanzahl: 29225,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet es, dass Bismarck eine Politik mit Zuckerbrot und Peitsche betrieb?
Die Politik mit Zuckerbrot und Peitsche bezieht sich auf die Strategie, die Otto von Bismarck während seiner Amtszeit als deutscher Reichskanzler verfolgte. Er nutzte sowohl Belohnungen (Zuckerbrot) als auch Strafen (Peitsche), um seine politischen Ziele zu erreichen. Dies bedeutete, dass er einerseits Zugeständnisse und Vorteile anbot, um Unterstützung zu gewinnen, und andererseits auch repressive Maßnahmen ergriff, um Opposition zu unterdrücken. **
-
Wie konnten die Nationalsozialisten die Gefolgschaft der Bevölkerung durch die Anwendung von Zuckerbrot und Peitsche sichern?
Die Nationalsozialisten nutzten eine Kombination aus Belohnungen und Bestrafungen, um die Gefolgschaft der Bevölkerung zu sichern. Zum einen versprachen sie wirtschaftliche Stabilität und soziale Verbesserungen, um die Zustimmung der Menschen zu gewinnen. Gleichzeitig wurden jedoch auch drakonische Strafen und Repressionen gegen Oppositionelle und Minderheiten eingesetzt, um Widerstand zu unterdrücken und Angst zu schüren. Durch diese Kombination aus Anreizen und Repressionen gelang es den Nationalsozialisten, die Bevölkerung zu kontrollieren und ihre Macht zu festigen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.