Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie funktioniert xylometazolin?
Xylometazolin ist ein Wirkstoff, der in vielen Nasensprays und Nasentropfen zur Behandlung von verstopfter Nase verwendet wird. Es wirkt lokal auf die Schleimhäute der Nase, indem es die Blutgefäße verengt und dadurch die Schwellung reduziert. Dies führt zu einer verbesserten Atmung und erleichtert das Abfließen von Sekreten. Die Wirkung setzt in der Regel innerhalb weniger Minuten ein und hält für mehrere Stunden an. Es ist wichtig, Xylometazolin nur kurzfristig anzuwenden, da eine langfristige Nutzung zu einer Abhängigkeit und einer Verschlimmerung der Symptome führen kann. **
Wie schnell wirkt xylometazolin?
Xylometazolin ist ein Wirkstoff, der in Nasensprays und Nasentropfen zur Abschwellung der Nasenschleimhaut eingesetzt wird. Die Wirkung tritt in der Regel innerhalb weniger Minuten nach der Anwendung ein, da der Wirkstoff direkt an den Rezeptoren in der Nasenschleimhaut bindet und so die Gefäße verengt. Dadurch wird die Schleimhaut abgeschwollen und die Nasenatmung verbessert. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Anwendungshinweise des Arztes oder Apothekers zu beachten, um eine übermäßige Anwendung und mögliche Nebenwirkungen zu vermeiden. **
Ähnliche Suchbegriffe für Xylometazolin
Top-Angebote
Produkte zum Begriff Xylometazolin:
-
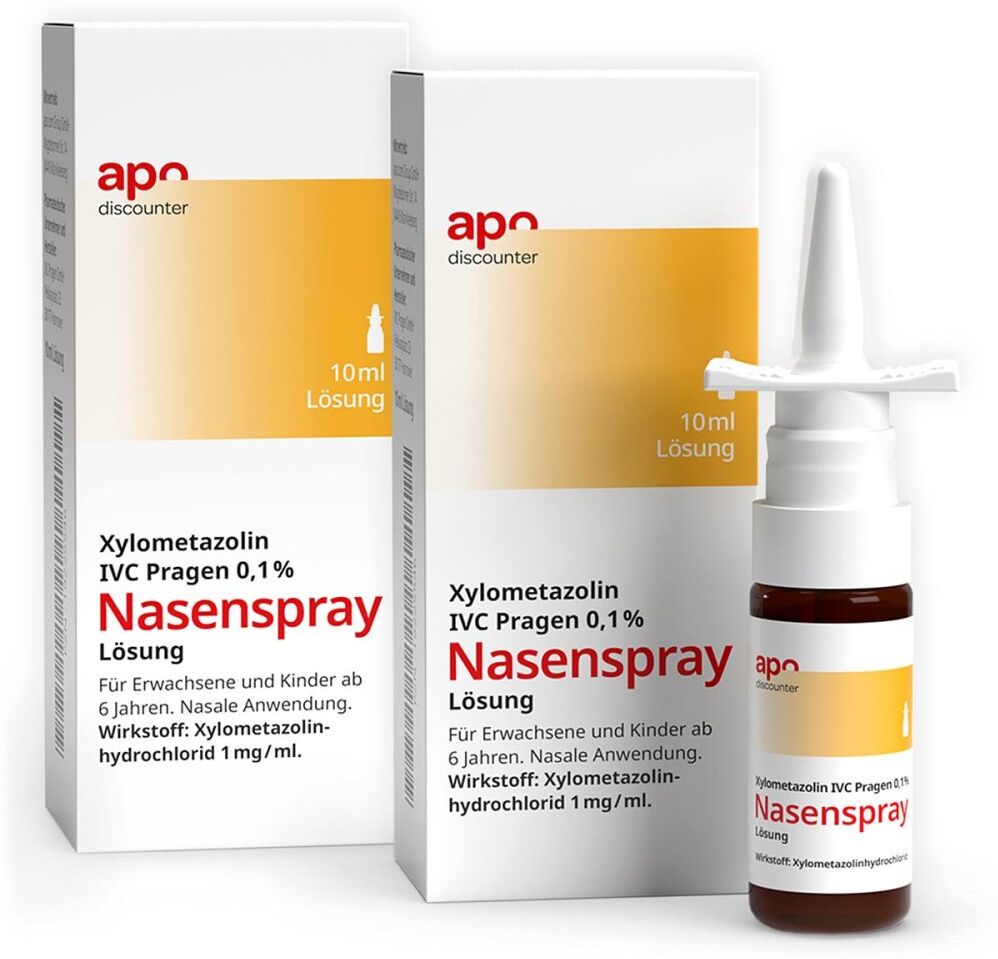
Xylometazolin Ivc Pragen 0.1% Nasenspray 10 MLDas Präparat wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Das Arzneimittel ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Das Arzneimittel ist für die nasale Anwendung bestimmt. Wichtig: Beim erstmaligen Gebrauch betätigen Sie den Spraymechanismus mehrmals bis zum Austritt eines feinen Nebels. Den Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils 1-mal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Wenden Sie das Präparat immer genau nach der Anweisung Ihres Arztes oder Apothekers an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Bei Erwachsenen und Kindern ab 6 Jahren wird nach Bedarf bis zu 3-mal täglich je ein Sprühstoß in jede Nasenöffnung eingebracht. Dauer der Anwendung Das Präparat soll nicht länger als 7 Tage angewendet werden. Eine erneute Anwendung sollte erst nach einer Pause von mehreren Tagen erfolgen. Dauergebrauch von diesem Arzneimittel kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge angewendet haben als Sie sollten z. B. in Folge einer Überdosierung oder versehentlichen Einnahme, können folgende Wirkungen auftreten: Pupillenverengung (Miosis), Pupillenerweiterung (Mydriasis), Fieber, Schwitzen, Blässe, Blaufärbung der Haut (Zyanose), Übelkeit und Erbrechen, Krämpfe, Konvulsionen, Herzklopfen, unregelmäßiger Herzschlag, zu schneller / zu langsamer Herzschlag, Herzstillstand, Erhöhung des Blutdrucks der von Blutdruckabfall abgelöst werden kann (besonders bei Kindern), Lungenfunktionsstörungen (Lungenödem, Atemstörungen, Atemdepression), Angstgefühl, Erregung, Halluzinationen, psychogene Störungen. Schläfrigkeit, Erniedrigung der Körpertemperatur, Lethargie, schockähnlicher Blutdruckabfall, Atemstillstand (Apnoe) Koma Bei Verdacht auf Überdosierung verständigen Sie bitte sofort Ihren Arzt. Dieser kann gegebenenfalls erforderliche Maßnahmen einleiten. Besonders bei Kindern kommt es nach Überdosierung häufig zu zentralnervösen Effekten mit Krämpfen und Koma, langsamem Herzschlag, Atemstillstand sowie einer Erhöhung des Blutdruckes, der von Blutdruckabfall abgelöst werden kann. Wenn Sie die Anwendung vergessen haben Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben, sondern fahren Sie mit der Anwendung laut Dosierungsanleitung fort. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht angewendet werden wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen der sonstigen Bestandteile des Präparates sind bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca) bei Zustand nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen bei Kindern unter 6 Jahren. Wie alle Arzneimittel kann das Präparat Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Häufig (kann bis zu 1 von 10 Behandelten betreffen): Brennen und Trockenheit der Nasenschleimhaut, Niesen Gelegentlich (kann bis zu 1 von 100 Behandelten betreffen): Überempfindlichkeitsreaktionen (z.B. Hautausschlag, Juckreiz, Schwellung von Haut und Schleimhaut), nach Abklingen der Wirkung stärkeres Gefühl einer „verstopften" Nase, Nasenbluten Selten (kann bis zu 1 von 1.000 Behandelten betreffen): Systemische, sympathomimetische Effekte wie z. B. Herzklopfen, beschleunigte Herztätigkeit (Tachykardie), Blutdruckerhöhung Sehr sel2,98 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie schnell setzt die Wirkung bei xylometazolin ein?
Die Wirkung von Xylometazolin setzt in der Regel innerhalb weniger Minuten ein, da es ein schnell wirkendes Nasenspray ist. Nach der Anwendung ziehen sich die Blutgefäße in der Nasenschleimhaut zusammen, was zu einer Abschwellung und damit zu einer verbesserten Atmung führt. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Dosierungsanweisungen des Arztes oder des Beipackzettels zu befolgen, um eine sichere und effektive Anwendung zu gewährleisten. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **

Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Xylometazolin:
-
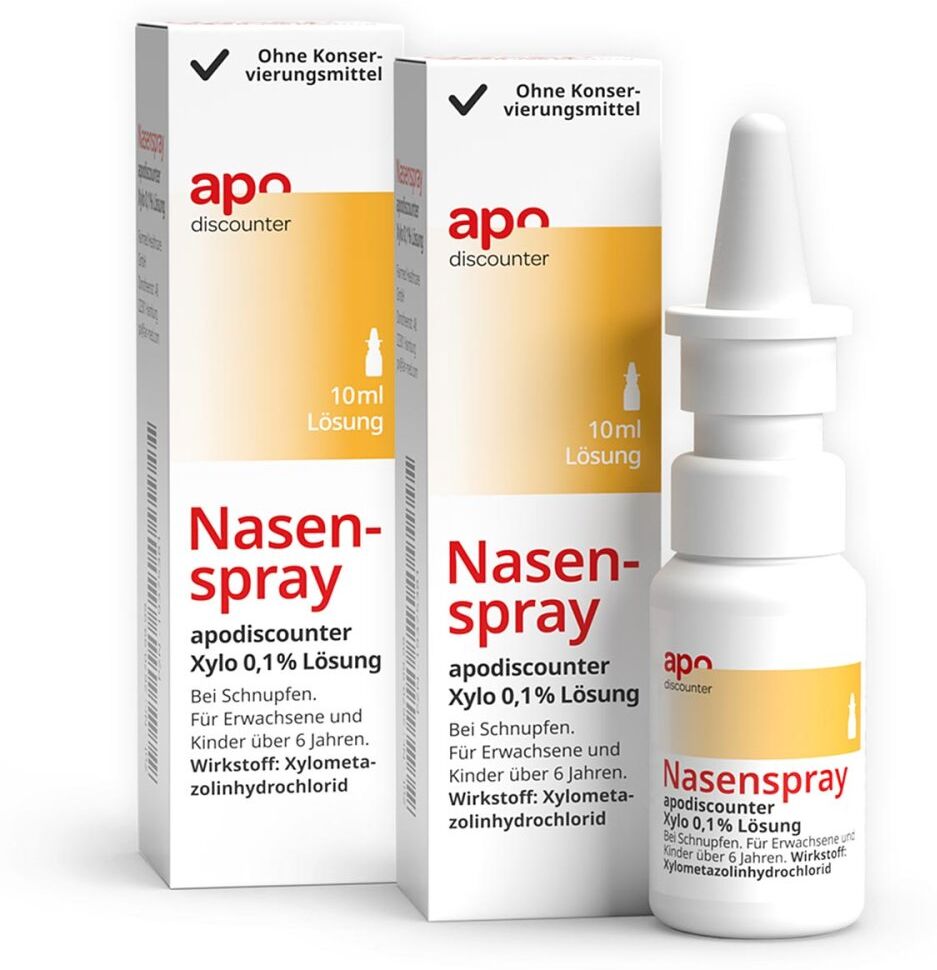
Nasenspray mit Xylometazolin 0,1 % von apodiscounterAnwendungsgebiet von Nasenspray mit Xylometazolin 0,1 % von apodiscounterNasenspray mit Xylometazolin 0,1 % von apodiscounter wird angewendet:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.GegenanzeigenNasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht angewendet werden:wenn Sie allergisch gegen Xylometazolinhydrochlorid oder einen der in der Gebrauchsinformation genannten sonstigen Bestandteile dieses Arzneimittels sind,bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca),bei Zustand nach operativer Entfernung der Hirnanhangdrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen,von Kindern unter 6 Jahren.DosierungAnwendungsempfehlung von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Falls vom Arzt nicht anders verordnet, wird bei Erwachsenen, Jugendlichen und Kindern über 6 Jahren nach Bedarf bis zu 3 x täglich 1 Sprühstoß der Lösung in jede Nasenöffnung eingebracht. Die Dosierung richtet sich nach der individuellen Empfindlichkeit und der klinischen Wirkung.Nasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht länger als 7 Tage angewendet werden, es sei denn auf ärztliche Anordnung. Warten Sie eine Pause von mehreren Tagen ab, ehe Sie dieses Arzneim4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterAnwendungsgebiet von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterNasenspray Xylometazolin 0,1 % Lösung von apodiscounter wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter: Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser. GegenanzeigenNasenspray Xylometazolin 0,1 % Lösung von apodiscounter darf nicht angewendet werden: wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen sonstigen Bestandteile dieses Arzneimittels sind, wenn bei Ihnen eine trockene Entzündung der Nasenschleimhaut mit Borkenbildung (Rhinitis sicca) vorliegt, nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen, bei Säuglingen und Kindern unter 6 Jahren. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrer Ärztin, Ihrem Arzt oder Apotheker, bevor Sie Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter anwenden. Besondere Vorsicht bei der Anwendung von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist erforderlich, wenn Sie mit Monoaminooxidase-Hemmern (MAO-Hemmern) oder anderen potentiell blutdrucksteigernden Arzneimitteln behandelt werden, bei einem erhöhten Augeninnendruck, insbesondere Engwinkelglaukom, schweren Herz- und Kreislauferkrankungen (z.4,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Xylometazolin Ivc Pragen 0.1% Nasenspray 10 MLDas Präparat wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Das Arzneimittel ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Das Arzneimittel ist für die nasale Anwendung bestimmt. Wichtig: Beim erstmaligen Gebrauch betätigen Sie den Spraymechanismus mehrmals bis zum Austritt eines feinen Nebels. Den Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils 1-mal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Wenden Sie das Präparat immer genau nach der Anweisung Ihres Arztes oder Apothekers an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Bei Erwachsenen und Kindern ab 6 Jahren wird nach Bedarf bis zu 3-mal täglich je ein Sprühstoß in jede Nasenöffnung eingebracht. Dauer der Anwendung Das Präparat soll nicht länger als 7 Tage angewendet werden. Eine erneute Anwendung sollte erst nach einer Pause von mehreren Tagen erfolgen. Dauergebrauch von diesem Arzneimittel kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge angewendet haben als Sie sollten z. B. in Folge einer Überdosierung oder versehentlichen Einnahme, können folgende Wirkungen auftreten: Pupillenverengung (Miosis), Pupillenerweiterung (Mydriasis), Fieber, Schwitzen, Blässe, Blaufärbung der Haut (Zyanose), Übelkeit und Erbrechen, Krämpfe, Konvulsionen, Herzklopfen, unregelmäßiger Herzschlag, zu schneller / zu langsamer Herzschlag, Herzstillstand, Erhöhung des Blutdrucks der von Blutdruckabfall abgelöst werden kann (besonders bei Kindern), Lungenfunktionsstörungen (Lungenödem, Atemstörungen, Atemdepression), Angstgefühl, Erregung, Halluzinationen, psychogene Störungen. Schläfrigkeit, Erniedrigung der Körpertemperatur, Lethargie, schockähnlicher Blutdruckabfall, Atemstillstand (Apnoe) Koma Bei Verdacht auf Überdosierung verständigen Sie bitte sofort Ihren Arzt. Dieser kann gegebenenfalls erforderliche Maßnahmen einleiten. Besonders bei Kindern kommt es nach Überdosierung häufig zu zentralnervösen Effekten mit Krämpfen und Koma, langsamem Herzschlag, Atemstillstand sowie einer Erhöhung des Blutdruckes, der von Blutdruckabfall abgelöst werden kann. Wenn Sie die Anwendung vergessen haben Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben, sondern fahren Sie mit der Anwendung laut Dosierungsanleitung fort. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht angewendet werden wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen der sonstigen Bestandteile des Präparates sind bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca) bei Zustand nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen bei Kindern unter 6 Jahren. Wie alle Arzneimittel kann das Präparat Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Häufig (kann bis zu 1 von 10 Behandelten betreffen): Brennen und Trockenheit der Nasenschleimhaut, Niesen Gelegentlich (kann bis zu 1 von 100 Behandelten betreffen): Überempfindlichkeitsreaktionen (z.B. Hautausschlag, Juckreiz, Schwellung von Haut und Schleimhaut), nach Abklingen der Wirkung stärkeres Gefühl einer „verstopften" Nase, Nasenbluten Selten (kann bis zu 1 von 1.000 Behandelten betreffen): Systemische, sympathomimetische Effekte wie z. B. Herzklopfen, beschleunigte Herztätigkeit (Tachykardie), Blutdruckerhöhung Sehr sel2,98 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert xylometazolin?
Xylometazolin ist ein Wirkstoff, der in vielen Nasensprays und Nasentropfen zur Behandlung von verstopfter Nase verwendet wird. Es wirkt lokal auf die Schleimhäute der Nase, indem es die Blutgefäße verengt und dadurch die Schwellung reduziert. Dies führt zu einer verbesserten Atmung und erleichtert das Abfließen von Sekreten. Die Wirkung setzt in der Regel innerhalb weniger Minuten ein und hält für mehrere Stunden an. Es ist wichtig, Xylometazolin nur kurzfristig anzuwenden, da eine langfristige Nutzung zu einer Abhängigkeit und einer Verschlimmerung der Symptome führen kann. **
-
Wie schnell wirkt xylometazolin?
Xylometazolin ist ein Wirkstoff, der in Nasensprays und Nasentropfen zur Abschwellung der Nasenschleimhaut eingesetzt wird. Die Wirkung tritt in der Regel innerhalb weniger Minuten nach der Anwendung ein, da der Wirkstoff direkt an den Rezeptoren in der Nasenschleimhaut bindet und so die Gefäße verengt. Dadurch wird die Schleimhaut abgeschwollen und die Nasenatmung verbessert. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Anwendungshinweise des Arztes oder Apothekers zu beachten, um eine übermäßige Anwendung und mögliche Nebenwirkungen zu vermeiden. **
-
Wie schnell setzt die Wirkung bei xylometazolin ein?
Die Wirkung von Xylometazolin setzt in der Regel innerhalb weniger Minuten ein, da es ein schnell wirkendes Nasenspray ist. Nach der Anwendung ziehen sich die Blutgefäße in der Nasenschleimhaut zusammen, was zu einer Abschwellung und damit zu einer verbesserten Atmung führt. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Dosierungsanweisungen des Arztes oder des Beipackzettels zu befolgen, um eine sichere und effektive Anwendung zu gewährleisten. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Ähnliche Suchbegriffe für Xylometazolin
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nasenspray mit Xylometazolin 0,1 % von apodiscounterAnwendungsgebiet von Nasenspray mit Xylometazolin 0,1 % von apodiscounterNasenspray mit Xylometazolin 0,1 % von apodiscounter wird angewendet:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.GegenanzeigenNasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht angewendet werden:wenn Sie allergisch gegen Xylometazolinhydrochlorid oder einen der in der Gebrauchsinformation genannten sonstigen Bestandteile dieses Arzneimittels sind,bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca),bei Zustand nach operativer Entfernung der Hirnanhangdrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen,von Kindern unter 6 Jahren.DosierungAnwendungsempfehlung von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Falls vom Arzt nicht anders verordnet, wird bei Erwachsenen, Jugendlichen und Kindern über 6 Jahren nach Bedarf bis zu 3 x täglich 1 Sprühstoß der Lösung in jede Nasenöffnung eingebracht. Die Dosierung richtet sich nach der individuellen Empfindlichkeit und der klinischen Wirkung.Nasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht länger als 7 Tage angewendet werden, es sei denn auf ärztliche Anordnung. Warten Sie eine Pause von mehreren Tagen ab, ehe Sie dieses Arzneim2,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterAnwendungsgebiet von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterNasenspray Xylometazolin 0,1 % Lösung von apodiscounter wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter: Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser. GegenanzeigenNasenspray Xylometazolin 0,1 % Lösung von apodiscounter darf nicht angewendet werden: wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen sonstigen Bestandteile dieses Arzneimittels sind, wenn bei Ihnen eine trockene Entzündung der Nasenschleimhaut mit Borkenbildung (Rhinitis sicca) vorliegt, nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen, bei Säuglingen und Kindern unter 6 Jahren. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrer Ärztin, Ihrem Arzt oder Apotheker, bevor Sie Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter anwenden. Besondere Vorsicht bei der Anwendung von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist erforderlich, wenn Sie mit Monoaminooxidase-Hemmern (MAO-Hemmern) oder anderen potentiell blutdrucksteigernden Arzneimitteln behandelt werden, bei einem erhöhten Augeninnendruck, insbesondere Engwinkelglaukom, schweren Herz- und Kreislauferkrankungen (z.11,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.