Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum wollte Ludwig XVI. die Steuern erhöhen?
Ludwig XVI. wollte die Steuern erhöhen, um die finanzielle Krise des französischen Staates zu bewältigen. Die französische Regierung war hoch verschuldet und hatte große Schwierigkeiten, ihre Ausgaben zu decken. Die Erhöhung der Steuern war ein Versuch, mehr Einnahmen zu generieren und die Schuldenlast zu verringern. **
Ist Benedikt XVI. tot?
Nein, Benedikt XVI. ist zum Zeitpunkt meiner Antwort noch am Leben. Er trat im Jahr 2013 als Papst zurück und lebt seitdem im Vatikan. **


Ähnliche Suchbegriffe für Xvi
Top-Angebote
Produkte zum Begriff Xvi:
-
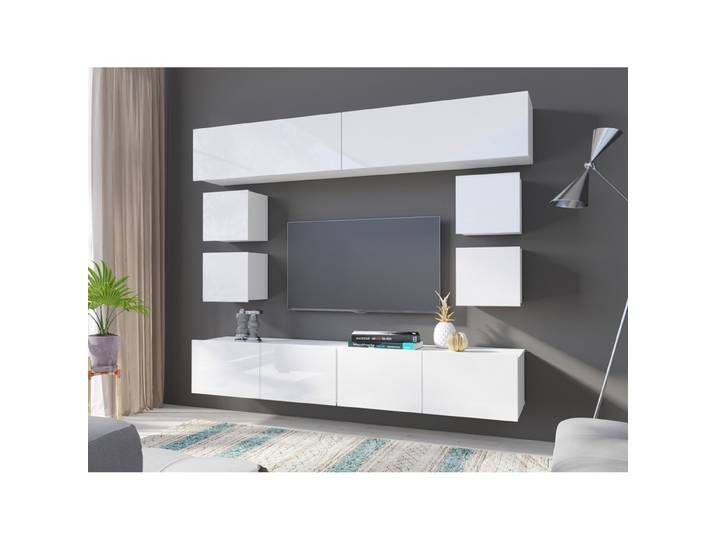
Wohnwand Bralani XVI<p>Die <strong>Wohnwand Bralani XVI</strong> vereint modernes Design mit funktionaler Eleganz und ist die perfekte Lösung für dein Zuhause. Diese stilvolle Wohnwand kommt ganz ohne Griffe aus, was ihr ein besonders minimalistisches und zeitgemäßes Erscheinungsbild verleiht. Die universalen Farbkombinationen ermöglichen es dir, die Wohnwand harmonisch in verschiedene Einrichtungsstile zu integrieren, egal ob du ein modernes, skandinavisches oder klassisches Ambiente bevorzugst.</p><p>Die <strong>Wohnwand Bralani XVI</strong> bietet nicht nur ästhetische Vorteile, sondern auch praktische Funktionen. Sie schafft ausreichend Stauraum für deine Bücher, Dekorationen und Multimedia-Geräte, während sie gleichzeitig als stilvolles Highlight in deinem Wohnraum fungiert. Die klare Linienführung und die hochwertige Verarbeitung sorgen dafür, dass du lange Freude an diesem Möbelstück haben wirst.</p><p>Mit der <strong>Wohnwand Bralani XVI</strong> entscheidest du dich für ein Möbelstück, das sowohl durch seine Funktionalität als auch durch sein ansprechendes Design überzeugt. Verleihe deinem Wohnbereich einen modernen Touch und genieße die Vielseitigkeit, die diese Wohnwand mit sich bringt.</p>520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Zahl ist XVI?
"XVI ist die römische Zahl für 16. In der römischen Numerierung werden Buchstaben verwendet, um Zahlen darzustellen. Das 'X' steht für 10 und das 'V' für 5, wenn sie zusammenkommen, ergeben sie 15. Wenn dann noch ein 'I' hinzugefügt wird, ergibt das 16. Somit ist XVI die römische Darstellung der Zahl 16." **
-
Wurde Ludwig XVI. geköpft?
Ja, Ludwig XVI. wurde am 21. Januar 1793 während der Französischen Revolution geköpft. Er wurde der Verschwörung gegen die Republik beschuldigt und zum Tode verurteilt. Seine Hinrichtung markierte das Ende der Monarchie in Frankreich. **
-
Warum wurde Ludwig XVI. hingerichtet?
Ludwig XVI. wurde hingerichtet, weil er während der Französischen Revolution als König als Symbol für das Ancien Régime galt und von den Revolutionären als Feind des Volkes betrachtet wurde. Er wurde wegen Hochverrats und Verschwörung gegen die Republik angeklagt und schließlich am 21. Januar 1793 durch die Guillotine hingerichtet. **
-
Warum wurde Ludwig XVI. getötet?
Ludwig XVI. wurde während der Französischen Revolution hingerichtet, weil er als König als Symbol für die Monarchie und den Ancien Régime galt. Die Revolutionäre sahen in ihm einen Gegner der revolutionären Ideale von Freiheit, Gleichheit und Brüderlichkeit und betrachteten seine Herrschaft als Ausbeutung des Volkes. Seine Hinrichtung sollte ein Zeichen setzen und die Macht des Volkes über die Monarchie demonstrieren. **

Was hat Ludwig XVI. getan?
Ludwig XVI. war der letzte König von Frankreich vor der Französischen Revolution. Während seiner Herrschaft versuchte er, Reformen durchzuführen, um die finanzielle Krise des Landes zu bewältigen. Er wurde jedoch von den revolutionären Kräften gestürzt und später hingerichtet. **
Raucht oder rauchte Benedikt XVI.?
Benedikt XVI. war bekannt dafür, dass er in seiner Jugend geraucht hat. Es ist jedoch nicht bekannt, ob er während seiner Zeit als Papst geraucht hat oder ob er weiterhin geraucht hat, nachdem er zurückgetreten ist. Es gibt keine offiziellen Informationen darüber. **
Top-Angebote
Produkte zum Begriff Xvi:
-
Wohnwand Bralani XVI<p>Die <strong>Wohnwand Bralani XVI</strong> vereint modernes Design mit funktionaler Eleganz und ist die perfekte Lösung für dein Zuhause. Diese stilvolle Wohnwand kommt ganz ohne Griffe aus, was ihr ein besonders minimalistisches und zeitgemäßes Erscheinungsbild verleiht. Die universalen Farbkombinationen ermöglichen es dir, die Wohnwand harmonisch in verschiedene Einrichtungsstile zu integrieren, egal ob du ein modernes, skandinavisches oder klassisches Ambiente bevorzugst.</p><p>Die <strong>Wohnwand Bralani XVI</strong> bietet nicht nur ästhetische Vorteile, sondern auch praktische Funktionen. Sie schafft ausreichend Stauraum für deine Bücher, Dekorationen und Multimedia-Geräte, während sie gleichzeitig als stilvolles Highlight in deinem Wohnraum fungiert. Die klare Linienführung und die hochwertige Verarbeitung sorgen dafür, dass du lange Freude an diesem Möbelstück haben wirst.</p><p>Mit der <strong>Wohnwand Bralani XVI</strong> entscheidest du dich für ein Möbelstück, das sowohl durch seine Funktionalität als auch durch sein ansprechendes Design überzeugt. Verleihe deinem Wohnbereich einen modernen Touch und genieße die Vielseitigkeit, die diese Wohnwand mit sich bringt.</p>520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wollte Ludwig XVI. die Steuern erhöhen?
Ludwig XVI. wollte die Steuern erhöhen, um die finanzielle Krise des französischen Staates zu bewältigen. Die französische Regierung war hoch verschuldet und hatte große Schwierigkeiten, ihre Ausgaben zu decken. Die Erhöhung der Steuern war ein Versuch, mehr Einnahmen zu generieren und die Schuldenlast zu verringern. **
-
Ist Benedikt XVI. tot?
Nein, Benedikt XVI. ist zum Zeitpunkt meiner Antwort noch am Leben. Er trat im Jahr 2013 als Papst zurück und lebt seitdem im Vatikan. **
-
Welche Zahl ist XVI?
"XVI ist die römische Zahl für 16. In der römischen Numerierung werden Buchstaben verwendet, um Zahlen darzustellen. Das 'X' steht für 10 und das 'V' für 5, wenn sie zusammenkommen, ergeben sie 15. Wenn dann noch ein 'I' hinzugefügt wird, ergibt das 16. Somit ist XVI die römische Darstellung der Zahl 16." **
-
Wurde Ludwig XVI. geköpft?
Ja, Ludwig XVI. wurde am 21. Januar 1793 während der Französischen Revolution geköpft. Er wurde der Verschwörung gegen die Republik beschuldigt und zum Tode verurteilt. Seine Hinrichtung markierte das Ende der Monarchie in Frankreich. **
Ähnliche Suchbegriffe für Xvi
-
Warum wurde Ludwig XVI. hingerichtet?
Ludwig XVI. wurde hingerichtet, weil er während der Französischen Revolution als König als Symbol für das Ancien Régime galt und von den Revolutionären als Feind des Volkes betrachtet wurde. Er wurde wegen Hochverrats und Verschwörung gegen die Republik angeklagt und schließlich am 21. Januar 1793 durch die Guillotine hingerichtet. **
-
Warum wurde Ludwig XVI. getötet?
Ludwig XVI. wurde während der Französischen Revolution hingerichtet, weil er als König als Symbol für die Monarchie und den Ancien Régime galt. Die Revolutionäre sahen in ihm einen Gegner der revolutionären Ideale von Freiheit, Gleichheit und Brüderlichkeit und betrachteten seine Herrschaft als Ausbeutung des Volkes. Seine Hinrichtung sollte ein Zeichen setzen und die Macht des Volkes über die Monarchie demonstrieren. **
-
Was hat Ludwig XVI. getan?
Ludwig XVI. war der letzte König von Frankreich vor der Französischen Revolution. Während seiner Herrschaft versuchte er, Reformen durchzuführen, um die finanzielle Krise des Landes zu bewältigen. Er wurde jedoch von den revolutionären Kräften gestürzt und später hingerichtet. **
-
Raucht oder rauchte Benedikt XVI.?
Benedikt XVI. war bekannt dafür, dass er in seiner Jugend geraucht hat. Es ist jedoch nicht bekannt, ob er während seiner Zeit als Papst geraucht hat oder ob er weiterhin geraucht hat, nachdem er zurückgetreten ist. Es gibt keine offiziellen Informationen darüber. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.