Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was macht eine Aussage oder Versprechen vollmundig?
Eine Aussage oder ein Versprechen wird vollmundig, wenn sie übertrieben oder unrealistisch klingt. Oft werden große Worte oder leere Phrasen verwendet, um Eindruck zu machen. Es fehlt an konkreten Beweisen oder Fakten, die die Behauptung stützen. **
Wird deine Stimmung sich ändern, wenn du vollmundig bist?
Es ist möglich, dass sich meine Stimmung ändert, wenn ich vollmundig bin. Der Konsum von Nahrungsmitteln kann eine positive Wirkung auf die Stimmung haben, da er das Belohnungszentrum im Gehirn aktiviert. Allerdings kann sich die Stimmung auch negativ verändern, wenn man sich nach dem Essen unwohl oder überfüllt fühlt. **
Ähnliche Suchbegriffe für Vollmundig
Top-Angebote
Produkte zum Begriff Vollmundig:
-
Gorilla Kaffee Probierpaket 3 kg Ganze Bohne Vollmundig & AromatischDieses exklusive Probierpaket bietet mit 3 kg hochwertigen Bohnen den perfekten Einstieg in die Welt der Gorilla-Hausmarke. Enthalten sind drei sortenrein geröstete Blends, die durch ihre ausgeprägte Aromenvielfalt begeistern. Der Superbar Crema überzeugt durch Noten von Nuss und Holz sowie eine sahnige Crema. Der Impianto, ein reiner Hochland-Arabicablend, besticht mit schokoladigen Noten und milder Säure. Abgerundet wird das Set durch den kräftigen Espresso 04/15 Special Edition mit einer dichten Crema und Nuancen von dunkler Schokolade. Alle Sorten werden in der traditionsreichen Röstmanufaktur schonend in der Trommel veredelt. Ideal für Besitzer von Vollautomaten oder Siebträgermaschinen, die maximale Frische und Vielfalt suchen. Jede Sorte wird in 1 kg Packungen geliefert. Genießen Sie Kaffeekultur auf höchstem Niveau, bei der jedes Bohnenprofil optimal zur Geltung kommt.70,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lässt sich der Begriff "vollmundig" in Bezug auf Geschmackseindrücke am besten beschreiben? Welche Merkmale kennzeichnen einen Wein oder eine Speise als "vollmundig"?
"Vollmundig" beschreibt einen intensiven, reichhaltigen und harmonischen Geschmackseindruck. Ein Wein oder eine Speise gilt als "vollmundig", wenn sie eine hohe Konzentration an Aromen, eine gute Balance zwischen Süße, Säure und Tanninen sowie eine lange und angenehme Nachhaltigkeit im Mund aufweisen. Generell steht der Begriff für einen kräftigen und geschmacksintensiven Genuss. **
-
Was bedeutet es, wenn ein Wein als vollmundig beschrieben wird?
Ein Wein wird als vollmundig bezeichnet, wenn er eine reichhaltige und intensive Geschmacksfülle aufweist. Dies kann sich in Aromen von Früchten, Gewürzen oder anderen Nuancen äußern. Ein vollmundiger Wein hat eine angenehme Fülle im Mund und hinterlässt einen langanhaltenden Eindruck. **
-
Was bedeutet es, wenn ein Getränk als "vollmundig" bezeichnet wird? Worauf bezieht sich dieser Begriff und wie kann man die Geschmacksrichtung eines Getränks als vollmundig beschreiben?
Wenn ein Getränk als "vollmundig" bezeichnet wird, bedeutet dies, dass es einen reichen und intensiven Geschmack hat, der den gesamten Mund ausfüllt. Der Begriff bezieht sich auf die Fülle und Tiefe des Geschmacks, der sowohl komplex als auch ausgewogen sein kann. Ein vollmundiges Getränk kann sich durch Aromen von Früchten, Gewürzen, Holz oder anderen Nuancen auszeichnen, die lange auf der Zunge nachklingen. **
-
Was versteht man unter dem Begriff "vollmundig" in Bezug auf Wein?
Vollmundig beschreibt einen Wein, der reichhaltig, intensiv und körperreich im Geschmack ist. Ein vollmundiger Wein hat eine hohe Konzentration an Aromen und eine angenehme Fülle im Mundgefühl. Er kann sowohl süße als auch herbe Noten aufweisen. **

Suche nach koffeinfreiem Kaffee, der würzig, dunkel, vollmundig und röstig ist.
Es gibt verschiedene koffeinfreie Kaffeesorten, die deinen Vorlieben entsprechen könnten. Schau nach entkoffeinierten Sorten aus Arabica-Bohnen, die oft würzig, dunkel und vollmundig sind. Achte auch auf die Röstung, da eine dunklere Röstung oft einen intensiveren Geschmack liefert. **
Was bedeutet es, wenn man von einer Person sagt, sie wäre vollmundig?
Wenn man sagt, eine Person sei vollmundig, bedeutet das, dass sie selbstbewusst und überzeugend ist. Sie äußert ihre Meinungen und Gedanken klar und deutlich. Oft wird diese Person als eloquent und charismatisch wahrgenommen. **
Top-Angebote
Produkte zum Begriff Vollmundig:
-
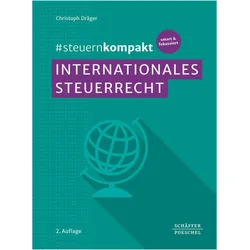
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gorilla Kaffee Probierpaket 3 kg Ganze Bohne Vollmundig & AromatischDieses exklusive Probierpaket bietet mit 3 kg hochwertigen Bohnen den perfekten Einstieg in die Welt der Gorilla-Hausmarke. Enthalten sind drei sortenrein geröstete Blends, die durch ihre ausgeprägte Aromenvielfalt begeistern. Der Superbar Crema überzeugt durch Noten von Nuss und Holz sowie eine sahnige Crema. Der Impianto, ein reiner Hochland-Arabicablend, besticht mit schokoladigen Noten und milder Säure. Abgerundet wird das Set durch den kräftigen Espresso 04/15 Special Edition mit einer dichten Crema und Nuancen von dunkler Schokolade. Alle Sorten werden in der traditionsreichen Röstmanufaktur schonend in der Trommel veredelt. Ideal für Besitzer von Vollautomaten oder Siebträgermaschinen, die maximale Frische und Vielfalt suchen. Jede Sorte wird in 1 kg Packungen geliefert. Genießen Sie Kaffeekultur auf höchstem Niveau, bei der jedes Bohnenprofil optimal zur Geltung kommt.70,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht eine Aussage oder Versprechen vollmundig?
Eine Aussage oder ein Versprechen wird vollmundig, wenn sie übertrieben oder unrealistisch klingt. Oft werden große Worte oder leere Phrasen verwendet, um Eindruck zu machen. Es fehlt an konkreten Beweisen oder Fakten, die die Behauptung stützen. **
-
Wird deine Stimmung sich ändern, wenn du vollmundig bist?
Es ist möglich, dass sich meine Stimmung ändert, wenn ich vollmundig bin. Der Konsum von Nahrungsmitteln kann eine positive Wirkung auf die Stimmung haben, da er das Belohnungszentrum im Gehirn aktiviert. Allerdings kann sich die Stimmung auch negativ verändern, wenn man sich nach dem Essen unwohl oder überfüllt fühlt. **
-
Wie lässt sich der Begriff "vollmundig" in Bezug auf Geschmackseindrücke am besten beschreiben? Welche Merkmale kennzeichnen einen Wein oder eine Speise als "vollmundig"?
"Vollmundig" beschreibt einen intensiven, reichhaltigen und harmonischen Geschmackseindruck. Ein Wein oder eine Speise gilt als "vollmundig", wenn sie eine hohe Konzentration an Aromen, eine gute Balance zwischen Süße, Säure und Tanninen sowie eine lange und angenehme Nachhaltigkeit im Mund aufweisen. Generell steht der Begriff für einen kräftigen und geschmacksintensiven Genuss. **
-
Was bedeutet es, wenn ein Wein als vollmundig beschrieben wird?
Ein Wein wird als vollmundig bezeichnet, wenn er eine reichhaltige und intensive Geschmacksfülle aufweist. Dies kann sich in Aromen von Früchten, Gewürzen oder anderen Nuancen äußern. Ein vollmundiger Wein hat eine angenehme Fülle im Mund und hinterlässt einen langanhaltenden Eindruck. **
Ähnliche Suchbegriffe für Vollmundig
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet es, wenn ein Getränk als "vollmundig" bezeichnet wird? Worauf bezieht sich dieser Begriff und wie kann man die Geschmacksrichtung eines Getränks als vollmundig beschreiben?
Wenn ein Getränk als "vollmundig" bezeichnet wird, bedeutet dies, dass es einen reichen und intensiven Geschmack hat, der den gesamten Mund ausfüllt. Der Begriff bezieht sich auf die Fülle und Tiefe des Geschmacks, der sowohl komplex als auch ausgewogen sein kann. Ein vollmundiges Getränk kann sich durch Aromen von Früchten, Gewürzen, Holz oder anderen Nuancen auszeichnen, die lange auf der Zunge nachklingen. **
-
Was versteht man unter dem Begriff "vollmundig" in Bezug auf Wein?
Vollmundig beschreibt einen Wein, der reichhaltig, intensiv und körperreich im Geschmack ist. Ein vollmundiger Wein hat eine hohe Konzentration an Aromen und eine angenehme Fülle im Mundgefühl. Er kann sowohl süße als auch herbe Noten aufweisen. **
-
Suche nach koffeinfreiem Kaffee, der würzig, dunkel, vollmundig und röstig ist.
Es gibt verschiedene koffeinfreie Kaffeesorten, die deinen Vorlieben entsprechen könnten. Schau nach entkoffeinierten Sorten aus Arabica-Bohnen, die oft würzig, dunkel und vollmundig sind. Achte auch auf die Röstung, da eine dunklere Röstung oft einen intensiveren Geschmack liefert. **
-
Was bedeutet es, wenn man von einer Person sagt, sie wäre vollmundig?
Wenn man sagt, eine Person sei vollmundig, bedeutet das, dass sie selbstbewusst und überzeugend ist. Sie äußert ihre Meinungen und Gedanken klar und deutlich. Oft wird diese Person als eloquent und charismatisch wahrgenommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.