Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wofür steht "n n"?
"N n" kann verschiedene Bedeutungen haben, je nach Kontext. Es könnte zum Beispiel für "nachname" stehen, um den Nachnamen einer Person anzugeben. Es könnte auch für "nicht bekannt" stehen, um anzuzeigen, dass eine Information nicht verfügbar oder nicht bekannt ist. Es könnte auch für "nicht normalisiert" stehen, um anzuzeigen, dass Daten oder Informationen nicht in eine standardisierte Form gebracht wurden. **
Wie lautet die Definition der Mengen n x n und n x n x n für die Menge der natürlichen Zahlen n? Bitte visualisieren Sie diese Mengen.
Die Menge n x n besteht aus geordneten Paaren natürlicher Zahlen (a, b), wobei a und b beide kleiner oder gleich n sind. Diese Menge kann als ein Quadrat mit n Reihen und n Spalten visualisiert werden. Die Menge n x n x n besteht aus geordneten Tripeln natürlicher Zahlen (a, b, c), wobei a, b und c alle kleiner oder gleich n sind. Diese Menge kann als ein dreidimensionaler Würfel mit n Reihen, n Spalten und n Ebenen visualisiert werden. **


Ähnliche Suchbegriffe für Synergon-Kompl-Calcarea-N
Top-Angebote
Produkte zum Begriff Synergon-Kompl-Calcarea-N:
-
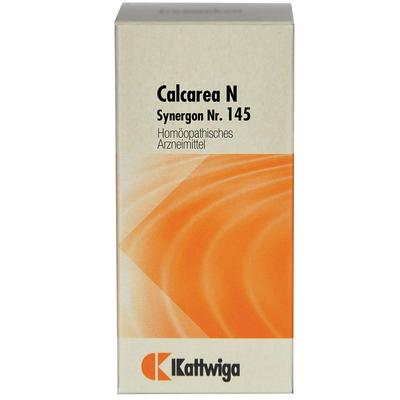
Synergon Komplex 145 Calcarea N Tabletten 100 StUnbenanntes Dokument Synergon 145 Calcarea N Tabletten Anwendungsgebiet Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung: Wirkstoffe: Acidum silicicum, Argentum nitricum, Natrium...12,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
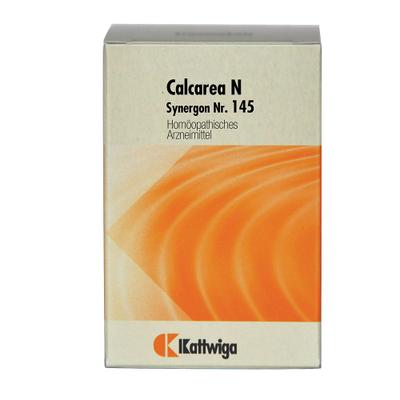
Synergon Komplex 145 Calcarea N Tabletten 200 StUnbenanntes Dokument SYNERGON 145 Calcarea N Tabletten Anwendungsgebiet Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung: Wirkstoffe: Acidum silicicum, Argentum nitricum, Natrium...23,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
-
Was bedeutet das "n" in N-Methylamphetamin?
Das "n" in N-Methylamphetamin steht für "N-". Dieser Buchstabe wird verwendet, um anzuzeigen, dass die Methylgruppe an das Stickstoffatom des Amphetamins gebunden ist. Es hilft, die genaue Position der Methylgruppe im Molekül zu kennzeichnen. **
-
Was ist die Zahlenmenge n und n?
Die Zahlenmenge n bezeichnet eine beliebige Menge von Zahlen. Die Schreibweise "n und n" ist nicht geläufig und könnte verschiedene Bedeutungen haben. Es könnte sich um eine Aufzählung zweier spezifischer Zahlen handeln oder um eine mathematische Operation, bei der n mit sich selbst verrechnet wird. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
-
N oder n-Stichprobe in der Statistik?
Eine N-Stichprobe in der Statistik bezieht sich auf eine Stichprobe, bei der alle Elemente der Grundgesamtheit berücksichtigt werden. Das bedeutet, dass die Stichprobe die gesamte Population repräsentiert. Eine n-Stichprobe hingegen ist eine Stichprobe, bei der nur eine Teilmenge der Population ausgewählt wird und nicht alle Elemente berücksichtigt werden. **

Wie zeigt man mit vollständiger Induktion, dass f(n) = a für alle m, n ∈ N, und f(m) = f(n) = f(m) = f(n) = a gilt?
Um zu zeigen, dass f(n) = a für alle n ∈ N gilt, kann man vollständige Induktion verwenden. Zuerst zeigt man den Induktionsanfang, also dass die Aussage für n = 1 gilt. Dann nimmt man an, dass die Aussage für ein beliebiges aber festes n gilt und zeigt, dass sie dann auch für n+1 gilt. Da die Aussage für n = 1 gilt und für n+1 gilt, folgt aus dem Prinzip der vollständigen Induktion, dass f(n) = a für alle n ∈ N gilt. **
Wie zeigt man mit vollständiger Induktion, dass f(n) = a für alle m, n ∈ N, und f(m) = f(n) = f(m) = f(n) = a gilt?
Um zu zeigen, dass f(n) = a für alle n ∈ N gilt, verwenden wir vollständige Induktion. Zuerst zeigen wir den Induktionsanfang, indem wir f(1) = a nachweisen. Dann nehmen wir an, dass f(k) = a für ein beliebiges k ∈ N gilt und zeigen, dass daraus f(k+1) = a folgt. Da f(m) = f(n) = f(m) = f(n) = a für alle m, n ∈ N gegeben ist, können wir f(k+1) = f(k) = f(k) = f(1) = a zeigen. Da der Induktionsanfang und der Induktionsschritt gezeigt wurden, folgt daraus, dass f(n) = a für alle n ∈ N gilt. **
Top-Angebote
Produkte zum Begriff Synergon-Kompl-Calcarea-N:
-
Synergon Kompl Calcarea N Nr.145 100 STWichtige Hinweise (Pflichtangaben): Synergon Komplex Calcarea N Nr.145, Tabletten. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält Lactose! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Synergon Komplex Calcarea N Nr.145, Tabletten, Homöopathisches Arzneimittel zur Anwendung bei Kindern über 12 Jahren und Erwachsenen Wirkstoffe: siehe Zusammensetzung Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat anwenden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Dieses Arzneimittel enthält Lactose: Bitte nehmen Sie es daher erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Da keine ausreichend dokumentierten Erfahrungen zur Anwendung in der Schwangerschaft und Stillzeit vorliegen, sollte das Arzneimittel nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen mit anderen Mitteln: keine bekannt Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dosierungsanleitung, Art und Dauer der Anwendung: Fragen Sie bei Ihrem Arzt, Apotheker oder homöopathisch erfahrenen Therapeuten nach, wenn Sie sich nicht sicher sind. Soweit nicht anders verordnet gilt für Erwachsene und Jugendliche ab 12 Jahren: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Zur Fortsetzung der Therapie wird empfohlenen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Einnahme dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt, Apotheker oder homöopathisch erfahrenen Therapeuten. Nebenwirkungen: keine bekannt Hinweis: Bei der Anwendung homöopathischer Arzneimittel können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweis und Angaben zur Haltbarkeit des Arzneimittels: Das Verfalldatum ist auf dem Behältnis und der äußeren Umhüllung aufgedruckt. Verwenden Sie dieses Arzneimittel nicht mehr nach diesem Datum. Nicht über 25°C lagern. Zusammensetzung: 1 Tablette enthält: arzneilich wirksame Bestandteile: Acidum silicicum Trit. D5 75 mg Argentum nitricum Trit. D5 25 mg Arsenum iodatum Trit. D5 25 mg Calcium fluoratum Trit. D2 25 mg Calcium iodatum Trit. D4 25 mg Natrium tetrachloroauratum Trit. D4 25 mg Kreosotum Trit. D4 25 mg Die Bestandteile 1 - 3 werden über eine Stufe gemeinsam potenziert. sonstige Bestandteile: Lactose, Kartoffelstärke, Magnesiumstearat Darreichungsform und Inhalt: 100, 200 Tabletten zum Zergehenlassen im Mund Pharmazeutischer Unternehmer und Hersteller: Kattwiga Arzneimittel GmbH Postfach 2567 48514 Nordhorn Telefon: ჽ (0)5921 7802 0 E-Mail: info@kattwiga.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2017. Quelle: Angaben der Packungsbeilage Stand: 10/202610,72 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Synergon 145 Calcarea N TablettenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Synergon 145 Calcarea N Tabletten sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,70 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Synergon Komplex 145 Calcarea N Tabletten 100 StUnbenanntes Dokument Synergon 145 Calcarea N Tabletten Anwendungsgebiet Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung: Wirkstoffe: Acidum silicicum, Argentum nitricum, Natrium...12,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Synergon Komplex 145 Calcarea N Tabletten 200 StUnbenanntes Dokument SYNERGON 145 Calcarea N Tabletten Anwendungsgebiet Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zusammensetzung: Wirkstoffe: Acidum silicicum, Argentum nitricum, Natrium...23,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür steht "n n"?
"N n" kann verschiedene Bedeutungen haben, je nach Kontext. Es könnte zum Beispiel für "nachname" stehen, um den Nachnamen einer Person anzugeben. Es könnte auch für "nicht bekannt" stehen, um anzuzeigen, dass eine Information nicht verfügbar oder nicht bekannt ist. Es könnte auch für "nicht normalisiert" stehen, um anzuzeigen, dass Daten oder Informationen nicht in eine standardisierte Form gebracht wurden. **
-
Wie lautet die Definition der Mengen n x n und n x n x n für die Menge der natürlichen Zahlen n? Bitte visualisieren Sie diese Mengen.
Die Menge n x n besteht aus geordneten Paaren natürlicher Zahlen (a, b), wobei a und b beide kleiner oder gleich n sind. Diese Menge kann als ein Quadrat mit n Reihen und n Spalten visualisiert werden. Die Menge n x n x n besteht aus geordneten Tripeln natürlicher Zahlen (a, b, c), wobei a, b und c alle kleiner oder gleich n sind. Diese Menge kann als ein dreidimensionaler Würfel mit n Reihen, n Spalten und n Ebenen visualisiert werden. **
-
Können Sie zeigen, dass diese Abbildung eine Bijektion ist: n x n -> n^m * 2^n+1 - 1?
Um zu zeigen, dass die Abbildung eine Bijektion ist, müssen wir zeigen, dass sie sowohl injektiv als auch surjektiv ist. Um die Injektivität zu zeigen, nehmen wir an, dass zwei verschiedene Elemente im Definitionsbereich der Abbildung auf dasselbe Element im Zielbereich abgebildet werden. Das würde bedeuten, dass zwei verschiedene n x n Matrizen auf dasselbe Element in n^m * 2^n+1 - 1 abgebildet werden, was jedoch nicht möglich ist. Daher ist die Abbildung injektiv. Um die Surjektivität zu zeigen, nehmen wir ein beliebiges Element im Zielbereich der Abbildung und zeigen, dass es ein entsprechendes Element im Definitionsbereich gibt, das darauf abgebildet wird. Da n^m * 2^n+1 - 1 eine größere **
-
Was bedeutet das "n" in N-Methylamphetamin?
Das "n" in N-Methylamphetamin steht für "N-". Dieser Buchstabe wird verwendet, um anzuzeigen, dass die Methylgruppe an das Stickstoffatom des Amphetamins gebunden ist. Es hilft, die genaue Position der Methylgruppe im Molekül zu kennzeichnen. **
Ähnliche Suchbegriffe für Synergon-Kompl-Calcarea-N
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Synergon Kompl Calcarea N Nr.145 200 STWichtige Hinweise (Pflichtangaben): Synergon Komplex Calcarea N Nr.145, Tabletten. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält Lactose! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Synergon Komplex Calcarea N Nr.145, Tabletten, Homöopathisches Arzneimittel zur Anwendung bei Kindern über 12 Jahren und Erwachsenen Wirkstoffe: siehe Zusammensetzung Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung des Arzneimittels fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat anwenden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Dieses Arzneimittel enthält Lactose: Bitte nehmen Sie es daher erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Da keine ausreichend dokumentierten Erfahrungen zur Anwendung in der Schwangerschaft und Stillzeit vorliegen, sollte das Arzneimittel nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen mit anderen Mitteln: keine bekannt Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dosierungsanleitung, Art und Dauer der Anwendung: Fragen Sie bei Ihrem Arzt, Apotheker oder homöopathisch erfahrenen Therapeuten nach, wenn Sie sich nicht sicher sind. Soweit nicht anders verordnet gilt für Erwachsene und Jugendliche ab 12 Jahren: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Zur Fortsetzung der Therapie wird empfohlenen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie weitere Fragen zur Einnahme dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt, Apotheker oder homöopathisch erfahrenen Therapeuten. Nebenwirkungen: keine bekannt Hinweis: Bei der Anwendung homöopathischer Arzneimittel können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweis und Angaben zur Haltbarkeit des Arzneimittels: Das Verfalldatum ist auf dem Behältnis und der äußeren Umhüllung aufgedruckt. Verwenden Sie dieses Arzneimittel nicht mehr nach diesem Datum. Nicht über 25°C lagern. Zusammensetzung: 1 Tablette enthält: arzneilich wirksame Bestandteile: Acidum silicicum Trit. D5 75 mg Argentum nitricum Trit. D5 25 mg Arsenum iodatum Trit. D5 25 mg Calcium fluoratum Trit. D2 25 mg Calcium iodatum Trit. D4 25 mg Natrium tetrachloroauratum Trit. D4 25 mg Kreosotum Trit. D4 25 mg Die Bestandteile 1 - 3 werden über eine Stufe gemeinsam potenziert. sonstige Bestandteile: Lactose, Kartoffelstärke, Magnesiumstearat Darreichungsform und Inhalt: 100, 200 Tabletten zum Zergehenlassen im Mund Pharmazeutischer Unternehmer und Hersteller: Kattwiga Arzneimittel GmbH Postfach 2567 48514 Nordhorn Telefon: ჽ (0)5921 7802 0 E-Mail: info@kattwiga.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2017. Quelle: Angaben der Packungsbeilage Stand: 10/202617,68 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Zahlenmenge n und n?
Die Zahlenmenge n bezeichnet eine beliebige Menge von Zahlen. Die Schreibweise "n und n" ist nicht geläufig und könnte verschiedene Bedeutungen haben. Es könnte sich um eine Aufzählung zweier spezifischer Zahlen handeln oder um eine mathematische Operation, bei der n mit sich selbst verrechnet wird. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
-
N oder n-Stichprobe in der Statistik?
Eine N-Stichprobe in der Statistik bezieht sich auf eine Stichprobe, bei der alle Elemente der Grundgesamtheit berücksichtigt werden. Das bedeutet, dass die Stichprobe die gesamte Population repräsentiert. Eine n-Stichprobe hingegen ist eine Stichprobe, bei der nur eine Teilmenge der Population ausgewählt wird und nicht alle Elemente berücksichtigt werden. **
-
Wie zeigt man mit vollständiger Induktion, dass f(n) = a für alle m, n ∈ N, und f(m) = f(n) = f(m) = f(n) = a gilt?
Um zu zeigen, dass f(n) = a für alle n ∈ N gilt, kann man vollständige Induktion verwenden. Zuerst zeigt man den Induktionsanfang, also dass die Aussage für n = 1 gilt. Dann nimmt man an, dass die Aussage für ein beliebiges aber festes n gilt und zeigt, dass sie dann auch für n+1 gilt. Da die Aussage für n = 1 gilt und für n+1 gilt, folgt aus dem Prinzip der vollständigen Induktion, dass f(n) = a für alle n ∈ N gilt. **
-
Wie zeigt man mit vollständiger Induktion, dass f(n) = a für alle m, n ∈ N, und f(m) = f(n) = f(m) = f(n) = a gilt?
Um zu zeigen, dass f(n) = a für alle n ∈ N gilt, verwenden wir vollständige Induktion. Zuerst zeigen wir den Induktionsanfang, indem wir f(1) = a nachweisen. Dann nehmen wir an, dass f(k) = a für ein beliebiges k ∈ N gilt und zeigen, dass daraus f(k+1) = a folgt. Da f(m) = f(n) = f(m) = f(n) = a für alle m, n ∈ N gegeben ist, können wir f(k+1) = f(k) = f(k) = f(1) = a zeigen. Da der Induktionsanfang und der Induktionsschritt gezeigt wurden, folgt daraus, dass f(n) = a für alle n ∈ N gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.