Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie verbuche ich Zahlungen in der Buchhaltung für Rechnungen und Leistungen?
Zahlungen für Rechnungen und Leistungen werden in der Buchhaltung als Einnahmen verbucht. Dabei wird der Betrag auf das entsprechende Erlöskonto gebucht, das dem Geschäftsbereich oder der Art der erbrachten Leistung entspricht. Gleichzeitig wird der offene Posten der Rechnung als bezahlt markiert und der Betrag auf das entsprechende Verbindlichkeitenkonto reduziert. **
Welche Möglichkeiten der Verrechnung von offenen Rechnungen gibt es in der Buchhaltung?
In der Buchhaltung können offene Rechnungen durch Zahlungseingänge verrechnet werden. Alternativ können sie auch durch Gutschriften oder Abschreibungen ausgeglichen werden. Eine weitere Möglichkeit ist die Verrechnung durch Verrechnungskonten oder Verrechnungsschecks. **
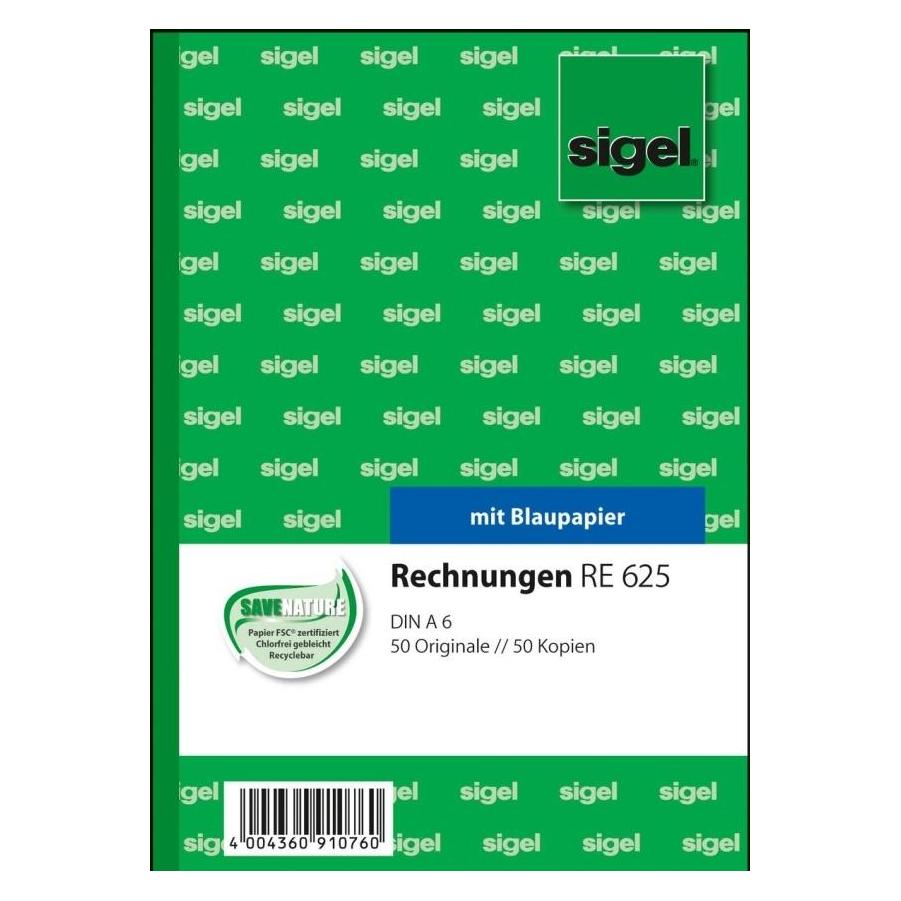

Ähnliche Suchbegriffe für Sigel-Rechnungen-RE625
Top-Angebote
Produkte zum Begriff Sigel-Rechnungen-RE625:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie kann die Einführung von E-Rechnungen in einem Unternehmen die Effizienz der Buchhaltung und den Arbeitsaufwand für das Verwalten von Rechnungen verbessern?
Die Einführung von E-Rechnungen ermöglicht eine automatisierte Verarbeitung von Rechnungen, was zu einer schnelleren Bearbeitung und weniger manuellem Aufwand führt. Durch die elektronische Archivierung und einfache Suche nach Rechnungen können Fehler reduziert und die Transparenz verbessert werden. Zudem können Kosten gesenkt werden, da weniger Papier und Druckertinte benötigt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
-
Sind Rechnungen Pflicht?
Ja, Rechnungen sind in vielen Fällen Pflicht. Sie dienen als Nachweis für getätigte Transaktionen und sind wichtig für die Buchhaltung und Steuererklärung. Unternehmen sind gesetzlich verpflichtet, Rechnungen auszustellen und aufzubewahren. Auch Privatpersonen sollten Rechnungen für größere Anschaffungen oder Dienstleistungen aufbewahren, um im Falle von Reklamationen oder Garantieansprüchen abgesichert zu sein. In einigen Ländern gelten spezielle Regelungen für die Ausstellung von Rechnungen, daher ist es ratsam, sich über die jeweiligen Vorschriften zu informieren. Letztendlich bieten Rechnungen sowohl dem Verkäufer als auch dem Käufer Sicherheit und Transparenz. **

Wie kann man verhindern, dass unbezahlte Rechnungen die Finanzen eines Unternehmens belasten? Welche Schritte sollten unternommen werden, um unbezahlte Rechnungen zu vermeiden?
Um unbezahlte Rechnungen zu verhindern, sollte das Unternehmen klare Zahlungsbedingungen festlegen und diese transparent kommunizieren. Zudem ist es wichtig, regelmäßig die Zahlungseingänge zu überwachen und bei Zahlungsverzug schnell zu reagieren. Ein effektives Forderungsmanagement, wie Mahnungen und Inkassoverfahren, kann helfen, offene Rechnungen einzutreiben und die Finanzen des Unternehmens zu schützen. **
Was sind die Vorteile elektronischer Rechnungen im Vergleich zu papierbasierten Rechnungen?
Elektronische Rechnungen sind umweltfreundlicher, da kein Papier verbraucht wird. Sie sind schneller und kostengünstiger zu versenden und zu verarbeiten. Zudem lassen sie sich einfacher archivieren und schneller wiederfinden. **
Top-Angebote
Produkte zum Begriff Sigel-Rechnungen-RE625:
-
Sigel Formularbuch »Rechnung« RE625 weiß, 14.8x10.5 cmFormularbuch »Rechnung« RE625, Anwendungsbereich: Rechnung, Chlorfrei: Ja, Holzfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A6 quer, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: mit Feld für Steuernummer und Umsatzsteuer-ID-Nr., 2. Blatt ohne Perforation zum Verbleib im Buch, Breite: 148 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, Papiergewicht: 60 g/m2, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung3,27 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbuche ich Zahlungen in der Buchhaltung für Rechnungen und Leistungen?
Zahlungen für Rechnungen und Leistungen werden in der Buchhaltung als Einnahmen verbucht. Dabei wird der Betrag auf das entsprechende Erlöskonto gebucht, das dem Geschäftsbereich oder der Art der erbrachten Leistung entspricht. Gleichzeitig wird der offene Posten der Rechnung als bezahlt markiert und der Betrag auf das entsprechende Verbindlichkeitenkonto reduziert. **
-
Welche Möglichkeiten der Verrechnung von offenen Rechnungen gibt es in der Buchhaltung?
In der Buchhaltung können offene Rechnungen durch Zahlungseingänge verrechnet werden. Alternativ können sie auch durch Gutschriften oder Abschreibungen ausgeglichen werden. Eine weitere Möglichkeit ist die Verrechnung durch Verrechnungskonten oder Verrechnungsschecks. **
-
Wie kann die Einführung von E-Rechnungen in einem Unternehmen die Effizienz der Buchhaltung und den Arbeitsaufwand für das Verwalten von Rechnungen verbessern?
Die Einführung von E-Rechnungen ermöglicht eine automatisierte Verarbeitung von Rechnungen, was zu einer schnelleren Bearbeitung und weniger manuellem Aufwand führt. Durch die elektronische Archivierung und einfache Suche nach Rechnungen können Fehler reduziert und die Transparenz verbessert werden. Zudem können Kosten gesenkt werden, da weniger Papier und Druckertinte benötigt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
Ähnliche Suchbegriffe für Sigel-Rechnungen-RE625
-
Sind Rechnungen Verbindlichkeiten?
Sind Rechnungen Verbindlichkeiten? Rechnungen sind keine Verbindlichkeiten, sondern lediglich eine Aufstellung der erbrachten Leistungen oder Waren, die bezahlt werden müssen. Sie dienen als Nachweis für getätigte Transaktionen und sind ein wichtiger Bestandteil der Buchhaltung. Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat und in der Bilanz ausgewiesen werden. Es ist wichtig, Rechnungen zeitnah zu begleichen, um keine Verbindlichkeiten entstehen zu lassen und die Liquidität des Unternehmens zu gewährleisten. **
-
Sind Rechnungen Pflicht?
Ja, Rechnungen sind in vielen Fällen Pflicht. Sie dienen als Nachweis für getätigte Transaktionen und sind wichtig für die Buchhaltung und Steuererklärung. Unternehmen sind gesetzlich verpflichtet, Rechnungen auszustellen und aufzubewahren. Auch Privatpersonen sollten Rechnungen für größere Anschaffungen oder Dienstleistungen aufbewahren, um im Falle von Reklamationen oder Garantieansprüchen abgesichert zu sein. In einigen Ländern gelten spezielle Regelungen für die Ausstellung von Rechnungen, daher ist es ratsam, sich über die jeweiligen Vorschriften zu informieren. Letztendlich bieten Rechnungen sowohl dem Verkäufer als auch dem Käufer Sicherheit und Transparenz. **
-
Wie kann man verhindern, dass unbezahlte Rechnungen die Finanzen eines Unternehmens belasten? Welche Schritte sollten unternommen werden, um unbezahlte Rechnungen zu vermeiden?
Um unbezahlte Rechnungen zu verhindern, sollte das Unternehmen klare Zahlungsbedingungen festlegen und diese transparent kommunizieren. Zudem ist es wichtig, regelmäßig die Zahlungseingänge zu überwachen und bei Zahlungsverzug schnell zu reagieren. Ein effektives Forderungsmanagement, wie Mahnungen und Inkassoverfahren, kann helfen, offene Rechnungen einzutreiben und die Finanzen des Unternehmens zu schützen. **
-
Was sind die Vorteile elektronischer Rechnungen im Vergleich zu papierbasierten Rechnungen?
Elektronische Rechnungen sind umweltfreundlicher, da kein Papier verbraucht wird. Sie sind schneller und kostengünstiger zu versenden und zu verarbeiten. Zudem lassen sie sich einfacher archivieren und schneller wiederfinden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.