Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum heißt der Sauerstoff Sauerstoff?
Der Name "Sauerstoff" stammt von dem deutschen Chemiker Carl Wilhelm Scheele, der das Gas im 18. Jahrhundert entdeckte. Er nannte es "Sauerstoff" aufgrund seiner Annahme, dass dieser Stoff die Ursache für die Säurebildung in Verbindungen sei. Der Begriff "sauer" bezieht sich hierbei auf den sauren Geschmack, den viele Säuren aufweisen. Obwohl Sauerstoff selbst nicht sauer schmeckt, wurde der Name beibehalten, um die Rolle des Elements in der Säurebildung zu betonen. Letztendlich wurde der Name "Sauerstoff" international übernommen und wird bis heute verwendet. **
Mit Sauerstoff.
Wie atmen die meisten Lebewesen? Mit Sauerstoff. Sauerstoff ist für die Zellatmung notwendig, um Energie zu produzieren. Durch die Atmung gelangt der Sauerstoff in die Lunge und von dort aus ins Blut, wo er zu den Zellen transportiert wird. Ohne Sauerstoff könnten Lebewesen nicht überleben, da sie nicht genügend Energie produzieren könnten. **

Ähnliche Suchbegriffe für Sauerstoff
Top-Angebote
Produkte zum Begriff Sauerstoff:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Schwimmt Sauerstoff?
Nein, Sauerstoff ist ein Gas und hat daher keine spezifische Dichte, um zu schwimmen. Es kann sich jedoch in Wasser oder anderen Flüssigkeiten lösen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Ist Sauerstoff eine Molekülsubstanz oder aus welchen Teilchen besteht Sauerstoff?
Sauerstoff ist eine Molekülsubstanz, die aus zwei Sauerstoffatomen besteht. Es wird durch die chemische Formel O2 dargestellt. **
-
Wann brennt Sauerstoff?
Sauerstoff selbst brennt nicht, da er ein Oxidationsmittel ist und zur Verbrennung anderer Stoffe benötigt wird. Wenn genügend Sauerstoff vorhanden ist, können brennbare Materialien wie Holz, Papier oder Benzin in Gegenwart von Hitze oder einer Flamme verbrennen. In solchen Fällen reagiert der Sauerstoff mit dem brennbaren Material und setzt Energie in Form von Wärme und Licht frei. Es entsteht eine chemische Reaktion, die als Verbrennung bezeichnet wird. Daher ist es nicht korrekt zu sagen, dass Sauerstoff selbst brennt, sondern er unterstützt und ermöglicht die Verbrennung anderer Stoffe. **

Wie reagiert Sauerstoff?
Sauerstoff reagiert normalerweise sehr schnell und heftig mit anderen Elementen oder Verbindungen, insbesondere mit brennbaren Materialien. Diese Reaktion wird als Oxidation bezeichnet und kann zu Verbrennung führen. Sauerstoff kann auch mit Metallen reagieren, um Metalloxide zu bilden. In der Natur reagiert Sauerstoff mit vielen organischen Materialien, was zu Verwitterung und Zersetzung führen kann. Wie reagiert Sauerstoff in deinem spezifischen Kontext? **
Kann Sauerstoff explodieren?
Kann Sauerstoff explodieren? Ja, Sauerstoff selbst ist nicht brennbar, aber er kann die Verbrennung von anderen Materialien unterstützen. Wenn Sauerstoff mit brennbaren Materialien wie Benzin oder Holz in Kontakt kommt und eine ausreichende Menge vorhanden ist, kann es zu einer Explosion kommen. Dies geschieht, wenn die Mischung aus Sauerstoff und Brennstoff in einem bestimmten Verhältnis vorliegt und eine Zündquelle vorhanden ist. In solchen Fällen kann Sauerstoff also indirekt an einer Explosion beteiligt sein, aber er selbst explodiert nicht. **
Top-Angebote
Produkte zum Begriff Sauerstoff:
-
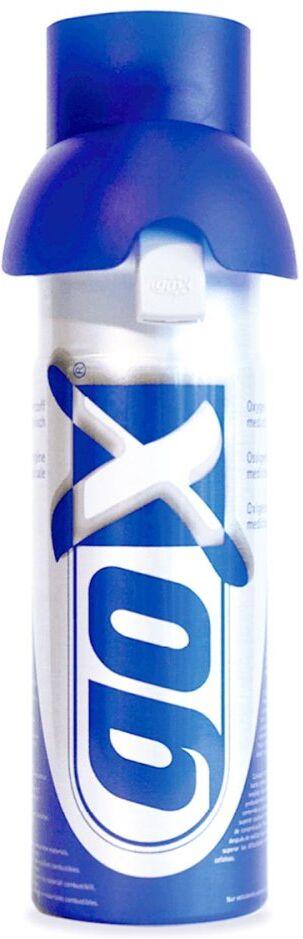
ALLPHARM Sauerstoff InhalationsdoseAnwendungsgebiet von Sauerstoff InhalationsdoseMit der Sauerstoff Inhalationsdose unterstützen Sie Ihren Körper bei Kopfschmerzen, Stress, Erschöpfung und Konzentrationsschwäche. Die praktische Dose ist besonders leicht und kompakt – perfekt für den schnellen Einsatz unterwegs, im Büro, auf Reisen oder auch Zuhause. Durch die unmittelbare Steigerung des Sauerstoffgehaltes im Blut kann medizinischer Sauerstoff auch im Sport zu einer Leistungssteigerung und mehr Vitalität führen.Wirkstoffe / Inhaltsstoffe / ZutatenSauerstoff Inhalationsdose enthält:SauerstoffGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Sauerstoff Inhalationsdose:5 bis 15 Atemzüge pro Anwendung. Sauerstoff Inhalationsdose können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,33 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt der Sauerstoff Sauerstoff?
Der Name "Sauerstoff" stammt von dem deutschen Chemiker Carl Wilhelm Scheele, der das Gas im 18. Jahrhundert entdeckte. Er nannte es "Sauerstoff" aufgrund seiner Annahme, dass dieser Stoff die Ursache für die Säurebildung in Verbindungen sei. Der Begriff "sauer" bezieht sich hierbei auf den sauren Geschmack, den viele Säuren aufweisen. Obwohl Sauerstoff selbst nicht sauer schmeckt, wurde der Name beibehalten, um die Rolle des Elements in der Säurebildung zu betonen. Letztendlich wurde der Name "Sauerstoff" international übernommen und wird bis heute verwendet. **
-
Mit Sauerstoff.
Wie atmen die meisten Lebewesen? Mit Sauerstoff. Sauerstoff ist für die Zellatmung notwendig, um Energie zu produzieren. Durch die Atmung gelangt der Sauerstoff in die Lunge und von dort aus ins Blut, wo er zu den Zellen transportiert wird. Ohne Sauerstoff könnten Lebewesen nicht überleben, da sie nicht genügend Energie produzieren könnten. **
-
Schwimmt Sauerstoff?
Nein, Sauerstoff ist ein Gas und hat daher keine spezifische Dichte, um zu schwimmen. Es kann sich jedoch in Wasser oder anderen Flüssigkeiten lösen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Ähnliche Suchbegriffe für Sauerstoff
-
Ist Sauerstoff eine Molekülsubstanz oder aus welchen Teilchen besteht Sauerstoff?
Sauerstoff ist eine Molekülsubstanz, die aus zwei Sauerstoffatomen besteht. Es wird durch die chemische Formel O2 dargestellt. **
-
Wann brennt Sauerstoff?
Sauerstoff selbst brennt nicht, da er ein Oxidationsmittel ist und zur Verbrennung anderer Stoffe benötigt wird. Wenn genügend Sauerstoff vorhanden ist, können brennbare Materialien wie Holz, Papier oder Benzin in Gegenwart von Hitze oder einer Flamme verbrennen. In solchen Fällen reagiert der Sauerstoff mit dem brennbaren Material und setzt Energie in Form von Wärme und Licht frei. Es entsteht eine chemische Reaktion, die als Verbrennung bezeichnet wird. Daher ist es nicht korrekt zu sagen, dass Sauerstoff selbst brennt, sondern er unterstützt und ermöglicht die Verbrennung anderer Stoffe. **
-
Wie reagiert Sauerstoff?
Sauerstoff reagiert normalerweise sehr schnell und heftig mit anderen Elementen oder Verbindungen, insbesondere mit brennbaren Materialien. Diese Reaktion wird als Oxidation bezeichnet und kann zu Verbrennung führen. Sauerstoff kann auch mit Metallen reagieren, um Metalloxide zu bilden. In der Natur reagiert Sauerstoff mit vielen organischen Materialien, was zu Verwitterung und Zersetzung führen kann. Wie reagiert Sauerstoff in deinem spezifischen Kontext? **
-
Kann Sauerstoff explodieren?
Kann Sauerstoff explodieren? Ja, Sauerstoff selbst ist nicht brennbar, aber er kann die Verbrennung von anderen Materialien unterstützen. Wenn Sauerstoff mit brennbaren Materialien wie Benzin oder Holz in Kontakt kommt und eine ausreichende Menge vorhanden ist, kann es zu einer Explosion kommen. Dies geschieht, wenn die Mischung aus Sauerstoff und Brennstoff in einem bestimmten Verhältnis vorliegt und eine Zündquelle vorhanden ist. In solchen Fällen kann Sauerstoff also indirekt an einer Explosion beteiligt sein, aber er selbst explodiert nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.