Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was versteht man unter Referenzpunkt?
Was versteht man unter Referenzpunkt? Ein Referenzpunkt ist ein festgelegter Punkt oder eine Position, von der aus andere Positionen oder Entfernungen gemessen werden. Er dient als Bezugspunkt, um die Lage oder den Abstand von Objekten oder Punkten zu bestimmen. Referenzpunkte werden häufig in der Geometrie, Kartografie, Navigation und anderen Bereichen verwendet, um genaue Messungen und Positionen zu ermöglichen. Sie können sowohl physische Punkte wie Gebäude oder Landmarken als auch abstrakte Punkte wie Koordinatensysteme oder Nullpunkte sein. Insgesamt sind Referenzpunkte entscheidend, um eine einheitliche und präzise Kommunikation über Positionen und Entfernungen zu gewährleisten. **
Fährt man bei einer CNC-Fräsmaschine zuerst den Nullpunkt oder zuerst den Referenzpunkt an?
Bei einer CNC-Fräsmaschine fährt man zuerst den Referenzpunkt an, um die genaue Position der Maschine zu bestimmen. Anschließend kann der Nullpunkt festgelegt werden, von dem aus die Bearbeitung startet. Der Referenzpunkt dient als Ausgangspunkt für die genaue Positionierung der Werkstücke. **
Ähnliche Suchbegriffe für Referenzpunkt
Top-Angebote
Produkte zum Begriff Referenzpunkt:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Top-Angebote
Produkte zum Begriff Referenzpunkt:
-
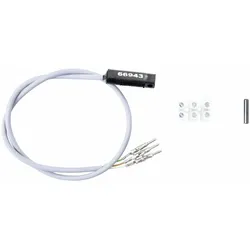
Marantec Referenzpunkt-Schalter, Comfort 850, 851Marantec Referenzpunkt-Schalter, Comfort 850, 851 – Original Referenzpunktsensor für präzise Torsteuerung Lieferumfang 1 x Referenzpunktsensor mit 470 mm Kabel Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 ist ein hochwertiges Original-Ersatzteil für die zuverlässige Positionsbestimmung und Steuerung verschiedener Marantec Torantriebssysteme. Als wichtiger Bestandteil der Antriebselektronik sorgt der Referenzpunktsensor dafür, dass die Steuerung jederzeit die exakte Position des Tores erkennt und präzise Fahrbefehle ausführen kann. Besonders bei automatisierten Toranlagen ist eine genaue Referenzpunkt-Erfassung entscheidend für einen sicheren und störungsfreien Betrieb. Mit dem Marantec Referenzpunkt-Schalter, Comfort 850, 851 setzen Sie auf bewährte Herstellerqualität und stellen die volle Funktionalität Ihrer Toranlage langfristig sicher. Bei Scheurich24 erhalten Sie dieses Original-Ersatzteil für eine professionelle Wartung, Reparatur oder Instandsetzung Ihres Marantec Antriebssystems. Präzise Positionsbestimmung für maximale Betriebssicherheit Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 übernimmt eine zentrale Aufgabe innerhalb der Torsteuerung. Er erfasst den Referenzpunkt des Tores und übermittelt die entsprechenden Informationen an die Steuerungseinheit. Dadurch kann die Anlage die Endlagen exakt bestimmen und Fahrbewegungen präzise ausführen. Ein fehlerfrei arbeitender Referenzpunktsensor trägt wesentlich zur Betriebssicherheit bei und unterstützt einen zuverlässigen Torlauf im täglichen Einsatz. Durch die Verwendung eines originalen Marantec Ersatzteils wird die volle Kompatibilität mit den vorgesehenen Systemen gewährleistet. Original Marantec Qualität für langlebige Funktion Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 wurde speziell für die Anforderungen moderner Torantriebe entwickelt. Hochwertige Materialien und eine präzise Verarbeitung sorgen für eine lange Lebensdauer und eine dauerhaft zuverlässige Funktion. Als Original-Ersatzteil erfüllt der Sensor die hohen Qualitätsstandards von Marantec und bietet eine optimale Abstimmung auf die vorhandene Antriebstechnik. Dies reduziert das Risiko von Fehlfunktionen und trägt zur langfristigen Werterhaltung Ihrer Toranlage bei. Technische Details im Überblick Hersteller: Marantec Produkttyp: Referenzpunktsensor / Referenzpunkt-Schalter Kabellänge: 470 mm Ausführung: Original Marantec Ersatzteil Geeignet für: Comfort 560, 850, 850 S, 851, 851 S, 860, 860 S, 861 und 861 S Zusätzlich passend für: Parc 200 mit Control x.82 Breite Kompatibilität für zahlreiche Marantec Systeme Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 ist mit einer Vielzahl von Marantec Torantrieben kompatibel. Dadurch eignet sich dieses Ersatzteil ideal für Reparaturen und Wartungsarbeiten an unterschiedlichen Anlagen. Dank der exakten Abstimmung auf die jeweiligen Steuerungs- und Antriebssysteme kann der Sensor problemlos integriert werden. Dies vereinfacht den Austausch und sorgt für eine schnelle Wiederherstellung der vollständigen Funktionsfähigkeit Ihrer Toranlage. Ideal für Wartung, Reparatur und Werterhalt Defekte oder verschlissene Sensoren können die Funktion einer automatisierten Toranlage erheblich beeinträchtigen. Mit dem Marantec Referenzpunkt-Schalter, Comfort 850, 851 lässt sich die ursprüngliche Präzision der Torsteuerung wiederherstellen. Durch den gezielten Austausch des Sensors vermeiden Sie unnötige Folgeschäden und sorgen für einen sicheren Betrieb Ihrer Anlage. Die Verwendung eines Original-Ersatzteils unterstützt zudem die langfristige Werterhaltung und Zuverlässigkeit des gesamten Systems. Jetzt den Marantec Referenzpunkt-Schalter, Comfort 850, 851 bei Scheurich24 bestellen Verlassen Sie sich bei der Wartung und Reparatur Ihres Torantriebs auf originale Marantec Qualität. Der Marantec Referenzpunkt-Schalter, Comfort 850, 851 überzeugt durch hohe Präzision, optimale Passgenauigkeit und langlebige Zuverlässigkeit. Bestellen Sie jetzt bei Scheurich24 und sichern Sie sich ein hochwertiges Original-Ersatzteil für den dauerhaft sicheren und störungsfreien Betrieb Ihrer Marantec Toranlage.19,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung als wesentlicher Referenzpunkt der Thematik 'Arbeitsmigration' - am Beispiel der Schlüsselkräfte-Regelung in Österreich, Taschenbuch vonGesetzgebung Als Wesentlicher Referenzpunkt Der Thematik 'arbeitsmigration' - Am Beispiel Der Schlüsselkräfte-regelung In Österreich, Taschenbuch Von Petra Sodtke, Grin, 978-3-640-98881-5, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Referenzpunkt?
Was versteht man unter Referenzpunkt? Ein Referenzpunkt ist ein festgelegter Punkt oder eine Position, von der aus andere Positionen oder Entfernungen gemessen werden. Er dient als Bezugspunkt, um die Lage oder den Abstand von Objekten oder Punkten zu bestimmen. Referenzpunkte werden häufig in der Geometrie, Kartografie, Navigation und anderen Bereichen verwendet, um genaue Messungen und Positionen zu ermöglichen. Sie können sowohl physische Punkte wie Gebäude oder Landmarken als auch abstrakte Punkte wie Koordinatensysteme oder Nullpunkte sein. Insgesamt sind Referenzpunkte entscheidend, um eine einheitliche und präzise Kommunikation über Positionen und Entfernungen zu gewährleisten. **
-
Fährt man bei einer CNC-Fräsmaschine zuerst den Nullpunkt oder zuerst den Referenzpunkt an?
Bei einer CNC-Fräsmaschine fährt man zuerst den Referenzpunkt an, um die genaue Position der Maschine zu bestimmen. Anschließend kann der Nullpunkt festgelegt werden, von dem aus die Bearbeitung startet. Der Referenzpunkt dient als Ausgangspunkt für die genaue Positionierung der Werkstücke. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Ähnliche Suchbegriffe für Referenzpunkt
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DATEV Buchhaltung im Überblick, Taschenbuch von Elmar Goldstein, FVSR Fachverlag für Steuern und Recht, 978-3-941729-09-4Datev Buchhaltung Im Überblick, Taschenbuch Von Elmar Goldstein, Fvsr Fachverlag Für Steuern Und Recht, 978-3-941729-09-4, Seitenanzahl: 10415,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Demokratieprinzip und Internationales Steuerrecht, Fachbücher von Tim Niklas DapprichDas Fachbuch "Demokratieprinzip und Internationales Steuerrecht" von Tim Niklas Dapprich untersucht die Herausforderungen, die das internationale Steuerrecht im Hinblick auf die Legitimation und Repräsentation im Kontext des deutschen Demokratieprinzips mit sich bringt. Es wird die enge Verbindung zwischen Besteuerung und Demokratie beleuchtet und Defizite im internationalen Steuerrecht aufgezeigt, die die Umsetzung des Demokratieprinzips beeinträchtigen. Der Autor, der über umfangreiche Erfahrungen im Bereich des internationalen Steuerrechts verfügt, entwickelt in diesem Werk Ansätze zur Verbesserung der bestehenden Systeme. Die Analyse ist sowohl für Fachleute als auch für Studierende von Interesse, die sich mit den komplexen Wechselwirkungen zwischen Steuerrecht und demokratischen Prinzipien auseinandersetzen möchten.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.