Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie viel sind 25 cm² mal 25 cm²?
25 cm² mal 25 cm² ergibt 625 cm². **
Was ergibt 25 cm mal 8 cm?
25 cm mal 8 cm ergibt 200 cm². **

Ähnliche Suchbegriffe für RXV1000A-25-cm-10
Top-Angebote
Produkte zum Begriff RXV1000A-25-cm-10:
-
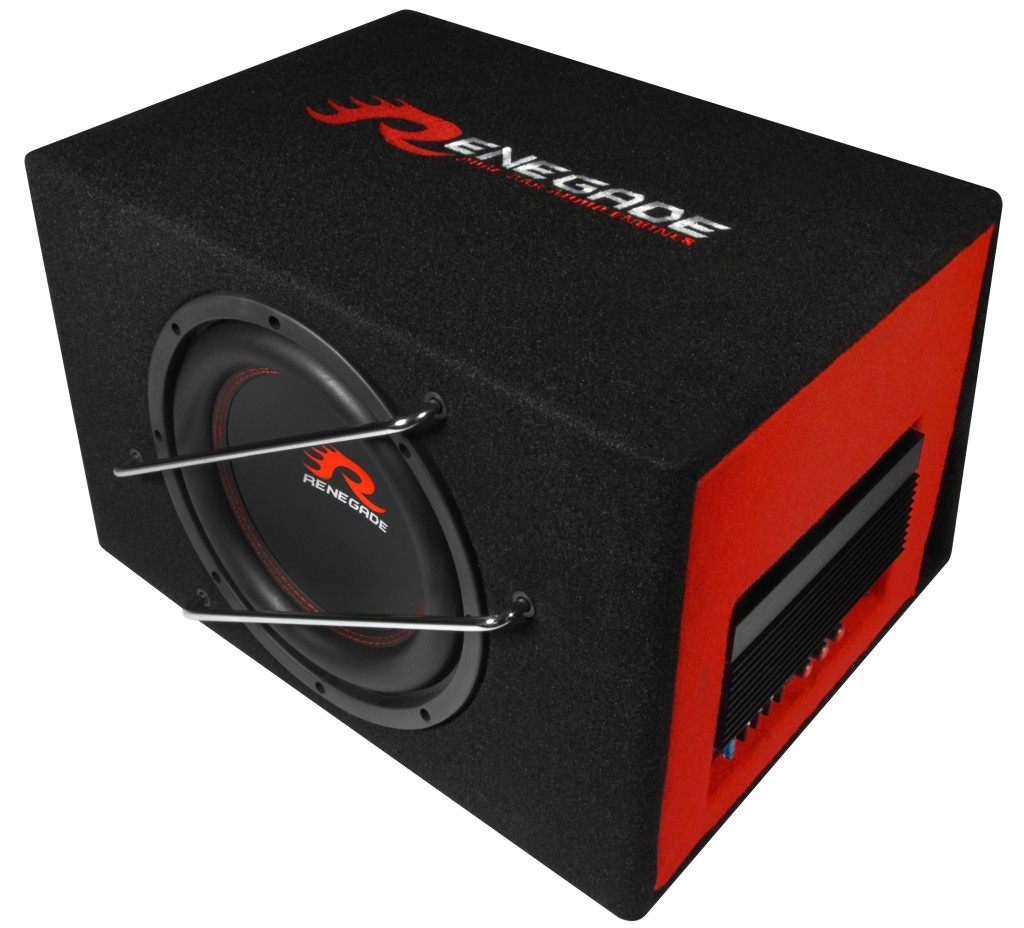
Renegade RXV1000A Auto-Subwoofer aktiv 400 W10' (25 cm) Aktiv-Bassreflexbox • integrierte Class A/B Endstufe mit 400 Watt max. • High/Low-Eingänge mit AutoTurn On • Cinch-Eingänge • Tiefpassfilter 30-250 Hz • stufenlos regelbarer Bass-Boost 0-12 dB179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Starpak 10 Kupferlappen 25 cm x 25 cmKupferlappen - 25 cm x 25 cm - sehr langlebig und beidseitig nutzbar - empfindliche Oberflächen bitte vorher aus Kratzempfindlichkeit testen - nach Gebrauch mit klarem Wasser auswaschen - nicht permanent im Wasser liegen lassen Auch Gartenwerkzeuge aus rostfreiem Stahl, Grillzubehör und -rost können damit sehr gut gereinigt werden.44,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Schuhgröße 25 cm?
Welche Schuhgröße entspricht einer Fußlänge von 25 cm? Die Schuhgröße variiert je nach Hersteller und Land, daher ist es wichtig, die genaue Länge des Fußes zu kennen, um die richtige Größe zu finden. Es wird empfohlen, den Fuß am Abend zu messen, da er im Laufe des Tages leicht anschwellen kann. Es ist auch ratsam, beim Schuhkauf auf die Größentabelle des jeweiligen Herstellers zu achten, um die passende Größe zu finden. Letztendlich ist es wichtig, dass der Schuh gut passt, um Komfort und Unterstützung für den Fuß zu gewährleisten. **
-
Wie viel sind 25 cm plus 15 cm?
25 cm plus 15 cm ergibt 40 cm. **
-
Ist man mit 10 cm Absätzen auch 10 cm größer?
Ja, wenn man Schuhe mit 10 cm Absätzen trägt, ist man in der Regel auch 10 cm größer. Die Absatzhöhe wird zur Körpergröße hinzugefügt, da sie die Position der Füße erhöht. Allerdings sollte beachtet werden, dass dies nur eine vorübergehende Veränderung ist und die tatsächliche Körpergröße unverändert bleibt. **
-
Sind 10 cm klein?
10 cm kann als klein betrachtet werden, je nachdem, worauf es sich bezieht. Im Vergleich zu anderen Längenmaßen wie Metern oder Kilometern ist es relativ klein. Wenn es jedoch um Objekte oder Gegenstände geht, kann 10 cm als durchschnittlich oder sogar groß angesehen werden. Es hängt also von der Kontext ab. **


Ist 10 cm viel?
Ob 10 cm viel ist, hängt vom Kontext ab. Im Vergleich zu einem winzigen Insekt ist 10 cm groß, während es im Vergleich zu einem Baum oder einem Gebäude klein ist. Es ist wichtig, die Größe in Bezug auf das zu betrachten, worüber gesprochen wird. **
Welche Stadt sinkt jährlich um 25 cm?
"Welche Stadt sinkt jährlich um 25 cm?" Diese Frage bezieht sich auf Venedig, eine Stadt in Italien, die für ihre Kanäle und historischen Gebäude bekannt ist. Aufgrund des Absinkens des Grundwasserspiegels und des Gewichts der Gebäude sinkt Venedig jedes Jahr um etwa 25 cm. Dieses Phänomen, das als Subsidenz bezeichnet wird, stellt eine ernsthafte Bedrohung für die Stadt dar, da sie zunehmend von Überschwemmungen bedroht ist. Maßnahmen wie der Bau von Flutschutzwänden und die Regulierung des Tourismus werden ergriffen, um Venedig vor weiterem Absinken zu schützen. **
Top-Angebote
Produkte zum Begriff RXV1000A-25-cm-10:
-
RXV1000A 25 cm (10") AktivsystemRXV1000A 25 cm (10") Aktivsystem Technische Daten 25 cm Subwoofer 200 Watt RMS 400 Watt Max. 460 x 300 x 360/310 mm Merkmale: Eingangspegel-Regler Bass Boost 0-12dB Tiefpass-Filter 30 - 250 Hz Cinch/RCA-Eingänge Hochpegel-Eingänge Automatische Einschaltfunktion Teppichbezug mit Logostick MDF Bassreflex-Gehäuse199,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Renegade RXV1000A Auto-Subwoofer aktiv 400 W10' (25 cm) Aktiv-Bassreflexbox • integrierte Class A/B Endstufe mit 400 Watt max. • High/Low-Eingänge mit AutoTurn On • Cinch-Eingänge • Tiefpassfilter 30-250 Hz • stufenlos regelbarer Bass-Boost 0-12 dB179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel sind 25 cm² mal 25 cm²?
25 cm² mal 25 cm² ergibt 625 cm². **
-
Was ergibt 25 cm mal 8 cm?
25 cm mal 8 cm ergibt 200 cm². **
-
Welche Schuhgröße 25 cm?
Welche Schuhgröße entspricht einer Fußlänge von 25 cm? Die Schuhgröße variiert je nach Hersteller und Land, daher ist es wichtig, die genaue Länge des Fußes zu kennen, um die richtige Größe zu finden. Es wird empfohlen, den Fuß am Abend zu messen, da er im Laufe des Tages leicht anschwellen kann. Es ist auch ratsam, beim Schuhkauf auf die Größentabelle des jeweiligen Herstellers zu achten, um die passende Größe zu finden. Letztendlich ist es wichtig, dass der Schuh gut passt, um Komfort und Unterstützung für den Fuß zu gewährleisten. **
-
Wie viel sind 25 cm plus 15 cm?
25 cm plus 15 cm ergibt 40 cm. **
Ähnliche Suchbegriffe für RXV1000A-25-cm-10
-
Starpak 10 Kupferlappen 25 cm x 25 cmKupferlappen - 25 cm x 25 cm - sehr langlebig und beidseitig nutzbar - empfindliche Oberflächen bitte vorher aus Kratzempfindlichkeit testen - nach Gebrauch mit klarem Wasser auswaschen - nicht permanent im Wasser liegen lassen Auch Gartenwerkzeuge aus rostfreiem Stahl, Grillzubehör und -rost können damit sehr gut gereinigt werden.44,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist man mit 10 cm Absätzen auch 10 cm größer?
Ja, wenn man Schuhe mit 10 cm Absätzen trägt, ist man in der Regel auch 10 cm größer. Die Absatzhöhe wird zur Körpergröße hinzugefügt, da sie die Position der Füße erhöht. Allerdings sollte beachtet werden, dass dies nur eine vorübergehende Veränderung ist und die tatsächliche Körpergröße unverändert bleibt. **
-
Sind 10 cm klein?
10 cm kann als klein betrachtet werden, je nachdem, worauf es sich bezieht. Im Vergleich zu anderen Längenmaßen wie Metern oder Kilometern ist es relativ klein. Wenn es jedoch um Objekte oder Gegenstände geht, kann 10 cm als durchschnittlich oder sogar groß angesehen werden. Es hängt also von der Kontext ab. **
-
Ist 10 cm viel?
Ob 10 cm viel ist, hängt vom Kontext ab. Im Vergleich zu einem winzigen Insekt ist 10 cm groß, während es im Vergleich zu einem Baum oder einem Gebäude klein ist. Es ist wichtig, die Größe in Bezug auf das zu betrachten, worüber gesprochen wird. **
-
Welche Stadt sinkt jährlich um 25 cm?
"Welche Stadt sinkt jährlich um 25 cm?" Diese Frage bezieht sich auf Venedig, eine Stadt in Italien, die für ihre Kanäle und historischen Gebäude bekannt ist. Aufgrund des Absinkens des Grundwasserspiegels und des Gewichts der Gebäude sinkt Venedig jedes Jahr um etwa 25 cm. Dieses Phänomen, das als Subsidenz bezeichnet wird, stellt eine ernsthafte Bedrohung für die Stadt dar, da sie zunehmend von Überschwemmungen bedroht ist. Maßnahmen wie der Bau von Flutschutzwänden und die Regulierung des Tourismus werden ergriffen, um Venedig vor weiterem Absinken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.