Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Petersdom Architekten
Michelang...Gian Lorenzo B...Donato BramanteRaffaelMehr Ergebnisse **
Wem gehört der Petersdom?
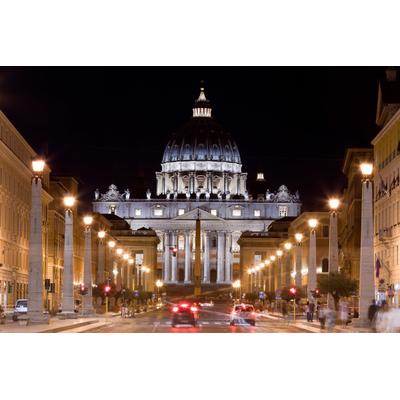
Der Petersdom gehört dem Vatikanstadt, einem unabhängigen Stadtstaat innerhalb Roms. Er ist die Hauptkirche des Papstes und ein bedeutendes religiöses und kulturelles Zentrum für die katholische Kirche. Der Bau des Petersdoms wurde im 16. Jahrhundert unter Papst Julius II. begonnen und erst im 17. Jahrhundert unter Papst Urban VIII. abgeschlossen. Der Petersdom ist eine der wichtigsten Sehenswürdigkeiten Roms und ein Symbol des Christentums. **

Ähnliche Suchbegriffe für Petersdom
Top-Angebote
Produkte zum Begriff Petersdom:
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann öffnet der Petersdom?
Der Petersdom in Rom ist normalerweise täglich für Besucher geöffnet. Die genauen Öffnungszeiten können jedoch je nach Tag und Jahreszeit variieren. Es ist ratsam, vor dem Besuch des Petersdoms die offizielle Website oder andere zuverlässige Quellen zu konsultieren, um die aktuellen Öffnungszeiten zu überprüfen. Es ist auch wichtig zu beachten, dass der Petersdom zu bestimmten Zeiten für Gottesdienste oder besondere Veranstaltungen geschlossen sein kann. Daher ist es ratsam, im Voraus zu planen und sich über eventuelle Einschränkungen zu informieren. **
-
Welche Kleidung im Petersdom?
Welche Kleidung ist im Petersdom angemessen? Gibt es bestimmte Kleidervorschriften, die Besucher beachten müssen? Sollte man sich für den Besuch des Petersdoms besonders schick oder bedeckt kleiden? Gibt es Einschränkungen bezüglich kurzer Kleidung, ärmellosen Oberteilen oder offenen Schuhen? **
-
Wer baute den Petersdom?
Der Petersdom wurde von mehreren renommierten Architekten entworfen und gebaut. Einer der bekanntesten Architekten, der am Bau des Petersdoms beteiligt war, war Donato Bramante, der den Grundriss und die Kuppel entwarf. Nach Bramantes Tod übernahmen weitere Architekten wie Michelangelo, Carlo Maderno und Gian Lorenzo Bernini die Fertigstellung des Bauwerks. Der Bau des Petersdoms begann im Jahr 1506 unter der Leitung von Papst Julius II. und wurde erst im Jahr 1626 unter Papst Urban VIII. abgeschlossen. Heute zählt der Petersdom zu den bedeutendsten Bauwerken der Renaissance und des Barock und ist eine der wichtigsten Sehenswürdigkeiten der Stadt Rom. **
-
Wer gestaltete den Petersdom?
Der Petersdom wurde von mehreren renommierten Architekten entworfen und gestaltet. Einer der bekanntesten Architekten, der maßgeblich an der Gestaltung des Petersdoms beteiligt war, war Donato Bramante. Er entwarf den Grundriss des Gebäudes und begann mit dem Bau der Kuppel. Nach Bramantes Tod übernahmen weitere Architekten wie Michelangelo, Carlo Maderno und Gian Lorenzo Bernini die Planung und Umsetzung des Petersdoms. Jeder Architekt brachte seine eigenen künstlerischen Ideen und Stile in das Bauwerk ein, was zu einer einzigartigen und beeindruckenden Architektur führte. Insgesamt war es eine kollektive Anstrengung verschiedener Architekten, die den Petersdom zu einem der bedeutendsten Bauwerke der Welt machten. **

Wann ist der Petersdom gebaut?
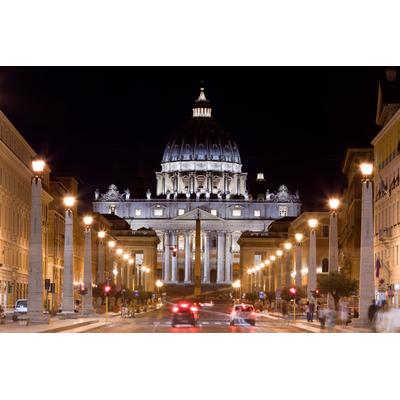
Der Petersdom wurde im 16. Jahrhundert erbaut, genauer gesagt zwischen 1506 und 1626. Der Bau begann unter Papst Julius II. und wurde unter verschiedenen Päpsten fortgesetzt, darunter auch unter Papst Paul V. Der Architektur des Petersdoms war eine kollektive Leistung vieler renommierter Architekten, darunter Donato Bramante, Michelangelo, Carlo Maderno und Gian Lorenzo Bernini. Der Bau des Petersdoms war ein langwieriger Prozess, der viele Jahre in Anspruch nahm und zahlreiche Veränderungen und Erweiterungen durchlief. Heute gilt der Petersdom als eines der bedeutendsten Bauwerke der Renaissance und als eines der wichtigsten religiösen Zentren der katholischen Kirche. **
Wer ist im Petersdom begraben?
Im Petersdom in Rom ist der Apostel Petrus begraben. Petrus war einer der zwölf Jünger von Jesus Christus und wird in der katholischen Kirche als erster Papst angesehen. Sein Grab befindet sich unter dem Hauptaltar im Petersdom und ist ein bedeutender Wallfahrtsort für Gläubige aus aller Welt. Die Grabstätte des Petrus ist seit Jahrhunderten ein zentraler Ort des Christentums und symbolisiert die Verbindung zwischen dem Papsttum und der apostolischen Tradition. Wer genau im Petersdom begraben ist, ist also klar: der Apostel Petrus. **
Top-Angebote
Produkte zum Begriff Petersdom:
-
Der Petersdom in Rom, Fachbücher von H. BrandenburgBislang gab es noch keine zusammenfassende illustrierte Studie über die Geschichte des Petersdoms in Rom von seiner Erbauung im 4. Jahrhundert über seine Veränderungen im Mittelalter bis hin zum Renaissance-Neubau. Der vorliegende Band schliesst diese Lücke. Er ist die erste Übersicht der Architekturgeschichte der berühmtesten Kirche der Christenheit und präsentiert den Petersdom von seinen frühesten christlichen Ursprüngen bis hin zum Renaissancebau und dem Petersplatz. Der heutige Petersdom wurde an der Stelle einer der ersten grossen Basiliken der Christenheit errichtet, Alt-St.-Peter, erbaut von Kaiser Konstantin über dem Grab des hl. Petrus, das auch heute noch unter dem Hauptaltar des Doms zu besichtigen ist. Berühmte Gemälde und Stiche zeigen noch das intakte und genutzte spätantike Kirchenschiff, während gleichzeitig die Stützen des neuen Doms in der zerstörten Apsis errichtet wurden. Im 17. Jahrhundert erhielt der Dom mit dem Petersplatz und dem von Bernini geschaffenen Inneren bereits weitgehend sein heutiges Erscheinungsbild.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Petersdom", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, Mystische Landschaftsansicht, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe in der Grundfarbe grau, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petersdom Architekten
Michelang...Gian Lorenzo B...Donato BramanteRaffaelMehr Ergebnisse **
-
Wem gehört der Petersdom?
Der Petersdom gehört dem Vatikanstadt, einem unabhängigen Stadtstaat innerhalb Roms. Er ist die Hauptkirche des Papstes und ein bedeutendes religiöses und kulturelles Zentrum für die katholische Kirche. Der Bau des Petersdoms wurde im 16. Jahrhundert unter Papst Julius II. begonnen und erst im 17. Jahrhundert unter Papst Urban VIII. abgeschlossen. Der Petersdom ist eine der wichtigsten Sehenswürdigkeiten Roms und ein Symbol des Christentums. **
-
Wann öffnet der Petersdom?
Der Petersdom in Rom ist normalerweise täglich für Besucher geöffnet. Die genauen Öffnungszeiten können jedoch je nach Tag und Jahreszeit variieren. Es ist ratsam, vor dem Besuch des Petersdoms die offizielle Website oder andere zuverlässige Quellen zu konsultieren, um die aktuellen Öffnungszeiten zu überprüfen. Es ist auch wichtig zu beachten, dass der Petersdom zu bestimmten Zeiten für Gottesdienste oder besondere Veranstaltungen geschlossen sein kann. Daher ist es ratsam, im Voraus zu planen und sich über eventuelle Einschränkungen zu informieren. **
-
Welche Kleidung im Petersdom?
Welche Kleidung ist im Petersdom angemessen? Gibt es bestimmte Kleidervorschriften, die Besucher beachten müssen? Sollte man sich für den Besuch des Petersdoms besonders schick oder bedeckt kleiden? Gibt es Einschränkungen bezüglich kurzer Kleidung, ärmellosen Oberteilen oder offenen Schuhen? **
Ähnliche Suchbegriffe für Petersdom
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Petersdom", bunt, B:4,5m L:2,8m, Vlies, TapetenVliestapete, Mystische Landschaftsansicht, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe in der Grundfarbe grau, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer baute den Petersdom?
Der Petersdom wurde von mehreren renommierten Architekten entworfen und gebaut. Einer der bekanntesten Architekten, der am Bau des Petersdoms beteiligt war, war Donato Bramante, der den Grundriss und die Kuppel entwarf. Nach Bramantes Tod übernahmen weitere Architekten wie Michelangelo, Carlo Maderno und Gian Lorenzo Bernini die Fertigstellung des Bauwerks. Der Bau des Petersdoms begann im Jahr 1506 unter der Leitung von Papst Julius II. und wurde erst im Jahr 1626 unter Papst Urban VIII. abgeschlossen. Heute zählt der Petersdom zu den bedeutendsten Bauwerken der Renaissance und des Barock und ist eine der wichtigsten Sehenswürdigkeiten der Stadt Rom. **
-
Wer gestaltete den Petersdom?
Der Petersdom wurde von mehreren renommierten Architekten entworfen und gestaltet. Einer der bekanntesten Architekten, der maßgeblich an der Gestaltung des Petersdoms beteiligt war, war Donato Bramante. Er entwarf den Grundriss des Gebäudes und begann mit dem Bau der Kuppel. Nach Bramantes Tod übernahmen weitere Architekten wie Michelangelo, Carlo Maderno und Gian Lorenzo Bernini die Planung und Umsetzung des Petersdoms. Jeder Architekt brachte seine eigenen künstlerischen Ideen und Stile in das Bauwerk ein, was zu einer einzigartigen und beeindruckenden Architektur führte. Insgesamt war es eine kollektive Anstrengung verschiedener Architekten, die den Petersdom zu einem der bedeutendsten Bauwerke der Welt machten. **
-
Wann ist der Petersdom gebaut?
Der Petersdom wurde im 16. Jahrhundert erbaut, genauer gesagt zwischen 1506 und 1626. Der Bau begann unter Papst Julius II. und wurde unter verschiedenen Päpsten fortgesetzt, darunter auch unter Papst Paul V. Der Architektur des Petersdoms war eine kollektive Leistung vieler renommierter Architekten, darunter Donato Bramante, Michelangelo, Carlo Maderno und Gian Lorenzo Bernini. Der Bau des Petersdoms war ein langwieriger Prozess, der viele Jahre in Anspruch nahm und zahlreiche Veränderungen und Erweiterungen durchlief. Heute gilt der Petersdom als eines der bedeutendsten Bauwerke der Renaissance und als eines der wichtigsten religiösen Zentren der katholischen Kirche. **
-
Wer ist im Petersdom begraben?
Im Petersdom in Rom ist der Apostel Petrus begraben. Petrus war einer der zwölf Jünger von Jesus Christus und wird in der katholischen Kirche als erster Papst angesehen. Sein Grab befindet sich unter dem Hauptaltar im Petersdom und ist ein bedeutender Wallfahrtsort für Gläubige aus aller Welt. Die Grabstätte des Petrus ist seit Jahrhunderten ein zentraler Ort des Christentums und symbolisiert die Verbindung zwischen dem Papsttum und der apostolischen Tradition. Wer genau im Petersdom begraben ist, ist also klar: der Apostel Petrus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.