Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie berechnet man die hydraulische Leistung Pab?
Die hydraulische Leistung Pab kann berechnet werden, indem man den Druckabfall Δp über eine bestimmte Strecke L und den Volumenstrom Q durch diese Strecke multipliziert. Die Formel lautet Pab = Δp * Q. Dabei wird die Leistung in Watt (W) angegeben. **
Wie kann ich die Leistung PAB berechnen?
Die Leistung PAB kann berechnet werden, indem man den Produkt aus der Spannung UAB und dem Strom IAB bildet. Die Formel lautet PAB = UAB * IAB. Dabei ist UAB die Spannung zwischen den Phasen A und B und IAB der Strom, der durch die Phasen A und B fließt. **

Ähnliche Suchbegriffe für Pab
Top-Angebote
Produkte zum Begriff Pab:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Scheinleistung, Wirkleistung, Pzu und Pab?
Die Scheinleistung ist die Gesamtleistung eines elektrischen Systems und setzt sich aus der Wirkleistung und der Blindleistung zusammen. Die Wirkleistung ist die tatsächlich genutzte Leistung, die in Arbeit umgesetzt wird. Pzu steht für die aufgenommene Leistung, also die Leistung, die ein Gerät aus dem Netz bezieht. Pab hingegen steht für die abgegebene Leistung, also die Leistung, die ein Gerät an seine Umgebung abgibt. **
-
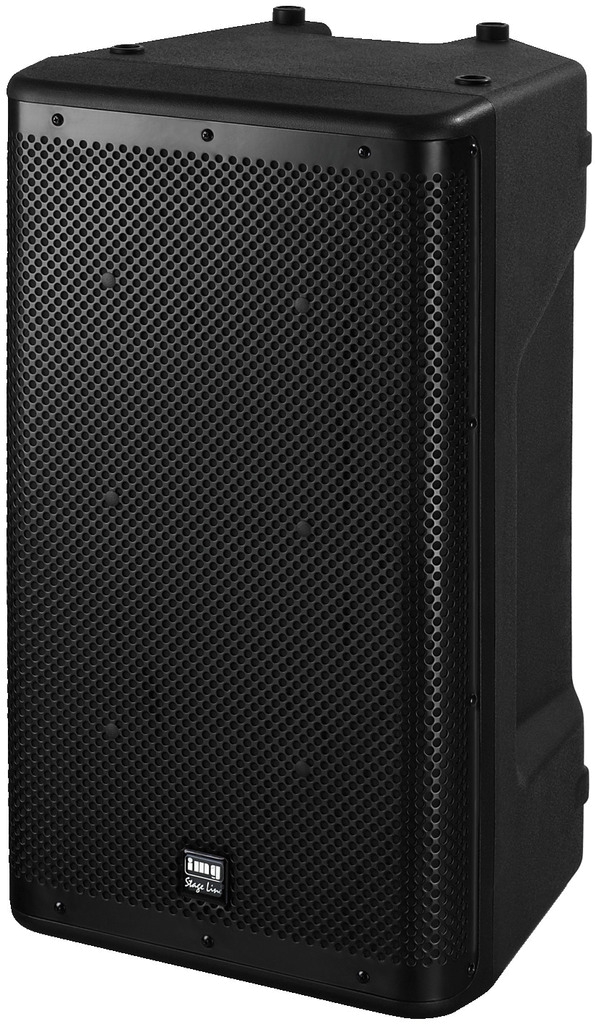
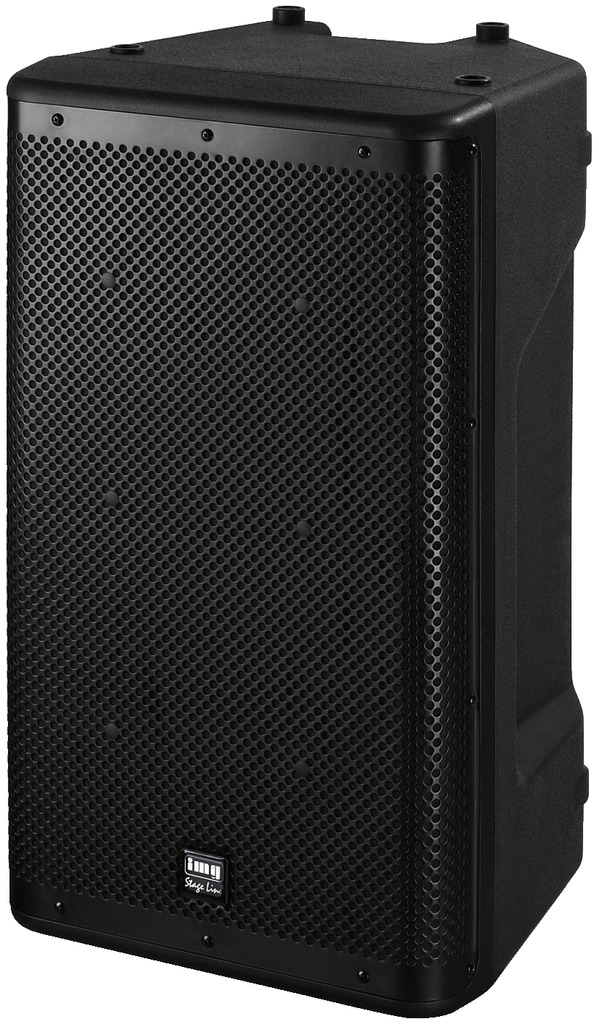
Was ist deine Meinung zum IMG Stage Line PAB 515BL?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass das IMG Stage Line PAB 515BL ein aktiver PA-Lautsprecher ist, der für den Einsatz in kleinen bis mittelgroßen Veranstaltungsräumen geeignet ist. Er bietet eine Leistung von 500 Watt und verfügt über verschiedene Anschlussmöglichkeiten wie XLR und Klinkenstecker. Die Klangqualität und Zuverlässigkeit dieses Lautsprechers wird von vielen Nutzern positiv bewertet. **
-
Wie lautet das Typenschild für den Elektromotor PZU U PAB in der Elektrotechnik?
Das Typenschild für den Elektromotor PZU U PAB in der Elektrotechnik enthält normalerweise Informationen wie die Modellnummer, die Nennspannung, die Nennleistung, den Nennstrom, die Drehzahl und die Schutzart des Motors. Es kann auch weitere Angaben wie den Hersteller, das Herstellungsdatum und die Seriennummer enthalten. Das Typenschild dient dazu, wichtige technische Daten des Motors zu identifizieren und zu überprüfen. **
-
Wie berechnet man den Wirkungsgrad, wenn man den Pzu und den Pab gegeben hat?
Der Wirkungsgrad (η) kann berechnet werden, indem man den Ausgangsleistungs (Pab) durch die Eingangsleistung (Pzu) teilt und das Ergebnis mit 100 multipliziert. Die Formel lautet: η = (Pab / Pzu) * 100. Der Wirkungsgrad gibt an, wie effizient ein System oder eine Maschine Energie umwandelt. **
Möchte gerne die Ampere berechnen, ob mein Staubsauger mit 1000 Watt Pzu oder Pab ist?
Um die Ampere zu berechnen, benötigen Sie zusätzlich zur Leistung (in Watt) auch die Spannung (in Volt). Ohne die Spannung können Sie die Ampere nicht berechnen. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Top-Angebote
Produkte zum Begriff Pab:
-
Dolle PAB 16 Rechtwinkliger Montagebeschlag für das PAB GeländerDolle PAB 16 Montage-Beschlag aus Aluminium.Dieses Teil wird benötigt, wenn das Geländer in einem Rechtwinkel verbaut werden soll.Passt für PAB 80 , PAB 81 , PAB 90 , PAB 91Info und Beratung unter Tel: 030 / 89 63 79 7324,00 €*Versand: 7,50 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die hydraulische Leistung Pab?
Die hydraulische Leistung Pab kann berechnet werden, indem man den Druckabfall Δp über eine bestimmte Strecke L und den Volumenstrom Q durch diese Strecke multipliziert. Die Formel lautet Pab = Δp * Q. Dabei wird die Leistung in Watt (W) angegeben. **
-
Wie kann ich die Leistung PAB berechnen?
Die Leistung PAB kann berechnet werden, indem man den Produkt aus der Spannung UAB und dem Strom IAB bildet. Die Formel lautet PAB = UAB * IAB. Dabei ist UAB die Spannung zwischen den Phasen A und B und IAB der Strom, der durch die Phasen A und B fließt. **
-
Was ist der Unterschied zwischen Scheinleistung, Wirkleistung, Pzu und Pab?
Die Scheinleistung ist die Gesamtleistung eines elektrischen Systems und setzt sich aus der Wirkleistung und der Blindleistung zusammen. Die Wirkleistung ist die tatsächlich genutzte Leistung, die in Arbeit umgesetzt wird. Pzu steht für die aufgenommene Leistung, also die Leistung, die ein Gerät aus dem Netz bezieht. Pab hingegen steht für die abgegebene Leistung, also die Leistung, die ein Gerät an seine Umgebung abgibt. **
-
Was ist deine Meinung zum IMG Stage Line PAB 515BL?
Als KI habe ich keine persönliche Meinung. Allerdings kann ich sagen, dass das IMG Stage Line PAB 515BL ein aktiver PA-Lautsprecher ist, der für den Einsatz in kleinen bis mittelgroßen Veranstaltungsräumen geeignet ist. Er bietet eine Leistung von 500 Watt und verfügt über verschiedene Anschlussmöglichkeiten wie XLR und Klinkenstecker. Die Klangqualität und Zuverlässigkeit dieses Lautsprechers wird von vielen Nutzern positiv bewertet. **
Ähnliche Suchbegriffe für Pab
-
Wie lautet das Typenschild für den Elektromotor PZU U PAB in der Elektrotechnik?
Das Typenschild für den Elektromotor PZU U PAB in der Elektrotechnik enthält normalerweise Informationen wie die Modellnummer, die Nennspannung, die Nennleistung, den Nennstrom, die Drehzahl und die Schutzart des Motors. Es kann auch weitere Angaben wie den Hersteller, das Herstellungsdatum und die Seriennummer enthalten. Das Typenschild dient dazu, wichtige technische Daten des Motors zu identifizieren und zu überprüfen. **
-
Wie berechnet man den Wirkungsgrad, wenn man den Pzu und den Pab gegeben hat?
Der Wirkungsgrad (η) kann berechnet werden, indem man den Ausgangsleistungs (Pab) durch die Eingangsleistung (Pzu) teilt und das Ergebnis mit 100 multipliziert. Die Formel lautet: η = (Pab / Pzu) * 100. Der Wirkungsgrad gibt an, wie effizient ein System oder eine Maschine Energie umwandelt. **
-
Möchte gerne die Ampere berechnen, ob mein Staubsauger mit 1000 Watt Pzu oder Pab ist?
Um die Ampere zu berechnen, benötigen Sie zusätzlich zur Leistung (in Watt) auch die Spannung (in Volt). Ohne die Spannung können Sie die Ampere nicht berechnen. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.