Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Gibt es eine Mindestmenge an Tankstellen?
Es gibt keine festgelegte Mindestmenge an Tankstellen, die in einer bestimmten Region vorhanden sein muss. Die Anzahl der Tankstellen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bevölkerungsdichte, dem Verkehrsaufkommen und der Nachfrage nach Kraftstoff. In ländlichen Gebieten oder abgelegenen Regionen kann die Anzahl der Tankstellen geringer sein als in städtischen Gebieten mit höherem Verkehrsaufkommen. **
Was ist die Mindestmenge für einen Wasserkocher?
Die Mindestmenge für einen Wasserkocher variiert je nach Modell, aber in der Regel liegt sie bei etwa 0,5 bis 0,7 Litern. Es gibt jedoch auch kleinere Wasserkocher mit einer Mindestmenge von nur 0,2 Litern. Es ist wichtig, die Mindestmenge zu beachten, um eine effiziente und sichere Nutzung des Wasserkochers zu gewährleisten. **

Ähnliche Suchbegriffe für Mindestmenge
Top-Angebote
Produkte zum Begriff Mindestmenge:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie definiert sich die Mindestmenge von Produkten in einem Sortiment? In welchen Fällen wird die Mindestmenge als relevant angesehen?
Die Mindestmenge von Produkten in einem Sortiment ist die kleinste Anzahl an Produkten, die benötigt wird, um die Nachfrage der Kunden zu decken und einen reibungslosen Betrieb zu gewährleisten. Die Mindestmenge ist relevant, wenn sie die Rentabilität des Sortiments beeinflusst, die Produktverfügbarkeit sicherstellt oder gesetzliche Vorgaben erfüllt werden müssen. **
-
Wie definiert sich die Mindestmenge bei der Bestellung von Produkten? In welchen Fällen ist die Abnahme einer Mindestmenge notwendig?
Die Mindestmenge bei der Bestellung von Produkten ist die kleinste Menge, die ein Kunde bestellen muss, um die Bestellung aufzugeben. Die Abnahme einer Mindestmenge ist notwendig, wenn der Hersteller oder Lieferant eine Mindestabnahmemenge festgelegt hat, um die Produktionskosten zu decken oder um bestimmte Rabatte zu erhalten. In einigen Fällen kann die Abnahme einer Mindestmenge auch erforderlich sein, um die Lagerbestände zu optimieren und die Lieferzeiten zu verkürzen. **
-
Gibt es beim Holzofen eine Mindestmenge an Holz?
Ja, es gibt eine Mindestmenge an Holz, die benötigt wird, um einen Holzofen effizient zu betreiben. Dies hängt von der Größe des Ofens ab, aber in der Regel werden mindestens ein paar Holzscheite benötigt, um genügend Hitze zu erzeugen. Es ist wichtig, genügend Holz zu verwenden, um eine ausreichende Verbrennungstemperatur zu erreichen und eine effiziente Wärmeabgabe zu gewährleisten. **
-
Wie definiert sich die Mindestmenge bei der Bestellung von Produkten in verschiedenen Branchen? Was sind die Vorteile und Herausforderungen bei der Festlegung einer Mindestmenge?
Die Mindestmenge bei der Bestellung von Produkten in verschiedenen Branchen ist die kleinste Menge, die ein Kunde bestellen muss, um den Kauf abzuschließen. Die Vorteile einer Mindestmenge sind eine bessere Planbarkeit der Produktion, niedrigere Lagerkosten und eine stabilere Lieferkette. Herausforderungen bei der Festlegung einer Mindestmenge können sein, dass Kunden möglicherweise nicht bereit sind, die Mindestmenge zu kaufen, oder dass es schwierig sein kann, die optimale Menge zu bestimmen. **

Wie hoch ist die Mindestmenge, die bestellt werden muss, um von dem Sonderpreis zu profitieren? Welche Mindestmenge an Teilnehmern ist erforderlich, um einen Gruppenrabatt zu erhalten?
Die Mindestbestellmenge für den Sonderpreis beträgt 10 Stück. Um einen Gruppenrabatt zu erhalten, müssen mindestens 20 Teilnehmer teilnehmen. **
Wie lautet die Mindestmenge Wasser, die beim Wasserkocher beachtet werden muss?
Die Mindestmenge Wasser, die beim Wasserkocher beachtet werden muss, variiert je nach Modell. In der Regel liegt sie jedoch bei etwa 0,5 bis 0,7 Litern. Es ist wichtig, diese Mindestmenge einzuhalten, um eine sichere und effiziente Nutzung des Wasserkochers zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Mindestmenge:
-
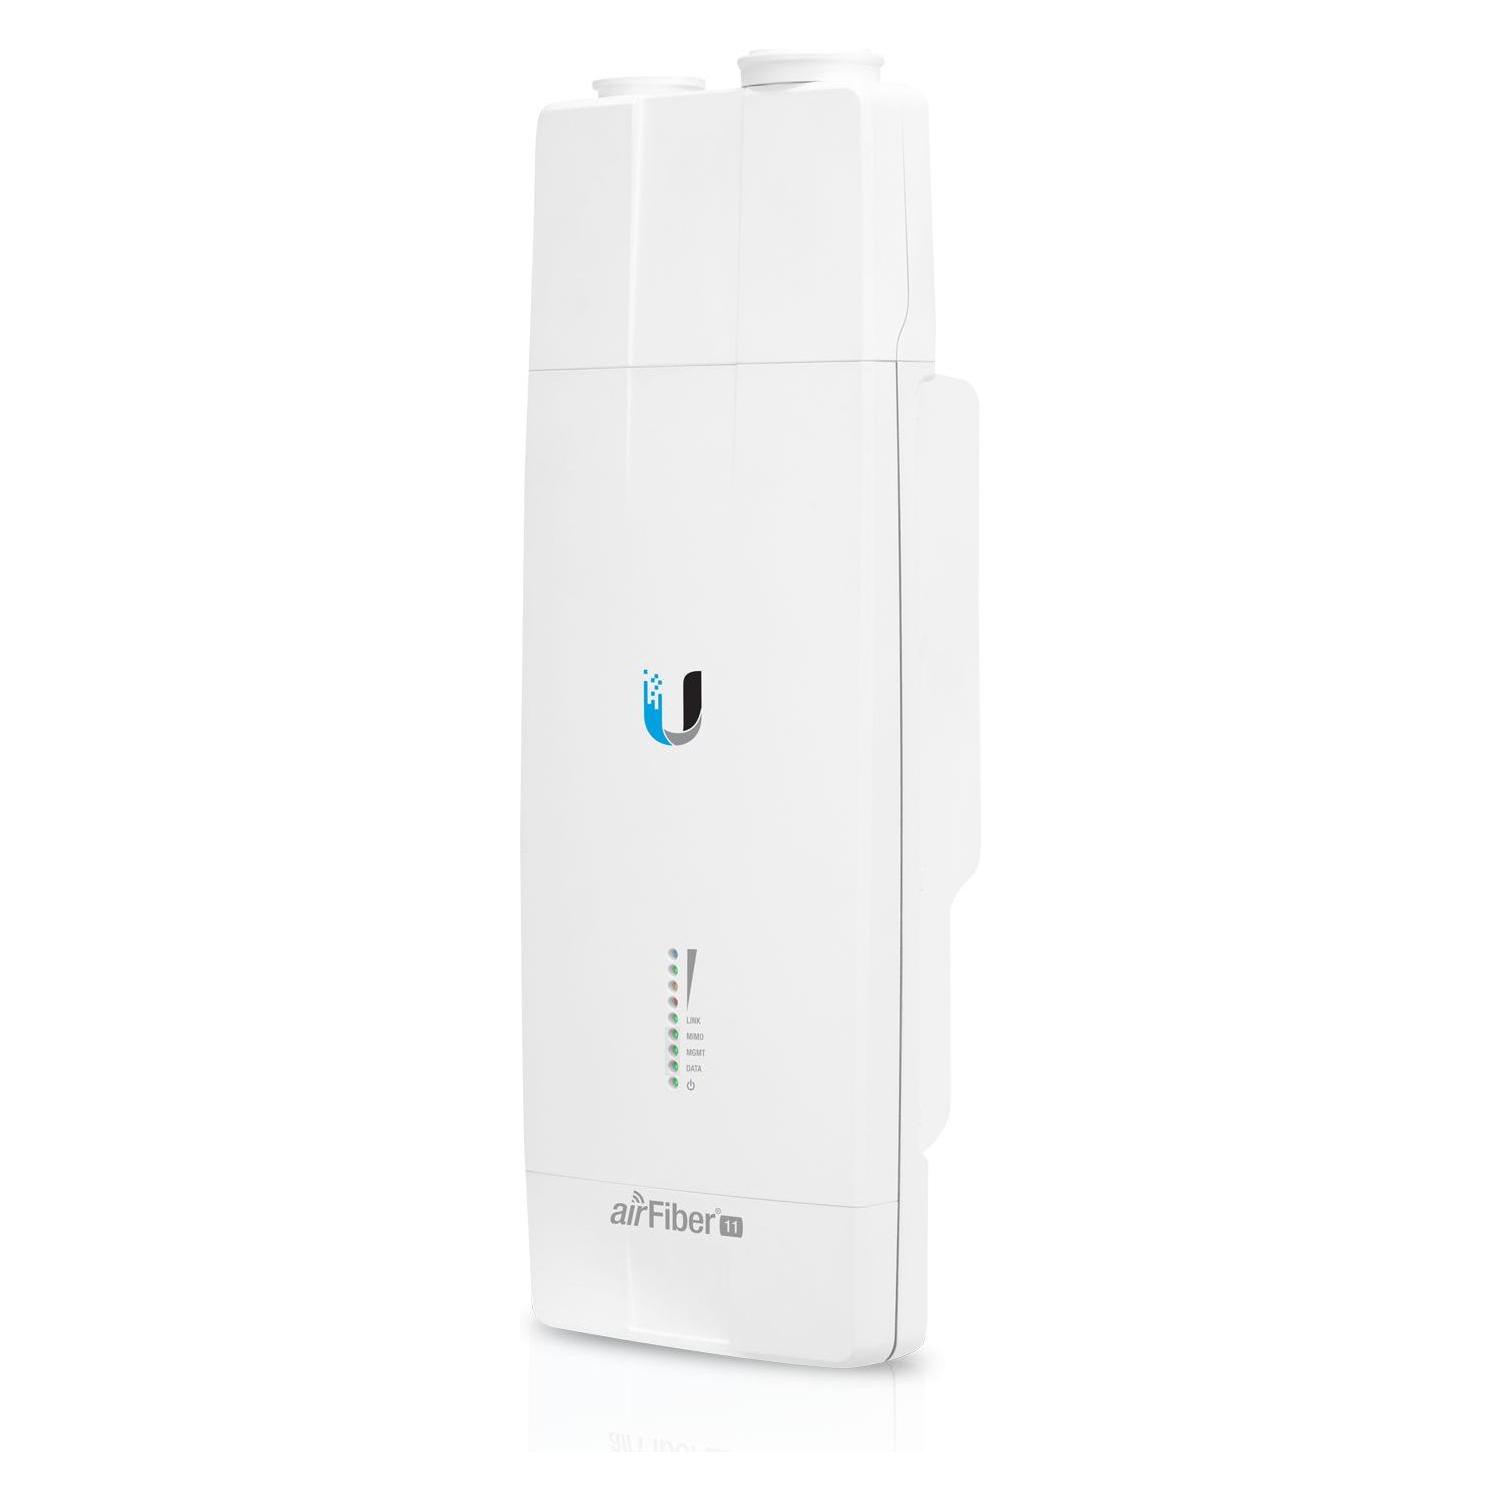
Ubiquiti Networks (Mindestmenge: 1) (NEU) AIRFIBER 11 (NO, Access PointDer Ubiquiti airFiber 11 ist ein hochentwickelter Access Point, der speziell für anspruchsvolle Netzwerkanforderungen konzipiert wurde. Mit einer maximalen Portgeschwindigkeit von 1000 Megabit pro Sekunde bietet er eine zuverlässige und schnelle Datenübertragung. Der Access Point unterstützt den Bridge-Betriebsmodus und ist mit zwei RJ45/LAN-Ports ausgestattet, was eine flexible Integration in bestehende Netzwerkinfrastrukturen ermöglicht. Dank der PoE-Fähigkeit kann der airFiber 11 einfach über das Ethernet-Kabel mit Strom versorgt werden, was die Installation vereinfacht und die Notwendigkeit zusätzlicher Stromquellen reduziert. Mit kompakten Abmessungen und einem Gewicht von nur 2,26 Kilogramm ist er sowohl für den Innen- als auch für den Ausseneinsatz geeignet und bietet eine robuste Lösung für verschiedene Anwendungen. - Maximale Portgeschwindigkeit von 1000 Mbit/s - Zwei RJ45/LAN-Ports für flexible Netzwerkintegration - PoE-fähig für einfache Stromversorgung - Kompakte Bauweise für vielseitige Einsatzmöglichkeiten.1206,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es eine Mindestmenge an Tankstellen?
Es gibt keine festgelegte Mindestmenge an Tankstellen, die in einer bestimmten Region vorhanden sein muss. Die Anzahl der Tankstellen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bevölkerungsdichte, dem Verkehrsaufkommen und der Nachfrage nach Kraftstoff. In ländlichen Gebieten oder abgelegenen Regionen kann die Anzahl der Tankstellen geringer sein als in städtischen Gebieten mit höherem Verkehrsaufkommen. **
-
Was ist die Mindestmenge für einen Wasserkocher?
Die Mindestmenge für einen Wasserkocher variiert je nach Modell, aber in der Regel liegt sie bei etwa 0,5 bis 0,7 Litern. Es gibt jedoch auch kleinere Wasserkocher mit einer Mindestmenge von nur 0,2 Litern. Es ist wichtig, die Mindestmenge zu beachten, um eine effiziente und sichere Nutzung des Wasserkochers zu gewährleisten. **
-
Wie definiert sich die Mindestmenge von Produkten in einem Sortiment? In welchen Fällen wird die Mindestmenge als relevant angesehen?
Die Mindestmenge von Produkten in einem Sortiment ist die kleinste Anzahl an Produkten, die benötigt wird, um die Nachfrage der Kunden zu decken und einen reibungslosen Betrieb zu gewährleisten. Die Mindestmenge ist relevant, wenn sie die Rentabilität des Sortiments beeinflusst, die Produktverfügbarkeit sicherstellt oder gesetzliche Vorgaben erfüllt werden müssen. **
-
Wie definiert sich die Mindestmenge bei der Bestellung von Produkten? In welchen Fällen ist die Abnahme einer Mindestmenge notwendig?
Die Mindestmenge bei der Bestellung von Produkten ist die kleinste Menge, die ein Kunde bestellen muss, um die Bestellung aufzugeben. Die Abnahme einer Mindestmenge ist notwendig, wenn der Hersteller oder Lieferant eine Mindestabnahmemenge festgelegt hat, um die Produktionskosten zu decken oder um bestimmte Rabatte zu erhalten. In einigen Fällen kann die Abnahme einer Mindestmenge auch erforderlich sein, um die Lagerbestände zu optimieren und die Lieferzeiten zu verkürzen. **
Ähnliche Suchbegriffe für Mindestmenge
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es beim Holzofen eine Mindestmenge an Holz?
Ja, es gibt eine Mindestmenge an Holz, die benötigt wird, um einen Holzofen effizient zu betreiben. Dies hängt von der Größe des Ofens ab, aber in der Regel werden mindestens ein paar Holzscheite benötigt, um genügend Hitze zu erzeugen. Es ist wichtig, genügend Holz zu verwenden, um eine ausreichende Verbrennungstemperatur zu erreichen und eine effiziente Wärmeabgabe zu gewährleisten. **
-
Wie definiert sich die Mindestmenge bei der Bestellung von Produkten in verschiedenen Branchen? Was sind die Vorteile und Herausforderungen bei der Festlegung einer Mindestmenge?
Die Mindestmenge bei der Bestellung von Produkten in verschiedenen Branchen ist die kleinste Menge, die ein Kunde bestellen muss, um den Kauf abzuschließen. Die Vorteile einer Mindestmenge sind eine bessere Planbarkeit der Produktion, niedrigere Lagerkosten und eine stabilere Lieferkette. Herausforderungen bei der Festlegung einer Mindestmenge können sein, dass Kunden möglicherweise nicht bereit sind, die Mindestmenge zu kaufen, oder dass es schwierig sein kann, die optimale Menge zu bestimmen. **
-
Wie hoch ist die Mindestmenge, die bestellt werden muss, um von dem Sonderpreis zu profitieren? Welche Mindestmenge an Teilnehmern ist erforderlich, um einen Gruppenrabatt zu erhalten?
Die Mindestbestellmenge für den Sonderpreis beträgt 10 Stück. Um einen Gruppenrabatt zu erhalten, müssen mindestens 20 Teilnehmer teilnehmen. **
-
Wie lautet die Mindestmenge Wasser, die beim Wasserkocher beachtet werden muss?
Die Mindestmenge Wasser, die beim Wasserkocher beachtet werden muss, variiert je nach Modell. In der Regel liegt sie jedoch bei etwa 0,5 bis 0,7 Litern. Es ist wichtig, diese Mindestmenge einzuhalten, um eine sichere und effiziente Nutzung des Wasserkochers zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.