Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Ist 250 g Butter dasselbe wie 250 ml?
Nein, 250 g Butter entsprechen nicht 250 ml. Butter hat eine geringere Dichte als Wasser, daher nimmt sie mehr Platz ein. 250 g Butter entsprechen etwa 225 ml. **
Kann man statt 200 ml Eierlikör auch 250 ml Eierlikör in einen Eierlikörkuchen geben, wenn 250 ml drin sind?
Ja, es ist möglich, 250 ml Eierlikör anstelle von 200 ml in einen Eierlikörkuchen zu geben, wenn das Rezept insgesamt 250 ml Eierlikör erfordert. Die zusätzliche Menge Eierlikör könnte den Kuchen etwas feuchter machen und den Geschmack intensivieren. **


Ähnliche Suchbegriffe für Microdacyn60-250-ml-250
Top-Angebote
Produkte zum Begriff Microdacyn60-250-ml-250:
-
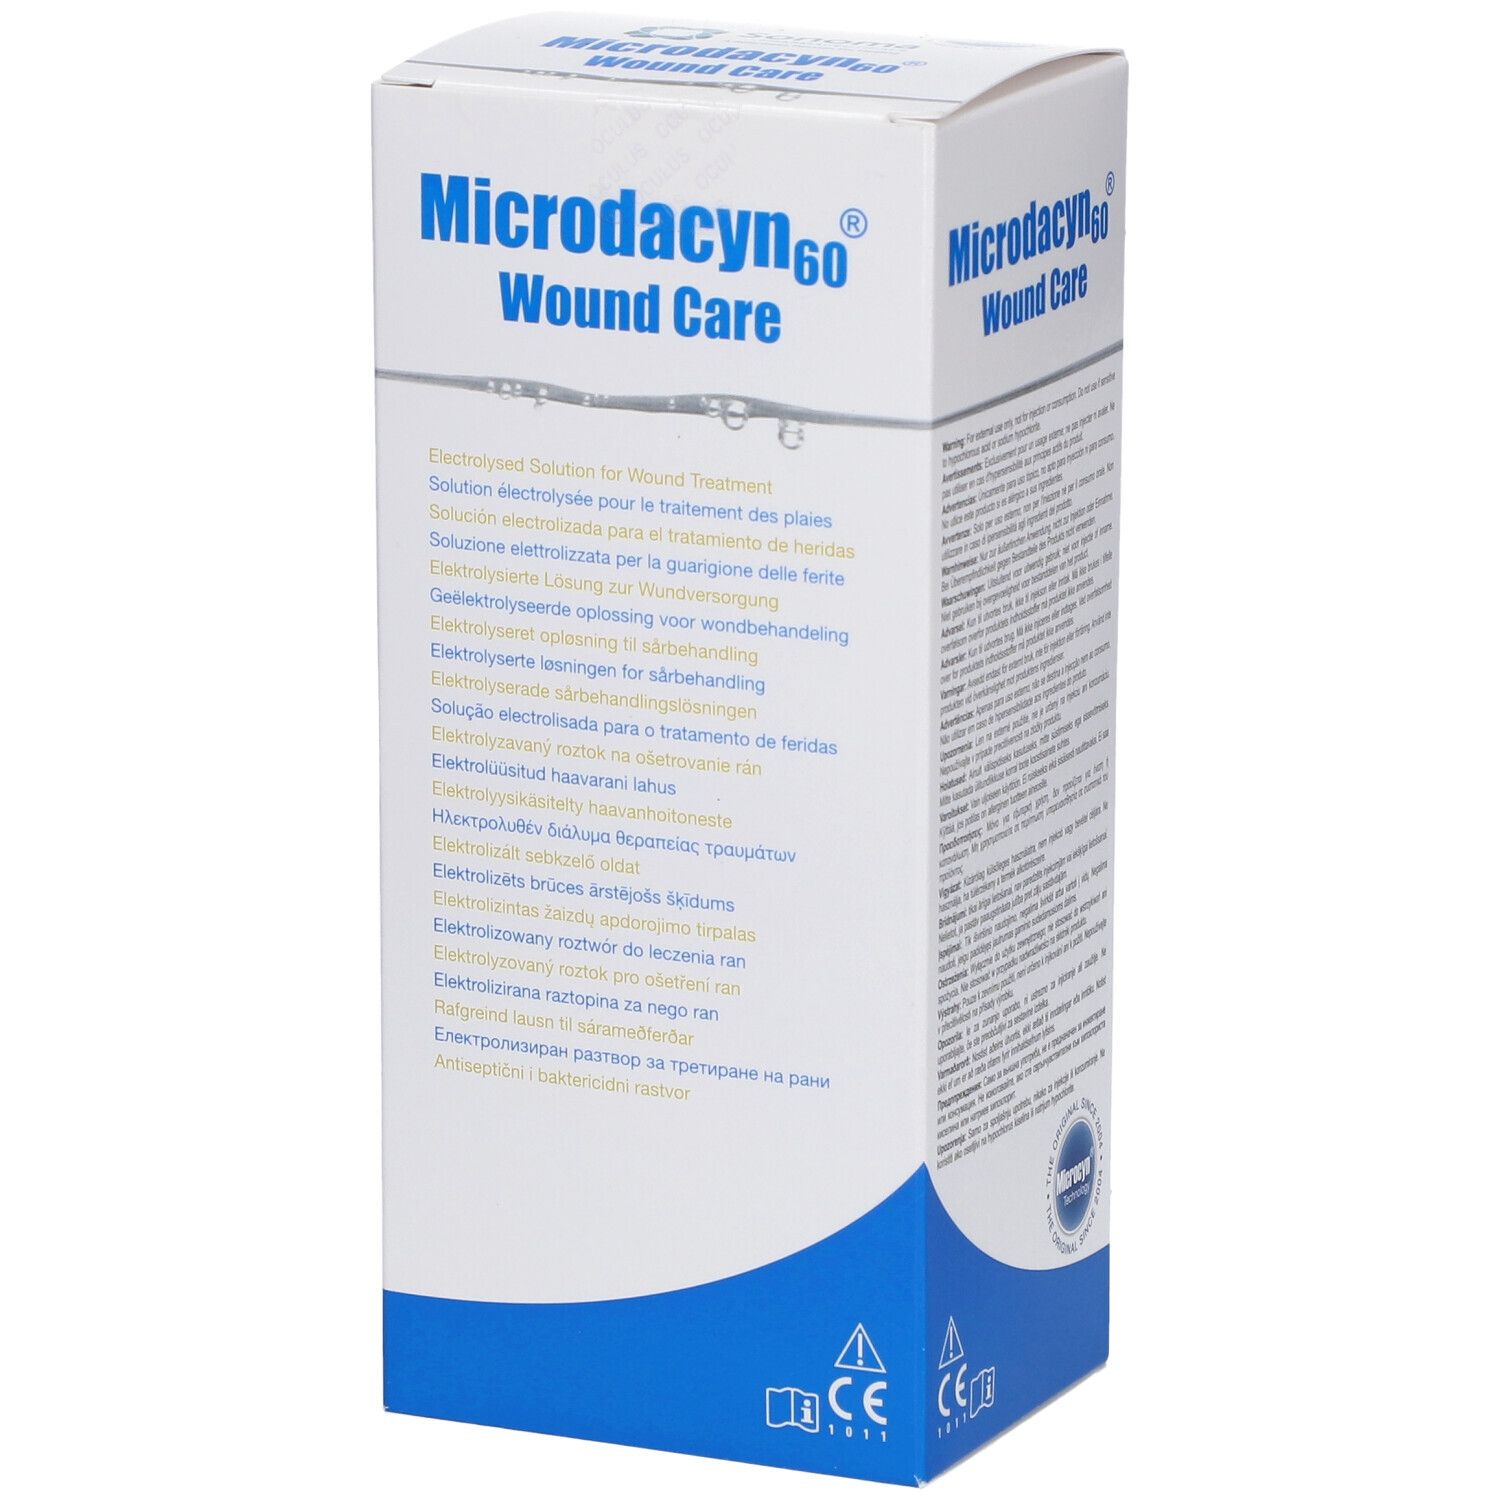
Microdacyn60 Wundspüllösung 250 ml SpüllösungMicrodacyn liquid Microdacyn verbindet die Wirksamkeit bekannter synthetischer Wundspüllösungen mit optimaler Verträglichkeit. Reinigung durch mechanisches Abtragen von Mikroorganismen und Zellbruch Kann in der Wunde verbleiben und muss nicht ausgespült werden Auch anwendbar bei freiliegenden Gelenken, Knochen, Knorpeln, Bändern und Sehnen Zur intra- und postoperativen Spülung und Reinigung von Wunden Zur Anwendung in Körperhöhlen wie z.B.: Mund, Nase, Rachen, Ohren und Peritonealhöhle Verhindert die Vermehrung von Bakterien, Viren, Sporen, Pilzen im Produkt und in damit befeuchteten Verbänden und Kompressen Keine bekannten Resistenzen Kann zeitlich unbegrenzt eingesetzt werden Gesonderte Darreichungsform für die NPWT Microdacyn60 ist nicht zytotoxisch Optimale Wirksamkeit Microdacyn sorgt für eine sichere Reduktion der mikrobiellen Belastung und beugt bei regelmäßiger Anwendung einer erneuten Keimvermehrung vor. Microdacyn erleichtert zudem den mechanischen Abtrag von Mikroorganismen und Zellbruch. Optimale Verträglichkeit Der wesentliche Inhaltsstoff von Microdacyn ist die hypochlorige Säure (HOCl). Sie ist ein wichtiger Bestandteil unseres angeborenen Immunsystems und wird in den Makrophagen als körpereigene Substanz während der Phagozytose gebildet und freigesetzt. Hieraus ergeben sich signifikante Vorteile gegenüber anderen Wundspüllösungen und antiseptischen Lösungen: Durch den auch in der Phagozytose verwendeten Prozess richtet sich die mechanische Reaktion von Microdacyn ausschließlich gegen einzellige Mikroorganismen und nicht gegen höher organisierte Zellstrukturen. Damit werden die körpereigenen gesunden Zellen nicht angegriffen oder zerstört. Anwendung: Spülen Sie die Wunde mit Microdacyn und lassen Sie es kurz einwirken, der Vorgang kann bis zu dreimal täglich bzw. bei jedem Verbandswechsel wiederholt werden. Alternativ kann die Wunde auch mit einer Microdacyn getränkten Kompresse gereinigt werden. Während Microdacyn einwirkt, kann Microdacyn60 Hydrogel bei Bedarf bereits aufgebracht werden. Verklebte Verbände lassen sich mit Microdacyn leicht und atraumatisch ablösen. Zur Unterstützung der mechanischen Wundreinigung ist es sinnvoll, die Einwirkzeit von Microdacyn auf 15 Minuten auszudehnen. Wunde mit Microdacyn Wound Care spülen und 10-15 min einwirken lassen Wunde mit einer Microdacyn Wound Care getränkten Kompresse reinigen Bei Bedarf Microdacyn Hydrogel aufsprühen und Wundverband wie gewohnt anlegen Inhaltsstoffe Wasser, Natriumchlorid, Hypochlorige Säure, Natriumhypochlorit11,47 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel Milliliter sind 250 ml?
Wie viel Milliliter sind 250 ml? 250 ml sind bereits 250 Milliliter. Milliliter ist eine Maßeinheit für Volumen, die speziell für Flüssigkeiten verwendet wird. Daher entspricht 1 ml genau einem Milliliter. Wenn also 250 ml angegeben sind, entspricht das bereits 250 Millilitern. Es gibt also keinen Unterschied zwischen den beiden Angaben. **
-
Sind 250 ml Ein Viertel Liter?
Ja, 250 ml entspricht tatsächlich einem Viertel Liter. Ein Liter entspricht 1000 ml, daher ist ein Viertel Liter ein Viertel von 1000 ml, also 250 ml. Diese Umrechnung ist wichtig, um Flüssigkeitsmengen korrekt zu messen und zu verstehen. Es ist auch nützlich, um Rezepte genau zu befolgen, die oft in Millilitern angegeben sind. Hast du noch weitere Fragen zur Umrechnung von Flüssigkeitsmengen? **
-
Wie viel sind 250 ml Milch?
Wie viel sind 250 ml Milch? 250 ml Milch entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht etwa einer Tasse Milch. In Gramm umgerechnet sind 250 ml Milch etwa 250 Gramm. Es ist wichtig, die richtige Menge Milch zu verwenden, wenn man Rezepte kocht oder backt, um das gewünschte Ergebnis zu erzielen. **
-
Wie viel ist 250 ml Milch?
Wie viel ist 250 ml Milch? 250 ml Milch entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht auch etwa einer Tasse Milch. Wenn du eine genaue Messung benötigst, kannst du einen Messbecher verwenden, um sicherzustellen, dass du die richtige Menge verwendest. Milch wird oft in Rezepten verwendet, daher ist es wichtig, die richtige Menge abzumessen, um das gewünschte Ergebnis zu erzielen. **


Wie viele Becher sind 250 ml?
Wie viele Becher sind 250 ml? Die genaue Anzahl hängt von der Größe des Bechers ab. Wenn wir von einem Standardbecher mit einem Fassungsvermögen von 250 ml ausgehen, dann entspricht 250 ml genau einem Becher. Wenn der Becher kleiner ist, könnte es mehr als einen Becher benötigen, um 250 ml zu fassen. Wenn der Becher größer ist, könnte es weniger als einen Becher benötigen. Es ist also wichtig, die genaue Größe des Bechers zu kennen, um die Anzahl der Becher für 250 ml genau bestimmen zu können. **
Wie viel sind 250 ml Wasser?
Wie viel sind 250 ml Wasser? 250 ml Wasser entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht auch etwa einem halben Glas Wasser. In Bezug auf Gewicht entspricht 250 ml Wasser etwa 250 Gramm. Es ist wichtig, ausreichend Wasser zu trinken, um den Körper hydratisiert zu halten und verschiedene Körperfunktionen zu unterstützen. **
Top-Angebote
Produkte zum Begriff Microdacyn60-250-ml-250:
-
Microdacyn60 250 ml 250 MLProdukteigenschaften: Microdacyn liquid Wundbehandlungsflüssigkeit Zur Behandlung von chronischen und akuten Wunden sowie von Verbrennungen ersten und zweiten Grades Microdacyn auf einen Blick - Vorteile von Microdacyn im Vergleich zu chemischen Substanzen: Microdacyn verbindet die Wirksamkeit bekannter synthetischer Wundspüllösungen mit optimaler Verträglichkeit. Reinigung durch mechanisches Abtragen von Mikroorganismen und Zellbruch. Kann in der Wunde verbleiben und muss nicht ausgespült werden. Auch anwendbar bei freiliegenden Gelenken, Knochen, Knorpeln, Bändern und Sehnen. Zur intra– und postoperativen Spülung und Reinigung von Wunden. Zur Anwendung in Körperhöhlen wie z.B.: Mund, Nase, Rachen, Ohren und Peritonealhöhle. Verhindert die Vermehrung von Bakterien, Viren, Sporen, Pilzen im Produkt und in damit befeuchteten Verbänden und Kompressen. Keine bekannten Resistenzen. Kann zeitlich unbegrenzt eingesetzt werden. Gesonderte Darreichungsform für die NPWT. Microdacyn60 ist nicht zytotoxisch. Optimale Wirksamkeit: Microdacyn sorgt für eine sichere Reduktion der mikrobiellen Belastung und beugt bei regelmäßiger Anwendung einer erneuten Keimvermehrung vor. Microdacyn erleichtert zudem den mechanischen Abtrag von Mikroorganismen und Zellbruch. Optimale Verträglichkeit: Der wesentliche Inhaltsstoff von Microdacyn ist die hypochlorige Säure (HOCl). Sie ist ein wichtiger Bestandteil unseres angeborenen Immunsystems und wird in den Makrophagen als körpereigene Substanz während der Phagozytose gebildet und freigesetzt. Hieraus ergeben sich signifikante Vorteile gegenüber anderen Wundspüllösungen und antiseptischen Lösungen: Durch den auch in der Phagozytose verwendeten Prozess richtet sich die mechanische Reaktion von Microdacyn ausschließlich gegen einzellige Mikroorganismen und nicht gegen höher organisierte Zellstrukturen. Damit werden die körpereigenen gesunden Zellen nicht angegriffen oder zerstört. Microdacyn hat keine bekannten Nebenwirkungen auf menschliche Zellen. Microdacyn ist nicht zytotoxisch. Microdacyn ruft keine frühzeitigen Alterungsprozesse hervor. Microdacyn ist ideal für die Verwendung bei offenliegenden Gelenken, Sehnen, Knochen und Bändern. Zudem ist es möglich, Microdacyn zur Installation bei der NPWT und der Peritoneal-Spülung anzuwenden. Anwendungshinweise: Spülen Sie die Wunde mit Microdacyn und lassen Sie es kurz einwirken, der Vorgang kann bis zu dreimal täglich bzw. bei jedem Verbandswechsel wiederholt werden. Alternativ kann die Wunde auch mit einer Microdacyn getränkten Kompresse gereinigt werden. Während Microdacyn einwirkt, kann Microdacyn60 Hydrogel bei Bedarf bereits aufgebracht werden. Verklebte Verbände lassen sich mit Microdacyn leicht und atraumatisch ablösen. Zur Unterstützung der mechanischen Wundreinigung ist es sinnvoll, die Einwirkzeit von Microdacyn auf 15 Minuten auszudehnen. Wunde mit Microdacyn Wound Care spülen und 10 – 15 min einwirken lassen. Wunde mit einer Microdacyn Wound Care getränkten Kompresse reinigen. Bei Bedarf Microdacyn Hydrogel aufsprühen und Wundverband wie gewohnt anlegen. Praxishinweise: Microdacyn ist eine gebrauchsfertige, pH–neutrale Wundspüllösung. pH Wert 7,0. Ungeöffnet bis zu 24 Monate bei Raumtemperatur haltbar. Nach dem Öffnen innerhalb von 90 Tagen zu verbrauchen. Kann vor der Verwendung problemlos angewärmt werden (25°C – 40°C). Inhaltsstoffe: Wasser, Natriumchlorid, Hypochlorige Säure, Natriumhypochlorit. Microdacyn Wound Care ist ein umweltfreundliches Produkt, das ganz normal ohne besondere Vorschriften entsorgt werden kann. Quelle: www.bamboo-health-care.com Stand: 11/202112,08 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Microdacyn60 Wundspüllösung 250 ml SpüllösungMicrodacyn liquid Microdacyn verbindet die Wirksamkeit bekannter synthetischer Wundspüllösungen mit optimaler Verträglichkeit. Reinigung durch mechanisches Abtragen von Mikroorganismen und Zellbruch Kann in der Wunde verbleiben und muss nicht ausgespült werden Auch anwendbar bei freiliegenden Gelenken, Knochen, Knorpeln, Bändern und Sehnen Zur intra- und postoperativen Spülung und Reinigung von Wunden Zur Anwendung in Körperhöhlen wie z.B.: Mund, Nase, Rachen, Ohren und Peritonealhöhle Verhindert die Vermehrung von Bakterien, Viren, Sporen, Pilzen im Produkt und in damit befeuchteten Verbänden und Kompressen Keine bekannten Resistenzen Kann zeitlich unbegrenzt eingesetzt werden Gesonderte Darreichungsform für die NPWT Microdacyn60 ist nicht zytotoxisch Optimale Wirksamkeit Microdacyn sorgt für eine sichere Reduktion der mikrobiellen Belastung und beugt bei regelmäßiger Anwendung einer erneuten Keimvermehrung vor. Microdacyn erleichtert zudem den mechanischen Abtrag von Mikroorganismen und Zellbruch. Optimale Verträglichkeit Der wesentliche Inhaltsstoff von Microdacyn ist die hypochlorige Säure (HOCl). Sie ist ein wichtiger Bestandteil unseres angeborenen Immunsystems und wird in den Makrophagen als körpereigene Substanz während der Phagozytose gebildet und freigesetzt. Hieraus ergeben sich signifikante Vorteile gegenüber anderen Wundspüllösungen und antiseptischen Lösungen: Durch den auch in der Phagozytose verwendeten Prozess richtet sich die mechanische Reaktion von Microdacyn ausschließlich gegen einzellige Mikroorganismen und nicht gegen höher organisierte Zellstrukturen. Damit werden die körpereigenen gesunden Zellen nicht angegriffen oder zerstört. Anwendung: Spülen Sie die Wunde mit Microdacyn und lassen Sie es kurz einwirken, der Vorgang kann bis zu dreimal täglich bzw. bei jedem Verbandswechsel wiederholt werden. Alternativ kann die Wunde auch mit einer Microdacyn getränkten Kompresse gereinigt werden. Während Microdacyn einwirkt, kann Microdacyn60 Hydrogel bei Bedarf bereits aufgebracht werden. Verklebte Verbände lassen sich mit Microdacyn leicht und atraumatisch ablösen. Zur Unterstützung der mechanischen Wundreinigung ist es sinnvoll, die Einwirkzeit von Microdacyn auf 15 Minuten auszudehnen. Wunde mit Microdacyn Wound Care spülen und 10-15 min einwirken lassen Wunde mit einer Microdacyn Wound Care getränkten Kompresse reinigen Bei Bedarf Microdacyn Hydrogel aufsprühen und Wundverband wie gewohnt anlegen Inhaltsstoffe Wasser, Natriumchlorid, Hypochlorige Säure, Natriumhypochlorit11,47 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist 250 g Butter dasselbe wie 250 ml?
Nein, 250 g Butter entsprechen nicht 250 ml. Butter hat eine geringere Dichte als Wasser, daher nimmt sie mehr Platz ein. 250 g Butter entsprechen etwa 225 ml. **
-
Kann man statt 200 ml Eierlikör auch 250 ml Eierlikör in einen Eierlikörkuchen geben, wenn 250 ml drin sind?
Ja, es ist möglich, 250 ml Eierlikör anstelle von 200 ml in einen Eierlikörkuchen zu geben, wenn das Rezept insgesamt 250 ml Eierlikör erfordert. Die zusätzliche Menge Eierlikör könnte den Kuchen etwas feuchter machen und den Geschmack intensivieren. **
-
Wie viel Milliliter sind 250 ml?
Wie viel Milliliter sind 250 ml? 250 ml sind bereits 250 Milliliter. Milliliter ist eine Maßeinheit für Volumen, die speziell für Flüssigkeiten verwendet wird. Daher entspricht 1 ml genau einem Milliliter. Wenn also 250 ml angegeben sind, entspricht das bereits 250 Millilitern. Es gibt also keinen Unterschied zwischen den beiden Angaben. **
-
Sind 250 ml Ein Viertel Liter?
Ja, 250 ml entspricht tatsächlich einem Viertel Liter. Ein Liter entspricht 1000 ml, daher ist ein Viertel Liter ein Viertel von 1000 ml, also 250 ml. Diese Umrechnung ist wichtig, um Flüssigkeitsmengen korrekt zu messen und zu verstehen. Es ist auch nützlich, um Rezepte genau zu befolgen, die oft in Millilitern angegeben sind. Hast du noch weitere Fragen zur Umrechnung von Flüssigkeitsmengen? **
Ähnliche Suchbegriffe für Microdacyn60-250-ml-250
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel sind 250 ml Milch?
Wie viel sind 250 ml Milch? 250 ml Milch entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht etwa einer Tasse Milch. In Gramm umgerechnet sind 250 ml Milch etwa 250 Gramm. Es ist wichtig, die richtige Menge Milch zu verwenden, wenn man Rezepte kocht oder backt, um das gewünschte Ergebnis zu erzielen. **
-
Wie viel ist 250 ml Milch?
Wie viel ist 250 ml Milch? 250 ml Milch entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht auch etwa einer Tasse Milch. Wenn du eine genaue Messung benötigst, kannst du einen Messbecher verwenden, um sicherzustellen, dass du die richtige Menge verwendest. Milch wird oft in Rezepten verwendet, daher ist es wichtig, die richtige Menge abzumessen, um das gewünschte Ergebnis zu erzielen. **
-
Wie viele Becher sind 250 ml?
Wie viele Becher sind 250 ml? Die genaue Anzahl hängt von der Größe des Bechers ab. Wenn wir von einem Standardbecher mit einem Fassungsvermögen von 250 ml ausgehen, dann entspricht 250 ml genau einem Becher. Wenn der Becher kleiner ist, könnte es mehr als einen Becher benötigen, um 250 ml zu fassen. Wenn der Becher größer ist, könnte es weniger als einen Becher benötigen. Es ist also wichtig, die genaue Größe des Bechers zu kennen, um die Anzahl der Becher für 250 ml genau bestimmen zu können. **
-
Wie viel sind 250 ml Wasser?
Wie viel sind 250 ml Wasser? 250 ml Wasser entspricht einem Viertelliter oder einem Viertel eines Liters. Das entspricht auch etwa einem halben Glas Wasser. In Bezug auf Gewicht entspricht 250 ml Wasser etwa 250 Gramm. Es ist wichtig, ausreichend Wasser zu trinken, um den Körper hydratisiert zu halten und verschiedene Körperfunktionen zu unterstützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.