Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Sind 150 µm und 0,15 mm dasselbe?
Ja, 150 µm und 0,15 mm sind dasselbe. 1 mm entspricht 1000 µm, daher ist 0,15 mm gleich 150 µm. **
Wie kann der Federweg von 100 mm auf 120-150 mm erweitert werden?
Um den Federweg von 100 mm auf 120-150 mm zu erweitern, können verschiedene Methoden angewendet werden. Eine Möglichkeit ist der Austausch der vorhandenen Federgabel oder des Dämpfers gegen Modelle mit einem längeren Federweg. Eine andere Option ist die Verwendung von Spacer oder Reduzierhülsen, um den Federweg zu vergrößern. Es ist jedoch wichtig zu beachten, dass nicht alle Fahrradrahmen für einen größeren Federweg geeignet sind und dass möglicherweise auch andere Komponenten angepasst werden müssen. **
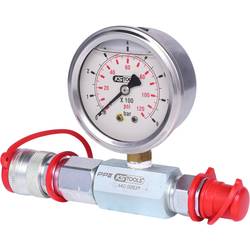
Ähnliche Suchbegriffe für Manometer-150-mm-KS
Top-Angebote
Produkte zum Begriff Manometer-150-mm-KS:
-
KS Tools Manometer, 150 mm (440.0063)Eigenschaften • Mit Cejn-Schnellkupplungen zur direkten Ankopplung an allen hydraulischen Pumpen von KS-Toolsn• Mit gut ablesbare Skala in psi und bar. Achtung: Angaben des maximalen Druckbereichs der Hydraulikzylinder finden Sie in der jeweiligen Betriebsanleitung (440.0063)263,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist es möglich, den Federweg eines Mountainbikes von 100 mm auf 150 mm zu erhöhen?
Es ist möglich, den Federweg eines Mountainbikes von 100 mm auf 150 mm zu erhöhen, aber es erfordert in der Regel den Austausch der vorhandenen Federgabel gegen eine mit einem längeren Federweg. Es ist wichtig zu beachten, dass dies möglicherweise nicht für alle Mountainbikes möglich ist, da die Rahmengeometrie und andere Komponenten berücksichtigt werden müssen. Es wird empfohlen, sich an einen Fachhändler oder einen erfahrenen Fahrradmechaniker zu wenden, um die Kompatibilität und den Umbau zu überprüfen. **
-
Reicht ein Federweg von 150 mm für den Bikepark aus?
Ein Federweg von 150 mm kann für den Bikepark ausreichen, abhängig von den individuellen Vorlieben und dem Fahrstil des Fahrers. Für die meisten Strecken und Sprünge im Bikepark sollte ein Federweg von 150 mm ausreichend sein, um genügend Dämpfung und Kontrolle zu bieten. Wenn jedoch größere Sprünge oder extremere Strecken gefahren werden sollen, könnte ein Federweg von 150 mm möglicherweise nicht ausreichen und ein Bike mit mehr Federweg wäre empfehlenswert. **
-
Darf ich das Ofenrohr von 150 mm auf 120 mm verengen, indem ich ein Reduzierstück verwende?
Es ist grundsätzlich möglich, das Ofenrohr von 150 mm auf 120 mm zu verengen, indem man ein Reduzierstück verwendet. Allerdings sollte man dabei beachten, dass dies die Leistung des Ofens beeinflussen kann. Eine Verengung des Ofenrohrs kann zu einem schlechteren Abzug und einer unzureichenden Verbrennung führen. Es ist daher ratsam, sich vorher bei einem Fachmann oder Hersteller zu informieren, ob diese Veränderung für den spezifischen Ofen geeignet ist. **
-
Kann ein Schwedenofen mit einem 150 mm Rauchrohr an ein vorhandenes 130-140 mm Rauchrohr angeschlossen werden?
Ja, es ist möglich, einen Schwedenofen mit einem 150 mm Rauchrohr an ein vorhandenes 130-140 mm Rauchrohr anzuschließen. Es ist jedoch wichtig sicherzustellen, dass der Übergang zwischen den beiden Rohren ordnungsgemäß abgedichtet ist, um das Risiko von Rauchaustritt zu minimieren. Es wird empfohlen, einen Fachmann zu konsultieren, um sicherzustellen, dass der Anschluss korrekt und sicher durchgeführt wird. **

Kann ich mit 150 Ampere ein 3 mm dickes Aluminiumblech schweißen?
Ja, mit 150 Ampere können Sie ein 3 mm dickes Aluminiumblech schweißen. Es ist jedoch wichtig, die richtige Schweißtechnik und das richtige Schweißgerät zu verwenden, um ein qualitativ hochwertiges Schweißergebnis zu erzielen. Es wird empfohlen, vor dem Schweißen eine Schweißprobe durchzuführen, um die optimalen Einstellungen zu ermitteln. **
Gibt es Durchlauferhitzer mit einem Abstand von 150 mm zwischen den Wasseranschlüssen?
Ja, es gibt Durchlauferhitzer mit einem Abstand von 150 mm zwischen den Wasseranschlüssen. Diese werden oft als Kompakt-Durchlauferhitzer bezeichnet und sind speziell für enge Platzverhältnisse konzipiert. Sie sind ideal für kleine Badezimmer oder Küchen, in denen der Platz begrenzt ist. **
Top-Angebote
Produkte zum Begriff Manometer-150-mm-KS:
-
Manometer, 150 mm KS Tools 440.0063• mit Cejn-Schnellkupplungen zur direkten Ankopplung an allen hydraulischen Pumpen von KS-Tools • mit gut ablesbare Skala in psi und bar Achtung: Angaben des maximalen Druckbereichs der Hydraulikzylinder finden Sie in der jeweiligen Betriebsanleitung!209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools Manometer, 150 mm - 440.0063mit Cejn-Schnellkupplungen zur direkten Ankopplung an allen hydraulischen Pumpen von KS-Toolsmit gut ablesbare Skala in psi und bar Achtung: Angaben des maximalen Druckbereichs der Hydraulikzylinder finden Sie in der jeweiligen Betriebsanleitung!160,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KS Tools Manometer, 150 mm (440.0063)Eigenschaften • Mit Cejn-Schnellkupplungen zur direkten Ankopplung an allen hydraulischen Pumpen von KS-Toolsn• Mit gut ablesbare Skala in psi und bar. Achtung: Angaben des maximalen Druckbereichs der Hydraulikzylinder finden Sie in der jeweiligen Betriebsanleitung (440.0063)263,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind 150 µm und 0,15 mm dasselbe?
Ja, 150 µm und 0,15 mm sind dasselbe. 1 mm entspricht 1000 µm, daher ist 0,15 mm gleich 150 µm. **
-
Wie kann der Federweg von 100 mm auf 120-150 mm erweitert werden?
Um den Federweg von 100 mm auf 120-150 mm zu erweitern, können verschiedene Methoden angewendet werden. Eine Möglichkeit ist der Austausch der vorhandenen Federgabel oder des Dämpfers gegen Modelle mit einem längeren Federweg. Eine andere Option ist die Verwendung von Spacer oder Reduzierhülsen, um den Federweg zu vergrößern. Es ist jedoch wichtig zu beachten, dass nicht alle Fahrradrahmen für einen größeren Federweg geeignet sind und dass möglicherweise auch andere Komponenten angepasst werden müssen. **
-
Ist es möglich, den Federweg eines Mountainbikes von 100 mm auf 150 mm zu erhöhen?
Es ist möglich, den Federweg eines Mountainbikes von 100 mm auf 150 mm zu erhöhen, aber es erfordert in der Regel den Austausch der vorhandenen Federgabel gegen eine mit einem längeren Federweg. Es ist wichtig zu beachten, dass dies möglicherweise nicht für alle Mountainbikes möglich ist, da die Rahmengeometrie und andere Komponenten berücksichtigt werden müssen. Es wird empfohlen, sich an einen Fachhändler oder einen erfahrenen Fahrradmechaniker zu wenden, um die Kompatibilität und den Umbau zu überprüfen. **
-
Reicht ein Federweg von 150 mm für den Bikepark aus?
Ein Federweg von 150 mm kann für den Bikepark ausreichen, abhängig von den individuellen Vorlieben und dem Fahrstil des Fahrers. Für die meisten Strecken und Sprünge im Bikepark sollte ein Federweg von 150 mm ausreichend sein, um genügend Dämpfung und Kontrolle zu bieten. Wenn jedoch größere Sprünge oder extremere Strecken gefahren werden sollen, könnte ein Federweg von 150 mm möglicherweise nicht ausreichen und ein Bike mit mehr Federweg wäre empfehlenswert. **
Ähnliche Suchbegriffe für Manometer-150-mm-KS
-
Darf ich das Ofenrohr von 150 mm auf 120 mm verengen, indem ich ein Reduzierstück verwende?
Es ist grundsätzlich möglich, das Ofenrohr von 150 mm auf 120 mm zu verengen, indem man ein Reduzierstück verwendet. Allerdings sollte man dabei beachten, dass dies die Leistung des Ofens beeinflussen kann. Eine Verengung des Ofenrohrs kann zu einem schlechteren Abzug und einer unzureichenden Verbrennung führen. Es ist daher ratsam, sich vorher bei einem Fachmann oder Hersteller zu informieren, ob diese Veränderung für den spezifischen Ofen geeignet ist. **
-
Kann ein Schwedenofen mit einem 150 mm Rauchrohr an ein vorhandenes 130-140 mm Rauchrohr angeschlossen werden?
Ja, es ist möglich, einen Schwedenofen mit einem 150 mm Rauchrohr an ein vorhandenes 130-140 mm Rauchrohr anzuschließen. Es ist jedoch wichtig sicherzustellen, dass der Übergang zwischen den beiden Rohren ordnungsgemäß abgedichtet ist, um das Risiko von Rauchaustritt zu minimieren. Es wird empfohlen, einen Fachmann zu konsultieren, um sicherzustellen, dass der Anschluss korrekt und sicher durchgeführt wird. **
-
Kann ich mit 150 Ampere ein 3 mm dickes Aluminiumblech schweißen?
Ja, mit 150 Ampere können Sie ein 3 mm dickes Aluminiumblech schweißen. Es ist jedoch wichtig, die richtige Schweißtechnik und das richtige Schweißgerät zu verwenden, um ein qualitativ hochwertiges Schweißergebnis zu erzielen. Es wird empfohlen, vor dem Schweißen eine Schweißprobe durchzuführen, um die optimalen Einstellungen zu ermitteln. **
-
Gibt es Durchlauferhitzer mit einem Abstand von 150 mm zwischen den Wasseranschlüssen?
Ja, es gibt Durchlauferhitzer mit einem Abstand von 150 mm zwischen den Wasseranschlüssen. Diese werden oft als Kompakt-Durchlauferhitzer bezeichnet und sind speziell für enge Platzverhältnisse konzipiert. Sie sind ideal für kleine Badezimmer oder Küchen, in denen der Platz begrenzt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.