Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie viele Tropfen sind 3 ml?
Wie viele Tropfen 3 ml entsprechen, hängt von der Dichte der Flüssigkeit ab. In der Regel wird angenommen, dass ein Milliliter etwa 20 Tropfen entspricht. Daher würden 3 ml ungefähr 60 Tropfen ergeben. Es ist jedoch wichtig zu beachten, dass diese Schätzung je nach Art der Flüssigkeit und der Größe der Tropfen variieren kann. Es ist ratsam, eine genaue Dosieranleitung zu konsultieren, um die richtige Anzahl von Tropfen für die gewünschte Menge an Flüssigkeit zu bestimmen. **
Was sind 0 3 Liter in ML?
Was sind 0,3 Liter in ML? 0,3 Liter entsprechen 300 Millilitern. Milliliter ist eine Maßeinheit für Volumen, die häufig für kleinere Flüssigkeitsmengen verwendet wird. Um von Litern in Milliliter umzurechnen, multipliziert man die Literzahl mit 1000, da 1 Liter 1000 Milliliter entspricht. Somit sind 0,3 Liter gleich 300 Milliliter. Diese Umrechnung ist besonders nützlich, wenn man genaue Mengen für Rezepte oder Dosierungen benötigt. **

Ähnliche Suchbegriffe für MUNK-ML-Kompakt-Tritt-3
Top-Angebote
Produkte zum Begriff MUNK-ML-Kompakt-Tritt-3:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
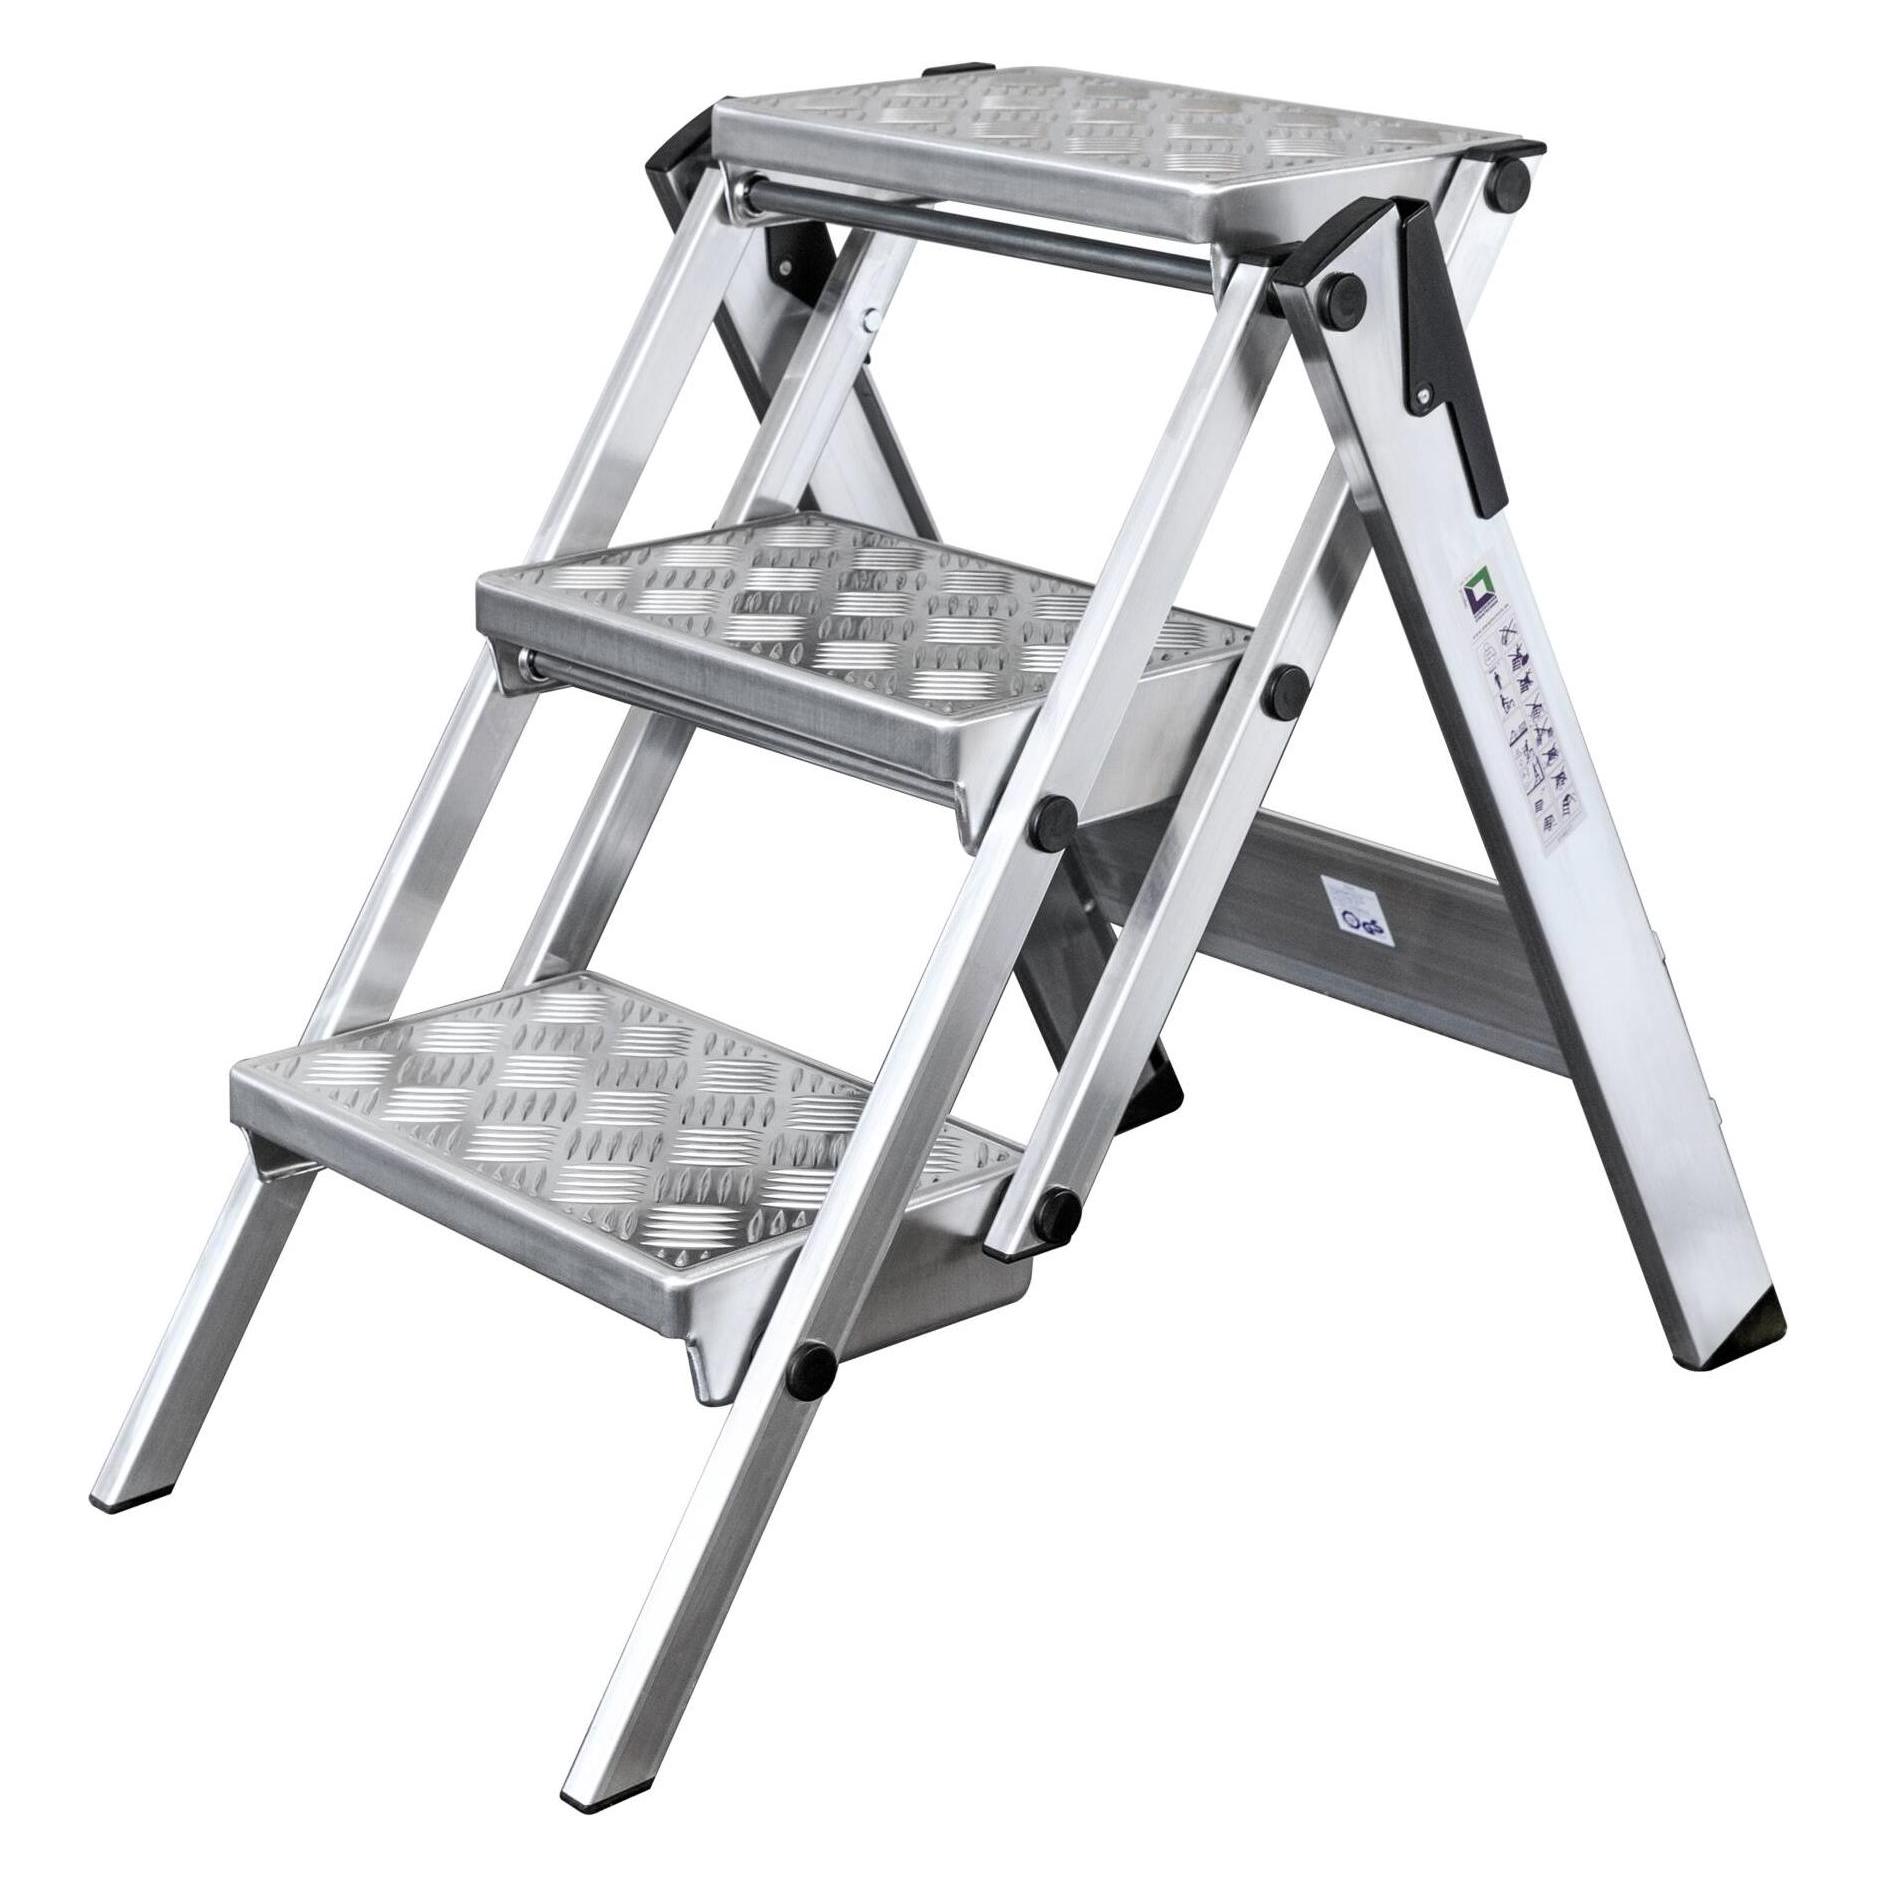
MUNK ML Kompakt-Tritt, 3 Stufen, 54203 (054203)Eigenschaften • Stabile, klappbare Konstruktion n• Stufen aus Aluminium-Warzenblech n• Made in Germany n• TÜV-Siegel Made in Germany n• Damit sind alle in Günzburg hergestellten Produkte gekennzeichnet n• Für die Produkte von MUNK Günzburger Steigtechnik werden beste Werkstoffe und geeignete Fertigungsverfahren ausgewählt n• MUNK Günzburger Steigtechnik ist zertifiziertes Unternehmen nach DIN EN ISO 9001:2008 und hat ein funktionierendes Qualitätsmanagement (054203)314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel ml trinken Babys mit 3 Wochen?
Wie viel ml trinken Babys mit 3 Wochen? In der Regel trinken Babys in diesem Alter etwa 60-90 ml Muttermilch oder Säuglingsnahrung pro Mahlzeit. Da ihr Magen noch sehr klein ist, müssen sie jedoch häufiger gefüttert werden, etwa alle 2-3 Stunden. Es ist wichtig, auf die Signale des Babys zu achten und es bei Bedarf öfter anzulegen oder die Flasche zu geben. Die genaue Menge kann je nach individuellem Hunger und Bedarf des Babys variieren. Es ist ratsam, mit einem Kinderarzt oder einer Stillberaterin zu sprechen, um sicherzustellen, dass das Baby ausreichend Nahrung erhält. **
-
Was bedeutet 1 zu 3 bei 15 ml?
Wenn "1 zu 3" bei 15 ml bedeutet, dass das Verhältnis von Flüssigkeit zu Verdünnungsmittel 1:3 beträgt. Das bedeutet, dass 1 Teil Flüssigkeit mit 3 Teilen Verdünnungsmittel gemischt wird. In diesem Fall würden 5 ml Flüssigkeit mit 15 ml Verdünnungsmittel gemischt werden. **
-
Wie schwer ist 3 ml Benzin auf dem Jupiter?
Es ist schwierig, das genaue Gewicht von 3 ml Benzin auf dem Jupiter zu bestimmen, da die Schwerkraft auf dem Jupiter viel stärker ist als auf der Erde. Da Benzin eine geringere Dichte als Wasser hat, würde es jedoch leichter sein als 3 ml Wasser auf der Erde. Es wäre ratsam, die genauen Eigenschaften von Benzin auf dem Jupiter zu berücksichtigen, um eine genauere Schätzung des Gewichts zu erhalten. **
-
Wie viel ml trinkt ein 3 Wochen altes Baby?
Ein 3 Wochen altes Baby trinkt in der Regel zwischen 60 und 90 ml Muttermilch oder Säuglingsnahrung pro Mahlzeit. Die genaue Menge kann je nach individuellem Appetit und Bedarf des Babys variieren. Es ist wichtig, auf die Signale des Babys zu achten und es bei Bedarf öfter anzulegen oder die Flasche anzubieten. Es ist ratsam, regelmäßig das Gewicht des Babys zu kontrollieren, um sicherzustellen, dass es ausreichend Nährstoffe erhält. Bei Unsicherheiten oder Fragen zum Fütterungsverhalten des Babys ist es empfehlenswert, sich an einen Kinderarzt oder eine Stillberaterin zu wenden. **

Was bedeutet "kompakt"?
Der Begriff "kompakt" bedeutet, dass etwas in einem begrenzten Raum Platz findet oder wenig Platz einnimmt. Es kann sich auch auf etwas beziehen, das dicht gepackt oder gut strukturiert ist. In der Mathematik bezeichnet "kompakt" eine Eigenschaft von Mengen, die abgeschlossen und beschränkt sind. **
Welcher pH-Wert entsteht, wenn man 3 ml eines Acetatpuffers mit 0,05 ml einer 2 M HCl-Lösung versetzt?
Um den pH-Wert zu berechnen, müssen wir die Konzentrationen der Säure und der Base im Puffer berücksichtigen. Da wir wissen, dass 3 ml des Acetatpuffers vorhanden sind, können wir die Konzentration des Puffers berechnen. Wenn wir 0,05 ml einer 2 M HCl-Lösung hinzufügen, wird die Säurekonzentration erhöht. Mit diesen Informationen können wir den pH-Wert des resultierenden Puffers berechnen. **
Top-Angebote
Produkte zum Begriff MUNK-ML-Kompakt-Tritt-3:
-
MUNK kompakt Tritt ML 3 StufenKlappbarer Tritt aus Aluminium mit Warzenblech. 230 mm tiefe Stufen aus Aluminium-Warzenblech für einen sicheren Stand Stabiler und leichtgängiger Klappmechanismus Obere Trittfläche: 360 x 230 mm Leicht im Transport, platzsparend in der Aufbewahrung Rutschfeste Kunststoffschuhe Maximale Belastung: 150 kg301,45 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Munk ML Kompakt-Tritt - 054202ML Kompakt-Tritt von MUNKKlappbarer Tritt aus AluminiumStabiler und leichtgängiger Klappmechanismus230 mm tiefe Stufen aus Aluminium-Warzenblech für einen sicheren StandObere Trittfläche: 360 x 230 mmLeicht im Transport, platzsparend in der AufbewahrungRutschfeste KunststoffschuheMaximale Belastung: 150 kgFür diese Produkte gilt die gesetzliche Gewährleistung226,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Tropfen sind 3 ml?
Wie viele Tropfen 3 ml entsprechen, hängt von der Dichte der Flüssigkeit ab. In der Regel wird angenommen, dass ein Milliliter etwa 20 Tropfen entspricht. Daher würden 3 ml ungefähr 60 Tropfen ergeben. Es ist jedoch wichtig zu beachten, dass diese Schätzung je nach Art der Flüssigkeit und der Größe der Tropfen variieren kann. Es ist ratsam, eine genaue Dosieranleitung zu konsultieren, um die richtige Anzahl von Tropfen für die gewünschte Menge an Flüssigkeit zu bestimmen. **
-
Was sind 0 3 Liter in ML?
Was sind 0,3 Liter in ML? 0,3 Liter entsprechen 300 Millilitern. Milliliter ist eine Maßeinheit für Volumen, die häufig für kleinere Flüssigkeitsmengen verwendet wird. Um von Litern in Milliliter umzurechnen, multipliziert man die Literzahl mit 1000, da 1 Liter 1000 Milliliter entspricht. Somit sind 0,3 Liter gleich 300 Milliliter. Diese Umrechnung ist besonders nützlich, wenn man genaue Mengen für Rezepte oder Dosierungen benötigt. **
-
Wie viel ml trinken Babys mit 3 Wochen?
Wie viel ml trinken Babys mit 3 Wochen? In der Regel trinken Babys in diesem Alter etwa 60-90 ml Muttermilch oder Säuglingsnahrung pro Mahlzeit. Da ihr Magen noch sehr klein ist, müssen sie jedoch häufiger gefüttert werden, etwa alle 2-3 Stunden. Es ist wichtig, auf die Signale des Babys zu achten und es bei Bedarf öfter anzulegen oder die Flasche zu geben. Die genaue Menge kann je nach individuellem Hunger und Bedarf des Babys variieren. Es ist ratsam, mit einem Kinderarzt oder einer Stillberaterin zu sprechen, um sicherzustellen, dass das Baby ausreichend Nahrung erhält. **
-
Was bedeutet 1 zu 3 bei 15 ml?
Wenn "1 zu 3" bei 15 ml bedeutet, dass das Verhältnis von Flüssigkeit zu Verdünnungsmittel 1:3 beträgt. Das bedeutet, dass 1 Teil Flüssigkeit mit 3 Teilen Verdünnungsmittel gemischt wird. In diesem Fall würden 5 ml Flüssigkeit mit 15 ml Verdünnungsmittel gemischt werden. **
Ähnliche Suchbegriffe für MUNK-ML-Kompakt-Tritt-3
-
MUNK ML Kompakt-Tritt, 3 Stufen, 54203 (054203)Eigenschaften • Stabile, klappbare Konstruktion n• Stufen aus Aluminium-Warzenblech n• Made in Germany n• TÜV-Siegel Made in Germany n• Damit sind alle in Günzburg hergestellten Produkte gekennzeichnet n• Für die Produkte von MUNK Günzburger Steigtechnik werden beste Werkstoffe und geeignete Fertigungsverfahren ausgewählt n• MUNK Günzburger Steigtechnik ist zertifiziertes Unternehmen nach DIN EN ISO 9001:2008 und hat ein funktionierendes Qualitätsmanagement (054203)314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Kompakt-Tritt ML 2 Stufen (054202)Eigenschaften • Stabile, klappbare Konstruktion n• Stufen aus Aluminium-Warzenblech n• Made in Germany n• TÜV-Siegel Made in Germany n• Damit sind alle in Günzburg hergestellten Produkte gekennzeichnet n• Für die Produkte von MUNK Günzburger Steigtechnik werden beste Werkstoffe und geeignete Fertigungsverfahren ausgewählt n• MUNK Günzburger Steigtechnik ist zertifiziertes Unternehmen nach DIN EN ISO 9001:2008 und hat ein funktionierendes Qualitätsmanagement (054202)236,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schwer ist 3 ml Benzin auf dem Jupiter?
Es ist schwierig, das genaue Gewicht von 3 ml Benzin auf dem Jupiter zu bestimmen, da die Schwerkraft auf dem Jupiter viel stärker ist als auf der Erde. Da Benzin eine geringere Dichte als Wasser hat, würde es jedoch leichter sein als 3 ml Wasser auf der Erde. Es wäre ratsam, die genauen Eigenschaften von Benzin auf dem Jupiter zu berücksichtigen, um eine genauere Schätzung des Gewichts zu erhalten. **
-
Wie viel ml trinkt ein 3 Wochen altes Baby?
Ein 3 Wochen altes Baby trinkt in der Regel zwischen 60 und 90 ml Muttermilch oder Säuglingsnahrung pro Mahlzeit. Die genaue Menge kann je nach individuellem Appetit und Bedarf des Babys variieren. Es ist wichtig, auf die Signale des Babys zu achten und es bei Bedarf öfter anzulegen oder die Flasche anzubieten. Es ist ratsam, regelmäßig das Gewicht des Babys zu kontrollieren, um sicherzustellen, dass es ausreichend Nährstoffe erhält. Bei Unsicherheiten oder Fragen zum Fütterungsverhalten des Babys ist es empfehlenswert, sich an einen Kinderarzt oder eine Stillberaterin zu wenden. **
-
Was bedeutet "kompakt"?
Der Begriff "kompakt" bedeutet, dass etwas in einem begrenzten Raum Platz findet oder wenig Platz einnimmt. Es kann sich auch auf etwas beziehen, das dicht gepackt oder gut strukturiert ist. In der Mathematik bezeichnet "kompakt" eine Eigenschaft von Mengen, die abgeschlossen und beschränkt sind. **
-
Welcher pH-Wert entsteht, wenn man 3 ml eines Acetatpuffers mit 0,05 ml einer 2 M HCl-Lösung versetzt?
Um den pH-Wert zu berechnen, müssen wir die Konzentrationen der Säure und der Base im Puffer berücksichtigen. Da wir wissen, dass 3 ml des Acetatpuffers vorhanden sind, können wir die Konzentration des Puffers berechnen. Wenn wir 0,05 ml einer 2 M HCl-Lösung hinzufügen, wird die Säurekonzentration erhöht. Mit diesen Informationen können wir den pH-Wert des resultierenden Puffers berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.