Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet 1 3 1 2?
Es ist schwer zu sagen, was genau "1 3 1 2" bedeutet, da es sich um eine Zahlenkombination ohne Kontext handelt. Es könnte sich um eine geheime Botschaft, eine Passwortkombination oder einfach nur eine zufällige Abfolge von Zahlen handeln. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu bestimmen. **
Warum ist 1 + 1 = 2 und 2 + 1 = 3?
Die Gleichung 1 + 1 = 2 basiert auf dem Konzept des Zählens und der Addition. Wenn wir eine Einheit (1) zu einer anderen Einheit (1) hinzufügen, erhalten wir zwei Einheiten (2). Ähnlich ergibt die Addition von zwei Einheiten (2) und einer weiteren Einheit (1) drei Einheiten (3). Dies sind grundlegende mathematische Prinzipien, die auf der Logik und dem Verständnis von Zahlen basieren. **


Ähnliche Suchbegriffe für Lehle-3-1-SGoS
Top-Angebote
Produkte zum Begriff Lehle-3-1-SGoS:
-
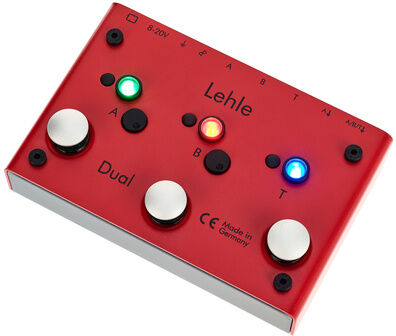
Lehle Dual SGoSLehle Dual SGoS Switcher für zwei Amps plus Tuner mit hochohmigen LTHZ Transformer und Gainreduction, Der Lehle Dual schaltet das Eingangssignal über goldkontaktierte Relais auf die Ausgänge A, B oder T. Ausgang A und B können gleichzeitig an zwei verschiedenen Amps in Betrieb sein, da A von B durch den High End Transformer Lehle LTHZ galvanisch getrennt ist - Brummschleifen sind dadurch ausgeschlossen. Mit den Potis lassen sich die Ausgänge A und B dabei separat dämpfen. Der Ausgang T steht für einen Tuner oder einen dritten Amp zur Verfügung. Die beiden Eingänge können stereo auf die Ausgänge A und B geroutet werden. Zusätzlich verfügt der Lehle Dual über einen goldkontaktierten Phasenumkehr- und einen Groundschalter, der Lehle Dual kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, Netzteil optional erhältlich249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
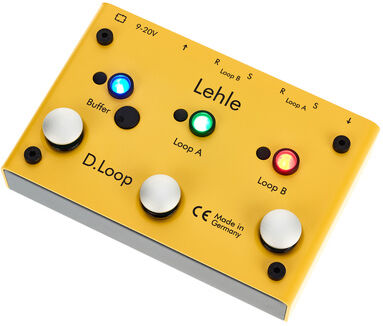
Lehle D.Loop SGoSLehle D.Loop SGoS Effekt-Looper/Switcher mit zwei unabhängigen, echten True Bypass Loops und zuschaltbaren High End Bufferamp. Der Lehle D.Loop ist ein voll programmierbarer Effekt-Looper/Switcher mit zwei unabhängigen, echten True-Bypass Loops über goldkontaktierte Relais. Er besitzt außerdem einen zuschaltbaren High End Bufferamp mit regelbarem Gain bis +12dB. Loops und Bufferamp sind voll stereo, der Lehle D.Loop kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, Netzteil optional erhältlich249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 3 + 1?
3 + 1 ist gleich 4. **
-
Was bedeuten die Zahlen 1 und 3 bei 1-Bromhexan und 3-Bromhexan?
Die Zahlen 1 und 3 geben die Position des Bromatoms in der Hexankette an. Bei 1-Bromhexan befindet sich das Bromatom an der ersten Position der Kette, während es sich bei 3-Bromhexan an der dritten Position befindet. Die Position des Bromatoms beeinflusst die chemischen Eigenschaften des Moleküls. **
-
Ist 1 durch 3 teilbar?
Ist 1 durch 3 teilbar? Nein, 1 ist nicht durch 3 teilbar, da 1 kleiner ist als 3 und somit nicht ohne Rest durch 3 teilbar ist. Bei der Division von 1 durch 3 ergibt sich ein Rest von 1, da 1 kleiner ist als der Divisor 3. Daher ist 1 nicht durch 3 teilbar. In der Division bleibt immer ein Rest von 1 übrig, da 1 nicht gleich oder größer als 3 ist. **
-
Was heißt 1 zu 3?
Was heißt 1 zu 3? Diese Frage bezieht sich auf das Verhältnis zwischen zwei Zahlen, nämlich 1 und 3. Wenn man sagt, dass etwas im Verhältnis 1 zu 3 steht, bedeutet das, dass es eine Beziehung gibt, bei der eine Einheit der ersten Zahl auf drei Einheiten der zweiten Zahl kommt. Dies kann in verschiedenen Kontexten verwendet werden, wie zum Beispiel bei der Aufteilung von Ressourcen oder bei der Berechnung von Verhältnissen. Es ist wichtig, dieses Verhältnis zu verstehen, um die Beziehung zwischen den beiden Zahlen besser zu erfassen. **
Wann Gelierzucker 3 zu 1?
Wann Gelierzucker 3 zu 1 verwendet wird, hängt von der gewünschten Konsistenz und Süße der Marmelade ab. Dieses Verhältnis bedeutet, dass auf 3 Teile Früchte 1 Teil Gelierzucker kommt. Es eignet sich besonders gut für Früchte mit einem hohen Pektingehalt, da sie von Natur aus eine gute Gelierfähigkeit haben. Durch den höheren Fruchtanteil bleibt der Geschmack intensiver und die Marmelade weniger süß. Es ist wichtig, die genaue Anleitung auf der Verpackung des Gelierzuckers zu beachten, um ein optimales Ergebnis zu erzielen. **
Was bedeutet "1-3 Werktage"?
"1-3 Werktage" bedeutet, dass die Lieferung oder Bearbeitung einer Bestellung innerhalb von einem bis drei Arbeitstagen erfolgt. Dabei werden Wochenenden und Feiertage nicht mitgezählt. Es kann also zwischen einem und drei Werktagen dauern, bis die gewünschte Leistung erbracht wird. **
Top-Angebote
Produkte zum Begriff Lehle-3-1-SGoS:
-
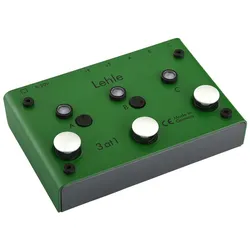
Lehle 3@1 SGoSLehle 3@1 SGoS Switcher, Effektpedal, ermöglicht das Umschalten zwischen verschiedenen Instrumenten in Stereo über goldkontaktierte Relais, Ohne Halbleiter geht das Signal der Eingänge A, B oder C unverfälscht auf die Ausgänge 1 oder 2, So kann komfortabel zwischen Amp und Tuner hin- und hergeschaltet werden, Der Lehle 3at1 SGoS kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, LED: Effect On, Fußschalter: Effect Bypass, Anschlüsse: Eingang (6,3mm Klinke) - Ausgang (6,3mm Klinke) - Netzteilanschluss (Koaxialbuchse 5.5 x 2.1 mm - Minuspol Innen), Stromverbrauch: 97 mA, Stromversorgung mit einem 8-20 V DC Netzteil (nicht im Lieferumfang enthalten), passendes optionales Netzteil: Art. Nr. #409939, kein Batteriebetrieb möglich, True Bypass, Abmessungen (B x T x H): 156 x 103 x 47 mm, Gewicht: 735 g, made in Germany189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehle 1@3 SGoSLehle 1@3 SGoS Switcher mit Loop für ein Instrument auf bis zu drei Amps. Der Lehle 1at3 routet das Eingangssignal als echter True-Bypass Switcher über goldkontaktierte Relais auf bis zu drei Ausgänge (z. B. Amps, Tuner, Effekte) . Wenn das Eingangssignal immer nur auf einem der Ausgänge anliegt, dann werden die Masseverbindungen mitgeschaltet - Brummschleifen sind dadurch ausgeschlossen. Der Ausgang C und die Buchse C->B können auch als Loop eingesetzt werden. So kann man mit einem Step zwischen dem puren Originalsignal und dem Effektloop hin- und herschalten., Der Lehle 1at3 kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, Netzteil optional erhältlich198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehle Dual SGoSLehle Dual SGoS Switcher für zwei Amps plus Tuner mit hochohmigen LTHZ Transformer und Gainreduction, Der Lehle Dual schaltet das Eingangssignal über goldkontaktierte Relais auf die Ausgänge A, B oder T. Ausgang A und B können gleichzeitig an zwei verschiedenen Amps in Betrieb sein, da A von B durch den High End Transformer Lehle LTHZ galvanisch getrennt ist - Brummschleifen sind dadurch ausgeschlossen. Mit den Potis lassen sich die Ausgänge A und B dabei separat dämpfen. Der Ausgang T steht für einen Tuner oder einen dritten Amp zur Verfügung. Die beiden Eingänge können stereo auf die Ausgänge A und B geroutet werden. Zusätzlich verfügt der Lehle Dual über einen goldkontaktierten Phasenumkehr- und einen Groundschalter, der Lehle Dual kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, Netzteil optional erhältlich249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 3 1 2?
Es ist schwer zu sagen, was genau "1 3 1 2" bedeutet, da es sich um eine Zahlenkombination ohne Kontext handelt. Es könnte sich um eine geheime Botschaft, eine Passwortkombination oder einfach nur eine zufällige Abfolge von Zahlen handeln. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu bestimmen. **
-
Warum ist 1 + 1 = 2 und 2 + 1 = 3?
Die Gleichung 1 + 1 = 2 basiert auf dem Konzept des Zählens und der Addition. Wenn wir eine Einheit (1) zu einer anderen Einheit (1) hinzufügen, erhalten wir zwei Einheiten (2). Ähnlich ergibt die Addition von zwei Einheiten (2) und einer weiteren Einheit (1) drei Einheiten (3). Dies sind grundlegende mathematische Prinzipien, die auf der Logik und dem Verständnis von Zahlen basieren. **
-
Was ist 3 + 1?
3 + 1 ist gleich 4. **
-
Was bedeuten die Zahlen 1 und 3 bei 1-Bromhexan und 3-Bromhexan?
Die Zahlen 1 und 3 geben die Position des Bromatoms in der Hexankette an. Bei 1-Bromhexan befindet sich das Bromatom an der ersten Position der Kette, während es sich bei 3-Bromhexan an der dritten Position befindet. Die Position des Bromatoms beeinflusst die chemischen Eigenschaften des Moleküls. **
Ähnliche Suchbegriffe für Lehle-3-1-SGoS
-
Lehle D.Loop SGoSLehle D.Loop SGoS Effekt-Looper/Switcher mit zwei unabhängigen, echten True Bypass Loops und zuschaltbaren High End Bufferamp. Der Lehle D.Loop ist ein voll programmierbarer Effekt-Looper/Switcher mit zwei unabhängigen, echten True-Bypass Loops über goldkontaktierte Relais. Er besitzt außerdem einen zuschaltbaren High End Bufferamp mit regelbarem Gain bis +12dB. Loops und Bufferamp sind voll stereo, der Lehle D.Loop kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden, Netzteil optional erhältlich249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehle Dual SGoS - Little HelperDer Lehle Dual SGoS schaltet das Eingangssignal über goldkontaktierte Relais auf die Ausgänge A; B oder T. Ausgang A und B können gleichzeitig an zwei verschiedenen Amps in Betrieb sein; da A von B durch den High End Transformer Lehle LTHZ galvanisch getrennt ist - Brummschleifen sind dadurch ausgeschlossen. Mit den Potis lassen sich die Ausgänge A und B dabei separat dämpfen. Der Ausgang T steht für einen Tuner oder einen dritten Amp zur Verfügung. Die beiden Eingänge können stereo auf die Ausgänge A und B geroutet werden. Zusätzlich verfügt der Lehle Dual SGoS über einen goldkontaktierten Phasenumkehr- und einen Groundschalter. Der Lehle Dual SGoS kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden.249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehle 3at1 SGoS - Little HelperDer Lehle 3at1 SGoS ermöglicht das Umschalten zwischen verschiedenen Instrumenten in Stereo über goldkontaktierte Relais. Ohne Halbleiter geht das Signal der Eingänge A; B oder C unverfälscht auf die Ausgänge 1 oder 2. So kann komfortabel zwischen einem Amp und Tuner hin- und hergeschaltet werden. Der Lehle 3at1 SGoS kann per MIDI angesteuert und mit den anderen Lehle SGoS Switchern vernetzt werden.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist 1 durch 3 teilbar?
Ist 1 durch 3 teilbar? Nein, 1 ist nicht durch 3 teilbar, da 1 kleiner ist als 3 und somit nicht ohne Rest durch 3 teilbar ist. Bei der Division von 1 durch 3 ergibt sich ein Rest von 1, da 1 kleiner ist als der Divisor 3. Daher ist 1 nicht durch 3 teilbar. In der Division bleibt immer ein Rest von 1 übrig, da 1 nicht gleich oder größer als 3 ist. **
-
Was heißt 1 zu 3?
Was heißt 1 zu 3? Diese Frage bezieht sich auf das Verhältnis zwischen zwei Zahlen, nämlich 1 und 3. Wenn man sagt, dass etwas im Verhältnis 1 zu 3 steht, bedeutet das, dass es eine Beziehung gibt, bei der eine Einheit der ersten Zahl auf drei Einheiten der zweiten Zahl kommt. Dies kann in verschiedenen Kontexten verwendet werden, wie zum Beispiel bei der Aufteilung von Ressourcen oder bei der Berechnung von Verhältnissen. Es ist wichtig, dieses Verhältnis zu verstehen, um die Beziehung zwischen den beiden Zahlen besser zu erfassen. **
-
Wann Gelierzucker 3 zu 1?
Wann Gelierzucker 3 zu 1 verwendet wird, hängt von der gewünschten Konsistenz und Süße der Marmelade ab. Dieses Verhältnis bedeutet, dass auf 3 Teile Früchte 1 Teil Gelierzucker kommt. Es eignet sich besonders gut für Früchte mit einem hohen Pektingehalt, da sie von Natur aus eine gute Gelierfähigkeit haben. Durch den höheren Fruchtanteil bleibt der Geschmack intensiver und die Marmelade weniger süß. Es ist wichtig, die genaue Anleitung auf der Verpackung des Gelierzuckers zu beachten, um ein optimales Ergebnis zu erzielen. **
-
Was bedeutet "1-3 Werktage"?
"1-3 Werktage" bedeutet, dass die Lieferung oder Bearbeitung einer Bestellung innerhalb von einem bis drei Arbeitstagen erfolgt. Dabei werden Wochenenden und Feiertage nicht mitgezählt. Es kann also zwischen einem und drei Werktagen dauern, bis die gewünschte Leistung erbracht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.