Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
Was darf die Polizei bei Kontrollen?
Was darf die Polizei bei Kontrollen? Die Polizei darf bei Kontrollen Personen anhalten, befragen und deren Personalien überprüfen. Sie kann auch Fahrzeuge kontrollieren, um beispielsweise den Fahrer zu überprüfen oder nach illegalen Substanzen oder Gegenständen zu suchen. Zudem kann die Polizei bei Verdacht auf eine Straftat Personen durchsuchen oder festnehmen. Es ist wichtig zu beachten, dass die Polizei bei Kontrollen immer im Rahmen der gesetzlichen Vorschriften handeln muss und die Rechte der Betroffenen respektieren sollte. **
Ähnliche Suchbegriffe für Kontrollen
Top-Angebote
Produkte zum Begriff Kontrollen:
-
Kontrollen und Ziele von Investitionen in der islamischen Wirtschaft, Taschenbuch von Leila Mokadem, Verlag Unser Wissen, 978-620-5-62290-2Kontrollen Und Ziele Von Investitionen In Der Islamischen Wirtschaft, Taschenbuch Von Leila Mokadem, Verlag Unser Wissen, 978-620-5-62290-2, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Kontrollen sollen den Datenschutz gewährleisten?
Welche Kontrollen sollen den Datenschutz gewährleisten? Datenschutzkontrollen umfassen Maßnahmen wie die regelmäßige Überprüfung und Aktualisierung von Datenschutzrichtlinien und -verfahren, die Schulung von Mitarbeitern im Umgang mit personenbezogenen Daten, die Implementierung von Zugriffsbeschränkungen und Verschlüsselungstechnologien, die Durchführung von Datenschutz-Folgenabschätzungen sowie die Einrichtung eines Datenschutzbeauftragten. Diese Kontrollen sollen sicherstellen, dass personenbezogene Daten angemessen geschützt und verarbeitet werden, um die Privatsphäre und Rechte der Betroffenen zu wahren. **
-
Gibt es Kontrollen während der Quarantäne?
Ja, es gibt Kontrollen während der Quarantäne. Je nach Land und Situation können diese Kontrollen unterschiedlich sein. Sie können von telefonischen Überprüfungen bis hin zu persönlichen Besuchen durch Gesundheitsbehörden reichen, um sicherzustellen, dass die Quarantäne eingehalten wird. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Welche Bedeutung haben Kontrollen für die Sicherheit in verschiedenen Bereichen? Wie können Kontrollen effektiv und effizient durchgeführt werden?
Kontrollen sind entscheidend für die Sicherheit in verschiedenen Bereichen, da sie helfen, potenzielle Risiken zu identifizieren und zu minimieren. Um Kontrollen effektiv und effizient durchzuführen, ist es wichtig, klare Richtlinien und Verfahren festzulegen, regelmäßige Schulungen für das Kontrollpersonal anzubieten und die Ergebnisse der Kontrollen kontinuierlich zu überwachen und zu analysieren. **


Was ist die Binomialverteilung bei LKW-Kontrollen?
Die Binomialverteilung bei LKW-Kontrollen beschreibt die Wahrscheinlichkeit, dass eine bestimmte Anzahl von LKWs bei einer Kontrolle bestimmte Kriterien erfüllt. Sie basiert auf der Annahme, dass jedes Fahrzeug unabhängig voneinander kontrolliert wird und entweder die Kriterien erfüllt oder nicht. Die Binomialverteilung ermöglicht es, die Wahrscheinlichkeit zu berechnen, wie viele LKWs von einer bestimmten Anzahl kontrollierter Fahrzeuge die Kriterien erfüllen. **
Warum gibt es keine Kontrollen im Zugverkehr?
Es gibt Kontrollen im Zugverkehr, jedoch nicht in dem Ausmaß wie beispielsweise im Flugverkehr. Dies liegt unter anderem daran, dass die Sicherheitsrisiken im Zugverkehr als geringer eingestuft werden. Zudem würden umfangreiche Kontrollen den reibungslosen Ablauf des Zugverkehrs beeinträchtigen und zu längeren Wartezeiten führen. **
Top-Angebote
Produkte zum Begriff Kontrollen:
-
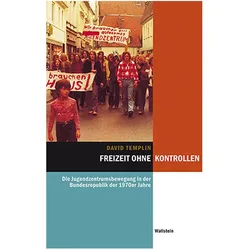
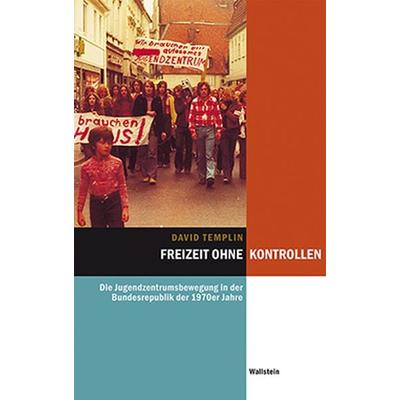
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Management interner Kontrollen nach deutschem und internationalem Recht, Taschenbuch von Nadine Büscher, EHV Academicpress, 978-3-86741-043-4Das Management Interner Kontrollen Nach Deutschem Und Internationalem Recht, Taschenbuch Von Nadine Büscher, Ehv Academicpress, 978-3-86741-043-4, Seitenanzahl: 7879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontrollen und Ziele von Investitionen in der islamischen Wirtschaft, Taschenbuch von Leila Mokadem, Verlag Unser Wissen, 978-620-5-62290-2Kontrollen Und Ziele Von Investitionen In Der Islamischen Wirtschaft, Taschenbuch Von Leila Mokadem, Verlag Unser Wissen, 978-620-5-62290-2, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Was darf die Polizei bei Kontrollen?
Was darf die Polizei bei Kontrollen? Die Polizei darf bei Kontrollen Personen anhalten, befragen und deren Personalien überprüfen. Sie kann auch Fahrzeuge kontrollieren, um beispielsweise den Fahrer zu überprüfen oder nach illegalen Substanzen oder Gegenständen zu suchen. Zudem kann die Polizei bei Verdacht auf eine Straftat Personen durchsuchen oder festnehmen. Es ist wichtig zu beachten, dass die Polizei bei Kontrollen immer im Rahmen der gesetzlichen Vorschriften handeln muss und die Rechte der Betroffenen respektieren sollte. **
-
Welche Kontrollen sollen den Datenschutz gewährleisten?
Welche Kontrollen sollen den Datenschutz gewährleisten? Datenschutzkontrollen umfassen Maßnahmen wie die regelmäßige Überprüfung und Aktualisierung von Datenschutzrichtlinien und -verfahren, die Schulung von Mitarbeitern im Umgang mit personenbezogenen Daten, die Implementierung von Zugriffsbeschränkungen und Verschlüsselungstechnologien, die Durchführung von Datenschutz-Folgenabschätzungen sowie die Einrichtung eines Datenschutzbeauftragten. Diese Kontrollen sollen sicherstellen, dass personenbezogene Daten angemessen geschützt und verarbeitet werden, um die Privatsphäre und Rechte der Betroffenen zu wahren. **
-
Gibt es Kontrollen während der Quarantäne?
Ja, es gibt Kontrollen während der Quarantäne. Je nach Land und Situation können diese Kontrollen unterschiedlich sein. Sie können von telefonischen Überprüfungen bis hin zu persönlichen Besuchen durch Gesundheitsbehörden reichen, um sicherzustellen, dass die Quarantäne eingehalten wird. **
Ähnliche Suchbegriffe für Kontrollen
-
Arbeitsschutzmappe: Begehungen und Kontrollen einfach umgesetzt, Gebundene Ausgabe von Forum Verlag Herkert GmbH, Forum Verlag Herkert,Arbeitsschutzmappe: Begehungen Und Kontrollen Einfach Umgesetzt, Gebundene Ausgabe Von Forum Verlag Herkert Gmbh, Forum Verlag Herkert, 978-3-9887516-8-3, Seitenanzahl: 160138,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Welche Bedeutung haben Kontrollen für die Sicherheit in verschiedenen Bereichen? Wie können Kontrollen effektiv und effizient durchgeführt werden?
Kontrollen sind entscheidend für die Sicherheit in verschiedenen Bereichen, da sie helfen, potenzielle Risiken zu identifizieren und zu minimieren. Um Kontrollen effektiv und effizient durchzuführen, ist es wichtig, klare Richtlinien und Verfahren festzulegen, regelmäßige Schulungen für das Kontrollpersonal anzubieten und die Ergebnisse der Kontrollen kontinuierlich zu überwachen und zu analysieren. **
-
Was ist die Binomialverteilung bei LKW-Kontrollen?
Die Binomialverteilung bei LKW-Kontrollen beschreibt die Wahrscheinlichkeit, dass eine bestimmte Anzahl von LKWs bei einer Kontrolle bestimmte Kriterien erfüllt. Sie basiert auf der Annahme, dass jedes Fahrzeug unabhängig voneinander kontrolliert wird und entweder die Kriterien erfüllt oder nicht. Die Binomialverteilung ermöglicht es, die Wahrscheinlichkeit zu berechnen, wie viele LKWs von einer bestimmten Anzahl kontrollierter Fahrzeuge die Kriterien erfüllen. **
-
Warum gibt es keine Kontrollen im Zugverkehr?
Es gibt Kontrollen im Zugverkehr, jedoch nicht in dem Ausmaß wie beispielsweise im Flugverkehr. Dies liegt unter anderem daran, dass die Sicherheitsrisiken im Zugverkehr als geringer eingestuft werden. Zudem würden umfangreiche Kontrollen den reibungslosen Ablauf des Zugverkehrs beeinträchtigen und zu längeren Wartezeiten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.