Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Um 3:35 Uhr Werbung?
Ja, es ist möglich, dass um 3:35 Uhr Werbung ausgestrahlt wird, insbesondere auf Fernsehsendern oder Radiosendern, die rund um die Uhr senden. Die genaue Zeit, zu der Werbung ausgestrahlt wird, hängt von den Programmzeiten und dem Sendeplan des jeweiligen Senders ab. **
Können Sie die Regulation des Iac-Operons erklären?
Das Iac-Operon ist ein Beispiel für eine negativ regulierte Genexpression. Es besteht aus drei Genen, die für Enzyme zur Verstoffwechselung von Lactose kodieren. In Abwesenheit von Lactose bindet der Repressorprotein LacI an den Operator und blockiert die Transkription der Gene. Wenn Lactose vorhanden ist, bindet sie an den Repressor und verändert dessen Konformation, wodurch er nicht mehr an den Operator binden kann und die Transkription der Gene ermöglicht wird. **
Ähnliche Suchbegriffe für Idec-IAC-R6-35-3
Top-Angebote
Produkte zum Begriff Idec-IAC-R6-35-3:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
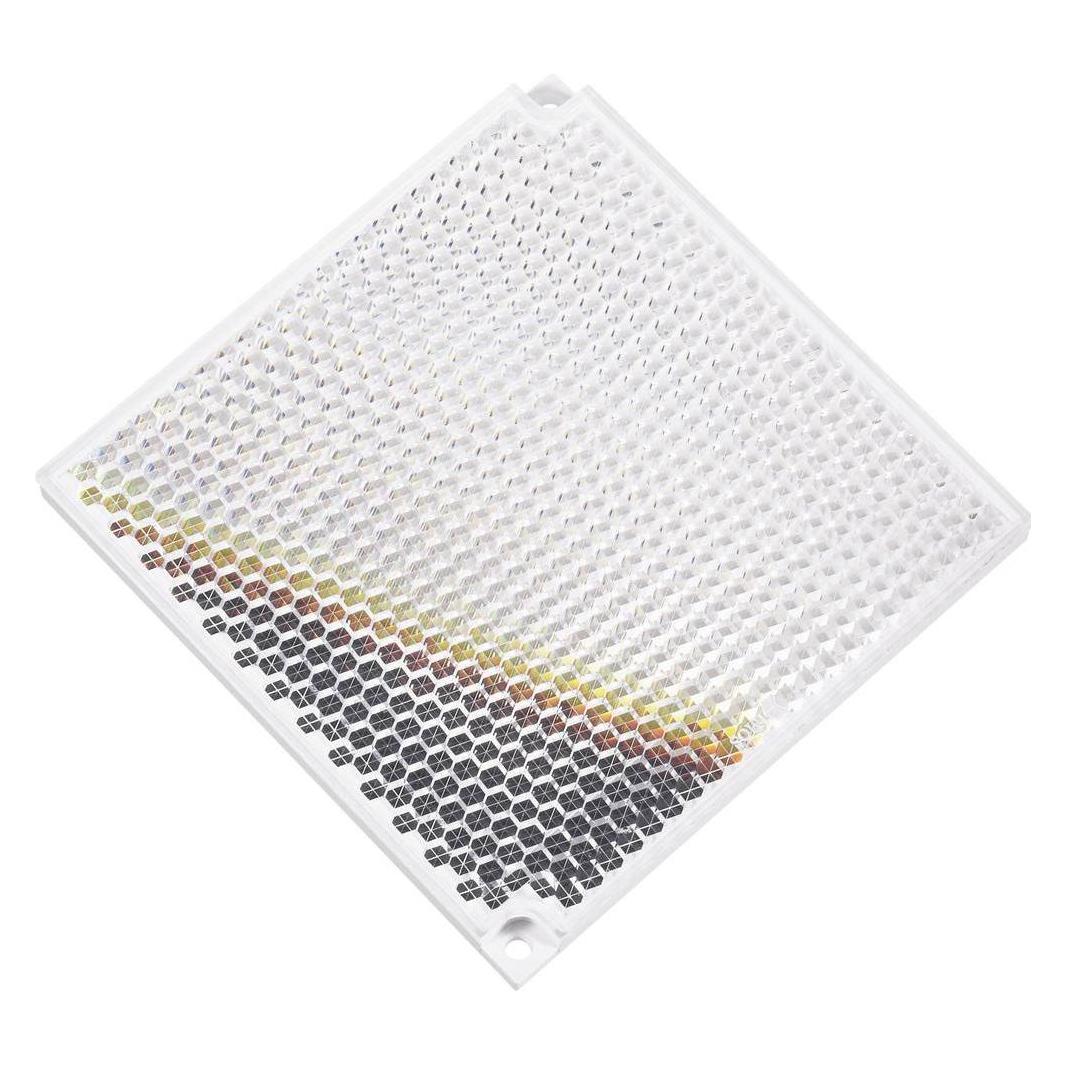
Idec IAC-R5 Reflektor IAC-R5 1St.Der Idec Iac-r5 Reflektor Ist Ein Zuverlässiges Zubehörteil Für Verschiedene Anwendungen. Entwickelt Für Optimale Leistung, Unterstützt Er Die Effiziente Funktion Ihrer Geräte. Ideal Für Den Einsatz In Anspruchsvollen Umgebungen.13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Ist 35 immer noch eine 3?
Nein, 35 ist keine 3. Die Zahl 35 besteht aus den Ziffern 3 und 5 und repräsentiert den Wert 35. Eine 3 hingegen ist eine einzelne Ziffer und repräsentiert den Wert 3. **
-
Was kann man bei dem R6 Fehler 3 0x0001000b machen?
Der R6 Fehler 3 0x0001000b ist ein bekannter Fehlercode in Rainbow Six Siege. Um das Problem zu beheben, kannst du versuchen, das Spiel zu aktualisieren, deine Grafiktreiber zu aktualisieren und sicherzustellen, dass deine Internetverbindung stabil ist. Wenn das Problem weiterhin besteht, kannst du dich an den Kundensupport von Ubisoft wenden, um weitere Unterstützung zu erhalten. **
-
Ist 35 eine 3 oder eine 4?
35 ist eine Zahl, die aus zwei Ziffern besteht: 3 und 5. Es ist keine 3 oder 4, sondern eine Zahl, die beide Ziffern enthält. **
-
Ist 35 eine 3 oder eine 4?
35 ist eine 3, da die Ziffer 3 an erster Stelle steht. **
Wie schnell fährt die Yamaha YZF R6, wenn sie auf 35 kW und 48 PS gedrosselt ist?
Die Yamaha YZF R6 hat normalerweise eine Höchstgeschwindigkeit von etwa 260 km/h. Wenn sie jedoch auf 35 kW und 48 PS gedrosselt ist, wird die Höchstgeschwindigkeit wahrscheinlich reduziert sein. Es ist schwer, eine genaue Geschwindigkeit anzugeben, da dies von verschiedenen Faktoren wie Gewicht, Aerodynamik und Straßenbedingungen abhängt. **
Was befindet sich auf Seite 35 des Arbeitshefts 3?
Leider kann ich nicht wissen, was sich auf Seite 35 eines bestimmten Arbeitshefts befindet, da ich keine Informationen über das spezifische Arbeitsheft habe. Bitte überprüfen Sie das Arbeitsheft selbst, um herauszufinden, was sich auf Seite 35 befindet. **
Top-Angebote
Produkte zum Begriff Idec-IAC-R6-35-3:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Um 3:35 Uhr Werbung?
Ja, es ist möglich, dass um 3:35 Uhr Werbung ausgestrahlt wird, insbesondere auf Fernsehsendern oder Radiosendern, die rund um die Uhr senden. Die genaue Zeit, zu der Werbung ausgestrahlt wird, hängt von den Programmzeiten und dem Sendeplan des jeweiligen Senders ab. **
-
Können Sie die Regulation des Iac-Operons erklären?
Das Iac-Operon ist ein Beispiel für eine negativ regulierte Genexpression. Es besteht aus drei Genen, die für Enzyme zur Verstoffwechselung von Lactose kodieren. In Abwesenheit von Lactose bindet der Repressorprotein LacI an den Operator und blockiert die Transkription der Gene. Wenn Lactose vorhanden ist, bindet sie an den Repressor und verändert dessen Konformation, wodurch er nicht mehr an den Operator binden kann und die Transkription der Gene ermöglicht wird. **
-
Ist 35 immer noch eine 3?
Nein, 35 ist keine 3. Die Zahl 35 besteht aus den Ziffern 3 und 5 und repräsentiert den Wert 35. Eine 3 hingegen ist eine einzelne Ziffer und repräsentiert den Wert 3. **
-
Was kann man bei dem R6 Fehler 3 0x0001000b machen?
Der R6 Fehler 3 0x0001000b ist ein bekannter Fehlercode in Rainbow Six Siege. Um das Problem zu beheben, kannst du versuchen, das Spiel zu aktualisieren, deine Grafiktreiber zu aktualisieren und sicherzustellen, dass deine Internetverbindung stabil ist. Wenn das Problem weiterhin besteht, kannst du dich an den Kundensupport von Ubisoft wenden, um weitere Unterstützung zu erhalten. **
Ähnliche Suchbegriffe für Idec-IAC-R6-35-3
-
Idec IAC-R5 Reflektor IAC-R5 1St.Der Idec Iac-r5 Reflektor Ist Ein Zuverlässiges Zubehörteil Für Verschiedene Anwendungen. Entwickelt Für Optimale Leistung, Unterstützt Er Die Effiziente Funktion Ihrer Geräte. Ideal Für Den Einsatz In Anspruchsvollen Umgebungen.13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ist 35 eine 3 oder eine 4?
35 ist eine Zahl, die aus zwei Ziffern besteht: 3 und 5. Es ist keine 3 oder 4, sondern eine Zahl, die beide Ziffern enthält. **
-
Ist 35 eine 3 oder eine 4?
35 ist eine 3, da die Ziffer 3 an erster Stelle steht. **
-
Wie schnell fährt die Yamaha YZF R6, wenn sie auf 35 kW und 48 PS gedrosselt ist?
Die Yamaha YZF R6 hat normalerweise eine Höchstgeschwindigkeit von etwa 260 km/h. Wenn sie jedoch auf 35 kW und 48 PS gedrosselt ist, wird die Höchstgeschwindigkeit wahrscheinlich reduziert sein. Es ist schwer, eine genaue Geschwindigkeit anzugeben, da dies von verschiedenen Faktoren wie Gewicht, Aerodynamik und Straßenbedingungen abhängt. **
-
Was befindet sich auf Seite 35 des Arbeitshefts 3?
Leider kann ich nicht wissen, was sich auf Seite 35 eines bestimmten Arbeitshefts befindet, da ich keine Informationen über das spezifische Arbeitsheft habe. Bitte überprüfen Sie das Arbeitsheft selbst, um herauszufinden, was sich auf Seite 35 befindet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.