Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Renaissance Künstler
Leonardo da VinciMichelang...RaffaelDonatelloMehr Ergebnisse **
Wann begann Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien und breitete sich dann im Laufe des 15. und 16. Jahrhunderts über ganz Europa aus. Es war eine Zeit des kulturellen und intellektuellen Aufbruchs, in der die Menschen ein neues Interesse an Kunst, Wissenschaft, Literatur und Philosophie entwickelten. Die Renaissance wird oft als Übergangszeit zwischen dem Mittelalter und der Neuzeit betrachtet und hatte einen großen Einfluss auf die Entwicklung der westlichen Zivilisation. Berühmte Künstler und Denker wie Leonardo da Vinci, Michelangelo, und Galileo Galilei prägten diese Epoche maßgeblich. **

Ähnliche Suchbegriffe für Hokema-Sansula-Renaissance
Top-Angebote
Produkte zum Begriff Hokema-Sansula-Renaissance:
-
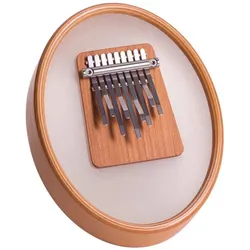
Hokema Sansula Basic - A-Moll - KalimbaDie Hokema Sansula Basic - A-Moll ist eine in einem Rahmen mit einer Membran eingehängte Kalimba. Durch das Anschlagen der Metallzungen und entsprechendem Anheben und Absenken des Rahmens wird nebem dem klassischen Kalimbaklang ein besonders schöne Schwebung des Tons erreicht. Sehr hochwertig verarbeitet und tonal ausgeglichen ist die Hokema Sansula Basic - A-Moll ein sehr schönes Effekt-Instrument. Hokema Kalimba Sansula Basic - A-Moll:99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo begann die Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien, genauer gesagt in der Stadt Florenz. Dort entwickelten sich neue kulturelle und intellektuelle Strömungen, die sich von den mittelalterlichen Traditionen abgrenzten. Die Renaissance war geprägt von einem neuen Interesse an antiker Kunst und Wissenschaft, was zu einer Blütezeit der Künste und der Humanismus führte. Diese Bewegung breitete sich dann im Laufe der Zeit über ganz Europa aus und prägte die gesamte Epoche der Renaissance. **
-
Wo beginnt die Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien, insbesondere in Städten wie Florenz, Venedig und Rom. Dort entstanden neue künstlerische und intellektuelle Bewegungen, die sich von den mittelalterlichen Traditionen abgrenzten. Die Renaissance war geprägt von einem neuen Interesse an antiken griechischen und römischen Ideen und Kunstwerken. Diese Wiederentdeckung der Antike führte zu einem neuen Verständnis von Kunst, Wissenschaft und Philosophie und legte den Grundstein für die Entwicklung der modernen europäischen Kultur. **
-
Warum heißt es Renaissance?
Der Begriff "Renaissance" stammt aus dem Französischen und bedeutet "Wiedergeburt". Er wurde verwendet, um die kulturelle und intellektuelle Bewegung in Europa zwischen dem 14. und 17. Jahrhundert zu beschreiben, die eine Wiederbelebung des Interesses an antiker Kunst, Literatur und Wissenschaft darstellte. Diese Epoche war geprägt von einem neuen Verständnis für die menschliche Natur, die Welt und das Universum, was zu bedeutenden Fortschritten in verschiedenen Bereichen führte. Der Begriff "Renaissance" verdeutlicht somit den Bruch mit dem Mittelalter und die Rückkehr zu den Idealen der Antike. **
-
Was ist die Renaissance?
Die Renaissance war eine kulturelle Bewegung, die in Europa im 14. bis 17. Jahrhundert stattfand. Sie war gekennzeichnet durch eine Wiederbelebung des Interesses an antiker Kunst und Wissenschaft sowie eine verstärkte Betonung des Individuums. Die Renaissance hatte einen großen Einfluss auf die Entwicklung von Kunst, Literatur, Architektur und Wissenschaft. **
Was ist die Renaissance?
Die Renaissance war eine kulturelle Bewegung, die im 14. Jahrhundert in Italien begann und sich im 15. und 16. Jahrhundert in ganz Europa ausbreitete. Sie war durch eine Wiederbelebung des Interesses an der Antike, eine Betonung des menschlichen Potenzials und eine neue Herangehensweise an Kunst, Wissenschaft und Philosophie gekennzeichnet. Die Renaissance gilt als Übergangsperiode zwischen dem Mittelalter und der Neuzeit. **
Was ist Renaissance-Kunst?
Die Renaissance-Kunst war eine künstlerische Bewegung, die im 14. Jahrhundert in Italien begann und sich im 16. Jahrhundert in ganz Europa verbreitete. Sie zeichnete sich durch eine Wiederbelebung der klassischen griechischen und römischen Kunst und Kultur aus und legte einen Schwerpunkt auf die Darstellung von Realismus, Perspektive und menschlicher Anatomie. Zu den bekanntesten Künstlern dieser Zeit gehören Leonardo da Vinci, Michelangelo und Raphael. **
Top-Angebote
Produkte zum Begriff Hokema-Sansula-Renaissance:
-
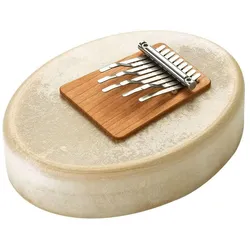
Hokema Sansula Renaissance - A-Moll - KalimbaDie Hokema Sanusla Renissance - A-Moll ist mit einem Membran an dem Rahmen aufgehängt und hat einen weichen und Obertonreichen Klang. Das Instrument ist dabei hochwertig verarbeitet und produziert interessante Effekte. Hokema Sanusla Renissance - A-Moll:159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hokema Sansula Basic - A-Moll - KalimbaDie Hokema Sansula Basic - A-Moll ist eine in einem Rahmen mit einer Membran eingehängte Kalimba. Durch das Anschlagen der Metallzungen und entsprechendem Anheben und Absenken des Rahmens wird nebem dem klassischen Kalimbaklang ein besonders schöne Schwebung des Tons erreicht. Sehr hochwertig verarbeitet und tonal ausgeglichen ist die Hokema Sansula Basic - A-Moll ein sehr schönes Effekt-Instrument. Hokema Kalimba Sansula Basic - A-Moll:99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Renaissance Künstler
Leonardo da VinciMichelang...RaffaelDonatelloMehr Ergebnisse **
-
Wann begann Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien und breitete sich dann im Laufe des 15. und 16. Jahrhunderts über ganz Europa aus. Es war eine Zeit des kulturellen und intellektuellen Aufbruchs, in der die Menschen ein neues Interesse an Kunst, Wissenschaft, Literatur und Philosophie entwickelten. Die Renaissance wird oft als Übergangszeit zwischen dem Mittelalter und der Neuzeit betrachtet und hatte einen großen Einfluss auf die Entwicklung der westlichen Zivilisation. Berühmte Künstler und Denker wie Leonardo da Vinci, Michelangelo, und Galileo Galilei prägten diese Epoche maßgeblich. **
-
Wo begann die Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien, genauer gesagt in der Stadt Florenz. Dort entwickelten sich neue kulturelle und intellektuelle Strömungen, die sich von den mittelalterlichen Traditionen abgrenzten. Die Renaissance war geprägt von einem neuen Interesse an antiker Kunst und Wissenschaft, was zu einer Blütezeit der Künste und der Humanismus führte. Diese Bewegung breitete sich dann im Laufe der Zeit über ganz Europa aus und prägte die gesamte Epoche der Renaissance. **
-
Wo beginnt die Renaissance?
Die Renaissance begann im 14. Jahrhundert in Italien, insbesondere in Städten wie Florenz, Venedig und Rom. Dort entstanden neue künstlerische und intellektuelle Bewegungen, die sich von den mittelalterlichen Traditionen abgrenzten. Die Renaissance war geprägt von einem neuen Interesse an antiken griechischen und römischen Ideen und Kunstwerken. Diese Wiederentdeckung der Antike führte zu einem neuen Verständnis von Kunst, Wissenschaft und Philosophie und legte den Grundstein für die Entwicklung der modernen europäischen Kultur. **
Ähnliche Suchbegriffe für Hokema-Sansula-Renaissance
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es Renaissance?
Der Begriff "Renaissance" stammt aus dem Französischen und bedeutet "Wiedergeburt". Er wurde verwendet, um die kulturelle und intellektuelle Bewegung in Europa zwischen dem 14. und 17. Jahrhundert zu beschreiben, die eine Wiederbelebung des Interesses an antiker Kunst, Literatur und Wissenschaft darstellte. Diese Epoche war geprägt von einem neuen Verständnis für die menschliche Natur, die Welt und das Universum, was zu bedeutenden Fortschritten in verschiedenen Bereichen führte. Der Begriff "Renaissance" verdeutlicht somit den Bruch mit dem Mittelalter und die Rückkehr zu den Idealen der Antike. **
-
Was ist die Renaissance?
Die Renaissance war eine kulturelle Bewegung, die in Europa im 14. bis 17. Jahrhundert stattfand. Sie war gekennzeichnet durch eine Wiederbelebung des Interesses an antiker Kunst und Wissenschaft sowie eine verstärkte Betonung des Individuums. Die Renaissance hatte einen großen Einfluss auf die Entwicklung von Kunst, Literatur, Architektur und Wissenschaft. **
-
Was ist die Renaissance?
Die Renaissance war eine kulturelle Bewegung, die im 14. Jahrhundert in Italien begann und sich im 15. und 16. Jahrhundert in ganz Europa ausbreitete. Sie war durch eine Wiederbelebung des Interesses an der Antike, eine Betonung des menschlichen Potenzials und eine neue Herangehensweise an Kunst, Wissenschaft und Philosophie gekennzeichnet. Die Renaissance gilt als Übergangsperiode zwischen dem Mittelalter und der Neuzeit. **
-
Was ist Renaissance-Kunst?
Die Renaissance-Kunst war eine künstlerische Bewegung, die im 14. Jahrhundert in Italien begann und sich im 16. Jahrhundert in ganz Europa verbreitete. Sie zeichnete sich durch eine Wiederbelebung der klassischen griechischen und römischen Kunst und Kultur aus und legte einen Schwerpunkt auf die Darstellung von Realismus, Perspektive und menschlicher Anatomie. Zu den bekanntesten Künstlern dieser Zeit gehören Leonardo da Vinci, Michelangelo und Raphael. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.