Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was sind hebbare Definitionslücken?
Hebbare Definitionslücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn eine Definition unvollständig oder mehrdeutig ist und weitere Präzisierungen benötigt werden, um den Begriff eindeutig zu definieren. Durch das Hinzufügen von weiteren Bedingungen oder Einschränkungen können hebbare Definitionslücken geschlossen werden. **
Was sind hebbare Definitionsücken?
Hebbare Definitionsücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn die Definition eines Begriffs nicht ausreichend präzise oder umfassend ist und weitere Details benötigt werden, um den Begriff vollständig zu verstehen. Durch das Hinzufügen dieser Informationen können hebbare Definitionsücken geschlossen werden. **

Ähnliche Suchbegriffe für Hebbare
Top-Angebote
Produkte zum Begriff Hebbare:
-
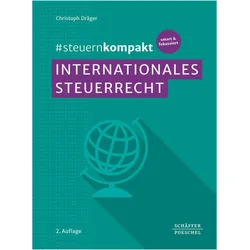
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine hebbare Definitionslücke?
Eine hebbare Definitionslücke tritt auf, wenn eine Funktion an einer bestimmten Stelle nicht definiert ist, aber diese Lücke durch eine geeignete Definition geschlossen werden kann. Das bedeutet, dass die Funktion an dieser Stelle einen Grenzwert hat oder durch eine stetige Fortsetzung definiert werden kann. Hebbare Definitionslücken können beispielsweise auftreten, wenn ein Bruch an einer bestimmten Stelle den Wert 0 hat, aber der Nenner an dieser Stelle nicht den Wert 0 hat. **
-
Was ist eine stetig hebbare Definitionslücke?
Eine stetig hebbare Definitionslücke tritt auf, wenn eine Funktion an einer bestimmten Stelle nicht definiert ist, aber diese Lücke durch eine stetige Funktion geschlossen werden kann. Das bedeutet, dass die Funktion an dieser Stelle einen Grenzwert hat und somit die Lücke "gefüllt" werden kann, ohne dass es zu einem Sprung in der Funktion kommt. **
-
Was sind Nullstellen, Polstellen und hebbare Definitionslücken?
Nullstellen sind die Werte, für die eine Funktion den Wert Null annimmt. Polstellen sind die Werte, für die eine Funktion nicht definiert ist, da der Nenner der Funktion an dieser Stelle Null wird. Hebbare Definitionslücken sind Stellen, an denen eine Funktion nicht definiert ist, aber durch eine geeignete Definition erweitert werden kann, sodass die Funktion an dieser Stelle einen definierten Wert hat. **
-
Durch was ist eine hebbare Definitionslücke hebbar?
Eine hebbare Definitionslücke ist dadurch hebbar, dass sie durch eine geeignete Definition oder Ergänzung der Funktion geschlossen werden kann. Dies bedeutet, dass die Funktion an der Stelle der Definitionslücke stetig fortgesetzt werden kann, ohne dass es zu einem Sprung oder einer Unstetigkeitsstelle kommt. Eine hebbare Definitionslücke tritt auf, wenn der Funktionswert an einer bestimmten Stelle nicht definiert ist, aber durch eine geeignete Definition ergänzt werden kann, um die Funktion zu vervollständigen. **

Wo genau befindet sich die hebbare Definitionslücke einer gebrochenrationalen Funktion?
Die hebbare Definitionslücke einer gebrochenrationalen Funktion befindet sich an den Stellen, an denen der Nenner der Funktion Null wird, aber der Zähler nicht. An diesen Stellen ist die Funktion nicht definiert, kann jedoch durch Kürzen des Nenners mit dem Zähler erweitert werden, um die Lücke zu schließen. **
Warum gibt es bei dieser Funktion x^2 keine hebbare Definitionslücke?
Die Funktion f(x) = x^2 hat keine hebbare Definitionslücke, weil sie für alle reellen Zahlen definiert ist. Das bedeutet, dass es keine Werte von x gibt, für die die Funktion nicht definiert ist oder einen bestimmten Funktionswert nicht hat. Die Funktion ist also auf der gesamten reellen Zahlengerade stetig. **
Top-Angebote
Produkte zum Begriff Hebbare:
-
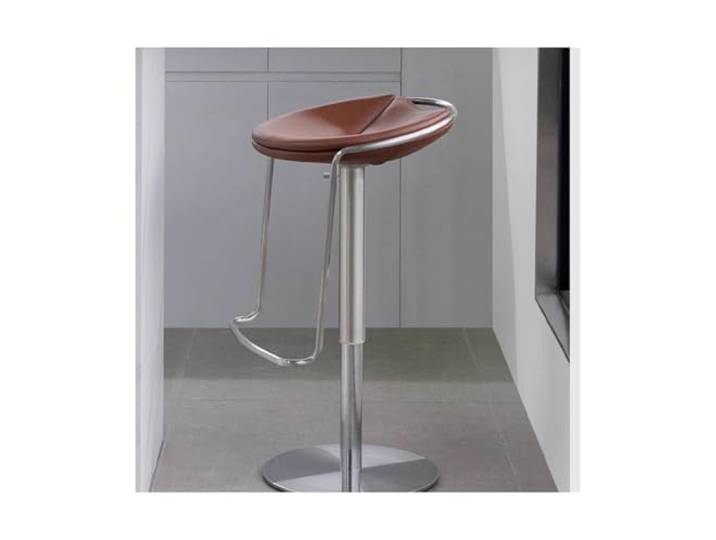
Bvn5kQ3dy Barstühle Hebbare Barstühle, drehbare BarhockerBvn5kQ3dy Barstühle Hebbare Barstühle, drehbare Barhocker. Vielseitig einsetzbar: Sie passen perfekt, egal ob Sie sie in der Küche oder in der Bar haben. Der Pub-Hocker kann auch im Wohnzimmer oder auf dem Balkon platziert werden, um eine Ruhezone zu schaffen. Vollständige Nähte, sorgfältige Verarbeitung und präzise Nähte. Vergrößern Sie das Design der Stuhloberfläche, um den Hüftdruck zu verringern. Die hochelastische Schwammfüllung sorgt for langanhaltende Stabilität. Verbreitertes und vergrößertes Fahrgestelldesign, stabil und robust, nicht leicht umzukippen. Klassisches romantisches Leben mit einem einfachen und kreativen Erscheinungsbild voller künstlerischer Atmosphäre. Farbe:One Color510,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9bbhfJw4R Höhenhocker Hebbare Barstühle, drehbare Barhocker9bbhfJw4R Höhenhocker Hebbare Barstühle, drehbare Barhocker. Diese Thekenhocker eignen sich perfekt für Ihr Zuhause oder gewerbliche Räume wie Wohnzimmer, Küche, Club, Hotel und Café. Sie sind vielseitig und elegant. Vollständige Nähte, sorgfältige Verarbeitung und präzise Nähte. Vergrößern Sie das Design der Stuhloberfläche, um den Hüftdruck zu verringern. Die hochelastische Schwammfüllung sorgt for langanhaltende Stabilität. Verbreitertes und vergrößertes Fahrgestelldesign, stabil und robust, nicht leicht umzukippen. Klassisches romantisches Leben mit einem einfachen und kreativen Erscheinungsbild voller künstlerischer Atmosphäre. Farbe:One Color545,01 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind hebbare Definitionslücken?
Hebbare Definitionslücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn eine Definition unvollständig oder mehrdeutig ist und weitere Präzisierungen benötigt werden, um den Begriff eindeutig zu definieren. Durch das Hinzufügen von weiteren Bedingungen oder Einschränkungen können hebbare Definitionslücken geschlossen werden. **
-
Was sind hebbare Definitionsücken?
Hebbare Definitionsücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn die Definition eines Begriffs nicht ausreichend präzise oder umfassend ist und weitere Details benötigt werden, um den Begriff vollständig zu verstehen. Durch das Hinzufügen dieser Informationen können hebbare Definitionsücken geschlossen werden. **
-
Was ist eine hebbare Definitionslücke?
Eine hebbare Definitionslücke tritt auf, wenn eine Funktion an einer bestimmten Stelle nicht definiert ist, aber diese Lücke durch eine geeignete Definition geschlossen werden kann. Das bedeutet, dass die Funktion an dieser Stelle einen Grenzwert hat oder durch eine stetige Fortsetzung definiert werden kann. Hebbare Definitionslücken können beispielsweise auftreten, wenn ein Bruch an einer bestimmten Stelle den Wert 0 hat, aber der Nenner an dieser Stelle nicht den Wert 0 hat. **
-
Was ist eine stetig hebbare Definitionslücke?
Eine stetig hebbare Definitionslücke tritt auf, wenn eine Funktion an einer bestimmten Stelle nicht definiert ist, aber diese Lücke durch eine stetige Funktion geschlossen werden kann. Das bedeutet, dass die Funktion an dieser Stelle einen Grenzwert hat und somit die Lücke "gefüllt" werden kann, ohne dass es zu einem Sprung in der Funktion kommt. **
Ähnliche Suchbegriffe für Hebbare
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VNCdfhETs Barstuhl Barhocker Samt Barstuhl Dreh- Und Hebbare Mit Rückenlehne Robuste Thekenhocker BarhockerVNCdfhETs Barstuhl Barhocker Samt Barstuhl Dreh- Und Hebbare Mit Rückenlehne Robuste Thekenhocker Barhocker. Hohe Qualität: Aus Samt und hochelastischem Schwamm, angenehm für Sitzen. Helles galvanisiertes Edelstahlmaterial, reiner handgeschliffener Edelstahl, feines Polieren, verschleißfest, langlebig und stabil, nicht leicht zu verkratzen 360-Grad-Drehung: Anhebbar, galvanisierte Halterung aus Edelstahl für Stabilität und Zweckmäßigkeit. Sitzhöhe 63–75 cm, ergonomisches Design. Einteiliges Stuhlgestell: fest verschweißt ohne zu wackeln, authentisch, schön und praktisch. Sehr angenehm für Sitzen, mäßig hart, gleichmäßig stark und flexibel. Ergonomisches Design: Sie können sich auf die Rückenlehne des Barhockers lehnen und Ihre Beine auf dem Fußhocker ablegen, um eine bessere Sitzposition einzunehmen. Ergonomisches Design: Der Barhocker verfügt über eine ergonomisch geformte Rückenlehne, die die Lendenwirbelsäule stützt und den Rücken entlastet. So sitzen Sie auch über längere Zeiträume bequem, selbst im Büro. Farbe:A824,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
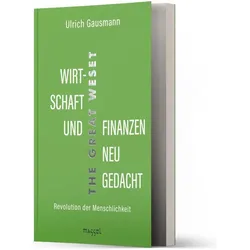
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Nullstellen, Polstellen und hebbare Definitionslücken?
Nullstellen sind die Werte, für die eine Funktion den Wert Null annimmt. Polstellen sind die Werte, für die eine Funktion nicht definiert ist, da der Nenner der Funktion an dieser Stelle Null wird. Hebbare Definitionslücken sind Stellen, an denen eine Funktion nicht definiert ist, aber durch eine geeignete Definition erweitert werden kann, sodass die Funktion an dieser Stelle einen definierten Wert hat. **
-
Durch was ist eine hebbare Definitionslücke hebbar?
Eine hebbare Definitionslücke ist dadurch hebbar, dass sie durch eine geeignete Definition oder Ergänzung der Funktion geschlossen werden kann. Dies bedeutet, dass die Funktion an der Stelle der Definitionslücke stetig fortgesetzt werden kann, ohne dass es zu einem Sprung oder einer Unstetigkeitsstelle kommt. Eine hebbare Definitionslücke tritt auf, wenn der Funktionswert an einer bestimmten Stelle nicht definiert ist, aber durch eine geeignete Definition ergänzt werden kann, um die Funktion zu vervollständigen. **
-
Wo genau befindet sich die hebbare Definitionslücke einer gebrochenrationalen Funktion?
Die hebbare Definitionslücke einer gebrochenrationalen Funktion befindet sich an den Stellen, an denen der Nenner der Funktion Null wird, aber der Zähler nicht. An diesen Stellen ist die Funktion nicht definiert, kann jedoch durch Kürzen des Nenners mit dem Zähler erweitert werden, um die Lücke zu schließen. **
-
Warum gibt es bei dieser Funktion x^2 keine hebbare Definitionslücke?
Die Funktion f(x) = x^2 hat keine hebbare Definitionslücke, weil sie für alle reellen Zahlen definiert ist. Das bedeutet, dass es keine Werte von x gibt, für die die Funktion nicht definiert ist oder einen bestimmten Funktionswert nicht hat. Die Funktion ist also auf der gesamten reellen Zahlengerade stetig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.