Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wer ist Lex Friedman?
Lex Friedman ist ein bekannter Podcaster, Moderator und Technologieexperte. Er ist vor allem für seine Arbeit bei "The Lex Friedman Podcast" und als Gastgeber des Podcasts "Artificial Intelligence" bekannt. Friedman ist auch als Forscher im Bereich künstliche Intelligenz tätig und hat einen Abschluss in Informatik und Physik von der Massachusetts Institute of Technology (MIT). **
Was besagt die Geldmengenangebotstheorie von Friedman?
Die Geldmengenangebotstheorie von Friedman besagt, dass die Geldmenge eine entscheidende Rolle bei der Bestimmung der gesamtwirtschaftlichen Aktivität spielt. Er argumentiert, dass eine Erhöhung der Geldmenge zu einer Inflation führt, während eine Verringerung der Geldmenge zu einer Deflation führt. Friedman betont auch die Bedeutung einer stabilen Geldpolitik, um eine stabile wirtschaftliche Entwicklung zu gewährleisten. **

Ähnliche Suchbegriffe für Friedman
Top-Angebote
Produkte zum Begriff Friedman:
-
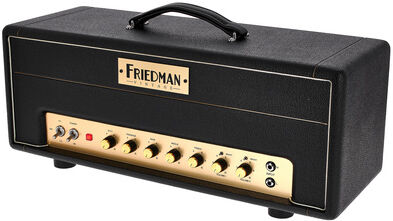
Friedman Plex HeadFriedman Plex Head, Röhren Verstärker Topteil für E-Gitarre; Lead- und Normal-Kanäle mit eigenen Lautstärkereglern bilden den britischen Vintage-Ton non Master-Volume perfekt nach; je mehr Sie diese Kanäle aufdrehen, desto mehr reagiert der Verstärker mit erhöhter Sättigung und mehr Obertönen; verfügt über eine interne Kanalüberbrückung, die der externen Überblendtechnik der alten Plexi-Verstärker nachempfunden ist; die einzigartige Post-Phase Master-Volume Schaltung ermöglicht es, die Lautstärke zu senken, ohne den Klang oder die Dynamik zu beeinträchtigen; Kanäle: 2; Leistung: 50 Watt; Vorstufenröhren: 3 x 12AX7; Endstufenröhren: 2 x EL34; Regler: Volume II, Volume I, Treble, Middle, Bass, Presence, M.V.C. (Master Volume); Schalter: Ch 1 Bright, Ch 2 Bright; Lautsprecher Ausgänge: 1 x 4 Ohm/2 x 8 Ohm (2 x 6,3 mm Klinke), 1 x 8 Ohm/2 x 16 Ohm (2 x 6,3 mm Klinke), 1 x 16 Ohm (6,3 mm Klinke); Anschlüsse: High & Low Input (2 x 6,3 mm Klinke),; Maße (B x T x H): 610 x 222 x 254 mm; Gewicht: 15,2 kg2888,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Unterschiede zwischen Keynes und Friedman?
Keynes und Friedman sind zwei einflussreiche Ökonomen mit unterschiedlichen Ansätzen zur Wirtschaftspolitik. Keynesianische Ökonomie, benannt nach John Maynard Keynes, betont die Rolle der Regierung bei der Steuerung der Wirtschaft durch staatliche Ausgaben und Geldpolitik, um die Nachfrage zu steigern und Arbeitslosigkeit zu bekämpfen. Friedman, auf der anderen Seite, war ein Vertreter der monetaristischen Schule, die die Bedeutung der Geldmenge und der Geldpolitik betont, um die Wirtschaft zu steuern und Inflation zu kontrollieren. Friedman war auch ein Befürworter der freien Marktwirtschaft und betonte die Rolle des Individuums und des freien Unternehmertums. **
-
Wieso diffamiert Michel Friedman immer seine Gäste in Talkshows?
Es ist nicht korrekt zu behaupten, dass Michel Friedman immer seine Gäste in Talkshows diffamiert. Als Moderator und Journalist hat er die Aufgabe, kritische Fragen zu stellen und verschiedene Standpunkte zu beleuchten. Manchmal kann dies als konfrontativ oder herausfordernd wahrgenommen werden, aber es ist Teil seines journalistischen Stils, um eine lebhafte Diskussion zu fördern. **
-
Wer kann mir Pro- und Kontra-Argumente zur angebotsorientierten Wirtschaftspolitik nach Friedman geben?
Pro-Argumente für die angebotsorientierte Wirtschaftspolitik nach Friedman sind unter anderem, dass sie auf die Förderung von Investitionen und Innovationen abzielt, was langfristig zu wirtschaftlichem Wachstum führen kann. Außerdem betont Friedman die Bedeutung von freien Märkten und individueller Freiheit, was zu mehr Effizienz und Wohlstand führen kann. Kontra-Argumente gegen die angebotsorientierte Wirtschaftspolitik nach Friedman sind unter anderem, dass sie zu einer ungleichen Einkommensverteilung führen kann, da sie vor allem die Interessen der Unternehmer und Investoren berücksichtigt. Zudem wird kritisiert, dass die angebotsorientierte Politik oft zu Deregulierung und Abbau des Sozialstaats führt, was zu sozialen Ungleichheiten und Uns **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **

Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Top-Angebote
Produkte zum Begriff Friedman:
-
Friedman Small BoxFriedman Small Box, Handverdrahtetes Vollröhren Topteil, 50W, 2 Kanäle, 2x EL34 Endstufenröhren, 3x 12AX7 Vorstufenröhren, 2 Master Volumen Regler und 2 Gain Regler, EQ: Bass, Middle, Treble & Presence, Clean Channel: 3-fach Bright Switch, Line Out mit Level Control, Ultra Transparent Serie FX Loop, 4, 8 & 16 Ohm Impedanz Selector Switch, Custom USA Transformatoren, inkl. 1-fach Fußschalter mit LED, ; Abmessungen: (B x T x H): 609,6 x 222,3 x 254 mm; Gewicht: 15,2 kg2888,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
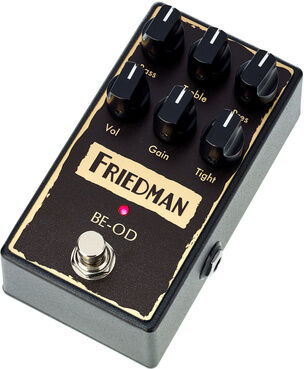
Friedman BE-ODFriedman BE-OD, Effektpedal, overdrive, authentischer Friedman Röhrenverstärker Klang, Regler: Volume, Gain, Tight, Bass, Treble and Presence, True Bypass, Stromversorgung mit 9V DC Power Supply (Koaxial Anschluss - Minuspol innen, nicht im Lieferumfang enthalten, Art.Nr. #409939), made in USA189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Friedman Plex HeadFriedman Plex Head, Röhren Verstärker Topteil für E-Gitarre; Lead- und Normal-Kanäle mit eigenen Lautstärkereglern bilden den britischen Vintage-Ton non Master-Volume perfekt nach; je mehr Sie diese Kanäle aufdrehen, desto mehr reagiert der Verstärker mit erhöhter Sättigung und mehr Obertönen; verfügt über eine interne Kanalüberbrückung, die der externen Überblendtechnik der alten Plexi-Verstärker nachempfunden ist; die einzigartige Post-Phase Master-Volume Schaltung ermöglicht es, die Lautstärke zu senken, ohne den Klang oder die Dynamik zu beeinträchtigen; Kanäle: 2; Leistung: 50 Watt; Vorstufenröhren: 3 x 12AX7; Endstufenröhren: 2 x EL34; Regler: Volume II, Volume I, Treble, Middle, Bass, Presence, M.V.C. (Master Volume); Schalter: Ch 1 Bright, Ch 2 Bright; Lautsprecher Ausgänge: 1 x 4 Ohm/2 x 8 Ohm (2 x 6,3 mm Klinke), 1 x 8 Ohm/2 x 16 Ohm (2 x 6,3 mm Klinke), 1 x 16 Ohm (6,3 mm Klinke); Anschlüsse: High & Low Input (2 x 6,3 mm Klinke),; Maße (B x T x H): 610 x 222 x 254 mm; Gewicht: 15,2 kg2888,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Lex Friedman?
Lex Friedman ist ein bekannter Podcaster, Moderator und Technologieexperte. Er ist vor allem für seine Arbeit bei "The Lex Friedman Podcast" und als Gastgeber des Podcasts "Artificial Intelligence" bekannt. Friedman ist auch als Forscher im Bereich künstliche Intelligenz tätig und hat einen Abschluss in Informatik und Physik von der Massachusetts Institute of Technology (MIT). **
-
Was besagt die Geldmengenangebotstheorie von Friedman?
Die Geldmengenangebotstheorie von Friedman besagt, dass die Geldmenge eine entscheidende Rolle bei der Bestimmung der gesamtwirtschaftlichen Aktivität spielt. Er argumentiert, dass eine Erhöhung der Geldmenge zu einer Inflation führt, während eine Verringerung der Geldmenge zu einer Deflation führt. Friedman betont auch die Bedeutung einer stabilen Geldpolitik, um eine stabile wirtschaftliche Entwicklung zu gewährleisten. **
-
Was sind die Unterschiede zwischen Keynes und Friedman?
Keynes und Friedman sind zwei einflussreiche Ökonomen mit unterschiedlichen Ansätzen zur Wirtschaftspolitik. Keynesianische Ökonomie, benannt nach John Maynard Keynes, betont die Rolle der Regierung bei der Steuerung der Wirtschaft durch staatliche Ausgaben und Geldpolitik, um die Nachfrage zu steigern und Arbeitslosigkeit zu bekämpfen. Friedman, auf der anderen Seite, war ein Vertreter der monetaristischen Schule, die die Bedeutung der Geldmenge und der Geldpolitik betont, um die Wirtschaft zu steuern und Inflation zu kontrollieren. Friedman war auch ein Befürworter der freien Marktwirtschaft und betonte die Rolle des Individuums und des freien Unternehmertums. **
-
Wieso diffamiert Michel Friedman immer seine Gäste in Talkshows?
Es ist nicht korrekt zu behaupten, dass Michel Friedman immer seine Gäste in Talkshows diffamiert. Als Moderator und Journalist hat er die Aufgabe, kritische Fragen zu stellen und verschiedene Standpunkte zu beleuchten. Manchmal kann dies als konfrontativ oder herausfordernd wahrgenommen werden, aber es ist Teil seines journalistischen Stils, um eine lebhafte Diskussion zu fördern. **
Ähnliche Suchbegriffe für Friedman
-
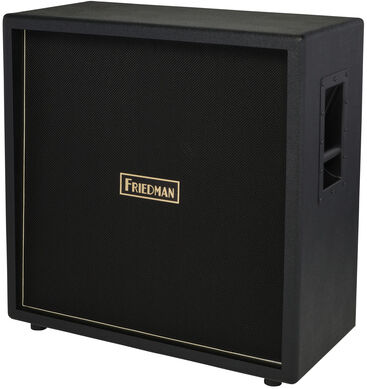
Friedman 412 Black SchwarzFriedman 412 Black; E-Gitarren Lautsprecherbox; Die Kombination von Zwei verschiedenen Lautsprechermodellen liefert die Wärme der Greenbacks und die Power und das Durchsetzungsvermögen der Vintage 30; Bestückung: 2 x 12" Celestion Greenback & 2 x 12" Celestion Vintage 30 Lautsprecher; Boxen Konstruktion: Geschlossen; Belastbarkeit: 100 Watt; Impedanz: 16 Ohm; Anschlüsse: 6,3 mm Klinke; Gehäusematerial: Batisches Birkensperrholz; Frontbespannung: Schwarzer Stoff; Versenkte seitliche Bügelgriffe, rutschfeste Füße; Abmessungen: (B x H x T): 762 x 762 x 356 mm; Gewicht: 39 kg; Farbe: Schwarz; Made in USA1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Friedman 412 Vintage SchwarzFriedman 412 Vintage; E-Gitarren Lautsprecherbox; Die Kombination von Zwei verschiedenen Lautsprechermodellen liefert die Wärme der Greenbacks und die Power und das Durchsetzungsvermögen der Vintage 30; Bestückung: 2 x 12" Celestion Greenback & 2 x 12" Celestion Vintage 30 Lautsprecher; Boxen Konstruktion: Geschlossen; Belastbarkeit: 100 Watt; Impedanz: 16 Ohm; Anschlüsse: 6,3 mm Klinke; Gehäusematerial: Batisches Birkensperrholz; Frontbespannung: Salt & Pepper Stoff; Versenkte seitliche Bügelgriffe, rutschfeste Füße; Abmessungen: (B x H x T): 762 x 762 x 356 mm; Gewicht: 39 kg; Farbe: Schwarz; Made in USA1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann mir Pro- und Kontra-Argumente zur angebotsorientierten Wirtschaftspolitik nach Friedman geben?
Pro-Argumente für die angebotsorientierte Wirtschaftspolitik nach Friedman sind unter anderem, dass sie auf die Förderung von Investitionen und Innovationen abzielt, was langfristig zu wirtschaftlichem Wachstum führen kann. Außerdem betont Friedman die Bedeutung von freien Märkten und individueller Freiheit, was zu mehr Effizienz und Wohlstand führen kann. Kontra-Argumente gegen die angebotsorientierte Wirtschaftspolitik nach Friedman sind unter anderem, dass sie zu einer ungleichen Einkommensverteilung führen kann, da sie vor allem die Interessen der Unternehmer und Investoren berücksichtigt. Zudem wird kritisiert, dass die angebotsorientierte Politik oft zu Deregulierung und Abbau des Sozialstaats führt, was zu sozialen Ungleichheiten und Uns **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.