Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie Fläche berechnen?
Wie Fläche berechnen? Die Fläche eines Objekts kann auf verschiedene Weisen berechnet werden, abhängig von der Form des Objekts. Für einfache geometrische Formen wie Rechtecke, Quadrate oder Kreise kann die Fläche mit Hilfe von Formeln berechnet werden. Für komplexere Formen kann die Fläche durch Unterteilung in einfachere Formen und Addition der Teilflächen bestimmt werden. In der Geometrie wird die Fläche oft in Quadratmetern oder Quadratzentimetern gemessen. Es ist wichtig, die richtige Formel und Einheit für die jeweilige Flächenberechnung zu verwenden. **
Ähnliche Suchbegriffe für Fläche
Top-Angebote
Produkte zum Begriff Fläche:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie berechnet man die Fläche einer unbegrenzten Fläche mit Hilfe der Integralrechnung?
Um die Fläche einer unbegrenzten Fläche mit Hilfe der Integralrechnung zu berechnen, muss man zuerst eine Funktion finden, die die Begrenzungen der Fläche beschreibt. Dann kann man das Integral dieser Funktion über den relevanten Bereich berechnen, um die Fläche zu erhalten. In einigen Fällen kann es notwendig sein, das Integral über unendliche Grenzen zu berechnen. **
-
Wie oft passt die Fläche von Deutschland in die Fläche von China?
Die Fläche von Deutschland beträgt etwa 357.000 Quadratkilometer, während die Fläche von China etwa 9,6 Millionen Quadratkilometer beträgt. Daher passt die Fläche von Deutschland etwa 27 Mal in die Fläche von China. **
Ist Schotter versiegelte Fläche?
Nein, Schotter ist keine versiegelte Fläche. Versiegelte Flächen sind Oberflächen, die durch Asphalt, Beton oder Pflastersteine abgedeckt sind und kein Wasser durchlassen. Schotter hingegen besteht aus kleinen Steinen, die locker auf dem Boden liegen und Wasser durchlassen können. Dadurch kann Regenwasser versickern und das Grundwasser auffüllen, was bei versiegelten Flächen oft nicht möglich ist. Schotterflächen werden oft als ökologisch vorteilhafter angesehen, da sie zur Reduzierung von Überschwemmungen beitragen können. **
Welche Fläche hat Mainz?
Mainz ist die Landeshauptstadt von Rheinland-Pfalz und hat eine Gesamtfläche von etwa 97,74 Quadratkilometern. Die Stadt liegt am Rhein und ist bekannt für ihre historische Altstadt, in der sich viele Sehenswürdigkeiten befinden. Die Fläche von Mainz umfasst neben der Altstadt auch verschiedene Stadtteile und Grünflächen. Die Stadt ist sowohl kulturell als auch wirtschaftlich bedeutend und zieht jedes Jahr viele Besucher an. Insgesamt ist Mainz eine vielseitige Stadt mit einer interessanten Geschichte und einer abwechslungsreichen Umgebung. **
Top-Angebote
Produkte zum Begriff Fläche:
-
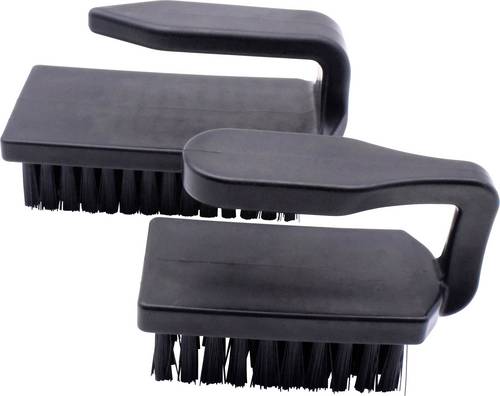
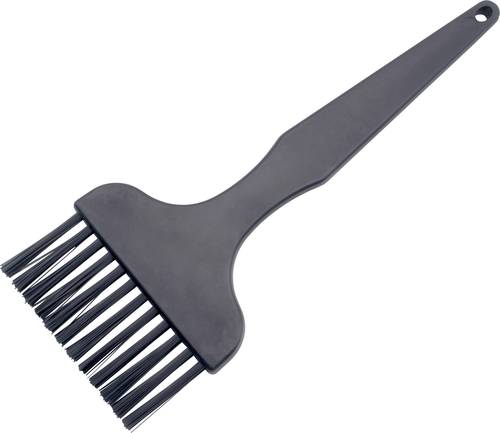
Quadrios ESD-Bürste Bürsten-Fläche, Breite: 4.2cm Bürsten-Fläche, Länge: 9.2cm 2St.In der heutigen Welt der Elektronik und Technik kommt man zwangsweise mit dem Phänomen "ESD" (Elektrostatische Entladung) in Konflikt. Vielerlei Bauelemente, Module, Steckkarten etc. sind hochempfindlich gegen die im Alltag völlig normalen und oftmals unbemerkt auftretenden elektrischen Entladungen. Diese Spannungsüberschläge können elektronische Baugruppen zerstören oder zumindest beeinträchtigen - das heißt: eine geschädigte Komponente kann noch eine ganze Zeit lang funktionieren ehe sie dem ursprünglich ESD-verursachten Schaden erliegt und möglicherweise weitere, teure Folgeschäden verursacht. Zur schonenden mechanischen und vor allem elektrostatisch sicheren Reinigung ist ein antistatisches Werkzeug Grundvoraussetzung. Aus volumenleitfähigem Kunststoff gefertigt und mit leitfähigen Pinselborsten bestückt, eignen sich diese Bürsten optimal für den Umgang mit sensiblen Baugruppen und sind unverzichtbar in Technik und Service. Mit den antistatischen Polyamid-Borsten und einem Volumenwiderstand der Griffe von ca. 10^5 Ohm ist eine Vermeidung oder Ableitung von statischen Aufladungen bestens gewährleistet. Ein weiteres und sehr wichtiges Merkmal ist die Konformität mit den gesetzlichen Vorschriften DIN EN 61340-5-1 (Anforderungen zum Schutz gegen elektrostatische Phänomene). Nur so kann sichergestellt werden, dass die Einrichtung auch die Funktion sicherstellt, nämlich wertvolle Komponenten vor den Elektroschocks zu bewahren. Optimal geeignet für Service und Inst8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie Fläche berechnen?
Wie Fläche berechnen? Die Fläche eines Objekts kann auf verschiedene Weisen berechnet werden, abhängig von der Form des Objekts. Für einfache geometrische Formen wie Rechtecke, Quadrate oder Kreise kann die Fläche mit Hilfe von Formeln berechnet werden. Für komplexere Formen kann die Fläche durch Unterteilung in einfachere Formen und Addition der Teilflächen bestimmt werden. In der Geometrie wird die Fläche oft in Quadratmetern oder Quadratzentimetern gemessen. Es ist wichtig, die richtige Formel und Einheit für die jeweilige Flächenberechnung zu verwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Ähnliche Suchbegriffe für Fläche
-
Quadrios ESD-Pinsel Borsten-Länge: 25mm Bürsten-Fläche, Breite: 8mm Bürsten-Fläche, Länge: 61mmIn der heutigen Welt der Elektronik und Technik kommt man zwangsweise mit dem Phänomen "ESD" (Elektrostatische Entladung) in Konflikt. Vielerlei Bauelemente, Module, Steckkarten etc. sind hochempfindlich gegen die im Alltag völlig normalen und oftmals unbemerkt auftretenden elektrischen Entladungen. Diese Spannungsüberschläge können elektronische Baugruppen zerstören oder zumindest beeinträchtigen - das heißt: eine geschädigte Komponente kann noch eine ganze Zeit lang funktionieren ehe sie dem ursprünglich ESD-verursachten Schaden erliegt und möglicherweise weitere, teure Folgeschäden verursacht. Zur schonenden mechanischen und vor allem elektrostatisch sicheren Reinigung ist ein antistatisches Werkzeug Grundvoraussetzung. Aus volumenleitfähigem Kunststoff gefertigt und mit antistatischen Pinselborsten bestückt, eignet sich dies Werkzeug optimal für den Umgang mit sensiblen Baugruppen und ist unverzichtbar in Technik und Service. Mit den antistatischen Polyamid-Borsten und einem Volumenwiderstand des Griffs von ca. 10^5 Ohm ist eine Vermeidung oder Ableitung von statischen Aufladungen bestens gewährleistet. Ein weiteres und sehr wichtiges Merkmal ist die Konformität mit den gesetzlichen Vorschriften DIN EN 61340-5-1 (Anforderungen zum Schutz gegen elektrostatische Phänomene). Nur so kann sichergestellt werden, dass die Einrichtung auch die Funktion sicherstellt, nämlich wertvolle Komponenten vor den Elektroschocks zu bewahren. Optimal geeignet für Service und In3,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Fläche einer unbegrenzten Fläche mit Hilfe der Integralrechnung?
Um die Fläche einer unbegrenzten Fläche mit Hilfe der Integralrechnung zu berechnen, muss man zuerst eine Funktion finden, die die Begrenzungen der Fläche beschreibt. Dann kann man das Integral dieser Funktion über den relevanten Bereich berechnen, um die Fläche zu erhalten. In einigen Fällen kann es notwendig sein, das Integral über unendliche Grenzen zu berechnen. **
-
Wie oft passt die Fläche von Deutschland in die Fläche von China?
Die Fläche von Deutschland beträgt etwa 357.000 Quadratkilometer, während die Fläche von China etwa 9,6 Millionen Quadratkilometer beträgt. Daher passt die Fläche von Deutschland etwa 27 Mal in die Fläche von China. **
-
Ist Schotter versiegelte Fläche?
Nein, Schotter ist keine versiegelte Fläche. Versiegelte Flächen sind Oberflächen, die durch Asphalt, Beton oder Pflastersteine abgedeckt sind und kein Wasser durchlassen. Schotter hingegen besteht aus kleinen Steinen, die locker auf dem Boden liegen und Wasser durchlassen können. Dadurch kann Regenwasser versickern und das Grundwasser auffüllen, was bei versiegelten Flächen oft nicht möglich ist. Schotterflächen werden oft als ökologisch vorteilhafter angesehen, da sie zur Reduzierung von Überschwemmungen beitragen können. **
-
Welche Fläche hat Mainz?
Mainz ist die Landeshauptstadt von Rheinland-Pfalz und hat eine Gesamtfläche von etwa 97,74 Quadratkilometern. Die Stadt liegt am Rhein und ist bekannt für ihre historische Altstadt, in der sich viele Sehenswürdigkeiten befinden. Die Fläche von Mainz umfasst neben der Altstadt auch verschiedene Stadtteile und Grünflächen. Die Stadt ist sowohl kulturell als auch wirtschaftlich bedeutend und zieht jedes Jahr viele Besucher an. Insgesamt ist Mainz eine vielseitige Stadt mit einer interessanten Geschichte und einer abwechslungsreichen Umgebung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.