Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **

Ähnliche Suchbegriffe für Fixe-Klettergriffe
Top-Angebote
Produkte zum Begriff Fixe-Klettergriffe:
-
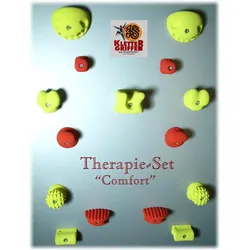
KS Klettergriffe, Klettergriffe, (Bunt)Therapie-Klettergriff-Set Comfort 15-teilig 15-teiliges Klettergriffe-Set für den therapeutischen Bereich, die Comfortausstattung einer Therapie-Kletterwand. Klettern beansprucht nicht nur einzelne Muskeln, sondern gesamte Muskelketten. Von den Fingern über Arme, Schultern, Rumpf und Beine bis zu den Füssen. Es ist ein Training zum Aufbau von Muskelkraft und nicht von Muskelmasse. Gleichzeitig trainiert es die intramuskuläre Koordination sowie die allgemeine Koordination. Der Körper erhält durch regelmässiges Klettern eine sehr gute Stabilisation und damit auch eine gute Verletzungsprophylaxe. Hergestellt aus Graphikstein®.181,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Klettergriffe, Klettergriffe, (Violett)Klettergriffe Set Tütberg, Grösse XXL Das Klettergriffe Set Tütberg aus der Benni Collection umfasst fünf grosse Klettergriffe in Grösse XXL. Diese Griffe sind vielseitig einsetzbar und können flexibel mit Zylinderkopf- oder Holzschrauben befestigt werden (nicht enthalten). Grösse: XXL Gewicht (Set): ca. 7,7 kg Grifftypen: Befestigung mit Zylinderkopf- und/oder Holzschrauben (nicht enthalten) Material: GRAPHIKSTEIN+® - innovativer Mineralguss, leicht und robust Herstellung: Made in Germany, nachhaltig produziert Eigenschaften: - PAK-frei und speichelfest - Farbecht und witterungsbeständig - Langlebig und umweltfreundlich Verwendung: Geeignet für Indoor- und Outdoor-Kletterwände Design: Puristisch, funktional und ergonomisch Ein ideales Set für anspruchsvolle Projekte - jetzt sichern! Hinweis: Schrauben gehören nicht zum Lieferumfang.128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
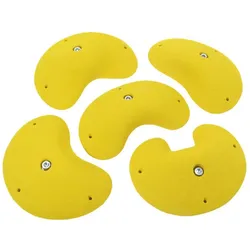
KS Klettergriffe, Klettergriffe, (Sandstein)Klettergriffe Set Klauberg, Grösse XL Das Klettergriffe Set Klauberg aus der Benni Collection umfasst fünf grosse Klettergriffe in Grösse XL. Diese Griffe bieten hervorragenden Halt und können mit Zylinderkopfschrauben und/oder Holzschrauben befestigt werden, was eine flexible Montage ermöglicht. Grösse: XL Gewicht (Set): ca. 2,65 kg Grifftypen: Befestigung mit Zylinderkopf- und/oder Holzschrauben (nicht enthalten) Material: GRAPHIKSTEIN+® - innovativer Mineralguss, leicht und robust Herstellung: Made in Germany, nachhaltig produziert Eigenschaften: - PAK-frei und speichelfest - Farbecht und witterungsbeständig - Langlebig und umweltfreundlich Verwendung: Geeignet für Indoor- und Outdoor-Kletterwände Design: Puristisch, funktional und ergonomisch Perfekt für anspruchsvolle Kletterrouten - entdecke dieses Set jetzt! Hinweis: Schrauben gehören nicht zum Lieferumfang.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Personalkosten fixe Kosten?
Sind Personalkosten fixe Kosten? Personalkosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. Fixe Personalkosten beziehen sich auf Gehälter und Löhne, die unabhängig von der Produktionsmenge oder dem Umsatz des Unternehmens sind. Variable Personalkosten hingegen können sich je nach Produktionsmenge oder Umsatz ändern, wie z.B. Überstunden oder Leistungsprämien. Daher ist es wichtig, die Art der Personalkosten zu berücksichtigen, um festzustellen, ob sie fixe oder variable Kosten sind. **
-
Was sind fixe Einzelkosten?
Fixe Einzelkosten sind Kosten, die unabhängig von der produzierten Menge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, egal ob das Unternehmen mehr oder weniger produziert. Beispiele für fixe Einzelkosten sind Mietkosten für Räumlichkeiten, Gehälter für festangestellte Mitarbeiter oder Versicherungsprämien. **
-
Wie berechnet man fixe Kosten?
Um fixe Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die unabhängig von der Produktionsmenge konstant bleiben. Dazu gehören beispielsweise Mietkosten, Versicherungen oder Gehälter. Diese fixen Kosten können dann einfach addiert werden, um den Gesamtbetrag der fixen Kosten zu ermitteln. Es ist wichtig, die fixen Kosten von den variablen Kosten zu unterscheiden, die sich mit der Produktionsmenge ändern. Die Kenntnis der fixen Kosten ist entscheidend für die Berechnung des Break-even-Punkts und die Festlegung von Verkaufspreisen. **
-
Was sind fixe Kosten Beispiele?
Was sind fixe Kosten Beispiele? Fixe Kosten sind Ausgaben, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Beispiele für fixe Kosten sind Mietkosten für Geschäftsräume, Gehälter der festangestellten Mitarbeiter, Versicherungsprämien, Abonnements für Software oder Dienstleistungen und Abschreibungen auf Anlagevermögen. Diese Kosten fallen regelmäßig an und müssen unabhhängig von der aktuellen Geschäftstätigkeit des Unternehmens gedeckt werden. Fixe Kosten können einen erheblichen Anteil der Gesamtkosten eines Unternehmens ausmachen und sollten bei der Budgetplanung berücksichtigt werden. **


Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
Sind Gemeinkosten immer fixe Kosten?
Sind Gemeinkosten immer fixe Kosten? Nein, Gemeinkosten sind nicht immer fixe Kosten. Gemeinkosten können sowohl fixe als auch variable Kosten sein, abhängig davon, wie sie sich im Verhältnis zur Produktionsmenge verhalten. Fixe Gemeinkosten bleiben unabhängig von der Produktionsmenge konstant, während variable Gemeinkosten mit der Produktionsmenge schwanken. Es ist wichtig, zwischen fixen und variablen Gemeinkosten zu unterscheiden, um die Gesamtkostenstruktur eines Unternehmens besser zu verstehen und fundierte Entscheidungen zu treffen. **
Top-Angebote
Produkte zum Begriff Fixe-Klettergriffe:
-
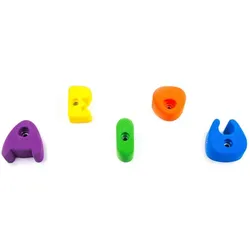
Fixe, KlettergriffeDas Kinder Klettergriffe Set AEIOU von Fixe bietet eine kreative und spielerische Möglichkeit, die motorischen Fähigkeiten von Kindern zu fördern. Die Klettergriffe in Form der Buchstaben A, E, I, O und U sind speziell für junge Kletterer konzipiert und eignen sich hervorragend für den Einsatz in Spielbereichen oder Kletterwänden. Hergestellt aus robustem Polyurethan, sind diese Griffe sowohl langlebig als auch sicher für Kinder ab 3 Jahren. Das Set ist ideal für Einsteiger und bietet eine ansprechende Möglichkeit, das Klettern zu erlernen und gleichzeitig das Alphabet spielerisch zu entdecken. Die Verwendung von Klettergriffen kann nicht nur die körperliche Fitness unterstützen, sondern auch das Selbstvertrauen und die Koordination der Kinder stärken. - Gestaltet in Form der Buchstaben A, E, I, O und U - Hergestellt aus strapazierfähigem Polyurethan - Geeignet für Kinder ab 3 Jahren - Fördert motorische Fähigkeiten und Selbstvertrauen.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fixe, Klettergriffe, (Pink)Das Fixe Back Street Climbing Holds Pack umfasst 10 Griffe, die einem urbanen Design-Stil folgen. Diese Griffe sind aus reinem Harz aus 100 % PU hergestellt. Dies ermöglicht es, eine hohe Qualität mit einer unglaublichen Textur zu erhalten. • Typ: Kletterzubehör • Typ: Griffe.62,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Klettergriffe, Klettergriffe, (Bunt)Therapie-Klettergriff-Set Comfort 15-teilig 15-teiliges Klettergriffe-Set für den therapeutischen Bereich, die Comfortausstattung einer Therapie-Kletterwand. Klettern beansprucht nicht nur einzelne Muskeln, sondern gesamte Muskelketten. Von den Fingern über Arme, Schultern, Rumpf und Beine bis zu den Füssen. Es ist ein Training zum Aufbau von Muskelkraft und nicht von Muskelmasse. Gleichzeitig trainiert es die intramuskuläre Koordination sowie die allgemeine Koordination. Der Körper erhält durch regelmässiges Klettern eine sehr gute Stabilisation und damit auch eine gute Verletzungsprophylaxe. Hergestellt aus Graphikstein®.181,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Klettergriffe, Klettergriffe, (Violett)Klettergriffe Set Tütberg, Grösse XXL Das Klettergriffe Set Tütberg aus der Benni Collection umfasst fünf grosse Klettergriffe in Grösse XXL. Diese Griffe sind vielseitig einsetzbar und können flexibel mit Zylinderkopf- oder Holzschrauben befestigt werden (nicht enthalten). Grösse: XXL Gewicht (Set): ca. 7,7 kg Grifftypen: Befestigung mit Zylinderkopf- und/oder Holzschrauben (nicht enthalten) Material: GRAPHIKSTEIN+® - innovativer Mineralguss, leicht und robust Herstellung: Made in Germany, nachhaltig produziert Eigenschaften: - PAK-frei und speichelfest - Farbecht und witterungsbeständig - Langlebig und umweltfreundlich Verwendung: Geeignet für Indoor- und Outdoor-Kletterwände Design: Puristisch, funktional und ergonomisch Ein ideales Set für anspruchsvolle Projekte - jetzt sichern! Hinweis: Schrauben gehören nicht zum Lieferumfang.128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind fixe Stückkosten?
Was sind fixe Stückkosten? Fixe Stückkosten sind Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Das bedeutet, dass sich die Kosten pro Stück nicht ändern, egal ob 100 oder 1000 Einheiten produziert werden. Fixe Stückkosten umfassen beispielsweise Mietkosten für Produktionsanlagen, Versicherungsprämien oder Gehälter von Mitarbeitern, die nicht direkt von der Produktionsmenge abhängen. Unternehmen müssen diese fixen Stückkosten berücksichtigen, um den Gesamtkosten pro Einheit zu ermitteln und fundierte Entscheidungen über Preise und Produktionsmengen zu treffen. **
-
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **
-
Sind Personalkosten fixe Kosten?
Sind Personalkosten fixe Kosten? Personalkosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. Fixe Personalkosten beziehen sich auf Gehälter und Löhne, die unabhängig von der Produktionsmenge oder dem Umsatz des Unternehmens sind. Variable Personalkosten hingegen können sich je nach Produktionsmenge oder Umsatz ändern, wie z.B. Überstunden oder Leistungsprämien. Daher ist es wichtig, die Art der Personalkosten zu berücksichtigen, um festzustellen, ob sie fixe oder variable Kosten sind. **
-
Was sind fixe Einzelkosten?
Fixe Einzelkosten sind Kosten, die unabhängig von der produzierten Menge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, egal ob das Unternehmen mehr oder weniger produziert. Beispiele für fixe Einzelkosten sind Mietkosten für Räumlichkeiten, Gehälter für festangestellte Mitarbeiter oder Versicherungsprämien. **
Ähnliche Suchbegriffe für Fixe-Klettergriffe
-
KS Klettergriffe, Klettergriffe, (Sandstein)Klettergriffe Set Klauberg, Grösse XL Das Klettergriffe Set Klauberg aus der Benni Collection umfasst fünf grosse Klettergriffe in Grösse XL. Diese Griffe bieten hervorragenden Halt und können mit Zylinderkopfschrauben und/oder Holzschrauben befestigt werden, was eine flexible Montage ermöglicht. Grösse: XL Gewicht (Set): ca. 2,65 kg Grifftypen: Befestigung mit Zylinderkopf- und/oder Holzschrauben (nicht enthalten) Material: GRAPHIKSTEIN+® - innovativer Mineralguss, leicht und robust Herstellung: Made in Germany, nachhaltig produziert Eigenschaften: - PAK-frei und speichelfest - Farbecht und witterungsbeständig - Langlebig und umweltfreundlich Verwendung: Geeignet für Indoor- und Outdoor-Kletterwände Design: Puristisch, funktional und ergonomisch Perfekt für anspruchsvolle Kletterrouten - entdecke dieses Set jetzt! Hinweis: Schrauben gehören nicht zum Lieferumfang.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Klettergriffe, Klettergriffe, (Bunt)Therapie-Klettergriff-Set Deluxe 20-teilig 20-teiliges Klettergriffe-Set für den therapeutischen Bereich, die Komplettausstattung einer Therapie-Kletterwand. Klettern beansprucht nicht nur einzelne Muskeln, sondern gesamte Muskelketten. Von den Fingern über Arme, Schultern, Rumpf und Beine bis zu den Füssen. Es ist ein Training zum Aufbau von Muskelkraft und nicht von Muskelmasse. Gleichzeitig trainiert es die intramuskuläre Koordination sowie die allgemeine Koordination. Der Körper erhält durch regelmässiges Klettern eine sehr gute Stabilisation und damit auch eine gute Verletzungsprophylaxe. Hergestellt aus Graphikstein®.246,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man fixe Kosten?
Um fixe Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die unabhängig von der Produktionsmenge konstant bleiben. Dazu gehören beispielsweise Mietkosten, Versicherungen oder Gehälter. Diese fixen Kosten können dann einfach addiert werden, um den Gesamtbetrag der fixen Kosten zu ermitteln. Es ist wichtig, die fixen Kosten von den variablen Kosten zu unterscheiden, die sich mit der Produktionsmenge ändern. Die Kenntnis der fixen Kosten ist entscheidend für die Berechnung des Break-even-Punkts und die Festlegung von Verkaufspreisen. **
-
Was sind fixe Kosten Beispiele?
Was sind fixe Kosten Beispiele? Fixe Kosten sind Ausgaben, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Beispiele für fixe Kosten sind Mietkosten für Geschäftsräume, Gehälter der festangestellten Mitarbeiter, Versicherungsprämien, Abonnements für Software oder Dienstleistungen und Abschreibungen auf Anlagevermögen. Diese Kosten fallen regelmäßig an und müssen unabhhängig von der aktuellen Geschäftstätigkeit des Unternehmens gedeckt werden. Fixe Kosten können einen erheblichen Anteil der Gesamtkosten eines Unternehmens ausmachen und sollten bei der Budgetplanung berücksichtigt werden. **
-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
-
Sind Gemeinkosten immer fixe Kosten?
Sind Gemeinkosten immer fixe Kosten? Nein, Gemeinkosten sind nicht immer fixe Kosten. Gemeinkosten können sowohl fixe als auch variable Kosten sein, abhängig davon, wie sie sich im Verhältnis zur Produktionsmenge verhalten. Fixe Gemeinkosten bleiben unabhängig von der Produktionsmenge konstant, während variable Gemeinkosten mit der Produktionsmenge schwanken. Es ist wichtig, zwischen fixen und variablen Gemeinkosten zu unterscheiden, um die Gesamtkostenstruktur eines Unternehmens besser zu verstehen und fundierte Entscheidungen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.