Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Woher kommen Fulda Reifen?
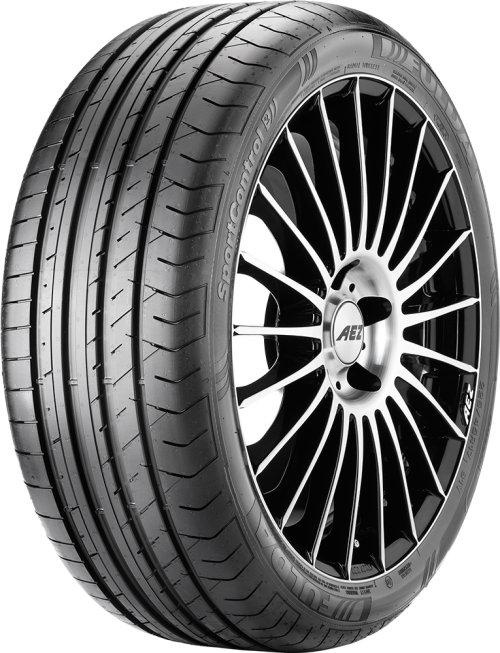
Fulda Reifen werden in Deutschland hergestellt, genauer gesagt in Korbach, Hessen. Das Werk in Korbach ist seit über 100 Jahren der Hauptsitz von Fulda Reifen und produziert eine Vielzahl von Reifen für verschiedene Fahrzeugtypen. Die Marke Fulda gehört zur Goodyear Dunlop Gruppe, einem der größten Reifenhersteller der Welt. Die hohe Qualität und das innovative Design der Fulda Reifen haben dazu beigetragen, dass sie weltweit bekannt und beliebt sind. Fulda Reifen werden in über 30 Ländern vertrieben und haben sich einen guten Ruf für ihre Langlebigkeit, Sicherheit und Leistungsfähigkeit erworben. **
Wer stellt Fulda Reifen her?
Fulda Reifen werden von der Firma Goodyear hergestellt. Goodyear ist ein international bekannter Reifenhersteller mit Hauptsitz in den USA. Fulda Reifen werden in Deutschland produziert und sind besonders beliebt für ihre gute Qualität und Langlebigkeit. Die Marke Fulda gehört seit 1962 zu Goodyear und profitiert von dessen langjähriger Erfahrung in der Reifenherstellung. Wer stellt Fulda Reifen her? **

Ähnliche Suchbegriffe für FULDA-REIFEN-GMBH-CO
Top-Angebote
Produkte zum Begriff FULDA-REIFEN-GMBH-CO:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wo wird Fulda Reifen hergestellt?
Wo wird Fulda Reifen hergestellt? Fulda Reifen werden in Deutschland hergestellt, genauer gesagt in Fulda, Hessen. Die Marke Fulda gehört zum Goodyear-Konzern, einem der größten Reifenhersteller der Welt. Die Produktion der Fulda Reifen erfolgt in modernen Fabriken unter strengen Qualitätsstandards. Durch die deutsche Herstellung profitieren die Reifen von hoher Qualität und Zuverlässigkeit. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Was bedeutet das CO in GmbH & CO KG?
Das "CO" in GmbH & CO KG steht für "Commanditgesellschaft". Eine GmbH & CO KG ist eine Mischform aus einer Kommanditgesellschaft (KG) und einer Gesellschaft mit beschränkter Haftung (GmbH). In einer GmbH & CO KG haften die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die beschränkt haftenden Gesellschafter (Kommanditisten) nur bis zur Höhe ihrer Einlage. Diese Rechtsform wird häufig gewählt, um die Vorteile beider Gesellschaftsformen zu kombinieren und die Haftung der Gesellschafter zu begrenzen. **


Was bedeutet "GmbH & Co. KG"?
"GmbH & Co. KG" ist eine Rechtsform für Unternehmen in Deutschland. Es handelt sich um eine Kommanditgesellschaft (KG), bei der die persönlich haftende Gesellschafterin eine GmbH (Gesellschaft mit beschränkter Haftung) ist. Die GmbH haftet mit ihrem Vermögen, während die Kommanditisten nur mit ihrer Einlage haften. **
Was ist die Definition einer GmbH & Co. KG und was macht diese GmbH & Co. KG?
Eine GmbH & Co. KG ist eine besondere Form einer Kommanditgesellschaft (KG), bei der eine GmbH als persönlich haftender Gesellschafter (Komplementär) auftritt. Die GmbH & Co. KG kombiniert somit die Vorteile einer GmbH (beschränkte Haftung) mit denen einer KG (mehrere Gesellschafter, davon mindestens ein Komplementär mit unbeschränkter Haftung). Die GmbH & Co. KG kann verschiedene Geschäftstätigkeiten ausüben, je nach Unternehmenszweck und Gesellschaftsvertrag. **
Top-Angebote
Produkte zum Begriff FULDA-REIFEN-GMBH-CO:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woher kommen Fulda Reifen?
Fulda Reifen werden in Deutschland hergestellt, genauer gesagt in Korbach, Hessen. Das Werk in Korbach ist seit über 100 Jahren der Hauptsitz von Fulda Reifen und produziert eine Vielzahl von Reifen für verschiedene Fahrzeugtypen. Die Marke Fulda gehört zur Goodyear Dunlop Gruppe, einem der größten Reifenhersteller der Welt. Die hohe Qualität und das innovative Design der Fulda Reifen haben dazu beigetragen, dass sie weltweit bekannt und beliebt sind. Fulda Reifen werden in über 30 Ländern vertrieben und haben sich einen guten Ruf für ihre Langlebigkeit, Sicherheit und Leistungsfähigkeit erworben. **
-
Wer stellt Fulda Reifen her?
Fulda Reifen werden von der Firma Goodyear hergestellt. Goodyear ist ein international bekannter Reifenhersteller mit Hauptsitz in den USA. Fulda Reifen werden in Deutschland produziert und sind besonders beliebt für ihre gute Qualität und Langlebigkeit. Die Marke Fulda gehört seit 1962 zu Goodyear und profitiert von dessen langjähriger Erfahrung in der Reifenherstellung. Wer stellt Fulda Reifen her? **
-
Wo wird Fulda Reifen hergestellt?
Wo wird Fulda Reifen hergestellt? Fulda Reifen werden in Deutschland hergestellt, genauer gesagt in Fulda, Hessen. Die Marke Fulda gehört zum Goodyear-Konzern, einem der größten Reifenhersteller der Welt. Die Produktion der Fulda Reifen erfolgt in modernen Fabriken unter strengen Qualitätsstandards. Durch die deutsche Herstellung profitieren die Reifen von hoher Qualität und Zuverlässigkeit. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Ähnliche Suchbegriffe für FULDA-REIFEN-GMBH-CO
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Was bedeutet das CO in GmbH & CO KG?
Das "CO" in GmbH & CO KG steht für "Commanditgesellschaft". Eine GmbH & CO KG ist eine Mischform aus einer Kommanditgesellschaft (KG) und einer Gesellschaft mit beschränkter Haftung (GmbH). In einer GmbH & CO KG haften die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die beschränkt haftenden Gesellschafter (Kommanditisten) nur bis zur Höhe ihrer Einlage. Diese Rechtsform wird häufig gewählt, um die Vorteile beider Gesellschaftsformen zu kombinieren und die Haftung der Gesellschafter zu begrenzen. **
-
Was bedeutet "GmbH & Co. KG"?
"GmbH & Co. KG" ist eine Rechtsform für Unternehmen in Deutschland. Es handelt sich um eine Kommanditgesellschaft (KG), bei der die persönlich haftende Gesellschafterin eine GmbH (Gesellschaft mit beschränkter Haftung) ist. Die GmbH haftet mit ihrem Vermögen, während die Kommanditisten nur mit ihrer Einlage haften. **
-
Was ist die Definition einer GmbH & Co. KG und was macht diese GmbH & Co. KG?
Eine GmbH & Co. KG ist eine besondere Form einer Kommanditgesellschaft (KG), bei der eine GmbH als persönlich haftender Gesellschafter (Komplementär) auftritt. Die GmbH & Co. KG kombiniert somit die Vorteile einer GmbH (beschränkte Haftung) mit denen einer KG (mehrere Gesellschafter, davon mindestens ein Komplementär mit unbeschränkter Haftung). Die GmbH & Co. KG kann verschiedene Geschäftstätigkeiten ausüben, je nach Unternehmenszweck und Gesellschaftsvertrag. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.