Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum Tanz Ekaterina nicht mit?
Ekaterina könnte aus verschiedenen Gründen nicht mit tanzen. Vielleicht hat sie eine Verletzung oder gesundheitliche Einschränkungen, die es ihr nicht erlauben zu tanzen. Es ist auch möglich, dass sie nicht gerne tanzt oder sich nicht wohl dabei fühlt, vor anderen zu tanzen. Vielleicht hat sie auch andere Verpflichtungen oder Interessen, die es ihr nicht erlauben, am Tanz teilzunehmen. Es ist wichtig, ihre Entscheidung zu respektieren und sie nicht zu drängen, etwas zu tun, was sie nicht möchte. **
Was macht Ekaterina Leonova heute?
Ekaterina Leonova ist eine professionelle Tänzerin und Choreografin, die vor allem durch ihre Teilnahme an der deutschen TV-Show "Let's Dance" bekannt ist. Heute arbeitet sie weiterhin als Tänzerin und gibt Tanzworkshops und -kurse in Deutschland. Außerdem ist sie als Jurorin bei verschiedenen Tanzwettbewerben tätig und tritt gelegentlich in Shows und Events auf. Leonova ist auch auf Social-Media-Plattformen aktiv und teilt regelmäßig Einblicke in ihr Leben und ihre Arbeit als Tänzerin. Fans können sie dort verfolgen, um über ihre aktuellen Projekte und Auftritte auf dem Laufenden zu bleiben. **
Ähnliche Suchbegriffe für Ekaterina
Top-Angebote
Produkte zum Begriff Ekaterina:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist Ekaterina nicht mehr dabei?
Ekaterina ist nicht mehr dabei, weil sie sich entschieden hat, das Unternehmen zu verlassen. Die genauen Gründe für ihren Weggang sind uns nicht bekannt, da es sich um persönliche Entscheidungen handelt. Es ist wichtig, ihre Privatsphäre zu respektieren und keine Spekulationen anzustellen. Wir wünschen ihr alles Gute für ihre Zukunft und danken ihr für ihre bisherige Mitarbeit. **
-
Wer ist der Partner von Ekaterina?
Der Partner von Ekaterina ist mir nicht bekannt. Kannst du mir mehr Informationen über sie geben, damit ich dir besser helfen kann? **
-
Was macht Ekaterina von Let's Dance?
Ekaterina Leonova ist eine professionelle Tänzerin und Choreografin, die regelmäßig als Tanztrainerin in der TV-Show "Let's Dance" auftritt. Sie hat bereits mehrere Staffeln der Show gewonnen und ist bekannt für ihre beeindruckenden Tanzkünste und ihr Engagement für ihre Schüler. Neben ihrer Arbeit bei "Let's Dance" ist Ekaterina auch in anderen Tanzprojekten und Shows aktiv und gibt Tanzworkshops und -kurse. Sie ist eine talentierte und vielseitige Tänzerin, die ihr Wissen und ihre Leidenschaft für das Tanzen gerne mit anderen teilt. **
-
Wieso Ekaterina nicht bei Let's Dance?
Ekaterina Leonova ist nicht bei Let's Dance, weil sie sich dazu entschieden hat, eine Pause einzulegen und sich anderen Projekten zu widmen. Möglicherweise möchte sie sich auch neuen Herausforderungen stellen oder einfach mal eine Auszeit nehmen. Es ist wichtig, dass Tänzerinnen wie sie auch mal Zeit für sich selbst haben, um sich weiterzuentwickeln und neue Inspirationen zu sammeln. Let's Dance wird sicherlich auch ohne sie weitergehen und neue Talente eine Chance geben. **

Ist Ekaterina bei Let's Dance dabei?
Ist Ekaterina Leonova bei Let's Dance dabei? Ekaterina ist eine professionelle Tänzerin, die bereits mehrmals als Tanzpartnerin bei der TV-Show Let's Dance teilgenommen hat. Sie hat in der Vergangenheit mit verschiedenen Prominenten getanzt und war auch schon mehrfach in der Jury zu sehen. Ihre Teilnahme bei Let's Dance ist immer sehr beliebt bei den Zuschauern. Ekaterina ist bekannt für ihre Leidenschaft und ihr Talent im Tanzen, was sie zu einer der Favoritinnen bei der Show macht. **
Wieso ist Ekaterina nicht bei Let's Dance?
Ekaterina Leonova ist nicht bei Let's Dance, weil sie sich dazu entschieden hat, in dieser Staffel nicht als Profitänzerin teilzunehmen. Es gibt keine offizielle Erklärung für ihre Abwesenheit, aber es wird spekuliert, dass sie sich möglicherweise eine Pause gönnen möchte oder andere berufliche Projekte verfolgt. Fans der Show vermissen sie jedoch sehr, da sie als erfahrene und talentierte Tänzerin bekannt ist. Es bleibt abzuwarten, ob und wann Ekaterina Leonova in Zukunft wieder bei Let's Dance auftreten wird. **
Top-Angebote
Produkte zum Begriff Ekaterina:
-
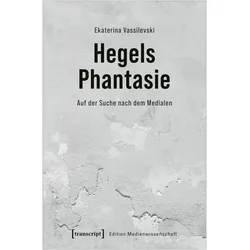
Ekaterina Vassilevski, Fachbücher von Ekaterina VassilevskiAls „Zwischenreich“, „Drittes“ oder „Mitte“ bezeichnet, kommt der Imagination seit ihren Anfängen in der Antike die Rolle eines Mediums zu. Gleichzeitig bleibt ihr medialer Aspekt durchgehend ambivalent und prekär. Es ist Georg Wilhelm Friedrich Hegel, der die Imagination nicht mehr als subjektives Vermögen versteht, sondern als Kraft der „Entäusserung“ und sie somit medial denkt. In einer bislang wenig beachteten Passage aus Hegels dritter Enzyklopädie von 1830 legt Ekaterina Vassilevski nicht nur die implizite Medialität der Imagination frei, sondern auch den in Hegels Denken verborgenen Begriff des Medialen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ekaterina Shapiro-Obermair, Fachbücher von Ekaterina Shapiro-ObermairDie Publikation "Ekaterina Shapiro-Obermair" bietet einen umfassenden Einblick in die künstlerische Arbeit der Künstlerin über die letzten zehn Jahre. Sie verbindet verschiedene Werkgruppen, die in unterschiedlichen Medien wie Malerei, Skulptur, Grafik, Video und Fotografie realisiert wurden. Trotz der Vielfalt der Medien bleibt der thematische Fokus konstant, wobei Shapiro-Obermair historische und kunsthistorische Wissensproduktion verknüpft und die Wechselbeziehungen zwischen Ideologie und Form untersucht. Ihre biografischen Erfahrungen fliessen in die Betrachtung von Identität und deren visueller Ausdrucksform ein. Besonders hervorzuheben ist die Aufmerksamkeit, die der Publikation den grafischen Arbeiten der Künstlerin widmet, die oft im Kontext ihrer anderen Werke vernachlässigt werden. Diese Dokumentation ist somit nicht nur eine Sammlung von Kunstwerken, sondern auch eine tiefgehende Auseinandersetzung mit den Themen, die Shapiro-Obermair über die Jahre hinweg beschäftigt haben.27,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Tanz Ekaterina nicht mit?
Ekaterina könnte aus verschiedenen Gründen nicht mit tanzen. Vielleicht hat sie eine Verletzung oder gesundheitliche Einschränkungen, die es ihr nicht erlauben zu tanzen. Es ist auch möglich, dass sie nicht gerne tanzt oder sich nicht wohl dabei fühlt, vor anderen zu tanzen. Vielleicht hat sie auch andere Verpflichtungen oder Interessen, die es ihr nicht erlauben, am Tanz teilzunehmen. Es ist wichtig, ihre Entscheidung zu respektieren und sie nicht zu drängen, etwas zu tun, was sie nicht möchte. **
-
Was macht Ekaterina Leonova heute?
Ekaterina Leonova ist eine professionelle Tänzerin und Choreografin, die vor allem durch ihre Teilnahme an der deutschen TV-Show "Let's Dance" bekannt ist. Heute arbeitet sie weiterhin als Tänzerin und gibt Tanzworkshops und -kurse in Deutschland. Außerdem ist sie als Jurorin bei verschiedenen Tanzwettbewerben tätig und tritt gelegentlich in Shows und Events auf. Leonova ist auch auf Social-Media-Plattformen aktiv und teilt regelmäßig Einblicke in ihr Leben und ihre Arbeit als Tänzerin. Fans können sie dort verfolgen, um über ihre aktuellen Projekte und Auftritte auf dem Laufenden zu bleiben. **
-
Warum ist Ekaterina nicht mehr dabei?
Ekaterina ist nicht mehr dabei, weil sie sich entschieden hat, das Unternehmen zu verlassen. Die genauen Gründe für ihren Weggang sind uns nicht bekannt, da es sich um persönliche Entscheidungen handelt. Es ist wichtig, ihre Privatsphäre zu respektieren und keine Spekulationen anzustellen. Wir wünschen ihr alles Gute für ihre Zukunft und danken ihr für ihre bisherige Mitarbeit. **
-
Wer ist der Partner von Ekaterina?
Der Partner von Ekaterina ist mir nicht bekannt. Kannst du mir mehr Informationen über sie geben, damit ich dir besser helfen kann? **
Ähnliche Suchbegriffe für Ekaterina
-
Legendarnye Korolevy. Ekaterina Aragonskaya, Elizaveta I Angliyskaya, Ekaterina Velikaya, Sharlotta Meksikanskaya, imperatritsa Tsysi - ChristinaLegendarnye Korolevy. Ekaterina Aragonskaya, Elizaveta I Angliyskaya, Ekaterina Velikaya, Sharlotta Meksikanskaya, Imperatritsa Tsysi Von Christina Morato, Colibri, 978-5-389-31812-0, Sprecher: Anastasiya Bolotina, Sprache: Russisch11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht Ekaterina von Let's Dance?
Ekaterina Leonova ist eine professionelle Tänzerin und Choreografin, die regelmäßig als Tanztrainerin in der TV-Show "Let's Dance" auftritt. Sie hat bereits mehrere Staffeln der Show gewonnen und ist bekannt für ihre beeindruckenden Tanzkünste und ihr Engagement für ihre Schüler. Neben ihrer Arbeit bei "Let's Dance" ist Ekaterina auch in anderen Tanzprojekten und Shows aktiv und gibt Tanzworkshops und -kurse. Sie ist eine talentierte und vielseitige Tänzerin, die ihr Wissen und ihre Leidenschaft für das Tanzen gerne mit anderen teilt. **
-
Wieso Ekaterina nicht bei Let's Dance?
Ekaterina Leonova ist nicht bei Let's Dance, weil sie sich dazu entschieden hat, eine Pause einzulegen und sich anderen Projekten zu widmen. Möglicherweise möchte sie sich auch neuen Herausforderungen stellen oder einfach mal eine Auszeit nehmen. Es ist wichtig, dass Tänzerinnen wie sie auch mal Zeit für sich selbst haben, um sich weiterzuentwickeln und neue Inspirationen zu sammeln. Let's Dance wird sicherlich auch ohne sie weitergehen und neue Talente eine Chance geben. **
-
Ist Ekaterina bei Let's Dance dabei?
Ist Ekaterina Leonova bei Let's Dance dabei? Ekaterina ist eine professionelle Tänzerin, die bereits mehrmals als Tanzpartnerin bei der TV-Show Let's Dance teilgenommen hat. Sie hat in der Vergangenheit mit verschiedenen Prominenten getanzt und war auch schon mehrfach in der Jury zu sehen. Ihre Teilnahme bei Let's Dance ist immer sehr beliebt bei den Zuschauern. Ekaterina ist bekannt für ihre Leidenschaft und ihr Talent im Tanzen, was sie zu einer der Favoritinnen bei der Show macht. **
-
Wieso ist Ekaterina nicht bei Let's Dance?
Ekaterina Leonova ist nicht bei Let's Dance, weil sie sich dazu entschieden hat, in dieser Staffel nicht als Profitänzerin teilzunehmen. Es gibt keine offizielle Erklärung für ihre Abwesenheit, aber es wird spekuliert, dass sie sich möglicherweise eine Pause gönnen möchte oder andere berufliche Projekte verfolgt. Fans der Show vermissen sie jedoch sehr, da sie als erfahrene und talentierte Tänzerin bekannt ist. Es bleibt abzuwarten, ob und wann Ekaterina Leonova in Zukunft wieder bei Let's Dance auftreten wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.