Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Ist das Modell zur Erklärung von EMW falsch?
Es ist schwierig, diese Frage zu beantworten, ohne das spezifische Modell zu kennen, auf das Sie sich beziehen. Es gibt verschiedene Modelle zur Erklärung von elektromagnetischen Wellen, und jedes Modell hat seine eigenen Stärken und Schwächen. Es ist möglich, dass ein bestimmtes Modell in bestimmten Situationen ungenau oder unvollständig sein kann, aber es ist auch möglich, dass es in anderen Situationen gut funktioniert. Es ist wichtig, verschiedene Modelle und Ansätze zu betrachten, um ein umfassendes Verständnis von elektromagnetischen Wellen zu entwickeln. **
Was ergibt 2x mal 2x?
2x mal 2x ergibt 4x^2. Hierbei wird der Exponent des x addiert, da man die Potenzen multipliziert. **
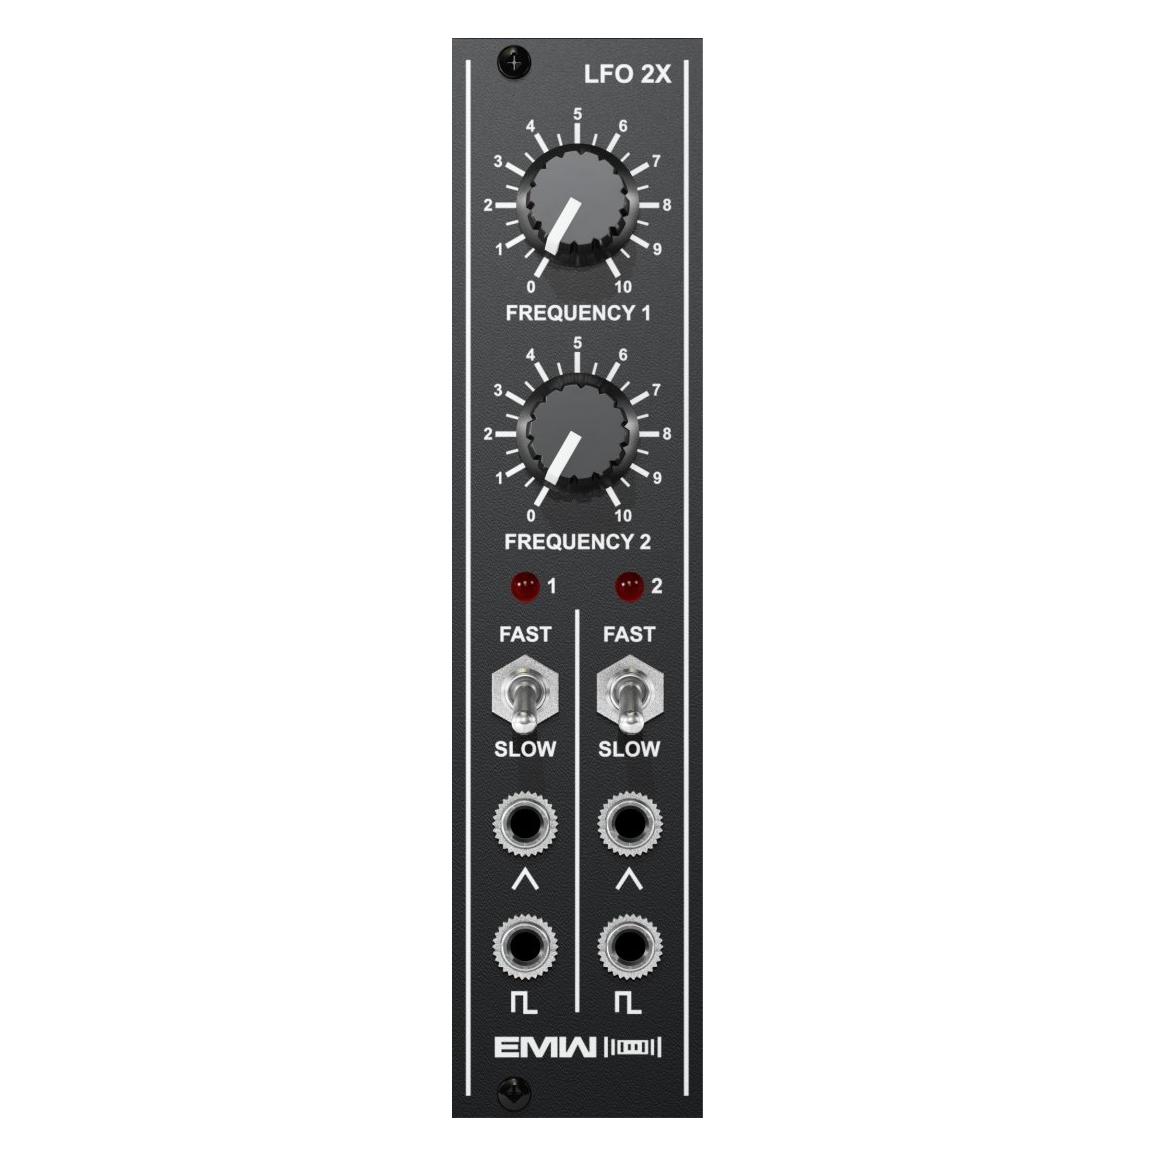
Ähnliche Suchbegriffe für EMW---LFO-2X
Top-Angebote
Produkte zum Begriff EMW---LFO-2X:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
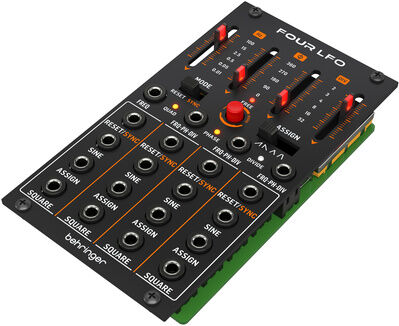
Behringer Four LFOBehringer Four LFO; Eurorack Modul; digitaler spannungsgesteuerter vierfach LFO; Frequenzbereich von 500 Hz bis 28 Stunden; jeder LFO kann frei oder in einem der drei sync Modi betrieben werden: Quadratur, Phase und Teiler; Zoom-Modus für präzise, Frequenzeinstellung; Reset- und Sync-Eingang für jeden Kanal; Reset- und Tap-Tempo-Eingänge; Sinus, Rechteck und zuweisbare Wellenform-Ausgänge; LFO-Wellenformen mit Sägezahn, Rampe, Dreieck und Trapez; USB-Anschluss für Firmware-Update; Strombedarf: 95mA (+12V) / 69mA (-12V); Breite: 14 TE66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
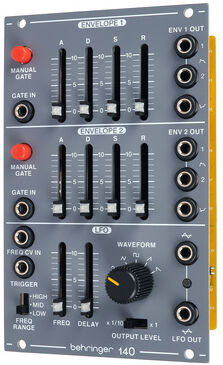
Behringer 140 Dual Envelope/LFOBehringer 140 Dual Envelope/LFO; Eurorack Modul; zwei unabhängige analoge ADSR-Hüllkurven; für jede Hüllkurve: manueller Trigger-Taster, Gate-Eingang, Fader für Attack, Decay, Sustain und Release, 2 Signalausgänge und invertierter Ausgang; analoger LFO mit 5 Wellenformen; Fader für Frequenz und Delayzeit; drei Frequenzbereiche wählbar (0.05 - 30Hz); CV- und Trigger-Eingang und 2 Signalausgänge; Strombedarf: 40mA (+12V) / 40mA (-12V); Breite: 16 TE; Tiefe: 44mm39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ergibt eigentlich 2x + 4 - 2x oder?
Die Gleichung 2x + 4 - 2x ergibt 4. Da die beiden Termen 2x und -2x sich gegenseitig aufheben, bleibt nur der konstante Term 4 übrig. **
-
Wie löst man 2cos(2x) + 2sin(2x)?
Man kann die Formel für den Sinus und den Kosinus von doppelten Winkeln verwenden, um den Ausdruck umzuformen. 2cos(2x) + 2sin(2x) kann als 2 * (cos^2(x) - sin^2(x)) + 4 * sin(x) * cos(x) geschrieben werden. Diese Gleichung kann dann weiter vereinfacht werden. **
-
Kann man 2x 4GB und 2x 8GB RAM mischen?
Ja, es ist möglich, 2x 4GB und 2x 8GB RAM zu mischen. Allerdings ist es wichtig zu beachten, dass die RAM-Module in Paaren installiert werden sollten, um die beste Leistung zu erzielen. Dies bedeutet, dass die beiden 4GB-Module zusammen und die beiden 8GB-Module zusammen installiert werden sollten. **
-
Was ist die Ableitung von 2x mal e hoch 2x?
Die Ableitung von 2x mal e hoch 2x ist (4x+2)e hoch 2x. **

Kann man 2x irgendwie als Potenz schreiben, außer 2x^1?
Ja, man kann 2x als 2^1 * x^1 schreiben. Dies bedeutet, dass 2x als Potenz mit der Basis 2 und dem Exponenten 1 geschrieben werden kann. **
Wie lautet die Ableitungsfunktion von 0,5x^3 + 2x^2 + 2x?
Die Ableitungsfunktion von 0,5x^3 + 2x^2 + 2x ist 1,5x^2 + 4x + 2. **
Top-Angebote
Produkte zum Begriff EMW---LFO-2X:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Modell zur Erklärung von EMW falsch?
Es ist schwierig, diese Frage zu beantworten, ohne das spezifische Modell zu kennen, auf das Sie sich beziehen. Es gibt verschiedene Modelle zur Erklärung von elektromagnetischen Wellen, und jedes Modell hat seine eigenen Stärken und Schwächen. Es ist möglich, dass ein bestimmtes Modell in bestimmten Situationen ungenau oder unvollständig sein kann, aber es ist auch möglich, dass es in anderen Situationen gut funktioniert. Es ist wichtig, verschiedene Modelle und Ansätze zu betrachten, um ein umfassendes Verständnis von elektromagnetischen Wellen zu entwickeln. **
-
Was ergibt 2x mal 2x?
2x mal 2x ergibt 4x^2. Hierbei wird der Exponent des x addiert, da man die Potenzen multipliziert. **
-
Was ergibt eigentlich 2x + 4 - 2x oder?
Die Gleichung 2x + 4 - 2x ergibt 4. Da die beiden Termen 2x und -2x sich gegenseitig aufheben, bleibt nur der konstante Term 4 übrig. **
-
Wie löst man 2cos(2x) + 2sin(2x)?
Man kann die Formel für den Sinus und den Kosinus von doppelten Winkeln verwenden, um den Ausdruck umzuformen. 2cos(2x) + 2sin(2x) kann als 2 * (cos^2(x) - sin^2(x)) + 4 * sin(x) * cos(x) geschrieben werden. Diese Gleichung kann dann weiter vereinfacht werden. **
Ähnliche Suchbegriffe für EMW---LFO-2X
-
Behringer Four LFOBehringer Four LFO; Eurorack Modul; digitaler spannungsgesteuerter vierfach LFO; Frequenzbereich von 500 Hz bis 28 Stunden; jeder LFO kann frei oder in einem der drei sync Modi betrieben werden: Quadratur, Phase und Teiler; Zoom-Modus für präzise, Frequenzeinstellung; Reset- und Sync-Eingang für jeden Kanal; Reset- und Tap-Tempo-Eingänge; Sinus, Rechteck und zuweisbare Wellenform-Ausgänge; LFO-Wellenformen mit Sägezahn, Rampe, Dreieck und Trapez; USB-Anschluss für Firmware-Update; Strombedarf: 95mA (+12V) / 69mA (-12V); Breite: 14 TE66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behringer 140 Dual Envelope/LFOBehringer 140 Dual Envelope/LFO; Eurorack Modul; zwei unabhängige analoge ADSR-Hüllkurven; für jede Hüllkurve: manueller Trigger-Taster, Gate-Eingang, Fader für Attack, Decay, Sustain und Release, 2 Signalausgänge und invertierter Ausgang; analoger LFO mit 5 Wellenformen; Fader für Frequenz und Delayzeit; drei Frequenzbereiche wählbar (0.05 - 30Hz); CV- und Trigger-Eingang und 2 Signalausgänge; Strombedarf: 40mA (+12V) / 40mA (-12V); Breite: 16 TE; Tiefe: 44mm39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
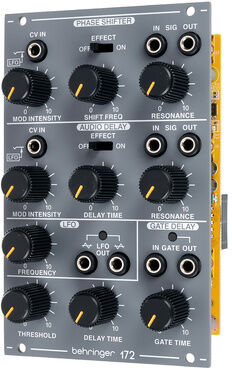
Behringer 172 Phase Shifter/Delay/LFOBehringer 172 Phase Shifter/Delay/LFO; Eurorack Modul; analoger 6-Stufen Phaser mit Regler für Shift-Frequenz, Resonanz und Modulationsintensität (über internen LFO oder CV-Eingang); Delay-Sektion für Flanger- und Chorus-Effekte, mit regelbarer Delay-Zeit, Resonanz und Modulationsintensität (über internen LFO oder CV-Eingang); LFO mit Ausgängen für Dreieck und invertiertem Dreieck (Frequenzbereich 0.02Hz - 10Hz); Gate Delay mit regelbarem Trigger-Threshold, Delay-Zeit (0.3ms - 6s) und Gate-Zeit (0.3ms - 6s); Strombedarf: 60mA (+12V) / 60mA (-12V); Breite: 16 TE; Tiefe: 44mm41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man 2x 4GB und 2x 8GB RAM mischen?
Ja, es ist möglich, 2x 4GB und 2x 8GB RAM zu mischen. Allerdings ist es wichtig zu beachten, dass die RAM-Module in Paaren installiert werden sollten, um die beste Leistung zu erzielen. Dies bedeutet, dass die beiden 4GB-Module zusammen und die beiden 8GB-Module zusammen installiert werden sollten. **
-
Was ist die Ableitung von 2x mal e hoch 2x?
Die Ableitung von 2x mal e hoch 2x ist (4x+2)e hoch 2x. **
-
Kann man 2x irgendwie als Potenz schreiben, außer 2x^1?
Ja, man kann 2x als 2^1 * x^1 schreiben. Dies bedeutet, dass 2x als Potenz mit der Basis 2 und dem Exponenten 1 geschrieben werden kann. **
-
Wie lautet die Ableitungsfunktion von 0,5x^3 + 2x^2 + 2x?
Die Ableitungsfunktion von 0,5x^3 + 2x^2 + 2x ist 1,5x^2 + 4x + 2. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.