Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Welches Ladegerät für EFB Batterien?
Welches Ladegerät für EFB Batterien? EFB Batterien benötigen spezielle Ladegeräte, die über eine adaptive Ladekurve verfügen, um die Anforderungen dieser Batterietypen zu erfüllen. Diese Ladegeräte sind in der Lage, die Ladeleistung entsprechend dem Zustand der Batterie anzupassen, um eine schonende und effiziente Aufladung zu gewährleisten. Es ist wichtig, dass das Ladegerät über einen EFB-Modus verfügt, um die Batterie optimal zu laden und ihre Lebensdauer zu verlängern. Bevor man ein Ladegerät für EFB Batterien kauft, sollte man sicherstellen, dass es den spezifischen Anforderungen und Empfehlungen des Batterieherstellers entspricht. **
Was ist eine EFB Batterie?
Eine EFB-Batterie (Enhanced Flooded Battery) ist eine spezielle Art von Autobatterie, die für Fahrzeuge mit Start-Stopp-Systemen entwickelt wurde. Diese Batterien sind robuster und langlebiger als herkömmliche Autobatterien, da sie speziell dafür ausgelegt sind, häufige Lade- und Entladezyklen zu bewältigen. EFB-Batterien haben eine verbesserte Zyklenfestigkeit und eine höhere Lebensdauer, was sie ideal für Fahrzeuge macht, die häufig anhalten und wieder starten, wie z.B. Stadtfahrzeuge. Sie sind auch besser gegen Tiefentladung geschützt und können eine konstante Leistung liefern, auch bei extremen Temperaturen. Insgesamt sind EFB-Batterien eine zuverlässige und effiziente Energiequelle für moderne Fahrzeuge mit Start-Stopp-Systemen. **

Ähnliche Suchbegriffe für EFB-K5813-2-Audio
Top-Angebote
Produkte zum Begriff EFB-K5813-2-Audio:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Audio-Treiber 2?
Der Audio-Treiber 2 ist eine Software, die für die Steuerung und Verarbeitung von Audiosignalen auf einem Computer oder einem anderen Gerät verantwortlich ist. Er ermöglicht die Kommunikation zwischen der Hardware des Geräts und der Software, die für die Wiedergabe und Aufnahme von Audio verwendet wird. Der Treiber stellt sicher, dass der Ton korrekt wiedergegeben wird und ermöglicht es dem Benutzer, die Audioeinstellungen anzupassen. **
-
Was ist ein Audio-Visualizer 2?
Ein Audio-Visualizer 2 ist eine Software oder ein Programm, das Audiodaten in visuelle Effekte umwandelt. Es analysiert den Klang und erstellt dann animierte Grafiken, die sich entsprechend der Musik bewegen und verändern. Dies kann zum Beispiel in Musikvideos, Live-Auftritten oder als Hintergrundeffekt verwendet werden. **
-
Was ist ein Audio-Kabel 2?
Ein Audio-Kabel 2 ist ein Kabel, das verwendet wird, um Audio-Signale von einem Gerät zu einem anderen zu übertragen. Es handelt sich in der Regel um ein Kabel mit zwei Steckern, die in die entsprechenden Anschlüsse der Geräte gesteckt werden. Das Kabel kann zum Beispiel verwendet werden, um einen CD-Player mit einem Verstärker zu verbinden. **
-
Was ist ein Programm für Audio 2?
Ein Programm für Audio 2 bezieht sich wahrscheinlich auf eine Software oder Anwendung, die speziell für die Bearbeitung oder Wiedergabe von Audioinhalten entwickelt wurde. Solche Programme können Funktionen wie Aufnahme, Bearbeitung, Mixing, Effekte und Wiedergabe von Audiodateien bieten. Es gibt verschiedene Programme auf dem Markt, die je nach den individuellen Anforderungen und Vorlieben des Benutzers ausgewählt werden können. **

Warum werden meine Audio-Dateien nicht in FL Studio 2 angezeigt?
Es gibt mehrere mögliche Gründe dafür, warum deine Audio-Dateien nicht in FL Studio 2 angezeigt werden. Möglicherweise sind die Dateien nicht im richtigen Format oder sie befinden sich in einem anderen Ordner, den FL Studio nicht automatisch durchsucht. Überprüfe auch, ob die Dateien möglicherweise beschädigt oder fehlerhaft sind. **
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
Top-Angebote
Produkte zum Begriff EFB-K5813-2-Audio:
-
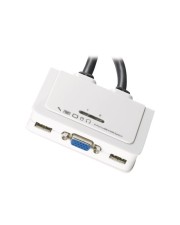
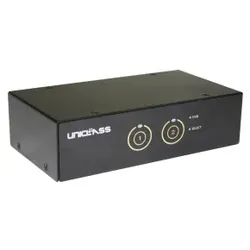
EFB Elektronik EFB-Elektronik ECOLAN KVM-/Audio-/USB-Switch 2 x KVM/Audio/USB 1 lokaler Benutzer Desktop (EB977)Produktbeschreibung: EFB-Elektronik EB977 - KVM-/Audio-/USB-Switch - 2 Anschlüsse, Gerätetyp: KVM-/Audio-/USB-Switch - 2 Anschlüsse, Untertyp: KVM, Ports: 2 x KVM/Audio/USB, Anz. KVM-Benutzer: 1 lokaler Benutzer, Leistungsmerkmale: Stromversorgung über USB, Produktzertifizierungen: USB 2.0, Abmessungen (Breite x Tiefe x Höhe): 8,6 cm x 5,9 cm x 2,4 cm12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Ladegerät für EFB Batterien?
Welches Ladegerät für EFB Batterien? EFB Batterien benötigen spezielle Ladegeräte, die über eine adaptive Ladekurve verfügen, um die Anforderungen dieser Batterietypen zu erfüllen. Diese Ladegeräte sind in der Lage, die Ladeleistung entsprechend dem Zustand der Batterie anzupassen, um eine schonende und effiziente Aufladung zu gewährleisten. Es ist wichtig, dass das Ladegerät über einen EFB-Modus verfügt, um die Batterie optimal zu laden und ihre Lebensdauer zu verlängern. Bevor man ein Ladegerät für EFB Batterien kauft, sollte man sicherstellen, dass es den spezifischen Anforderungen und Empfehlungen des Batterieherstellers entspricht. **
-
Was ist eine EFB Batterie?
Eine EFB-Batterie (Enhanced Flooded Battery) ist eine spezielle Art von Autobatterie, die für Fahrzeuge mit Start-Stopp-Systemen entwickelt wurde. Diese Batterien sind robuster und langlebiger als herkömmliche Autobatterien, da sie speziell dafür ausgelegt sind, häufige Lade- und Entladezyklen zu bewältigen. EFB-Batterien haben eine verbesserte Zyklenfestigkeit und eine höhere Lebensdauer, was sie ideal für Fahrzeuge macht, die häufig anhalten und wieder starten, wie z.B. Stadtfahrzeuge. Sie sind auch besser gegen Tiefentladung geschützt und können eine konstante Leistung liefern, auch bei extremen Temperaturen. Insgesamt sind EFB-Batterien eine zuverlässige und effiziente Energiequelle für moderne Fahrzeuge mit Start-Stopp-Systemen. **
-
Was ist der Audio-Treiber 2?
Der Audio-Treiber 2 ist eine Software, die für die Steuerung und Verarbeitung von Audiosignalen auf einem Computer oder einem anderen Gerät verantwortlich ist. Er ermöglicht die Kommunikation zwischen der Hardware des Geräts und der Software, die für die Wiedergabe und Aufnahme von Audio verwendet wird. Der Treiber stellt sicher, dass der Ton korrekt wiedergegeben wird und ermöglicht es dem Benutzer, die Audioeinstellungen anzupassen. **
-
Was ist ein Audio-Visualizer 2?
Ein Audio-Visualizer 2 ist eine Software oder ein Programm, das Audiodaten in visuelle Effekte umwandelt. Es analysiert den Klang und erstellt dann animierte Grafiken, die sich entsprechend der Musik bewegen und verändern. Dies kann zum Beispiel in Musikvideos, Live-Auftritten oder als Hintergrundeffekt verwendet werden. **
Ähnliche Suchbegriffe für EFB-K5813-2-Audio
-
Was ist ein Audio-Kabel 2?
Ein Audio-Kabel 2 ist ein Kabel, das verwendet wird, um Audio-Signale von einem Gerät zu einem anderen zu übertragen. Es handelt sich in der Regel um ein Kabel mit zwei Steckern, die in die entsprechenden Anschlüsse der Geräte gesteckt werden. Das Kabel kann zum Beispiel verwendet werden, um einen CD-Player mit einem Verstärker zu verbinden. **
-
Was ist ein Programm für Audio 2?
Ein Programm für Audio 2 bezieht sich wahrscheinlich auf eine Software oder Anwendung, die speziell für die Bearbeitung oder Wiedergabe von Audioinhalten entwickelt wurde. Solche Programme können Funktionen wie Aufnahme, Bearbeitung, Mixing, Effekte und Wiedergabe von Audiodateien bieten. Es gibt verschiedene Programme auf dem Markt, die je nach den individuellen Anforderungen und Vorlieben des Benutzers ausgewählt werden können. **
-
Warum werden meine Audio-Dateien nicht in FL Studio 2 angezeigt?
Es gibt mehrere mögliche Gründe dafür, warum deine Audio-Dateien nicht in FL Studio 2 angezeigt werden. Möglicherweise sind die Dateien nicht im richtigen Format oder sie befinden sich in einem anderen Ordner, den FL Studio nicht automatisch durchsucht. Überprüfe auch, ob die Dateien möglicherweise beschädigt oder fehlerhaft sind. **
-
Ein Audio oder eine Audio?
Es heißt "ein Audio". Das Wort "Audio" ist ein Neutrum und wird daher mit dem unbestimmten Artikel "ein" verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.