Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet Pastor Coll?
Pastor Coll ist eine Bezeichnung für einen Pastor oder Geistlichen, der in einer bestimmten Gemeinde oder Kirche tätig ist. Der Begriff "Coll" könnte auf den Namen einer Kirche oder Gemeinde hinweisen, in der der Pastor arbeitet. Es könnte auch eine Abkürzung oder ein Spitzname sein, der sich im Laufe der Zeit entwickelt hat. In einigen Fällen könnte "Coll" auch auf eine spezifische Glaubensrichtung oder Konfession hinweisen, der der Pastor angehört. Letztendlich könnte die Bedeutung von "Pastor Coll" je nach Kontext variieren und von Region zu Region unterschiedlich sein. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Ähnliche Suchbegriffe für E-COLL-Montagepaste
Top-Angebote
Produkte zum Begriff E-COLL-Montagepaste:
-
E-Coll Sekundenkleber-Gel E-COLL 20 gKlebt glatte und poröse Werkstoffe. Die Vorzüge des Sekundenkleber-Gels: Klebt besonders sauber und trotzdem schnell und stark Tropft nicht, da gelförmig somit ideal für senkrechte Flächen und punktgenaues Kleben Kleine Materialunebenheiten können ausgeglichen werden Klebungen sind kurzzeitig korrigierbar Handfest zwischen 2 und 40 Sekunden (abhängig von Werkstoff, der verklebt wird) Aushärtung durch Luftfeuchtigkeit Weitgehend gegen Wasser beständig Silikonfrei Gefahrstoffinformationen Signalwort Gefahr Gefahrenhinweise (H-Sätze) H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H335 Kann die Atemwege reizen. Sicherheitshinweise (P-Sätze) P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P261 Einatmen von Staub/Rauch/Gas/Nebel/Dampf/Aerosol vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe / Augenschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P312 Bei Unwohlsein GIFTINFORMATIONSZENTRUM/Arzt anrufen. P403+P233 An einem gut belüfteten Ort aufbewahren. Behälter dicht verschlossen halten. P405 Unter Verschluss aufbewahren. P501 Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften. Zusätzliche Angaben EUH202 Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. EUH208 Enthält 1,4-Dihydroxybenzol. Kann allergische Reaktionen hervorrufen.7,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Hatte der Film "Wall-E" recht?
"Wall-E" ist ein Animationsfilm und keine Vorhersage für die Zukunft. Es ist jedoch eine fiktive Darstellung einer möglichen Zukunft, in der die Menschheit die Erde aufgrund von Umweltverschmutzung und Überkonsum verlassen hat. Der Film kann als Warnung vor den Auswirkungen unseres Verhaltens auf die Umwelt und als Aufruf zur Nachhaltigkeit interpretiert werden. **
-
Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Finanzen, Buchhaltung und E-Commerce?
Die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Finanzen, Buchhaltung und E-Commerce umfassen die Verwendung von festen Preisen, die Berechnung auf Basis von Stückzahlen oder Gewicht, die Anwendung von Rabatten und die Berücksichtigung von Steuern und Versandkosten. Darüber hinaus können auch dynamische Preismodelle wie Auktionen oder Preisverhandlungen verwendet werden, um den Rechnungsbetrag zu bestimmen. In E-Commerce können auch spezielle Tools wie Preisvergleichs-Engines oder dynamische Preisanpassungen basierend auf dem Kundenverhalten eingesetzt werden, um den Rechnungsbetrag zu berechnen. Letztendlich hängt die Wahl der Methode von den spezifischen Anforderungen des Unternehmens und den Pr **

Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Buchhaltung, Finanzen und E-Commerce?
Die Berechnung des Rechnungsbetrags in der Buchhaltung erfolgt in der Regel durch die Addition aller Posten auf der Rechnung, einschließlich Steuern und Rabatten. Im Finanzbereich kann der Rechnungsbetrag mithilfe von Zins- und Währungsumrechnungen berechnet werden, um den Gesamtbetrag zu ermitteln. Im E-Commerce wird der Rechnungsbetrag oft durch die Multiplikation der Anzahl der gekauften Artikel mit dem Preis pro Einheit berechnet, zuzüglich eventueller Versandkosten und Steuern. Darüber hinaus können in allen Bereichen auch Rabatte, Gutscheine oder andere Sonderkonditionen in die Berechnung des Rechnungsbetrags einfließen. **
Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Buchhaltung, Finanzen und E-Commerce?
Die Berechnung des Rechnungsbetrags in der Buchhaltung erfolgt in der Regel durch die Addition der einzelnen Posten wie Waren oder Dienstleistungen sowie Steuern und Rabatten. Im Finanzbereich wird der Rechnungsbetrag oft durch die Anwendung von Zins- und Währungsrechnungen sowie die Berücksichtigung von Gebühren und Provisionen ermittelt. Im E-Commerce wird der Rechnungsbetrag häufig durch die Integration von Versandkosten, Mehrwertsteuer und Rabatten in den Gesamtbetrag berechnet. Darüber hinaus können auch spezielle Softwarelösungen zur automatischen Berechnung des Rechnungsbetrags eingesetzt werden. **
Top-Angebote
Produkte zum Begriff E-COLL-Montagepaste:
-
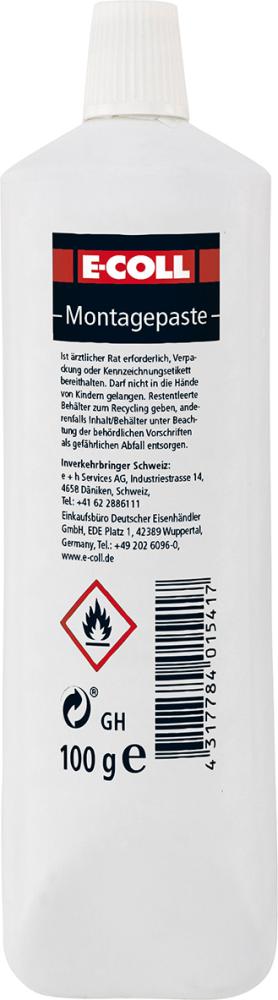
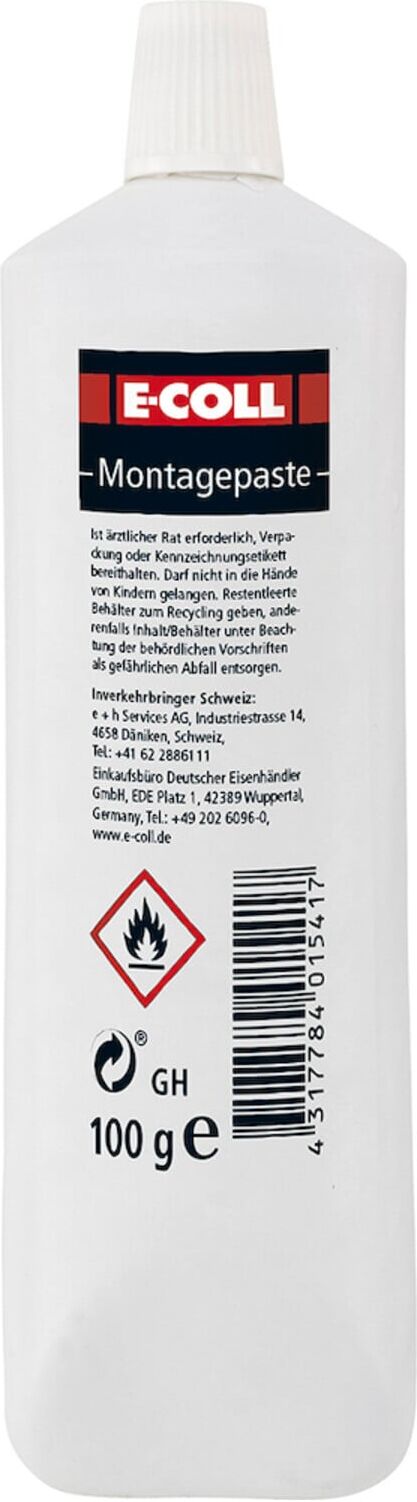
E-COLL Montagepaste 100g Tube (4317784015417)Eigenschaften • Montagepaste für hohe Temperaturen \n• Bildet wirksamen Schmier- und Trennfilm \n• Schützt vor Korrosion und Passungsrost \n• Verkupferte Passfläche bei Druckbelastung durch hohen Feststoffanteil \n• Hoher Schutz gegen Kaltverschweißung und Verschleiß \n• Neutraler Trägerstoff mit speziellen Additiven und Metallschliffen \n• Auf Kupferbasis und silikonfrei \n• Geeignet für Schrauben, Bolzen und Muttern \n• Für Steck- und Bajonettverbindungen bei extrem hohen Temperaturen \n• Schmierung von Verbindungen an Verbrennungsmaschinen, Flansch- und Armaturenverschraubungen \n• Schmierung von Verschleißbuchsen auch bei Wasserzutritt \n• Trenn- und Löseeffekte bis +1000 °C Anwendung • Vermeidung von Anschweißungen und Anhaftungen bei Flansch und Deckel \n• Verhinderung von Fresserscheinungen bei Verschraubungen \n• Demontage festsitzender Verschraubungen \n• Montageschmierung von Rohr- und Flanschverschraubungen im Hütten- und Stahlbetrieb Lieferumfang • 1 x E-COLL Montagepaste 100g Tube (4317784015417)5,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
E-Coll Sekundenkleber-Gel E-COLL 20 gKlebt glatte und poröse Werkstoffe. Die Vorzüge des Sekundenkleber-Gels: Klebt besonders sauber und trotzdem schnell und stark Tropft nicht, da gelförmig somit ideal für senkrechte Flächen und punktgenaues Kleben Kleine Materialunebenheiten können ausgeglichen werden Klebungen sind kurzzeitig korrigierbar Handfest zwischen 2 und 40 Sekunden (abhängig von Werkstoff, der verklebt wird) Aushärtung durch Luftfeuchtigkeit Weitgehend gegen Wasser beständig Silikonfrei Gefahrstoffinformationen Signalwort Gefahr Gefahrenhinweise (H-Sätze) H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H335 Kann die Atemwege reizen. Sicherheitshinweise (P-Sätze) P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P261 Einatmen von Staub/Rauch/Gas/Nebel/Dampf/Aerosol vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe / Augenschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P312 Bei Unwohlsein GIFTINFORMATIONSZENTRUM/Arzt anrufen. P403+P233 An einem gut belüfteten Ort aufbewahren. Behälter dicht verschlossen halten. P405 Unter Verschluss aufbewahren. P501 Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften. Zusätzliche Angaben EUH202 Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. EUH208 Enthält 1,4-Dihydroxybenzol. Kann allergische Reaktionen hervorrufen.7,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Pastor Coll?
Pastor Coll ist eine Bezeichnung für einen Pastor oder Geistlichen, der in einer bestimmten Gemeinde oder Kirche tätig ist. Der Begriff "Coll" könnte auf den Namen einer Kirche oder Gemeinde hinweisen, in der der Pastor arbeitet. Es könnte auch eine Abkürzung oder ein Spitzname sein, der sich im Laufe der Zeit entwickelt hat. In einigen Fällen könnte "Coll" auch auf eine spezifische Glaubensrichtung oder Konfession hinweisen, der der Pastor angehört. Letztendlich könnte die Bedeutung von "Pastor Coll" je nach Kontext variieren und von Region zu Region unterschiedlich sein. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Ähnliche Suchbegriffe für E-COLL-Montagepaste
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hatte der Film "Wall-E" recht?
"Wall-E" ist ein Animationsfilm und keine Vorhersage für die Zukunft. Es ist jedoch eine fiktive Darstellung einer möglichen Zukunft, in der die Menschheit die Erde aufgrund von Umweltverschmutzung und Überkonsum verlassen hat. Der Film kann als Warnung vor den Auswirkungen unseres Verhaltens auf die Umwelt und als Aufruf zur Nachhaltigkeit interpretiert werden. **
-
Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Finanzen, Buchhaltung und E-Commerce?
Die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Finanzen, Buchhaltung und E-Commerce umfassen die Verwendung von festen Preisen, die Berechnung auf Basis von Stückzahlen oder Gewicht, die Anwendung von Rabatten und die Berücksichtigung von Steuern und Versandkosten. Darüber hinaus können auch dynamische Preismodelle wie Auktionen oder Preisverhandlungen verwendet werden, um den Rechnungsbetrag zu bestimmen. In E-Commerce können auch spezielle Tools wie Preisvergleichs-Engines oder dynamische Preisanpassungen basierend auf dem Kundenverhalten eingesetzt werden, um den Rechnungsbetrag zu berechnen. Letztendlich hängt die Wahl der Methode von den spezifischen Anforderungen des Unternehmens und den Pr **
-
Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Buchhaltung, Finanzen und E-Commerce?
Die Berechnung des Rechnungsbetrags in der Buchhaltung erfolgt in der Regel durch die Addition aller Posten auf der Rechnung, einschließlich Steuern und Rabatten. Im Finanzbereich kann der Rechnungsbetrag mithilfe von Zins- und Währungsumrechnungen berechnet werden, um den Gesamtbetrag zu ermitteln. Im E-Commerce wird der Rechnungsbetrag oft durch die Multiplikation der Anzahl der gekauften Artikel mit dem Preis pro Einheit berechnet, zuzüglich eventueller Versandkosten und Steuern. Darüber hinaus können in allen Bereichen auch Rabatte, Gutscheine oder andere Sonderkonditionen in die Berechnung des Rechnungsbetrags einfließen. **
-
Was sind die verschiedenen Methoden zur Berechnung des Rechnungsbetrags in den Bereichen Buchhaltung, Finanzen und E-Commerce?
Die Berechnung des Rechnungsbetrags in der Buchhaltung erfolgt in der Regel durch die Addition der einzelnen Posten wie Waren oder Dienstleistungen sowie Steuern und Rabatten. Im Finanzbereich wird der Rechnungsbetrag oft durch die Anwendung von Zins- und Währungsrechnungen sowie die Berücksichtigung von Gebühren und Provisionen ermittelt. Im E-Commerce wird der Rechnungsbetrag häufig durch die Integration von Versandkosten, Mehrwertsteuer und Rabatten in den Gesamtbetrag berechnet. Darüber hinaus können auch spezielle Softwarelösungen zur automatischen Berechnung des Rechnungsbetrags eingesetzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.