Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet Delta in der Buchhaltung?
Was bedeutet Delta in der Buchhaltung? Delta wird in der Buchhaltung oft verwendet, um Veränderungen oder Unterschiede zwischen zwei Werten oder Perioden anzuzeigen. Es kann sich um positive oder negative Abweichungen handeln, die analysiert werden müssen. Delta kann auch als Symbol für die Veränderung in einer Gleichung oder Formel verwendet werden. In der Finanzbuchhaltung kann Delta beispielsweise verwendet werden, um die Differenz zwischen dem geplanten Budget und den tatsächlichen Ausgaben darzustellen. Insgesamt dient Delta in der Buchhaltung dazu, Veränderungen und Abweichungen zu identifizieren und zu analysieren. **
Wie entsteht ADP?
ADP entsteht durch die Abspaltung eines Phosphatrestes von ATP (Adenosintriphosphat) durch hydrolytische Spaltung. Bei dieser Reaktion wird Energie freigesetzt, die Zellen für verschiedene metabolische Prozesse nutzen können. ATP wird im Zellstoffwechsel kontinuierlich zu ADP umgewandelt und umgekehrt, je nach Bedarf an Energie in der Zelle. Diese Umwandlung von ATP zu ADP und umgekehrt ist ein wichtiger Teil des Energiestoffwechsels in allen lebenden Organismen. **

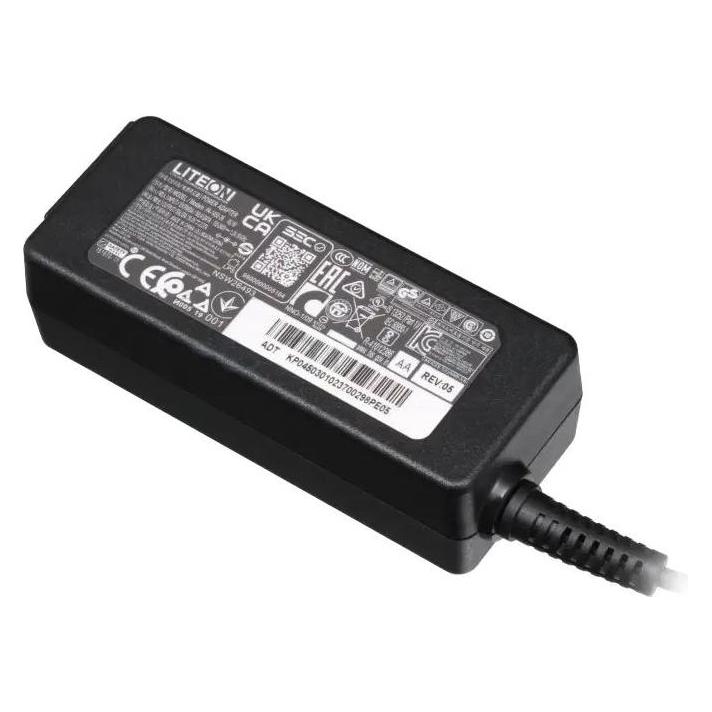
Ähnliche Suchbegriffe für Delta-Regeltechnik-ADP-45FE-FBS
Top-Angebote
Produkte zum Begriff Delta-Regeltechnik-ADP-45FE-FBS:
-
Delta ADP-100XB USB-C Netzteil 100W ohne StromkabelHersteller: DELTA Ersatzteilnummer: ADP-100XB Einsatzzweck: Notebooks / Smartphones / Tablets Farbe: schwarz Bauform: kantig Spannung (Volt): 20,0 Volt Stromstärke (Ampere): 5,0 Ampere Ausgangsleistung (Watt): 100,0 Watt Zusätzliche Ausgangsleistung: 12V / 3A / 36,0W 15V / 3A / 45,0W 20V / 5A / 100,0W 5V / 3A / 15,0W 9V / 3A / 27,0W Eingangsspannung 100-240V / 50-60Hz Steckertyp / -form: USB-C / 180° gerade Länge Anschlusskabel (m) (ca.): 1.45 m Maße Länge / Breite / Höhe 107 mm / 56 mm / 28 mm Weitere Daten Überlast-, kurzschluss- und überhitzungsgeschützt Prüfsiegel CCC CE NOM NYCE PSE Singapore Safety Mark TÜV Argentina Certificado TÜV Geprüfte Sicherheit UKCA UL Listed29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Woher kommt das ADP?
Das ADP steht für Adenosindiphosphat und ist eine wichtige chemische Verbindung, die in allen lebenden Zellen vorkommt. Es entsteht als Nebenprodukt des Energiestoffwechsels, genauer gesagt bei der Umwandlung von ATP (Adenosintriphosphat) in ADP. Diese Umwandlung erfolgt durch den Abbau von ATP, wobei Energie freigesetzt wird, die von Zellen für verschiedene lebenswichtige Prozesse genutzt wird. ADP wird dann wieder zu ATP umgewandelt, um erneut Energie bereitzustellen. Insgesamt ist das ADP ein essentieller Bestandteil des zellulären Energiestoffwechsels und spielt eine zentrale Rolle bei der Energieversorgung von Organismen. **
-
Was ist ein ADP?
Ein ADP steht für "Automatic Data Processing" und bezieht sich auf ein Unternehmen, das Dienstleistungen im Bereich der Personal- und Finanzverwaltung anbietet. Diese Dienstleistungen umfassen unter anderem die Abrechnung von Gehältern, die Verwaltung von Mitarbeiterdaten und die Bereitstellung von HR-Lösungen. ADPs sind darauf spezialisiert, Unternehmen bei der Optimierung ihrer Prozesse im Personalwesen zu unterstützen und die Effizienz zu steigern. Sie bieten oft auch Softwarelösungen an, die es Unternehmen ermöglichen, ihre Personal- und Finanzdaten effektiv zu verwalten. Insgesamt spielen ADPs eine wichtige Rolle bei der Unterstützung von Unternehmen bei der Verwaltung ihres Personals und ihrer Finanzen. **
-
Was ist ADP und P?
ADP und P steht für Adenosindiphosphat und Phosphat. ADP ist ein Molekül, das bei der Energieübertragung in Zellen eine wichtige Rolle spielt. Es entsteht, wenn ATP (Adenosintriphosphat) seine Energie abgibt und zu ADP und einem freien Phosphatmolekül wird. Dieser Prozess findet während des Zellstoffwechsels statt, wenn Energie benötigt wird. ADP wird dann wieder zu ATP regeneriert, um erneut Energie bereitzustellen. Insgesamt ist ADP und P ein entscheidender Bestandteil des Energiestoffwechsels in Zellen. **
-
Wie wird aus ATP ADP?
ATP wird zu ADP durch eine Hydrolyse-Reaktion, bei der ein Phosphatrest abgespalten wird. Diese Reaktion wird durch Enzyme katalysiert, die als ATPasen bekannt sind. Wenn Zellen Energie benötigen, wird ATP in ADP umgewandelt, wodurch Energie freigesetzt wird, die für zelluläre Prozesse genutzt werden kann. Der umgekehrte Prozess, bei dem ADP wieder zu ATP umgewandelt wird, erfolgt durch die Phosphorylierung von ADP, bei der ein Phosphatrest hinzugefügt wird. Dieser Prozess erfordert jedoch Energie, die in der Zelle vorhanden sein muss. **

Was sind ATP und ADP?
ATP (Adenosintriphosphat) und ADP (Adenosindiphosphat) sind beides Moleküle, die eine wichtige Rolle bei der Energieübertragung in Zellen spielen. ATP ist die energiereiche Form, während ADP die energiearme Form ist. Bei Bedarf kann ATP zu ADP umgewandelt werden, wobei Energie freigesetzt wird, die von Zellen genutzt werden kann. **
Was bedeutet Delta in der Wirtschaft?
Was bedeutet Delta in der Wirtschaft? Delta ist ein Begriff, der Veränderungen oder Unterschiede in wirtschaftlichen Kennzahlen wie Umsatz, Gewinn, Zinsen oder Preisen beschreibt. Es wird oft verwendet, um die absolute oder prozentuale Veränderung zwischen zwei Zeitpunkten oder Werten zu berechnen. Delta kann auch als Maß für das Risiko oder die Volatilität eines Finanzinstruments oder einer Anlageklasse dienen. In der Finanzmathematik wird Delta auch als Kennzahl für die Sensitivität des Preises eines Derivats in Bezug auf Veränderungen im Basiswert verwendet. Insgesamt ist Delta ein wichtiger Begriff, um Veränderungen und Risiken in der Wirtschaft zu verstehen und zu analysieren. **
Top-Angebote
Produkte zum Begriff Delta-Regeltechnik-ADP-45FE-FBS:
-
Delta Regeltechnik ADP-45FE FBS, A18-045N2A, ADP-45ZD BA, ADP-45FE F, ADP-45HE B Notebook-Netzteil 45W 19V 2.37AHochwertiges Netzteil von Delta Electronics in überzeugender Spitzenqualität. Dank gewohnter Delta Electronics Qualität, saubere und passgenaue Verarbeitung.33,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Delta in der Buchhaltung?
Was bedeutet Delta in der Buchhaltung? Delta wird in der Buchhaltung oft verwendet, um Veränderungen oder Unterschiede zwischen zwei Werten oder Perioden anzuzeigen. Es kann sich um positive oder negative Abweichungen handeln, die analysiert werden müssen. Delta kann auch als Symbol für die Veränderung in einer Gleichung oder Formel verwendet werden. In der Finanzbuchhaltung kann Delta beispielsweise verwendet werden, um die Differenz zwischen dem geplanten Budget und den tatsächlichen Ausgaben darzustellen. Insgesamt dient Delta in der Buchhaltung dazu, Veränderungen und Abweichungen zu identifizieren und zu analysieren. **
-
Wie entsteht ADP?
ADP entsteht durch die Abspaltung eines Phosphatrestes von ATP (Adenosintriphosphat) durch hydrolytische Spaltung. Bei dieser Reaktion wird Energie freigesetzt, die Zellen für verschiedene metabolische Prozesse nutzen können. ATP wird im Zellstoffwechsel kontinuierlich zu ADP umgewandelt und umgekehrt, je nach Bedarf an Energie in der Zelle. Diese Umwandlung von ATP zu ADP und umgekehrt ist ein wichtiger Teil des Energiestoffwechsels in allen lebenden Organismen. **
-
Woher kommt das ADP?
Das ADP steht für Adenosindiphosphat und ist eine wichtige chemische Verbindung, die in allen lebenden Zellen vorkommt. Es entsteht als Nebenprodukt des Energiestoffwechsels, genauer gesagt bei der Umwandlung von ATP (Adenosintriphosphat) in ADP. Diese Umwandlung erfolgt durch den Abbau von ATP, wobei Energie freigesetzt wird, die von Zellen für verschiedene lebenswichtige Prozesse genutzt wird. ADP wird dann wieder zu ATP umgewandelt, um erneut Energie bereitzustellen. Insgesamt ist das ADP ein essentieller Bestandteil des zellulären Energiestoffwechsels und spielt eine zentrale Rolle bei der Energieversorgung von Organismen. **
-
Was ist ein ADP?
Ein ADP steht für "Automatic Data Processing" und bezieht sich auf ein Unternehmen, das Dienstleistungen im Bereich der Personal- und Finanzverwaltung anbietet. Diese Dienstleistungen umfassen unter anderem die Abrechnung von Gehältern, die Verwaltung von Mitarbeiterdaten und die Bereitstellung von HR-Lösungen. ADPs sind darauf spezialisiert, Unternehmen bei der Optimierung ihrer Prozesse im Personalwesen zu unterstützen und die Effizienz zu steigern. Sie bieten oft auch Softwarelösungen an, die es Unternehmen ermöglichen, ihre Personal- und Finanzdaten effektiv zu verwalten. Insgesamt spielen ADPs eine wichtige Rolle bei der Unterstützung von Unternehmen bei der Verwaltung ihres Personals und ihrer Finanzen. **
Ähnliche Suchbegriffe für Delta-Regeltechnik-ADP-45FE-FBS
-
Delta ADP-100XB USB-C Netzteil 100W ohne StromkabelHersteller: DELTA Ersatzteilnummer: ADP-100XB Einsatzzweck: Notebooks / Smartphones / Tablets Farbe: schwarz Bauform: kantig Spannung (Volt): 20,0 Volt Stromstärke (Ampere): 5,0 Ampere Ausgangsleistung (Watt): 100,0 Watt Zusätzliche Ausgangsleistung: 12V / 3A / 36,0W 15V / 3A / 45,0W 20V / 5A / 100,0W 5V / 3A / 15,0W 9V / 3A / 27,0W Eingangsspannung 100-240V / 50-60Hz Steckertyp / -form: USB-C / 180° gerade Länge Anschlusskabel (m) (ca.): 1.45 m Maße Länge / Breite / Höhe 107 mm / 56 mm / 28 mm Weitere Daten Überlast-, kurzschluss- und überhitzungsgeschützt Prüfsiegel CCC CE NOM NYCE PSE Singapore Safety Mark TÜV Argentina Certificado TÜV Geprüfte Sicherheit UKCA UL Listed29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delta Regeltechnik ADP-45FE FBS, A18-045N2A, ADP-45ZD BA, ADP-45FE F, ADP-45HE B Notebook-Netzteil 45 W 19 V 2.37 AHochwertiges Netzteil von Delta Electronics in überzeugender Spitzenqualität. Dank gewohnter Delta Electronics Qualität, saubere und passgenaue Verarbeitung.33,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ADP und P?
ADP und P steht für Adenosindiphosphat und Phosphat. ADP ist ein Molekül, das bei der Energieübertragung in Zellen eine wichtige Rolle spielt. Es entsteht, wenn ATP (Adenosintriphosphat) seine Energie abgibt und zu ADP und einem freien Phosphatmolekül wird. Dieser Prozess findet während des Zellstoffwechsels statt, wenn Energie benötigt wird. ADP wird dann wieder zu ATP regeneriert, um erneut Energie bereitzustellen. Insgesamt ist ADP und P ein entscheidender Bestandteil des Energiestoffwechsels in Zellen. **
-
Wie wird aus ATP ADP?
ATP wird zu ADP durch eine Hydrolyse-Reaktion, bei der ein Phosphatrest abgespalten wird. Diese Reaktion wird durch Enzyme katalysiert, die als ATPasen bekannt sind. Wenn Zellen Energie benötigen, wird ATP in ADP umgewandelt, wodurch Energie freigesetzt wird, die für zelluläre Prozesse genutzt werden kann. Der umgekehrte Prozess, bei dem ADP wieder zu ATP umgewandelt wird, erfolgt durch die Phosphorylierung von ADP, bei der ein Phosphatrest hinzugefügt wird. Dieser Prozess erfordert jedoch Energie, die in der Zelle vorhanden sein muss. **
-
Was sind ATP und ADP?
ATP (Adenosintriphosphat) und ADP (Adenosindiphosphat) sind beides Moleküle, die eine wichtige Rolle bei der Energieübertragung in Zellen spielen. ATP ist die energiereiche Form, während ADP die energiearme Form ist. Bei Bedarf kann ATP zu ADP umgewandelt werden, wobei Energie freigesetzt wird, die von Zellen genutzt werden kann. **
-
Was bedeutet Delta in der Wirtschaft?
Was bedeutet Delta in der Wirtschaft? Delta ist ein Begriff, der Veränderungen oder Unterschiede in wirtschaftlichen Kennzahlen wie Umsatz, Gewinn, Zinsen oder Preisen beschreibt. Es wird oft verwendet, um die absolute oder prozentuale Veränderung zwischen zwei Zeitpunkten oder Werten zu berechnen. Delta kann auch als Maß für das Risiko oder die Volatilität eines Finanzinstruments oder einer Anlageklasse dienen. In der Finanzmathematik wird Delta auch als Kennzahl für die Sensitivität des Preises eines Derivats in Bezug auf Veränderungen im Basiswert verwendet. Insgesamt ist Delta ein wichtiger Begriff, um Veränderungen und Risiken in der Wirtschaft zu verstehen und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.