Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Kann man Steuern bar bezahlen?
Ja, in Deutschland ist es grundsätzlich möglich, Steuern bar zu bezahlen. Allerdings gibt es hierbei einige Einschränkungen, da das Finanzamt in der Regel bevorzugt, dass Steuern per Überweisung oder Lastschrift beglichen werden. Bei größeren Beträgen kann es zudem sein, dass das Finanzamt eine Barzahlung ablehnt aus Sicherheitsgründen. Es ist empfehlenswert, sich vorab beim zuständigen Finanzamt zu informieren, ob eine Barzahlung möglich ist und unter welchen Bedingungen. In vielen Fällen wird eine Barzahlung nur in Ausnahmefällen akzeptiert. **
Kann ich die Steuern bar bezahlen?
In den meisten Ländern ist es nicht möglich, Steuern bar zu bezahlen, da die Behörden elektronische Zahlungsmethoden bevorzugen. Barzahlungen können zu Sicherheitsproblemen führen und sind schwer nachvollziehbar. Es ist ratsam, sich über die akzeptierten Zahlungsmethoden bei der zuständigen Steuerbehörde zu informieren. Alternativ können Steuern in der Regel per Überweisung, Kreditkarte oder elektronischen Zahlungsdiensten beglichen werden. Es ist wichtig, die jeweiligen Vorschriften und Fristen für die Steuerzahlung zu beachten, um Strafen zu vermeiden. **
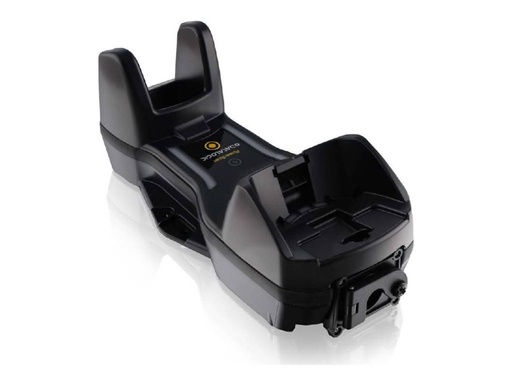
Ähnliche Suchbegriffe für Datalogic-BC9600---bar
Top-Angebote
Produkte zum Begriff Datalogic-BC9600---bar:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datalogic BC9600 Funkbasisstation für Barcode-Scanner 433 MHz keine Schnittstelle PowerScan PM9600 (BC9600-433)Produktbeschreibung: Datalogic BC9600 - Funkbasisstation für Barcode-Scanner - 433 MHz, keine Schnittstelle, Produkttyp: Funkbasisstation für Barcode-Scanner, Entwickelt für: PowerScan PM9600292,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel sind 6.103 bar in 0.006 bar?
6.103 bar sind um ein Vielfaches größer als 0.006 bar. Genauer gesagt sind 6.103 bar etwa 1017-mal größer als 0.006 bar. **
-
Was ist der Nettobetrag, den man bar ausgezahlt bekommt, abzüglich Steuern?
Der Nettobetrag, den man bar ausgezahlt bekommt, abzüglich Steuern, hängt von verschiedenen Faktoren ab, wie dem Einkommen, dem Steuersatz und den individuellen Abzügen. Um den genauen Nettobetrag zu berechnen, ist es am besten, einen Steuerberater oder eine Steuerrechner-Software zu konsultieren, die die spezifischen Informationen berücksichtigen kann. **
-
Warum kann man in einer Bar nur bar zahlen?
In einer Bar kann man in der Regel nur bar zahlen, weil es für den Betreiber einfacher und sicherer ist. Das Handling von Bargeld ist unkomplizierter als die Abwicklung von Kartenzahlungen. Außerdem minimiert das Bezahlen mit Bargeld das Risiko von Betrug oder Zahlungsausfällen. **
-
Warum beträgt der Reifendruck 25 bar anstatt 22 bar?
Der Reifendruck beträgt 25 bar anstatt 22 bar, weil dies die empfohlene oder vorgeschriebene Druckangabe für die spezifischen Reifen des Fahrzeugs ist. Der korrekte Reifendruck ist wichtig, um eine optimale Fahrleistung, Sicherheit und Langlebigkeit der Reifen zu gewährleisten. Es ist ratsam, sich an die vom Hersteller angegebene Druckempfehlung zu halten. **

Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Kann ich das bar bezahlte Geld auch in bar zurückerhalten?
Ja, es ist möglich, dass bar bezahltes Geld auch in bar zurückerhalten wird. Dies hängt jedoch von den individuellen Geschäftsbedingungen des Unternehmens oder der Organisation ab, bei der der Kauf getätigt wurde. Es ist ratsam, dies im Voraus zu klären, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Datalogic-BC9600---bar:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Steuern bar bezahlen?
Ja, in Deutschland ist es grundsätzlich möglich, Steuern bar zu bezahlen. Allerdings gibt es hierbei einige Einschränkungen, da das Finanzamt in der Regel bevorzugt, dass Steuern per Überweisung oder Lastschrift beglichen werden. Bei größeren Beträgen kann es zudem sein, dass das Finanzamt eine Barzahlung ablehnt aus Sicherheitsgründen. Es ist empfehlenswert, sich vorab beim zuständigen Finanzamt zu informieren, ob eine Barzahlung möglich ist und unter welchen Bedingungen. In vielen Fällen wird eine Barzahlung nur in Ausnahmefällen akzeptiert. **
-
Kann ich die Steuern bar bezahlen?
In den meisten Ländern ist es nicht möglich, Steuern bar zu bezahlen, da die Behörden elektronische Zahlungsmethoden bevorzugen. Barzahlungen können zu Sicherheitsproblemen führen und sind schwer nachvollziehbar. Es ist ratsam, sich über die akzeptierten Zahlungsmethoden bei der zuständigen Steuerbehörde zu informieren. Alternativ können Steuern in der Regel per Überweisung, Kreditkarte oder elektronischen Zahlungsdiensten beglichen werden. Es ist wichtig, die jeweiligen Vorschriften und Fristen für die Steuerzahlung zu beachten, um Strafen zu vermeiden. **
-
Wie viel sind 6.103 bar in 0.006 bar?
6.103 bar sind um ein Vielfaches größer als 0.006 bar. Genauer gesagt sind 6.103 bar etwa 1017-mal größer als 0.006 bar. **
-
Was ist der Nettobetrag, den man bar ausgezahlt bekommt, abzüglich Steuern?
Der Nettobetrag, den man bar ausgezahlt bekommt, abzüglich Steuern, hängt von verschiedenen Faktoren ab, wie dem Einkommen, dem Steuersatz und den individuellen Abzügen. Um den genauen Nettobetrag zu berechnen, ist es am besten, einen Steuerberater oder eine Steuerrechner-Software zu konsultieren, die die spezifischen Informationen berücksichtigen kann. **
Ähnliche Suchbegriffe für Datalogic-BC9600---bar
-
Datalogic BC9600 Funkbasisstation für Barcode-Scanner 433 MHz keine Schnittstelle PowerScan PM9600 (BC9600-433)Produktbeschreibung: Datalogic BC9600 - Funkbasisstation für Barcode-Scanner - 433 MHz, keine Schnittstelle, Produkttyp: Funkbasisstation für Barcode-Scanner, Entwickelt für: PowerScan PM9600292,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kann man in einer Bar nur bar zahlen?
In einer Bar kann man in der Regel nur bar zahlen, weil es für den Betreiber einfacher und sicherer ist. Das Handling von Bargeld ist unkomplizierter als die Abwicklung von Kartenzahlungen. Außerdem minimiert das Bezahlen mit Bargeld das Risiko von Betrug oder Zahlungsausfällen. **
-
Warum beträgt der Reifendruck 25 bar anstatt 22 bar?
Der Reifendruck beträgt 25 bar anstatt 22 bar, weil dies die empfohlene oder vorgeschriebene Druckangabe für die spezifischen Reifen des Fahrzeugs ist. Der korrekte Reifendruck ist wichtig, um eine optimale Fahrleistung, Sicherheit und Langlebigkeit der Reifen zu gewährleisten. Es ist ratsam, sich an die vom Hersteller angegebene Druckempfehlung zu halten. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Kann ich das bar bezahlte Geld auch in bar zurückerhalten?
Ja, es ist möglich, dass bar bezahltes Geld auch in bar zurückerhalten wird. Dies hängt jedoch von den individuellen Geschäftsbedingungen des Unternehmens oder der Organisation ab, bei der der Kauf getätigt wurde. Es ist ratsam, dies im Voraus zu klären, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.