Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Hat der Papst recht?
Als KI habe ich keine persönliche Meinung, daher kann ich nicht sagen, ob der Papst recht hat oder nicht. Die Meinungen über den Papst und seine Aussagen sind vielfältig und hängen von den individuellen Überzeugungen und Ansichten ab. Es liegt letztendlich an jedem Einzelnen, seine eigenen Schlüsse zu ziehen. **
Wann war das Papst Attentat?
Das Papst Attentat fand am 13. Mai 1981 statt, als Papst Johannes Paul II. auf dem Petersplatz in Rom von Mehmet Ali Ağca, einem türkischen Extremisten, angeschossen wurde. Der Attentäter feuerte mehrere Schüsse auf den Papst ab, wobei Johannes Paul II. schwer verletzt wurde. Trotz der lebensbedrohlichen Verletzungen überlebte der Papst das Attentat und erholte sich später von seinen Verletzungen. Das Attentat löste weltweit Bestürzung und Entsetzen aus und führte zu einer verstärkten Sicherheitsüberwachung für hochrangige Persönlichkeiten. Bis heute ist das Papst Attentat eines der bekanntesten und tragischsten Ereignisse in der Geschichte des Vatikans. **

Ähnliche Suchbegriffe für Das-Caffeaus-Papst-Benedikts
Top-Angebote
Produkte zum Begriff Das-Caffeaus-Papst-Benedikts:
-
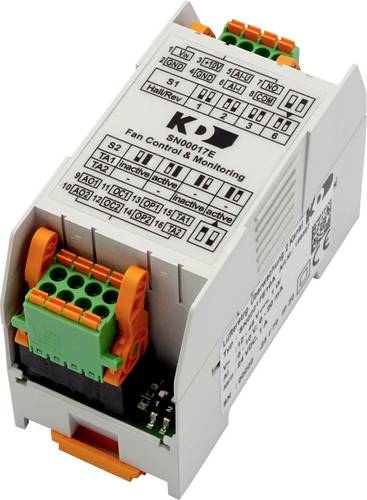
EBM Papst 169597 SteuerungsmodulDas Gerät setzt ein analoges Standard Signal (0...10 V oder Potentiometer und 4...20 mA) in ein PWM-Signal (0...100 % Tastverhältnis) um. Es stellt zwei verschiedene Typen von PWM-Steuerschnittstellen (OC - Open Collector und OP - Open Collector mit Pullup) zur Verfügung, die jeweils das gleiche Tastverhältnis ausgeben. Zusätzlich ist ein analoger 0...10 V Ausgang AO vorhanden, der ebenfalls die gleiche Drehzahl ausgibt. Sollten beide Signaleingänge (AI-U und AI-I) beschaltet sein, wird das höhere sich ergebende Drehzahl-Steuersignal ausgegeben. Das Modul überwacht an TA1 und TA2 die Drehzahl von bis zu zwei Ventilatoren die über Hall-Ausgänge (Tacho) verfügen. Über den DIP-Schalter S2 kann für jeden der beiden Ventilator-Anschlüsse eingestellt werden, ob dieser überwacht wird oder nicht. Mit einem weiteren DIP-Schalter S1 muss die vom Ventilator-Typ abhängige Anzahl der Hallimpulse je Umdrehung eingestellt werden. Damit errechnet das Gerät aus dem Tacho-Signal des Ventilators die Drehzahl und vergleicht diese mit einem festen Schwellwert. Das Modul meldet das Unterschreiten des Schwellwer-tes durch den Alarmkontakt und einer roten LED, die an jedem der beiden Ventilator-Anschlüsse vorhanden ist. Der Alarmkontakt (potentialfreier Schließer) wird so betrieben, dass er im fehlerfreien Betrieb oder wenn das Dreh-zahl-Steuersignal weniger als 15 % beträgt angezogen ist und bei einem Fehler oder Spannungsausfall abfällt. Ein Fehler liegt vor, wenn an einem überwachten Ventilator201,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **
-
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **
-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
-
Welcher Papst hat das Zölibat eingeführt?
Das Zölibat wurde nicht von einem bestimmten Papst eingeführt, sondern entwickelte sich im Laufe der Jahrhunderte innerhalb der katholischen Kirche. Die Verpflichtung zum Zölibat für Priester wurde im 11. Jahrhundert auf dem Zweiten Laterankonzil im Jahr 1139 offiziell festgelegt. Papst Gregor VII. spielte eine wichtige Rolle bei der Förderung des Zölibats als Mittel zur Stärkung der Autorität der Kirche und zur Vermeidung von Erbansprüchen durch Priester. Seitdem ist das Zölibat ein fester Bestandteil des katholischen Priestertums, obwohl es in jüngerer Zeit Diskussionen über eine mögliche Lockerung dieser Regelung gegeben hat. **


Wann war das Attentat auf den Papst?
Das Attentat auf den Papst Johannes Paul II. fand am 13. Mai 1981 auf dem Petersplatz in Rom statt. Der Attentäter, Mehmet Ali Ağca, schoss auf den Papst, als er in einer offenen Limousine unterwegs war. Johannes Paul II. wurde schwer verletzt, überlebte jedoch das Attentat. Ağca wurde später zu lebenslanger Haft verurteilt, aber später von Italiens Präsidenten begnadigt und freigelassen. Das Attentat löste weltweit Bestürzung und Anteilnahme aus. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Top-Angebote
Produkte zum Begriff Das-Caffeaus-Papst-Benedikts:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat der Papst recht?
Als KI habe ich keine persönliche Meinung, daher kann ich nicht sagen, ob der Papst recht hat oder nicht. Die Meinungen über den Papst und seine Aussagen sind vielfältig und hängen von den individuellen Überzeugungen und Ansichten ab. Es liegt letztendlich an jedem Einzelnen, seine eigenen Schlüsse zu ziehen. **
-
Wann war das Papst Attentat?
Das Papst Attentat fand am 13. Mai 1981 statt, als Papst Johannes Paul II. auf dem Petersplatz in Rom von Mehmet Ali Ağca, einem türkischen Extremisten, angeschossen wurde. Der Attentäter feuerte mehrere Schüsse auf den Papst ab, wobei Johannes Paul II. schwer verletzt wurde. Trotz der lebensbedrohlichen Verletzungen überlebte der Papst das Attentat und erholte sich später von seinen Verletzungen. Das Attentat löste weltweit Bestürzung und Entsetzen aus und führte zu einer verstärkten Sicherheitsüberwachung für hochrangige Persönlichkeiten. Bis heute ist das Papst Attentat eines der bekanntesten und tragischsten Ereignisse in der Geschichte des Vatikans. **
-
Warum heißt der Papst Papst?
Der Titel "Papst" leitet sich vom lateinischen Wort "papa" ab, was so viel wie "Vater" bedeutet. Der Papst wird als geistlicher Vater der römisch-katholischen Kirche angesehen. Der Titel wurde erstmals im 3. Jahrhundert für Bischöfe verwendet, später wurde er speziell für den Bischof von Rom, den Papst, reserviert. Der Papst ist das Oberhaupt der katholischen Kirche und wird als Stellvertreter Christi auf Erden betrachtet. Die Bezeichnung "Papst" wird seit vielen Jahrhunderten für den Bischof von Rom verwendet und hat sich im Laufe der Zeit als offizielle Amtsbezeichnung etabliert. **
-
Ist Papst Benedikt immer noch Papst?
Nein, Papst Benedikt XVI. ist nicht mehr Papst. Er trat im Jahr 2013 zurück und sein Nachfolger, Papst Franziskus, wurde zum neuen Oberhaupt der katholischen Kirche gewählt. Seit seinem Rücktritt lebt Papst Benedikt XVI. zurückgezogen im Vatikan und führt ein Leben im Gebet und in der Kontemplation. Obwohl er nicht mehr offiziell Papst ist, wird er immer noch als "Papst emeritus" bezeichnet und genießt weiterhin Respekt und Anerkennung in der katholischen Gemeinschaft. **
Ähnliche Suchbegriffe für Das-Caffeaus-Papst-Benedikts
-
EBM Papst 169597 SteuerungsmodulDas Gerät setzt ein analoges Standard Signal (0...10 V oder Potentiometer und 4...20 mA) in ein PWM-Signal (0...100 % Tastverhältnis) um. Es stellt zwei verschiedene Typen von PWM-Steuerschnittstellen (OC - Open Collector und OP - Open Collector mit Pullup) zur Verfügung, die jeweils das gleiche Tastverhältnis ausgeben. Zusätzlich ist ein analoger 0...10 V Ausgang AO vorhanden, der ebenfalls die gleiche Drehzahl ausgibt. Sollten beide Signaleingänge (AI-U und AI-I) beschaltet sein, wird das höhere sich ergebende Drehzahl-Steuersignal ausgegeben. Das Modul überwacht an TA1 und TA2 die Drehzahl von bis zu zwei Ventilatoren die über Hall-Ausgänge (Tacho) verfügen. Über den DIP-Schalter S2 kann für jeden der beiden Ventilator-Anschlüsse eingestellt werden, ob dieser überwacht wird oder nicht. Mit einem weiteren DIP-Schalter S1 muss die vom Ventilator-Typ abhängige Anzahl der Hallimpulse je Umdrehung eingestellt werden. Damit errechnet das Gerät aus dem Tacho-Signal des Ventilators die Drehzahl und vergleicht diese mit einem festen Schwellwert. Das Modul meldet das Unterschreiten des Schwellwer-tes durch den Alarmkontakt und einer roten LED, die an jedem der beiden Ventilator-Anschlüsse vorhanden ist. Der Alarmkontakt (potentialfreier Schließer) wird so betrieben, dass er im fehlerfreien Betrieb oder wenn das Dreh-zahl-Steuersignal weniger als 15 % beträgt angezogen ist und bei einem Fehler oder Spannungsausfall abfällt. Ein Fehler liegt vor, wenn an einem überwachten Ventilator201,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schaller, Christian: Die Jesus-Trilogie Benedikts XVI.Die Jesus-Trilogie Benedikts XVI. , Eine Herausforderung für die moderne Exegese , Türschutzleisten > Karosserie & Exterieur Styling , Erscheinungsjahr: 20170914, Produktform: Leinen, Titel der Reihe: Ratzinger-Studien#11#, Autoren: Schaller, Christian, Redaktion: Scotti, Giuseppe A., Seitenzahl/Blattzahl: 257, Keyword: Benedikt XVI.; Joseph Ratzinger; Theologie, Fachschema: Systematische Theologie~Theologie / Systematische Theologie, Fachkategorie: Christentum, Thema: Auseinandersetzen, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Theologie, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pustet, Friedrich GmbH, Verlag: Pustet, Friedrich GmbH, Verlag: Pustet, F, Länge: 220, Breite: 144, Höhe: 27, Gewicht: 468, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 140664529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer war vor Papst Franziskus Papst?
Wer war vor Papst Franziskus Papst? Vor Papst Franziskus war Papst Benedikt XVI. das Oberhaupt der katholischen Kirche. Benedikt XVI. wurde am 19. April 2005 zum Papst gewählt und trat am 28. Februar 2013 zurück, was zu der Wahl von Papst Franziskus führte. Benedikt XVI. war der erste Papst seit über 600 Jahren, der freiwillig zurücktrat. Er ist auch bekannt für seine theologischen Schriften und seine konservativen Ansichten. **
-
Welcher Papst hat das Zölibat eingeführt?
Das Zölibat wurde nicht von einem bestimmten Papst eingeführt, sondern entwickelte sich im Laufe der Jahrhunderte innerhalb der katholischen Kirche. Die Verpflichtung zum Zölibat für Priester wurde im 11. Jahrhundert auf dem Zweiten Laterankonzil im Jahr 1139 offiziell festgelegt. Papst Gregor VII. spielte eine wichtige Rolle bei der Förderung des Zölibats als Mittel zur Stärkung der Autorität der Kirche und zur Vermeidung von Erbansprüchen durch Priester. Seitdem ist das Zölibat ein fester Bestandteil des katholischen Priestertums, obwohl es in jüngerer Zeit Diskussionen über eine mögliche Lockerung dieser Regelung gegeben hat. **
-
Wann war das Attentat auf den Papst?
Das Attentat auf den Papst Johannes Paul II. fand am 13. Mai 1981 auf dem Petersplatz in Rom statt. Der Attentäter, Mehmet Ali Ağca, schoss auf den Papst, als er in einer offenen Limousine unterwegs war. Johannes Paul II. wurde schwer verletzt, überlebte jedoch das Attentat. Ağca wurde später zu lebenslanger Haft verurteilt, aber später von Italiens Präsidenten begnadigt und freigelassen. Das Attentat löste weltweit Bestürzung und Anteilnahme aus. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.