Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Kann man Steuern bar bezahlen?
Ja, in Deutschland ist es grundsätzlich möglich, Steuern bar zu bezahlen. Allerdings gibt es hierbei einige Einschränkungen, da das Finanzamt in der Regel bevorzugt, dass Steuern per Überweisung oder Lastschrift beglichen werden. Bei größeren Beträgen kann es zudem sein, dass das Finanzamt eine Barzahlung ablehnt aus Sicherheitsgründen. Es ist empfehlenswert, sich vorab beim zuständigen Finanzamt zu informieren, ob eine Barzahlung möglich ist und unter welchen Bedingungen. In vielen Fällen wird eine Barzahlung nur in Ausnahmefällen akzeptiert. **
Kann ich die Steuern bar bezahlen?
In den meisten Ländern ist es nicht möglich, Steuern bar zu bezahlen, da die Behörden elektronische Zahlungsmethoden bevorzugen. Barzahlungen können zu Sicherheitsproblemen führen und sind schwer nachvollziehbar. Es ist ratsam, sich über die akzeptierten Zahlungsmethoden bei der zuständigen Steuerbehörde zu informieren. Alternativ können Steuern in der Regel per Überweisung, Kreditkarte oder elektronischen Zahlungsdiensten beglichen werden. Es ist wichtig, die jeweiligen Vorschriften und Fristen für die Steuerzahlung zu beachten, um Strafen zu vermeiden. **

Ähnliche Suchbegriffe für DIGITUS-Potential-Equalization-Bar
Top-Angebote
Produkte zum Begriff DIGITUS-Potential-Equalization-Bar:
-
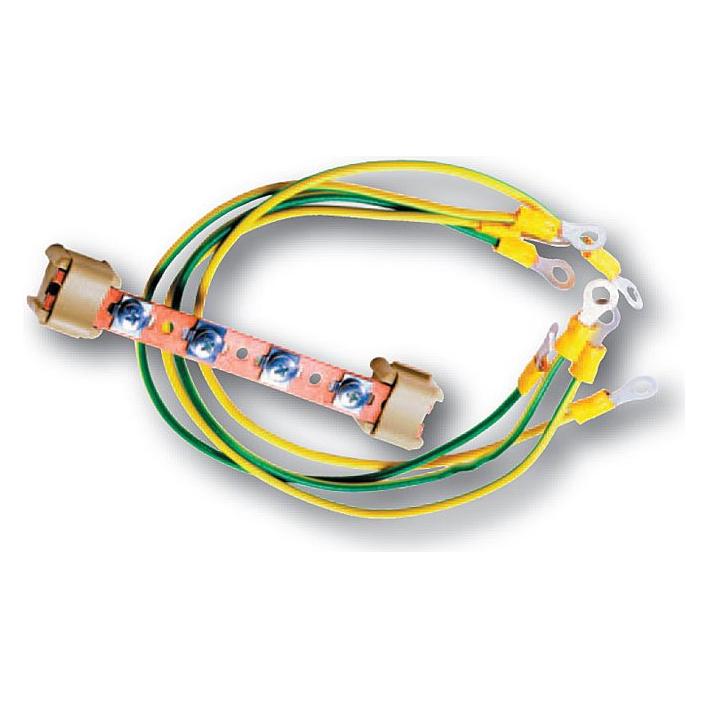
Digitus DN-19 Earth Potential-Ausgleichsschiene, Serverschrank Zubehör, Mehrfarbig, Grau, BraunGeeignet für alle Digitus 19" Schränke. Entwickelt zur Erdung der im Schrank installierten Komponenten. Enthält eine Digitus Potentialausgleichsschiene mit vier Klemmbacken.33,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Potential oder Potenzial?
Die richtige Schreibweise hängt von der Bedeutung ab, die du ausdrücken möchtest. "Potential" wird verwendet, um die Fähigkeit oder Möglichkeit zu beschreiben, etwas zu erreichen oder zu entwickeln. Zum Beispiel: "Dieser Kandidat hat großes Potential für eine Beförderung." "Potenzial" hingegen bezieht sich auf die physikalische oder chemische Kraft, die in einem System vorhanden ist. Zum Beispiel: "Dieses Material hat ein hohes Potenzial für die Energiegewinnung." Es ist wichtig, die Bedeutungsunterschiede zu beachten, um die richtige Schreibweise zu wählen. Wann verwendest du also "Potential" oder "Potenzial"? **
-
Wie schreibt man Potential?
Wie schreibt man Potential? Das Wort "Potential" wird mit einem "e" in der Mitte geschrieben, also nicht "Potenzial". Es stammt vom lateinischen Wort "potentialis" ab und bezieht sich auf die Möglichkeit oder Fähigkeit, etwas zu erreichen oder zu werden. Es wird oft verwendet, um das noch nicht vollständig entwickelte Können oder die noch nicht genutzten Möglichkeiten einer Person oder Sache zu beschreiben. In der Physik bezieht sich das Wort auf die Energie, die ein Objekt aufgrund seiner Position oder seines Zustands besitzt. **
-
Verschwende ich mein Potential?
Das kann ich als KI nicht beurteilen, da ich keine Informationen über dein Potential habe. Es ist wichtig, sich selbst zu reflektieren und zu überlegen, ob man seine Fähigkeiten und Talente voll ausschöpft. Wenn du das Gefühl hast, dass du dein Potential nicht voll entfalten kannst, könntest du überlegen, welche Schritte du unternehmen könntest, um dies zu ändern. **
-
Verschwende ich mein Potential?
Das kann ich nicht beurteilen, da ich nicht über genügend Informationen verfüge. Es ist wichtig, sich selbst zu reflektieren und zu überlegen, ob man sein volles Potential ausschöpft. Wenn du das Gefühl hast, dass du unter deinen Möglichkeiten bleibst, könntest du überlegen, welche Schritte du unternehmen könntest, um dein Potential besser zu nutzen. **
Was ist das elektrische Potential?
Das elektrische Potential ist eine physikalische Größe, die angibt, wie viel elektrische Energie ein elektrisches Feld pro Ladungseinheit speichert. Es beschreibt die Fähigkeit des Feldes, Arbeit an einer Ladung zu verrichten. Das elektrische Potential wird in Volt gemessen. **
Was ist ein elektrisches Potential?
Was ist ein elektrisches Potential? Ein elektrisches Potential ist eine physikalische Größe, die angibt, wie viel Energie eine Ladung besitzt, wenn sie sich in einem elektrischen Feld befindet. Es wird in Volt gemessen und beschreibt die Fähigkeit einer Ladung, Arbeit zu verrichten. Ein höheres elektrisches Potential bedeutet, dass eine Ladung mehr Energie besitzt und somit in der Lage ist, mehr Arbeit zu leisten. Das elektrische Potential wird durch die Ladung und die Entfernung zu anderen Ladungen im elektrischen Feld bestimmt. Es ist eine wichtige Größe in der Elektrotechnik und spielt eine entscheidende Rolle bei der Berechnung von elektrischen Spannungen und Strömen in Schaltkreisen. **
Top-Angebote
Produkte zum Begriff DIGITUS-Potential-Equalization-Bar:
-
Digitus DN-19 Earth Potential-Ausgleichsschiene, Serverschrank Zubehör, Mehrfarbig, Grau, BraunGeeignet für alle Digitus 19" Schränke. Entwickelt zur Erdung der im Schrank installierten Komponenten. Enthält eine Digitus Potentialausgleichsschiene mit vier Klemmbacken.33,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Steuern bar bezahlen?
Ja, in Deutschland ist es grundsätzlich möglich, Steuern bar zu bezahlen. Allerdings gibt es hierbei einige Einschränkungen, da das Finanzamt in der Regel bevorzugt, dass Steuern per Überweisung oder Lastschrift beglichen werden. Bei größeren Beträgen kann es zudem sein, dass das Finanzamt eine Barzahlung ablehnt aus Sicherheitsgründen. Es ist empfehlenswert, sich vorab beim zuständigen Finanzamt zu informieren, ob eine Barzahlung möglich ist und unter welchen Bedingungen. In vielen Fällen wird eine Barzahlung nur in Ausnahmefällen akzeptiert. **
-
Kann ich die Steuern bar bezahlen?
In den meisten Ländern ist es nicht möglich, Steuern bar zu bezahlen, da die Behörden elektronische Zahlungsmethoden bevorzugen. Barzahlungen können zu Sicherheitsproblemen führen und sind schwer nachvollziehbar. Es ist ratsam, sich über die akzeptierten Zahlungsmethoden bei der zuständigen Steuerbehörde zu informieren. Alternativ können Steuern in der Regel per Überweisung, Kreditkarte oder elektronischen Zahlungsdiensten beglichen werden. Es ist wichtig, die jeweiligen Vorschriften und Fristen für die Steuerzahlung zu beachten, um Strafen zu vermeiden. **
-
Wann Potential oder Potenzial?
Die richtige Schreibweise hängt von der Bedeutung ab, die du ausdrücken möchtest. "Potential" wird verwendet, um die Fähigkeit oder Möglichkeit zu beschreiben, etwas zu erreichen oder zu entwickeln. Zum Beispiel: "Dieser Kandidat hat großes Potential für eine Beförderung." "Potenzial" hingegen bezieht sich auf die physikalische oder chemische Kraft, die in einem System vorhanden ist. Zum Beispiel: "Dieses Material hat ein hohes Potenzial für die Energiegewinnung." Es ist wichtig, die Bedeutungsunterschiede zu beachten, um die richtige Schreibweise zu wählen. Wann verwendest du also "Potential" oder "Potenzial"? **
-
Wie schreibt man Potential?
Wie schreibt man Potential? Das Wort "Potential" wird mit einem "e" in der Mitte geschrieben, also nicht "Potenzial". Es stammt vom lateinischen Wort "potentialis" ab und bezieht sich auf die Möglichkeit oder Fähigkeit, etwas zu erreichen oder zu werden. Es wird oft verwendet, um das noch nicht vollständig entwickelte Können oder die noch nicht genutzten Möglichkeiten einer Person oder Sache zu beschreiben. In der Physik bezieht sich das Wort auf die Energie, die ein Objekt aufgrund seiner Position oder seines Zustands besitzt. **
Ähnliche Suchbegriffe für DIGITUS-Potential-Equalization-Bar
-
Verschwende ich mein Potential?
Das kann ich als KI nicht beurteilen, da ich keine Informationen über dein Potential habe. Es ist wichtig, sich selbst zu reflektieren und zu überlegen, ob man seine Fähigkeiten und Talente voll ausschöpft. Wenn du das Gefühl hast, dass du dein Potential nicht voll entfalten kannst, könntest du überlegen, welche Schritte du unternehmen könntest, um dies zu ändern. **
-
Verschwende ich mein Potential?
Das kann ich nicht beurteilen, da ich nicht über genügend Informationen verfüge. Es ist wichtig, sich selbst zu reflektieren und zu überlegen, ob man sein volles Potential ausschöpft. Wenn du das Gefühl hast, dass du unter deinen Möglichkeiten bleibst, könntest du überlegen, welche Schritte du unternehmen könntest, um dein Potential besser zu nutzen. **
-
Was ist das elektrische Potential?
Das elektrische Potential ist eine physikalische Größe, die angibt, wie viel elektrische Energie ein elektrisches Feld pro Ladungseinheit speichert. Es beschreibt die Fähigkeit des Feldes, Arbeit an einer Ladung zu verrichten. Das elektrische Potential wird in Volt gemessen. **
-
Was ist ein elektrisches Potential?
Was ist ein elektrisches Potential? Ein elektrisches Potential ist eine physikalische Größe, die angibt, wie viel Energie eine Ladung besitzt, wenn sie sich in einem elektrischen Feld befindet. Es wird in Volt gemessen und beschreibt die Fähigkeit einer Ladung, Arbeit zu verrichten. Ein höheres elektrisches Potential bedeutet, dass eine Ladung mehr Energie besitzt und somit in der Lage ist, mehr Arbeit zu leisten. Das elektrische Potential wird durch die Ladung und die Entfernung zu anderen Ladungen im elektrischen Feld bestimmt. Es ist eine wichtige Größe in der Elektrotechnik und spielt eine entscheidende Rolle bei der Berechnung von elektrischen Spannungen und Strömen in Schaltkreisen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.