Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist eure Meinung zu Interceptor?
Als KI habe ich keine Meinung, da ich keine persönlichen Vorlieben oder Empfindungen habe. Interceptor ist jedoch ein Open-Source-Tool, das von Mozilla entwickelt wurde, um das Tracking von Werbung und anderen unerwünschten Inhalten im Internet zu blockieren. Es ist eine nützliche Erweiterung für den Datenschutz und die Sicherheit beim Surfen im Internet. **
Was bedeutet 2 0 TDI?
"Was bedeutet 2.0 TDI?" ist eine Frage, die sich auf die Spezifikationen eines bestimmten Automotors bezieht. In diesem Fall steht die Zahl "2.0" für den Hubraum des Motors, der in Litern gemessen wird. "TDI" steht für Turbocharged Direct Injection und bezieht sich auf die Art der Kraftstoffeinspritzung und die Verwendung eines Turboladers, um die Leistung und Effizienz des Motors zu steigern. Zusammen bedeutet "2.0 TDI" also, dass es sich um einen 2-Liter-Motor mit Turboaufladung und Direkteinspritzung handelt. Diese Art von Motoren sind bekannt für ihre Kombination aus Leistung, Effizienz und Drehmoment. **
Ähnliche Suchbegriffe für Cratoni-Interceptor-2-0
Top-Angebote
Produkte zum Begriff Cratoni-Interceptor-2-0:
-
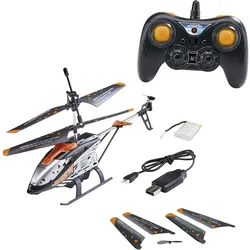
Revell Heli InterceptorDer nach vorn gerichtete IR-Sensor dieses 3-Kanal Helikopters erkennt Hindernisse und wechselt automatisch in den Rückwärtsflug, sobald er dem Hindernis zu nah kommt. Zusätzlich ausgestattet mit Höhensensor ist der Interceptor perfekt geeignet für Einsteiger ab 8 Jahren. Mit wechselbarem LiPo Akku, USB-Ladekabel und Ersatzrotoren.35,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
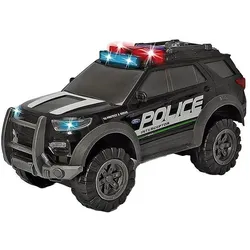
Dickie Ford Police InterceptorFord Police Interceptor 30 cm mit Freilaufbetrieb, Lichtern und Geräuschen. Der Kofferraum öffnet sich für zusätzlichen Spielspass. Echte Sound- und Lichteffekte: Drücken Sie einfach den Knopf auf dem Dach des Fahrzeugs, um den Sound zu aktivieren und die Scheinwerfer einzuschalten, was den Spielspass erhöht. Dieses Spielzeug wird das Interesse und die Neugier Ihrer Kinder wecken, ihre Vorstellungskraft entwickeln und ihre kreativen Fähigkeiten verbessern.25,43 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist 0 durch 2 teilbar?
Ist 0 durch 2 teilbar? Ja, 0 ist durch 2 teilbar, da 0 ohne Rest durch 2 teilbar ist. Dies liegt daran, dass 0 ein Vielfaches von 2 ist, da 0 mal 2 ebenfalls 0 ergibt. In der Mathematik ist jede Zahl durch 2 teilbar, wenn sie ohne Rest durch 2 teilbar ist. Daher ist auch die Zahl 0 durch 2 teilbar. **
-
Was wiegt Sand 0 2?
Was wiegt Sand 0 2? Ist das eine spezifische Frage nach dem Gewicht von Sand in einer bestimmten Menge oder unter bestimmten Bedingungen? Sand hat eine durchschnittliche Dichte von etwa 1,6 bis 2,7 Gramm pro Kubikzentimeter, je nach Art und Feuchtigkeitsgehalt. Um das Gewicht von Sand zu berechnen, müsste man also die Menge und die Dichte kennen. Kannst du mehr Informationen dazu geben, um eine genauere Antwort zu erhalten? **
-
Wie viel ergibt 0 modulo 2 und 2 modulo 2?
0 modulo 2 ergibt 0, da 0 ohne Rest durch 2 teilbar ist. 2 modulo 2 ergibt ebenfalls 0, da 2 durch 2 ohne Rest teilbar ist. **
-
Wie viel Milliliter sind 0 2?
Wie viel Milliliter sind 0,2? Diese Frage bezieht sich auf die Umrechnung von Volumen. Ein Milliliter entspricht einem Tausendstel Liter, also 0,001 Liter. Wenn wir 0,2 mit 1000 multiplizieren, erhalten wir 200 Milliliter. Das bedeutet, dass 0,2 200 Milliliter entspricht. Es ist wichtig, bei solchen Umrechnungen die Maßeinheiten genau zu beachten, um die richtige Antwort zu erhalten. **
Sind 200 ml 0 2 L?
Sind 200 ml 0,2 L? Ja, 200 ml entspricht tatsächlich 0,2 Litern. Da 1 Liter 1000 ml entspricht, bedeutet das, dass 200 ml ein Fünftel eines Liters sind. Somit sind 200 ml gleichbedeutend mit 0,2 Litern. Es ist wichtig, zwischen Millilitern (ml) und Litern (L) zu unterscheiden, da sie unterschiedliche Maßeinheiten für Volumen sind. In diesem Fall können wir bestätigen, dass 200 ml in der Tat 0,2 L entsprechen. **
Welche Strafe bei 2 0 Promille?
Welche Strafe bei 2,0 Promille? Bei einem Promillewert von 2,0 wird in den meisten Ländern eine deutlich höhere Strafe verhängt als bei einem niedrigeren Promillewert. In vielen Ländern gilt ein Promillewert von 1,1 oder höher bereits als strafbar. Bei 2,0 Promille handelt es sich um eine erhebliche Alkoholisierung, die zu schwerwiegenden Konsequenzen führen kann. Mögliche Strafen könnten ein Führerscheinentzug, hohe Geldstrafen, eine MPU (Medizinisch-Psychologische Untersuchung) oder sogar eine Freiheitsstrafe sein. Es ist wichtig, sich bewusst zu machen, dass das Fahren unter Alkoholeinfluss nicht nur gefährlich ist, sondern auch rechtliche Konsequenzen nach sich ziehen kann. **
Top-Angebote
Produkte zum Begriff Cratoni-Interceptor-2-0:
-
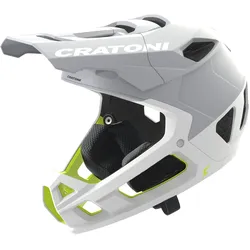
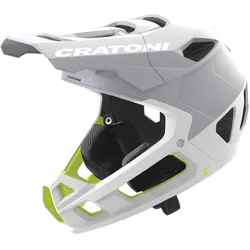
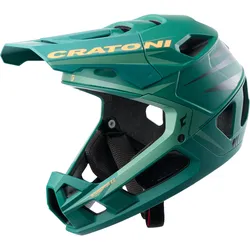
Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm white mattFullface-Helm für Downhill, Enduro und Bikepark mit 23 Belüftungsöffnungen Der Cratoni Interceptor 2.0 ist ein Fullface-Helm für Downhill, Enduro und Bikepark. Er wiegt laut Hersteller 770 g und hat 23 Belüftungsöffnungen mit Air-Channel-Technologie. Als Normen nennt der Hersteller CE EN 1078, ASTM F1952-15 (Bikeparknorm) und CPSC. Farben: Der Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm ist in 5 Farben erhältlich: Schwarz, Grün-Neonorange, Weiß, Grau-Lime und Grau. Die Farbe lässt sich direkt auf dieser Seite wählen, die Bilder passen sich an. Die Schale ist in Inmold-Bauweise gefertigt, ein Downshell soll Dellen und Kratzer am Schalenrand widerstehen. ASTM F1952 ist die US-Norm für Downhill-Helme; sie verlangt mehr Abdeckung und höhere Prüfgeschwindigkeiten als die CPSC-Norm149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revell Heli InterceptorDer nach vorn gerichtete IR-Sensor dieses 3-Kanal Helikopters erkennt Hindernisse und wechselt automatisch in den Rückwärtsflug, sobald er dem Hindernis zu nah kommt. Zusätzlich ausgestattet mit Höhensensor ist der Interceptor perfekt geeignet für Einsteiger ab 8 Jahren. Mit wechselbarem LiPo Akku, USB-Ladekabel und Ersatzrotoren.35,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dickie Ford Police InterceptorFord Police Interceptor 30 cm mit Freilaufbetrieb, Lichtern und Geräuschen. Der Kofferraum öffnet sich für zusätzlichen Spielspass. Echte Sound- und Lichteffekte: Drücken Sie einfach den Knopf auf dem Dach des Fahrzeugs, um den Sound zu aktivieren und die Scheinwerfer einzuschalten, was den Spielspass erhöht. Dieses Spielzeug wird das Interesse und die Neugier Ihrer Kinder wecken, ihre Vorstellungskraft entwickeln und ihre kreativen Fähigkeiten verbessern.25,43 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eure Meinung zu Interceptor?
Als KI habe ich keine Meinung, da ich keine persönlichen Vorlieben oder Empfindungen habe. Interceptor ist jedoch ein Open-Source-Tool, das von Mozilla entwickelt wurde, um das Tracking von Werbung und anderen unerwünschten Inhalten im Internet zu blockieren. Es ist eine nützliche Erweiterung für den Datenschutz und die Sicherheit beim Surfen im Internet. **
-
Was bedeutet 2 0 TDI?
"Was bedeutet 2.0 TDI?" ist eine Frage, die sich auf die Spezifikationen eines bestimmten Automotors bezieht. In diesem Fall steht die Zahl "2.0" für den Hubraum des Motors, der in Litern gemessen wird. "TDI" steht für Turbocharged Direct Injection und bezieht sich auf die Art der Kraftstoffeinspritzung und die Verwendung eines Turboladers, um die Leistung und Effizienz des Motors zu steigern. Zusammen bedeutet "2.0 TDI" also, dass es sich um einen 2-Liter-Motor mit Turboaufladung und Direkteinspritzung handelt. Diese Art von Motoren sind bekannt für ihre Kombination aus Leistung, Effizienz und Drehmoment. **
-
Ist 0 durch 2 teilbar?
Ist 0 durch 2 teilbar? Ja, 0 ist durch 2 teilbar, da 0 ohne Rest durch 2 teilbar ist. Dies liegt daran, dass 0 ein Vielfaches von 2 ist, da 0 mal 2 ebenfalls 0 ergibt. In der Mathematik ist jede Zahl durch 2 teilbar, wenn sie ohne Rest durch 2 teilbar ist. Daher ist auch die Zahl 0 durch 2 teilbar. **
-
Was wiegt Sand 0 2?
Was wiegt Sand 0 2? Ist das eine spezifische Frage nach dem Gewicht von Sand in einer bestimmten Menge oder unter bestimmten Bedingungen? Sand hat eine durchschnittliche Dichte von etwa 1,6 bis 2,7 Gramm pro Kubikzentimeter, je nach Art und Feuchtigkeitsgehalt. Um das Gewicht von Sand zu berechnen, müsste man also die Menge und die Dichte kennen. Kannst du mehr Informationen dazu geben, um eine genauere Antwort zu erhalten? **
Ähnliche Suchbegriffe für Cratoni-Interceptor-2-0
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm white mattFullface-Helm für Downhill, Enduro und Bikepark mit 23 Belüftungsöffnungen Der Cratoni Interceptor 2.0 ist ein Fullface-Helm für Downhill, Enduro und Bikepark. Er wiegt laut Hersteller 770 g und hat 23 Belüftungsöffnungen mit Air-Channel-Technologie. Als Normen nennt der Hersteller CE EN 1078, ASTM F1952-15 (Bikeparknorm) und CPSC. Farben: Der Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm ist in 5 Farben erhältlich: Schwarz, Grün-Neonorange, Weiß, Grau-Lime und Grau. Die Farbe lässt sich direkt auf dieser Seite wählen, die Bilder passen sich an. Die Schale ist in Inmold-Bauweise gefertigt, ein Downshell soll Dellen und Kratzer am Schalenrand widerstehen. ASTM F1952 ist die US-Norm für Downhill-Helme; sie verlangt mehr Abdeckung und höhere Prüfgeschwindigkeiten als die CPSC-Norm149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm green-neonorange mattFullface-Helm für Downhill, Enduro und Bikepark mit 23 Belüftungsöffnungen Der Cratoni Interceptor 2.0 ist ein Fullface-Helm für Downhill, Enduro und Bikepark. Er wiegt laut Hersteller 770 g und hat 23 Belüftungsöffnungen mit Air-Channel-Technologie. Als Normen nennt der Hersteller CE EN 1078, ASTM F1952-15 (Bikeparknorm) und CPSC. Farben: Der Cratoni Interceptor 2.0 Fahrradhelm - Fullfacehelm ist in 5 Farben erhältlich: Schwarz, Grün-Neonorange, Weiß, Grau-Lime und Grau. Die Farbe lässt sich direkt auf dieser Seite wählen, die Bilder passen sich an. Die Schale ist in Inmold-Bauweise gefertigt, ein Downshell soll Dellen und Kratzer am Schalenrand widerstehen. ASTM F1952 ist die US-Norm für Downhill-Helme; sie verlangt mehr Abdeckung und höhere Prüfgeschwindigkeiten als die CPSC-Norm139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel ergibt 0 modulo 2 und 2 modulo 2?
0 modulo 2 ergibt 0, da 0 ohne Rest durch 2 teilbar ist. 2 modulo 2 ergibt ebenfalls 0, da 2 durch 2 ohne Rest teilbar ist. **
-
Wie viel Milliliter sind 0 2?
Wie viel Milliliter sind 0,2? Diese Frage bezieht sich auf die Umrechnung von Volumen. Ein Milliliter entspricht einem Tausendstel Liter, also 0,001 Liter. Wenn wir 0,2 mit 1000 multiplizieren, erhalten wir 200 Milliliter. Das bedeutet, dass 0,2 200 Milliliter entspricht. Es ist wichtig, bei solchen Umrechnungen die Maßeinheiten genau zu beachten, um die richtige Antwort zu erhalten. **
-
Sind 200 ml 0 2 L?
Sind 200 ml 0,2 L? Ja, 200 ml entspricht tatsächlich 0,2 Litern. Da 1 Liter 1000 ml entspricht, bedeutet das, dass 200 ml ein Fünftel eines Liters sind. Somit sind 200 ml gleichbedeutend mit 0,2 Litern. Es ist wichtig, zwischen Millilitern (ml) und Litern (L) zu unterscheiden, da sie unterschiedliche Maßeinheiten für Volumen sind. In diesem Fall können wir bestätigen, dass 200 ml in der Tat 0,2 L entsprechen. **
-
Welche Strafe bei 2 0 Promille?
Welche Strafe bei 2,0 Promille? Bei einem Promillewert von 2,0 wird in den meisten Ländern eine deutlich höhere Strafe verhängt als bei einem niedrigeren Promillewert. In vielen Ländern gilt ein Promillewert von 1,1 oder höher bereits als strafbar. Bei 2,0 Promille handelt es sich um eine erhebliche Alkoholisierung, die zu schwerwiegenden Konsequenzen führen kann. Mögliche Strafen könnten ein Führerscheinentzug, hohe Geldstrafen, eine MPU (Medizinisch-Psychologische Untersuchung) oder sogar eine Freiheitsstrafe sein. Es ist wichtig, sich bewusst zu machen, dass das Fahren unter Alkoholeinfluss nicht nur gefährlich ist, sondern auch rechtliche Konsequenzen nach sich ziehen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.