Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wer kann die neue CO2-Abgabe zum Jahr 2023 simpel erklären?
Die neue CO2-Abgabe, die ab 2023 in Deutschland eingeführt wird, ist eine Steuer auf den Ausstoß von Kohlendioxid. Sie betrifft vor allem den Verbrauch von fossilen Brennstoffen wie Benzin, Diesel, Heizöl und Erdgas. Je mehr CO2 bei der Verbrennung freigesetzt wird, desto höher fällt die Abgabe aus. Dadurch soll ein Anreiz geschaffen werden, auf klimafreundlichere Alternativen umzusteigen. **
Welche Rolle spielen die Atemwege bei der Sauerstoffaufnahme und der CO2-Abgabe im menschlichen Körper?
Die Atemwege dienen dazu, Sauerstoff aus der Luft aufzunehmen und in die Lunge zu transportieren. Dort wird der Sauerstoff ins Blut aufgenommen und zu den Zellen transportiert. Gleichzeitig wird das im Körper entstandene Kohlendioxid über die Atemwege wieder abgegeben. **
Ähnliche Suchbegriffe für CO2-Abgabe
Top-Angebote
Produkte zum Begriff CO2-Abgabe:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wer hat denn nun recht, nachdem man sich die Abgabe angesehen hat?
Es ist schwierig, diese Frage zu beantworten, da es davon abhängt, welche Argumente und Beweise in der Abgabe präsentiert wurden. Es ist wichtig, alle Informationen zu berücksichtigen und eine fundierte Meinung zu bilden. Es kann auch hilfreich sein, andere Quellen zu konsultieren und verschiedene Perspektiven zu betrachten, um eine objektive Einschätzung zu erhalten. **
-
Wann ist die Abgabe?
Die Abgabefrist hängt von dem Kontext ab, auf den sich die Frage bezieht. Bitte geben Sie weitere Informationen, um eine genaue Antwort zu erhalten. **
-
Wie kann die Abgabe von Steuern und Gebühren vereinfacht und effizient gestaltet werden?
Die Einführung digitaler Steuererklärungen und Zahlungsmöglichkeiten kann den Prozess vereinfachen. Automatisierte Systeme zur Überprüfung von Steuererklärungen können die Effizienz steigern. Eine klare Kommunikation über Steuervorschriften und -fristen kann dazu beitragen, Fehler zu vermeiden und den Prozess zu beschleunigen. **
-
Wer zahlt die CO2-Steuern für den Vulkan Ätna?
Der Vulkan Ätna ist ein natürlicher Prozess und emittiert CO2 aufgrund seiner vulkanischen Aktivität. Da es sich um einen natürlichen Prozess handelt, gibt es keine spezifische Entität, die CO2-Steuern für den Ätna zahlen müsste. CO2-Steuern werden in der Regel von menschlichen Aktivitäten erhoben, die zur CO2-Emission beitragen, wie beispielsweise die Verbrennung fossiler Brennstoffe. **

Was bedeutet Rückgabe durch Abgabe?
Rückgabe durch Abgabe bedeutet, dass man ein Produkt oder eine Ware an den Verkäufer zurückgibt, indem man es physisch an ihn übergibt. Dies kann beispielsweise in einem Geschäft oder einem Versandzentrum erfolgen. Durch die Abgabe des Produkts erhält man in der Regel sein Geld zurück oder kann es gegen einen anderen Artikel umtauschen. Es ist eine gängige Praxis im Einzelhandel, um Kunden die Möglichkeit zu geben, unerwünschte oder defekte Artikel zurückzugeben. **
Wann genau ist die Abgabe?
Die genaue Abgabefrist hängt von dem Kontext ab, auf den sich die Frage bezieht. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
Top-Angebote
Produkte zum Begriff CO2-Abgabe:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann die neue CO2-Abgabe zum Jahr 2023 simpel erklären?
Die neue CO2-Abgabe, die ab 2023 in Deutschland eingeführt wird, ist eine Steuer auf den Ausstoß von Kohlendioxid. Sie betrifft vor allem den Verbrauch von fossilen Brennstoffen wie Benzin, Diesel, Heizöl und Erdgas. Je mehr CO2 bei der Verbrennung freigesetzt wird, desto höher fällt die Abgabe aus. Dadurch soll ein Anreiz geschaffen werden, auf klimafreundlichere Alternativen umzusteigen. **
-
Welche Rolle spielen die Atemwege bei der Sauerstoffaufnahme und der CO2-Abgabe im menschlichen Körper?
Die Atemwege dienen dazu, Sauerstoff aus der Luft aufzunehmen und in die Lunge zu transportieren. Dort wird der Sauerstoff ins Blut aufgenommen und zu den Zellen transportiert. Gleichzeitig wird das im Körper entstandene Kohlendioxid über die Atemwege wieder abgegeben. **
-
Wer hat denn nun recht, nachdem man sich die Abgabe angesehen hat?
Es ist schwierig, diese Frage zu beantworten, da es davon abhängt, welche Argumente und Beweise in der Abgabe präsentiert wurden. Es ist wichtig, alle Informationen zu berücksichtigen und eine fundierte Meinung zu bilden. Es kann auch hilfreich sein, andere Quellen zu konsultieren und verschiedene Perspektiven zu betrachten, um eine objektive Einschätzung zu erhalten. **
-
Wann ist die Abgabe?
Die Abgabefrist hängt von dem Kontext ab, auf den sich die Frage bezieht. Bitte geben Sie weitere Informationen, um eine genaue Antwort zu erhalten. **
Ähnliche Suchbegriffe für CO2-Abgabe
-
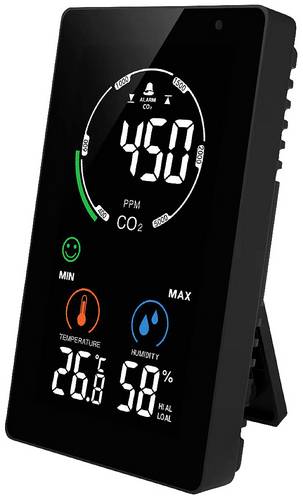
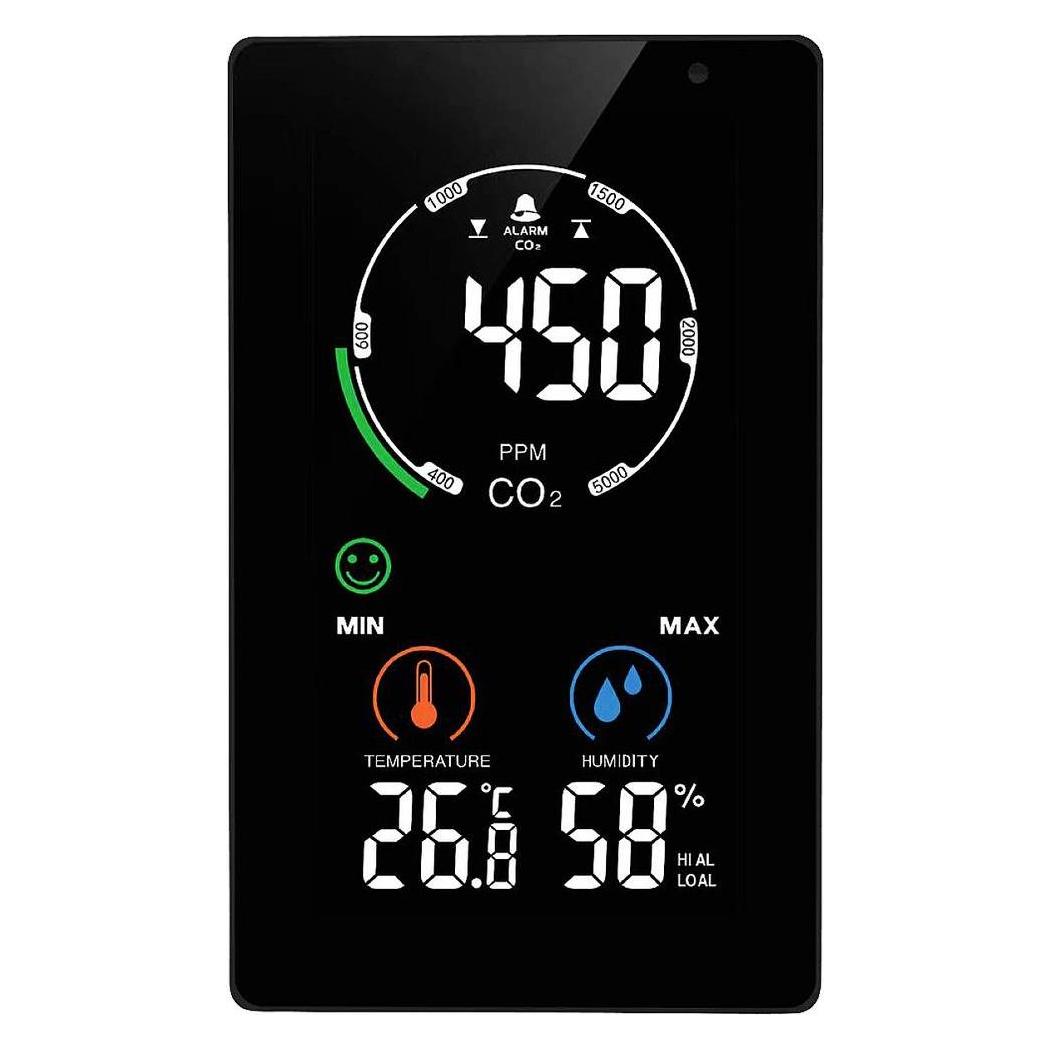
NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-Messgerät, Thermometer + HygrometerAuf den richtigen Zeitpunkt zum Lüften kommt es an. Für die Überwachung der Luftqualität in Büro oder Werkstatt sowie im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermässiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der netzbetriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.59,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Abgabe von Steuern und Gebühren vereinfacht und effizient gestaltet werden?
Die Einführung digitaler Steuererklärungen und Zahlungsmöglichkeiten kann den Prozess vereinfachen. Automatisierte Systeme zur Überprüfung von Steuererklärungen können die Effizienz steigern. Eine klare Kommunikation über Steuervorschriften und -fristen kann dazu beitragen, Fehler zu vermeiden und den Prozess zu beschleunigen. **
-
Wer zahlt die CO2-Steuern für den Vulkan Ätna?
Der Vulkan Ätna ist ein natürlicher Prozess und emittiert CO2 aufgrund seiner vulkanischen Aktivität. Da es sich um einen natürlichen Prozess handelt, gibt es keine spezifische Entität, die CO2-Steuern für den Ätna zahlen müsste. CO2-Steuern werden in der Regel von menschlichen Aktivitäten erhoben, die zur CO2-Emission beitragen, wie beispielsweise die Verbrennung fossiler Brennstoffe. **
-
Was bedeutet Rückgabe durch Abgabe?
Rückgabe durch Abgabe bedeutet, dass man ein Produkt oder eine Ware an den Verkäufer zurückgibt, indem man es physisch an ihn übergibt. Dies kann beispielsweise in einem Geschäft oder einem Versandzentrum erfolgen. Durch die Abgabe des Produkts erhält man in der Regel sein Geld zurück oder kann es gegen einen anderen Artikel umtauschen. Es ist eine gängige Praxis im Einzelhandel, um Kunden die Möglichkeit zu geben, unerwünschte oder defekte Artikel zurückzugeben. **
-
Wann genau ist die Abgabe?
Die genaue Abgabefrist hängt von dem Kontext ab, auf den sich die Frage bezieht. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.