Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie schließe ich 4 passive Lautsprecher an eine Stereo-Endstufe an?
Um 4 passive Lautsprecher an eine Stereo-Endstufe anzuschließen, benötigst du einen Lautsprecher-Splitter oder einen Lautsprecher-Umschalter. Diese Geräte ermöglichen es dir, mehrere Lautsprecher an eine einzige Endstufe anzuschließen. Stelle sicher, dass die Impedanz der Lautsprecher mit der Impedanz der Endstufe kompatibel ist, um Schäden zu vermeiden. **
Wann bilde ich passive latente Steuern?
Passive latente Steuern entstehen, wenn ein Unternehmen in seinen Bilanzen einen niedrigeren Wert für Vermögenswerte oder einen höheren Wert für Verbindlichkeiten angibt, als steuerlich erlaubt ist. Dies kann beispielsweise bei der Abschreibung von Vermögenswerten oder der Bewertung von Rückstellungen der Fall sein. Passive latente Steuern werden gebildet, wenn die steuerlichen Vorschriften zu einer höheren Steuerlast in der Zukunft führen könnten. Unternehmen müssen passive latente Steuern in ihren Bilanzen ausweisen, um eine realistische Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. Die Bildung passiver latenter Steuern ist daher eine wichtige Maßnahme zur Einhaltung der Rechnungslegungsvorschriften und zur transparenten Darstellung der finanziellen Situation eines Unternehmens. **

Ähnliche Suchbegriffe für Bettermaker-Stereo-Passive-EQ
Top-Angebote
Produkte zum Begriff Bettermaker-Stereo-Passive-EQ:
-
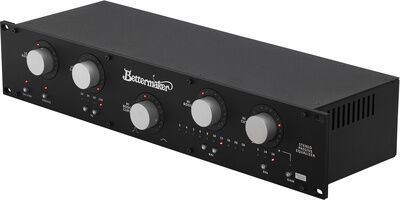
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universal Audio Manley Massive Passive EQ NatUniversal Audio Manley Massive Passive EQ Native (ESD); Equalizer-Plugin; sorgfältige Emulation des einzigartigen passiven EQ mit parallelem Schaltungsdesign; enthält die Standard-Version mit kontinuierlicher EQ-Regelung sowie die Mastering-Version mit gerasterten Werten, die sich außerdem hinsichtlich Pegeleinstellungen und Filterdesign unterschieden; jedes Band bietet eine Shelving-Option für erweiterte klangliche Möglichkeiten; alle vier Bänder mit regelbarer Frequenz und Bandbreite sowie Verstärkung, die per Boost / Out / Cut-Umschaltung zum Anheben oder Absenken bzw. zum Abschalten des Bands genutzt wird; pro Kanal ergänzende Tief- und Hochpassfilter mit variablen Eckfrequenzen37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universal Audio Pultec Passive EQ Coll. NativeUniversal Audio Pultec Passive EQ Collection Native (ESD); Equalizer-Plugin; sorgfältige Emulation der legendären drei Pultec-EQs EQP-1A, MEQ-5 und HLF-3C aus den frühen 1950er Jahren; genaue Nachbildung der Röhrenschaltungen, Übertrager und Spulen samt resultierender nichtlinearer Verzerrungen; Pultec EQP-1A mit drei Bändern, wobei Tiefen und Höhen durch getrennte Regler für Boost und Attenuation für spezielle Bearbeitungen auch zeitgleich angehoben und abgesenkt werden können; Pultec MEQ-5 bietet drei EQ-Bänder speziell zur Bearbeitung der mittleren Frequenzbereiche; Pultec HLF-3C ist ein einfaches passives Tief- und Hochpassfilter mit wählbaren Eckfrequenzen; zahlreiche Artist-Presets37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet "eq" in der Einheit "gCO2 eq/kWh"?
"eq" steht für "equivalent" und bedeutet "äquivalent". In der Einheit "gCO2 eq/kWh" wird der CO2-Ausstoß eines bestimmten Energieträgers pro Kilowattstunde angegeben, wobei auch andere Treibhausgase berücksichtigt werden, die äquivalent zum CO2 sind. **
-
Was bedeutet "eq"?
"eq" ist eine Abkürzung für "equal" oder "equals" und wird oft in mathematischen oder programmtechnischen Kontexten verwendet. Es bedeutet, dass zwei Werte oder Ausdrücke gleich sind. Zum Beispiel könnte man schreiben "a eq b", um auszudrücken, dass der Wert von "a" gleich dem Wert von "b" ist. **
-
Wann aktive und wann passive latente Steuern?
Wann aktive und wann passive latente Steuern? Aktive latente Steuern entstehen, wenn ein Unternehmen in der Bilanz einen höheren Wert für steuerliche Zwecke angibt als für Buchführungszwecke. Dies kann beispielsweise der Fall sein, wenn das Unternehmen Abschreibungen für steuerliche Zwecke schneller vornimmt als für Buchführungszwecke. Passive latente Steuern hingegen entstehen, wenn ein Unternehmen in der Bilanz einen niedrigeren Wert für steuerliche Zwecke angibt als für Buchführungszwecke, beispielsweise durch die Bildung von Rückstellungen. Die Entscheidung, ob aktive oder passive latente Steuern gebucht werden müssen, hängt von der zukünftigen Entwicklung der steuerlichen Gewinne ab. Wenn das Unternehmen in Zukunft voraussichtlich steuerliche Gewinne erzielen wird, werden aktive latente Steuern gebucht, da diese in Zukunft realisiert werden können. Wenn hingegen davon ausgegangen wird, dass das Unternehmen in Zukunft steuerliche Verluste erleiden wird, werden passive latente Steuern gebucht, da diese in Zukunft genutzt werden können, um steuerliche Gewinne auszugleichen. Es ist wichtig, dass Unternehmen ihre latente Steuerposition regelmäßig überprü **
-
Was sind aktive und passive latente Steuern?
Was sind aktive und passive latente Steuern? Aktive latente Steuern entstehen, wenn ein Unternehmen in seiner Steuerbilanz einen höheren Steueranspruch ausweist als in seiner Handelsbilanz. Das bedeutet, dass das Unternehmen in Zukunft weniger Steuern zahlen muss, da der höhere Steueranspruch bereits verbucht wurde. Passive latente Steuern hingegen entstehen, wenn ein Unternehmen in seiner Steuerbilanz einen niedrigeren Steueranspruch ausweist als in seiner Handelsbilanz. Das bedeutet, dass das Unternehmen in Zukunft mehr Steuern zahlen muss, da der niedrigere Steueranspruch bereits verbucht wurde. **

Was ist der Unterschied zwischen einem EQ und einem Linear-Phase-EQ?
Ein EQ (Equalizer) ist ein Audioprozessor, der verwendet wird, um den Frequenzgang eines Audiosignals anzupassen. Ein Linear-Phase-EQ ist eine spezielle Art von EQ, die darauf abzielt, den Frequenzgang des Signals ohne Phasenverschiebung anzupassen. Dies bedeutet, dass der Linear-Phase-EQ die Phasenbeziehung zwischen den verschiedenen Frequenzen des Signals beibehält, während ein herkömmlicher EQ diese Phasenbeziehung verändern kann. **
Was bedeutet EQ Mercedes?
Was bedeutet EQ Mercedes? EQ steht für "Electric Intelligence" und ist die Elektromobilitätsmarke von Mercedes-Benz. Sie umfasst eine Reihe von vollelektrischen und Plug-in-Hybrid-Fahrzeugen, die umweltfreundlicher und nachhaltiger sind. Mercedes-Benz setzt mit EQ auf innovative Technologien und zukunftsweisende Mobilitätskonzepte. EQ-Fahrzeuge zeichnen sich durch eine hohe Reichweite, schnelle Ladezeiten und ein modernes Design aus. Mit EQ möchte Mercedes-Benz einen Beitrag zum Klimaschutz leisten und die Elektromobilität vorantreiben. **
Top-Angebote
Produkte zum Begriff Bettermaker-Stereo-Passive-EQ:
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schließe ich 4 passive Lautsprecher an eine Stereo-Endstufe an?
Um 4 passive Lautsprecher an eine Stereo-Endstufe anzuschließen, benötigst du einen Lautsprecher-Splitter oder einen Lautsprecher-Umschalter. Diese Geräte ermöglichen es dir, mehrere Lautsprecher an eine einzige Endstufe anzuschließen. Stelle sicher, dass die Impedanz der Lautsprecher mit der Impedanz der Endstufe kompatibel ist, um Schäden zu vermeiden. **
-
Wann bilde ich passive latente Steuern?
Passive latente Steuern entstehen, wenn ein Unternehmen in seinen Bilanzen einen niedrigeren Wert für Vermögenswerte oder einen höheren Wert für Verbindlichkeiten angibt, als steuerlich erlaubt ist. Dies kann beispielsweise bei der Abschreibung von Vermögenswerten oder der Bewertung von Rückstellungen der Fall sein. Passive latente Steuern werden gebildet, wenn die steuerlichen Vorschriften zu einer höheren Steuerlast in der Zukunft führen könnten. Unternehmen müssen passive latente Steuern in ihren Bilanzen ausweisen, um eine realistische Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. Die Bildung passiver latenter Steuern ist daher eine wichtige Maßnahme zur Einhaltung der Rechnungslegungsvorschriften und zur transparenten Darstellung der finanziellen Situation eines Unternehmens. **
-
Was bedeutet "eq" in der Einheit "gCO2 eq/kWh"?
"eq" steht für "equivalent" und bedeutet "äquivalent". In der Einheit "gCO2 eq/kWh" wird der CO2-Ausstoß eines bestimmten Energieträgers pro Kilowattstunde angegeben, wobei auch andere Treibhausgase berücksichtigt werden, die äquivalent zum CO2 sind. **
-
Was bedeutet "eq"?
"eq" ist eine Abkürzung für "equal" oder "equals" und wird oft in mathematischen oder programmtechnischen Kontexten verwendet. Es bedeutet, dass zwei Werte oder Ausdrücke gleich sind. Zum Beispiel könnte man schreiben "a eq b", um auszudrücken, dass der Wert von "a" gleich dem Wert von "b" ist. **
Ähnliche Suchbegriffe für Bettermaker-Stereo-Passive-EQ
-
Universal Audio Manley Massive Passive EQ NatUniversal Audio Manley Massive Passive EQ Native (ESD); Equalizer-Plugin; sorgfältige Emulation des einzigartigen passiven EQ mit parallelem Schaltungsdesign; enthält die Standard-Version mit kontinuierlicher EQ-Regelung sowie die Mastering-Version mit gerasterten Werten, die sich außerdem hinsichtlich Pegeleinstellungen und Filterdesign unterschieden; jedes Band bietet eine Shelving-Option für erweiterte klangliche Möglichkeiten; alle vier Bänder mit regelbarer Frequenz und Bandbreite sowie Verstärkung, die per Boost / Out / Cut-Umschaltung zum Anheben oder Absenken bzw. zum Abschalten des Bands genutzt wird; pro Kanal ergänzende Tief- und Hochpassfilter mit variablen Eckfrequenzen37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universal Audio Pultec Passive EQ Coll. NativeUniversal Audio Pultec Passive EQ Collection Native (ESD); Equalizer-Plugin; sorgfältige Emulation der legendären drei Pultec-EQs EQP-1A, MEQ-5 und HLF-3C aus den frühen 1950er Jahren; genaue Nachbildung der Röhrenschaltungen, Übertrager und Spulen samt resultierender nichtlinearer Verzerrungen; Pultec EQP-1A mit drei Bändern, wobei Tiefen und Höhen durch getrennte Regler für Boost und Attenuation für spezielle Bearbeitungen auch zeitgleich angehoben und abgesenkt werden können; Pultec MEQ-5 bietet drei EQ-Bänder speziell zur Bearbeitung der mittleren Frequenzbereiche; Pultec HLF-3C ist ein einfaches passives Tief- und Hochpassfilter mit wählbaren Eckfrequenzen; zahlreiche Artist-Presets37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DAP PDI-200 Passive Stereo-DI-BoxDAP PDI-200 Passive Stereo-DI-Box Passive DI-Zweiwegebox, überträgt HI-Z-Signal in LO-Z-Signal Keine Batterie oder Phantomspeisung erforderlich Großer Anwendungsbereich für Signale von Keyboards, Akustik- und E-Gitarren 2x 6,3 mm TS Klinke Eingang, 2x symmetrischer XLR Ausgang Transportsicheres Gehäuse mit Gummifüßen, geringe Verzerrung 0/20/40-dB-Dämpfungsschalter Weitere Details: Mono-Eingänge: 2, Hauptausgänge: 2 THD-Pegel: 95 dB Überlagerung: 96 dBu, Frequenzgang Minimum: 30 Hz, Frequenzgang Maximum: 50000 Hz Phantomspeisung: Nein64,86 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
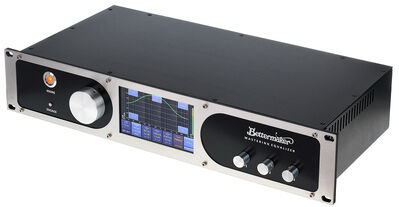
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann aktive und wann passive latente Steuern?
Wann aktive und wann passive latente Steuern? Aktive latente Steuern entstehen, wenn ein Unternehmen in der Bilanz einen höheren Wert für steuerliche Zwecke angibt als für Buchführungszwecke. Dies kann beispielsweise der Fall sein, wenn das Unternehmen Abschreibungen für steuerliche Zwecke schneller vornimmt als für Buchführungszwecke. Passive latente Steuern hingegen entstehen, wenn ein Unternehmen in der Bilanz einen niedrigeren Wert für steuerliche Zwecke angibt als für Buchführungszwecke, beispielsweise durch die Bildung von Rückstellungen. Die Entscheidung, ob aktive oder passive latente Steuern gebucht werden müssen, hängt von der zukünftigen Entwicklung der steuerlichen Gewinne ab. Wenn das Unternehmen in Zukunft voraussichtlich steuerliche Gewinne erzielen wird, werden aktive latente Steuern gebucht, da diese in Zukunft realisiert werden können. Wenn hingegen davon ausgegangen wird, dass das Unternehmen in Zukunft steuerliche Verluste erleiden wird, werden passive latente Steuern gebucht, da diese in Zukunft genutzt werden können, um steuerliche Gewinne auszugleichen. Es ist wichtig, dass Unternehmen ihre latente Steuerposition regelmäßig überprü **
-
Was sind aktive und passive latente Steuern?
Was sind aktive und passive latente Steuern? Aktive latente Steuern entstehen, wenn ein Unternehmen in seiner Steuerbilanz einen höheren Steueranspruch ausweist als in seiner Handelsbilanz. Das bedeutet, dass das Unternehmen in Zukunft weniger Steuern zahlen muss, da der höhere Steueranspruch bereits verbucht wurde. Passive latente Steuern hingegen entstehen, wenn ein Unternehmen in seiner Steuerbilanz einen niedrigeren Steueranspruch ausweist als in seiner Handelsbilanz. Das bedeutet, dass das Unternehmen in Zukunft mehr Steuern zahlen muss, da der niedrigere Steueranspruch bereits verbucht wurde. **
-
Was ist der Unterschied zwischen einem EQ und einem Linear-Phase-EQ?
Ein EQ (Equalizer) ist ein Audioprozessor, der verwendet wird, um den Frequenzgang eines Audiosignals anzupassen. Ein Linear-Phase-EQ ist eine spezielle Art von EQ, die darauf abzielt, den Frequenzgang des Signals ohne Phasenverschiebung anzupassen. Dies bedeutet, dass der Linear-Phase-EQ die Phasenbeziehung zwischen den verschiedenen Frequenzen des Signals beibehält, während ein herkömmlicher EQ diese Phasenbeziehung verändern kann. **
-
Was bedeutet EQ Mercedes?
Was bedeutet EQ Mercedes? EQ steht für "Electric Intelligence" und ist die Elektromobilitätsmarke von Mercedes-Benz. Sie umfasst eine Reihe von vollelektrischen und Plug-in-Hybrid-Fahrzeugen, die umweltfreundlicher und nachhaltiger sind. Mercedes-Benz setzt mit EQ auf innovative Technologien und zukunftsweisende Mobilitätskonzepte. EQ-Fahrzeuge zeichnen sich durch eine hohe Reichweite, schnelle Ladezeiten und ein modernes Design aus. Mit EQ möchte Mercedes-Benz einen Beitrag zum Klimaschutz leisten und die Elektromobilität vorantreiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.