Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet x2?
'Was bedeutet x2?' ist eine mathematische Frage, die sich auf die Multiplikation eines Wertes mit 2 bezieht. In der Mathematik wird das Symbol "x" oft verwendet, um die Multiplikation anzuzeigen. Wenn also x2 geschrieben wird, bedeutet dies, dass der Wert mit 2 multipliziert wird. Zum Beispiel bedeutet 5x2, dass 5 mit 2 multipliziert wird, was 10 ergibt. Diese Art der Schreibweise wird häufig in Algebra und anderen mathematischen Bereichen verwendet, um die Multiplikation von Variablen oder Konstanten darzustellen. **
Was bedeutet "immun"?
"Immun" bedeutet, dass ein Organismus gegen eine bestimmte Krankheit oder Substanz geschützt ist. Dieser Schutz kann auf natürliche Weise durch das Immunsystem des Körpers oder künstlich durch Impfungen erlangt werden. Wenn jemand immun ist, bedeutet dies, dass er nicht an der Krankheit erkranken kann oder dass er eine geringere Wahrscheinlichkeit hat, daran zu erkranken. **
Ähnliche Suchbegriffe für Basis-Immun-Tabletten-x2
Top-Angebote
Produkte zum Begriff Basis-Immun-Tabletten-x2:
-
Basis Immun Tabletten x3 3x180 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält3x SYNOMED Basis-immun 180 St Basis-immun Tabletten Nahrungsergänzungsmittel mit dem Mineralstoff Zink, ß-D-Glucan aus Saccharomyces cerevisae, Maitake- und Reishi- Pulver. Zink trägt bei zu einer normalen Funktion des Immunsystems. Zutaten: (1,3)-(1,6)-ß-D-Glucan aus Saccharomyces cerevisae, Füllstoff Mikrokristalline Cellulose, Reishi-Pulver, Maitake-Pulver, Zinkgluconat, Füllstoff Cellulosepulver,Trennmittel Magnesiumsalze der Speisefettsäuren (pflanzlich), Überzugsmittel Schellack, Füllstoff Siliciumdioxid. Ohne Lactose, Farbstoffe oder Konservierungsstoffe. ß-D-Glucan aus Bierhefe (glutenfrei). Nährwertangaben: Tagesverzehrsmenge (= 3 Tabletten) enthält: (1,3)-(1-6)-ß-D-Glucan aus Saccharomyces cerevisae 1.050 mg (**) Maitake-Pulver 220 mg (**) Reishi-Pulver 220 mg (**) Zink 10 mg (100%*) *Referenzmenge nach LMIV (NRV) **Keine Empfehlung der LMIV vorhanden. Verzehrempfehlung: Täglich 1 x 3 Tabletten gleichzeitig abends vor dem Schlafengehen mit ausreichend Flüssigkeit verzehren. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 180 Tabletten = 111,6 g HerstellerSynomed GmbHFlamweg 132-13425335 Elmshorn186,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Babys immun?
Nein, Babys sind nicht immun gegen Krankheiten. Ihr Immunsystem ist noch nicht vollständig entwickelt, was sie anfälliger für Infektionen macht. Daher ist es wichtig, dass Babys durch Impfungen und die Vermeidung von Krankheitserregern geschützt werden. Eltern sollten darauf achten, dass ihr Baby regelmäßig geimpft wird, um es vor gefährlichen Krankheiten zu schützen. Zudem sollten sie darauf achten, dass das Baby in sauberer Umgebung gehalten wird und den Kontakt zu kranken Personen minimiert wird. **
-
Wie lautet die Aufgabe "Zeigen Sie, dass tan(x1+x2) = (tan(x1) + tan(x2)) / (1 - tan(x1)tan(x2))" richtig?
Um die Aufgabe richtig zu lösen, müssen wir die Additionstheoreme für den Tangens verwenden. Durch Anwendung dieser Theoreme können wir die rechte Seite der Gleichung in die linke Seite umformen und somit die Gleichung bestätigen. **
-
Ist man gegen ringelröteln immun wenn man gegen Röteln immun ist?
Ringelröteln und Röteln sind zwei verschiedene Krankheiten, die durch unterschiedliche Erreger verursacht werden. Ringelröteln werden durch das Parvovirus B19 verursacht, während Röteln durch das Rubellavirus verursacht werden. Wenn man gegen Röteln immun ist, bedeutet das nicht automatisch, dass man auch gegen Ringelröteln immun ist, da es sich um unterschiedliche Viren handelt. Es ist möglich, dass eine Person gegen Röteln immun ist, aber dennoch an Ringelröteln erkranken kann. Es wird empfohlen, sich bei Unsicherheiten bezüglich der Immunität gegen Ringelröteln ärztlich beraten zu lassen und gegebenenfalls einen Test durchführen zu lassen. **
-
Warum sind Botschafter immun?
Botschafter sind immun, um sicherzustellen, dass sie ihre diplomatischen Aufgaben ohne Einschränkungen erfüllen können. Diese Immunität schützt sie vor strafrechtlicher Verfolgung in ihrem Gastland und ermöglicht es ihnen, frei und unabhhängig zu handeln. Sie soll auch verhindern, dass Botschafter politisch unter Druck gesetzt werden, um ihre Aufgaben im Sinne des Gastlandes zu erfüllen. Die Immunität soll die diplomatischen Beziehungen zwischen den Ländern schützen und sicherstellen, dass Botschafter in der Lage sind, effektiv zu kommunizieren und Verhandlungen zu führen. **

Ist ein Richter immun?
Ist ein Richter immun? Diese Frage bezieht sich auf die Immunität von Richtern in Bezug auf rechtliche Verfolgung oder Haftung für ihre Handlungen im Rahmen ihrer beruflichen Tätigkeit. In vielen Ländern genießen Richter eine gewisse Immunität, um sie vor ungerechtfertigten Klagen oder Einschüchterungsversuchen zu schützen. Diese Immunität kann jedoch je nach Land und Rechtssystem unterschiedlich ausgelegt werden und kann in einigen Fällen eingeschränkt oder aufgehoben werden, insbesondere wenn ein Richter gegen Gesetze oder ethische Standards verstößt. Letztendlich hängt die Frage, ob ein Richter immun ist, von den spezifischen Gesetzen und Bestimmungen des jeweiligen Landes ab. **
Wann nach Impfung immun?
Die Immunantwort nach einer Impfung kann je nach Impfstoff und individueller Reaktion variieren. Im Allgemeinen dauert es jedoch etwa 2 Wochen, bis der Körper nach der Impfung eine gewisse Immunität aufgebaut hat. Für einen vollständigen Schutz ist es oft erforderlich, dass die Impfung in mehreren Dosen verabreicht wird. Es ist wichtig, die Anweisungen des Gesundheitspersonals zu befolgen und den empfohlenen Zeitplan einzuhalten, um einen optimalen Schutz zu gewährleisten. Es ist auch wichtig zu beachten, dass eine Impfung keine sofortige Immunität bietet und es weiterhin wichtig ist, die geltenden Gesundheitsrichtlinien zu befolgen, um sich selbst und andere zu schützen. **
Top-Angebote
Produkte zum Begriff Basis-Immun-Tabletten-x2:
-
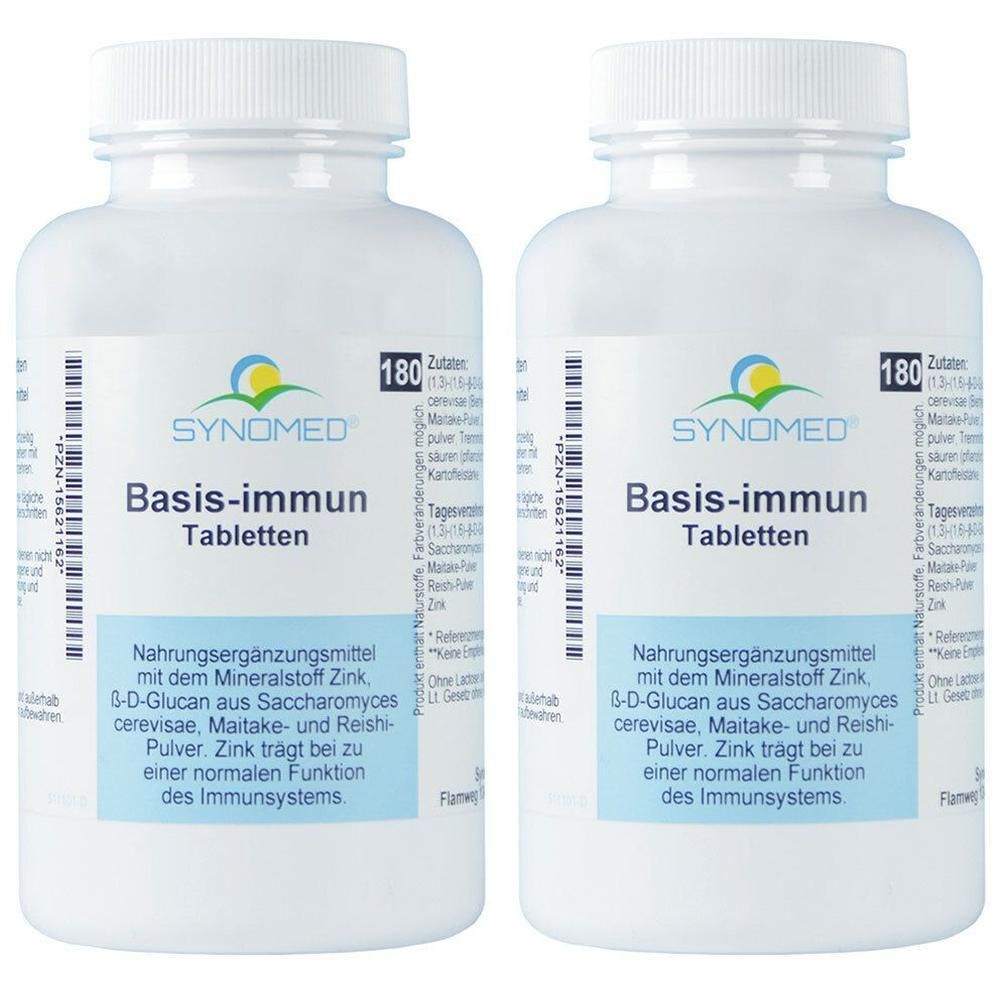
Basis Immun Tabletten x2 2x180 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x SYNOMED Basis-immun 180 St Basis-immun Tabletten Nahrungsergänzungsmittel mit dem Mineralstoff Zink, ß-D-Glucan aus Saccharomyces cerevisae, Maitake- und Reishi- Pulver. Zink trägt bei zu einer normalen Funktion des Immunsystems. Zutaten: (1,3)-(1,6)-ß-D-Glucan aus Saccharomyces cerevisae, Füllstoff Mikrokristalline Cellulose, Reishi-Pulver, Maitake-Pulver, Zinkgluconat, Füllstoff Cellulosepulver,Trennmittel Magnesiumsalze der Speisefettsäuren (pflanzlich), Überzugsmittel Schellack, Füllstoff Siliciumdioxid. Ohne Lactose, Farbstoffe oder Konservierungsstoffe. ß-D-Glucan aus Bierhefe (glutenfrei). Nährwertangaben: Tagesverzehrsmenge (= 3 Tabletten) enthält: (1,3)-(1-6)-ß-D-Glucan aus Saccharomyces cerevisae 1.050 mg (**) Maitake-Pulver 220 mg (**) Reishi-Pulver 220 mg (**) Zink 10 mg (100%*) *Referenzmenge nach LMIV (NRV) **Keine Empfehlung der LMIV vorhanden. Verzehrempfehlung: Täglich 1 x 3 Tabletten gleichzeitig abends vor dem Schlafengehen mit ausreichend Flüssigkeit verzehren. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 180 Tabletten = 111,6 g HerstellerSynomed GmbHFlamweg 132-13425335 Elmshorn126,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet x2?
'Was bedeutet x2?' ist eine mathematische Frage, die sich auf die Multiplikation eines Wertes mit 2 bezieht. In der Mathematik wird das Symbol "x" oft verwendet, um die Multiplikation anzuzeigen. Wenn also x2 geschrieben wird, bedeutet dies, dass der Wert mit 2 multipliziert wird. Zum Beispiel bedeutet 5x2, dass 5 mit 2 multipliziert wird, was 10 ergibt. Diese Art der Schreibweise wird häufig in Algebra und anderen mathematischen Bereichen verwendet, um die Multiplikation von Variablen oder Konstanten darzustellen. **
-
Was bedeutet "immun"?
"Immun" bedeutet, dass ein Organismus gegen eine bestimmte Krankheit oder Substanz geschützt ist. Dieser Schutz kann auf natürliche Weise durch das Immunsystem des Körpers oder künstlich durch Impfungen erlangt werden. Wenn jemand immun ist, bedeutet dies, dass er nicht an der Krankheit erkranken kann oder dass er eine geringere Wahrscheinlichkeit hat, daran zu erkranken. **
-
Sind Babys immun?
Nein, Babys sind nicht immun gegen Krankheiten. Ihr Immunsystem ist noch nicht vollständig entwickelt, was sie anfälliger für Infektionen macht. Daher ist es wichtig, dass Babys durch Impfungen und die Vermeidung von Krankheitserregern geschützt werden. Eltern sollten darauf achten, dass ihr Baby regelmäßig geimpft wird, um es vor gefährlichen Krankheiten zu schützen. Zudem sollten sie darauf achten, dass das Baby in sauberer Umgebung gehalten wird und den Kontakt zu kranken Personen minimiert wird. **
-
Wie lautet die Aufgabe "Zeigen Sie, dass tan(x1+x2) = (tan(x1) + tan(x2)) / (1 - tan(x1)tan(x2))" richtig?
Um die Aufgabe richtig zu lösen, müssen wir die Additionstheoreme für den Tangens verwenden. Durch Anwendung dieser Theoreme können wir die rechte Seite der Gleichung in die linke Seite umformen und somit die Gleichung bestätigen. **
Ähnliche Suchbegriffe für Basis-Immun-Tabletten-x2
-
Basis Immun Tabletten x3 3x180 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält3x SYNOMED Basis-immun 180 St Basis-immun Tabletten Nahrungsergänzungsmittel mit dem Mineralstoff Zink, ß-D-Glucan aus Saccharomyces cerevisae, Maitake- und Reishi- Pulver. Zink trägt bei zu einer normalen Funktion des Immunsystems. Zutaten: (1,3)-(1,6)-ß-D-Glucan aus Saccharomyces cerevisae, Füllstoff Mikrokristalline Cellulose, Reishi-Pulver, Maitake-Pulver, Zinkgluconat, Füllstoff Cellulosepulver,Trennmittel Magnesiumsalze der Speisefettsäuren (pflanzlich), Überzugsmittel Schellack, Füllstoff Siliciumdioxid. Ohne Lactose, Farbstoffe oder Konservierungsstoffe. ß-D-Glucan aus Bierhefe (glutenfrei). Nährwertangaben: Tagesverzehrsmenge (= 3 Tabletten) enthält: (1,3)-(1-6)-ß-D-Glucan aus Saccharomyces cerevisae 1.050 mg (**) Maitake-Pulver 220 mg (**) Reishi-Pulver 220 mg (**) Zink 10 mg (100%*) *Referenzmenge nach LMIV (NRV) **Keine Empfehlung der LMIV vorhanden. Verzehrempfehlung: Täglich 1 x 3 Tabletten gleichzeitig abends vor dem Schlafengehen mit ausreichend Flüssigkeit verzehren. Hinweis: Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 180 Tabletten = 111,6 g HerstellerSynomed GmbHFlamweg 132-13425335 Elmshorn186,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist man gegen ringelröteln immun wenn man gegen Röteln immun ist?
Ringelröteln und Röteln sind zwei verschiedene Krankheiten, die durch unterschiedliche Erreger verursacht werden. Ringelröteln werden durch das Parvovirus B19 verursacht, während Röteln durch das Rubellavirus verursacht werden. Wenn man gegen Röteln immun ist, bedeutet das nicht automatisch, dass man auch gegen Ringelröteln immun ist, da es sich um unterschiedliche Viren handelt. Es ist möglich, dass eine Person gegen Röteln immun ist, aber dennoch an Ringelröteln erkranken kann. Es wird empfohlen, sich bei Unsicherheiten bezüglich der Immunität gegen Ringelröteln ärztlich beraten zu lassen und gegebenenfalls einen Test durchführen zu lassen. **
-
Warum sind Botschafter immun?
Botschafter sind immun, um sicherzustellen, dass sie ihre diplomatischen Aufgaben ohne Einschränkungen erfüllen können. Diese Immunität schützt sie vor strafrechtlicher Verfolgung in ihrem Gastland und ermöglicht es ihnen, frei und unabhhängig zu handeln. Sie soll auch verhindern, dass Botschafter politisch unter Druck gesetzt werden, um ihre Aufgaben im Sinne des Gastlandes zu erfüllen. Die Immunität soll die diplomatischen Beziehungen zwischen den Ländern schützen und sicherstellen, dass Botschafter in der Lage sind, effektiv zu kommunizieren und Verhandlungen zu führen. **
-
Ist ein Richter immun?
Ist ein Richter immun? Diese Frage bezieht sich auf die Immunität von Richtern in Bezug auf rechtliche Verfolgung oder Haftung für ihre Handlungen im Rahmen ihrer beruflichen Tätigkeit. In vielen Ländern genießen Richter eine gewisse Immunität, um sie vor ungerechtfertigten Klagen oder Einschüchterungsversuchen zu schützen. Diese Immunität kann jedoch je nach Land und Rechtssystem unterschiedlich ausgelegt werden und kann in einigen Fällen eingeschränkt oder aufgehoben werden, insbesondere wenn ein Richter gegen Gesetze oder ethische Standards verstößt. Letztendlich hängt die Frage, ob ein Richter immun ist, von den spezifischen Gesetzen und Bestimmungen des jeweiligen Landes ab. **
-
Wann nach Impfung immun?
Die Immunantwort nach einer Impfung kann je nach Impfstoff und individueller Reaktion variieren. Im Allgemeinen dauert es jedoch etwa 2 Wochen, bis der Körper nach der Impfung eine gewisse Immunität aufgebaut hat. Für einen vollständigen Schutz ist es oft erforderlich, dass die Impfung in mehreren Dosen verabreicht wird. Es ist wichtig, die Anweisungen des Gesundheitspersonals zu befolgen und den empfohlenen Zeitplan einzuhalten, um einen optimalen Schutz zu gewährleisten. Es ist auch wichtig zu beachten, dass eine Impfung keine sofortige Immunität bietet und es weiterhin wichtig ist, die geltenden Gesundheitsrichtlinien zu befolgen, um sich selbst und andere zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.