Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Außer dir oder außer du?
Die richtige Formulierung ist "außer dir". "Außer du" wäre grammatikalisch nicht korrekt. **
Außer mir oder außer mich?
Die korrekte Form ist "außer mir". "Außer" wird hier als Präposition verwendet und regiert den Dativ, daher wird "mir" verwendet. "Außer mich" wäre grammatikalisch inkorrekt. **

Ähnliche Suchbegriffe für Außer
Top-Angebote
Produkte zum Begriff Außer:
-
Außer Betrieb, Magnetfolie, 250x100 mmAußer Betrieb Material: Magnetfolie Format: 10 x 25 cm Alternative Nr.: 857MF Basis-Mengeneinheit: Stück Breite in mm: 250 Grundfarbe: Gelb Höhe in mm: 100 Material: Magnetfolie Mengeneinheit: Stück Menge pro Einheit: 1 Randfarbe: Schwarz Textfarbe:...13,13 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hinweisschild, Außer Betrieb, 120x200mm, MagnetfolieHinweisschild, Außer Betrieb, 120x200mm, Magnetfolie/Aluminium - 200x120x0.6 mm Magnetfolie Betriebsbeschilderung Außer Betrieb Unfallverhütung Außer Betrieb, 120 x 200 mm Das rechteckige Schild hat einen gelben Grund und wird von einem schwarzen Rand mit gelber Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Außer Betrieb" geschrieben. Sichern Sie Ihren Betrieb mit praxisbewährter Betriebsbeschilderung von König Werbeanlagen! Verarbeitende Betriebe können Gefahren beherbergen, die für Kunden, Gäste aber auch Mitarbeiter nicht direkt ersichtlich sind. Kennzeichnen Sie deshalb Ihren Betrieb mit den witterungsbeständigen, gut lesbaren und verständlichen Schildern und Kennzeichnungen von König Werbeanlagen Material: Magnetfolie7,12 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
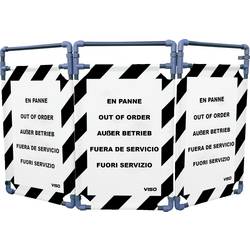
VISO TRAVO100PANE AUßER BETRIEB BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Heißt es "außer mir" oder "außer ich"?
Es heißt "außer mir". "Außer" wird in diesem Fall als Präposition verwendet und verlangt den Akkusativ, daher wird das Pronomen "mir" verwendet. "Ich" würde in diesem Kontext nicht korrekt sein. **
-
Heißt es "außer mir" oder "außer ich"?
Es heißt "außer mir". Das Pronomen "mir" wird im Akkusativ verwendet, um anzuzeigen, dass man selbst von einer Handlung oder einem Zustand ausgeschlossen ist. Das Pronomen "ich" hingegen wird im Nominativ verwendet, um sich selbst als Subjekt einer Handlung oder eines Zustands zu bezeichnen. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Welche Büro-Ausbildungsberufe in Richtung Buchhaltung und Rechnungswesen gibt es außer dem Kaufmann?
Neben dem Kaufmann gibt es noch weitere Büro-Ausbildungsberufe im Bereich Buchhaltung und Rechnungswesen. Dazu gehören beispielsweise der Steuerfachangestellte, der Industriekaufmann oder die Fachkraft für Büromanagement. Diese Berufe bieten ebenfalls eine fundierte Ausbildung in den Bereichen Buchhaltung und Rechnungswesen, jedoch mit unterschiedlichen Schwerpunkten und Aufgabenbereichen. **
Top-Angebote
Produkte zum Begriff Außer:
-
Außer Atem, außer Kontrolle, außer sich, Taschenbuch von Egbert Scheunemann, BoD – Books on Demand, 978-3-7693-1930-9Außer Atem, Außer Kontrolle, Außer Sich, Taschenbuch Von Egbert Scheunemann, Bod – Books On Demand, 978-3-7693-1930-9, Seitenanzahl: 13212,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außer Betrieb, Magnetfolie, 250x100 mmAußer Betrieb Material: Magnetfolie Format: 10 x 25 cm Alternative Nr.: 857MF Basis-Mengeneinheit: Stück Breite in mm: 250 Grundfarbe: Gelb Höhe in mm: 100 Material: Magnetfolie Mengeneinheit: Stück Menge pro Einheit: 1 Randfarbe: Schwarz Textfarbe:...13,13 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außer dir oder außer du?
Die richtige Formulierung ist "außer dir". "Außer du" wäre grammatikalisch nicht korrekt. **
-
Außer mir oder außer mich?
Die korrekte Form ist "außer mir". "Außer" wird hier als Präposition verwendet und regiert den Dativ, daher wird "mir" verwendet. "Außer mich" wäre grammatikalisch inkorrekt. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Heißt es "außer mir" oder "außer ich"?
Es heißt "außer mir". "Außer" wird in diesem Fall als Präposition verwendet und verlangt den Akkusativ, daher wird das Pronomen "mir" verwendet. "Ich" würde in diesem Kontext nicht korrekt sein. **
Ähnliche Suchbegriffe für Außer
-
Hinweisschild, Außer Betrieb, 120x200mm, MagnetfolieHinweisschild, Außer Betrieb, 120x200mm, Magnetfolie/Aluminium - 200x120x0.6 mm Magnetfolie Betriebsbeschilderung Außer Betrieb Unfallverhütung Außer Betrieb, 120 x 200 mm Das rechteckige Schild hat einen gelben Grund und wird von einem schwarzen Rand mit gelber Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Außer Betrieb" geschrieben. Sichern Sie Ihren Betrieb mit praxisbewährter Betriebsbeschilderung von König Werbeanlagen! Verarbeitende Betriebe können Gefahren beherbergen, die für Kunden, Gäste aber auch Mitarbeiter nicht direkt ersichtlich sind. Kennzeichnen Sie deshalb Ihren Betrieb mit den witterungsbeständigen, gut lesbaren und verständlichen Schildern und Kennzeichnungen von König Werbeanlagen Material: Magnetfolie7,12 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
VISO TRAVO100PANE AUßER BETRIEB BarriereDie Viso Interventionsbarriere mit PVC-Rahmen ist für die Abtrennung eines Bereichs oder die Schaffung eines Durchgangs konzipiert. Diese Interventionsbarriere besteht aus einer PVC-Struktur und Polyesterplatten. Die Schranke kann mit zusätzlichen Abschnitten, Sockeln und einer Transporttasche erweitert werden und ist somit sehr anpassungsfähig. Es kann sich mit verschiedenen Modellen und Anpassungen an alle Gegebenheiten anpassen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heißt es "außer mir" oder "außer ich"?
Es heißt "außer mir". Das Pronomen "mir" wird im Akkusativ verwendet, um anzuzeigen, dass man selbst von einer Handlung oder einem Zustand ausgeschlossen ist. Das Pronomen "ich" hingegen wird im Nominativ verwendet, um sich selbst als Subjekt einer Handlung oder eines Zustands zu bezeichnen. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Welche Büro-Ausbildungsberufe in Richtung Buchhaltung und Rechnungswesen gibt es außer dem Kaufmann?
Neben dem Kaufmann gibt es noch weitere Büro-Ausbildungsberufe im Bereich Buchhaltung und Rechnungswesen. Dazu gehören beispielsweise der Steuerfachangestellte, der Industriekaufmann oder die Fachkraft für Büromanagement. Diese Berufe bieten ebenfalls eine fundierte Ausbildung in den Bereichen Buchhaltung und Rechnungswesen, jedoch mit unterschiedlichen Schwerpunkten und Aufgabenbereichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.