Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wann Amtsgericht?
Wann Amtsgericht? Das Amtsgericht ist in Deutschland zuständig für bestimmte Rechtsstreitigkeiten und Verfahren, wie z.B. Zivil- und Strafsachen. Es wird angerufen, wenn es um rechtliche Angelegenheiten geht, die vor Gericht geklärt werden müssen. Die genaue Zuständigkeit richtet sich nach dem Wohnort oder dem Ort des Geschehens. Um zu erfahren, wann das Amtsgericht zuständig ist, sollte man sich an einen Rechtsanwalt oder das örtliche Gericht wenden. **
Was ist richtig: Praktikum im Amtsgericht oder Praktikum beim Amtsgericht?
Beide Formulierungen sind grundsätzlich korrekt und können verwendet werden. "Praktikum im Amtsgericht" betont eher den Ort, an dem das Praktikum stattfindet, während "Praktikum beim Amtsgericht" den Fokus eher auf die Institution legt, bei der das Praktikum absolviert wird. Es kommt letztendlich darauf an, welche Formulierung besser zum Kontext passt. **


Ähnliche Suchbegriffe für Amtsgericht
Top-Angebote
Produkte zum Begriff Amtsgericht:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange dauert Amtsgericht?
Die Dauer eines Amtsgerichtsverfahrens hängt von verschiedenen Faktoren ab, wie der Art des Verfahrens, der Komplexität des Falls und der Auslastung des Gerichts. In der Regel kann ein einfaches Verfahren wie beispielsweise ein Mahnverfahren innerhalb weniger Wochen abgeschlossen werden. Bei komplexeren Fällen wie beispielsweise einer Scheidung kann die Dauer mehrere Monate bis Jahre betragen. Es ist daher schwierig, eine genaue Zeitangabe zu machen, da jeder Fall individuell ist. Es ist ratsam, sich bei Bedarf an einen Rechtsanwalt zu wenden, um über die voraussichtliche Dauer informiert zu werden. **
-
Kann Amtsgericht Schufa löschen?
Das Amtsgericht ist nicht befugt, Einträge in der Schufa-Datenbank zu löschen. Die Schufa ist ein eigenständiges Unternehmen, das unabhängig von Gerichten agiert. Wenn du der Meinung bist, dass ein Eintrag in der Schufa unrechtmäßig ist, solltest du dich direkt an die Schufa wenden und eine Überprüfung beantragen. In manchen Fällen kann es auch sinnvoll sein, rechtlichen Beistand zu suchen, um gegen unzulässige Einträge vorzugehen. Es ist wichtig, dass du dich über deine Rechte und Möglichkeiten informierst, um gegen unzulässige Schufa-Einträge vorzugehen. **
-
Kann Amtsgericht Pfändung aufheben?
Kann Amtsgericht Pfändung aufheben? Ja, das Amtsgericht kann eine Pfändung auf Antrag des Schuldners aufheben, wenn dieser nachweisen kann, dass die Forderung bereits beglichen wurde oder es sich um einen Irrtum handelt. Der Schuldner muss einen entsprechenden Antrag stellen und alle erforderlichen Unterlagen vorlegen. Das Amtsgericht prüft dann den Sachverhalt und entscheidet über die Aufhebung der Pfändung. Es ist ratsam, sich im Vorfeld rechtlich beraten zu lassen, um die Chancen auf eine erfolgreiche Aufhebung zu erhöhen. **
-
Was will das Amtsgericht?
Das Amtsgericht ist eine staatliche Institution, die verschiedene Aufgaben hat. Es ist unter anderem zuständig für die Durchführung von Gerichtsverfahren in Zivil- und Strafsachen, die Entscheidung über bestimmte rechtliche Angelegenheiten wie beispielsweise Adoptionen oder Insolvenzverfahren, und die Registrierung von bestimmten Rechtsakten wie beispielsweise Eheschließungen. Das Amtsgericht hat das Ziel, Recht und Gerechtigkeit in den entsprechenden Verfahren herzustellen. **
Kann das Amtsgericht helfen?
Das Amtsgericht kann in verschiedenen rechtlichen Angelegenheiten helfen, wie zum Beispiel bei Streitigkeiten im Zivilrecht, bei Strafverfahren oder bei familiären Angelegenheiten wie Scheidungen. Es ist jedoch wichtig zu beachten, dass das Amtsgericht nicht in allen Fällen zuständig ist und dass es je nach Fall auch andere Behörden oder Gerichte gibt, die besser helfen können. Es ist ratsam, sich vorher über die Zuständigkeit zu informieren. **
Was kommt nach dem Amtsgericht?
Nach dem Amtsgericht kommt in der Regel das Landgericht. Das Landgericht ist eine höhere Instanz als das Amtsgericht und entscheidet über Berufungen und Appellationen gegen Entscheidungen des Amtsgerichts. Es handelt sich um ein Gericht zweiter Instanz, das in der Regel über komplexere und schwerwiegendere Fälle entscheidet. In einigen Fällen kann auch das Oberlandesgericht oder das Bundesgericht als nächste Instanz nach dem Amtsgericht zuständig sein, je nach Art des Rechtsstreits und der Höhe des Streitwerts. Die genaue Zuständigkeit richtet sich nach dem jeweiligen Gerichtsbezirk und der Art des Verfahrens. **
Top-Angebote
Produkte zum Begriff Amtsgericht:
-
Georg Lohmeier - Königlich Bayerisches Amtsgericht - Preis vom 28.09.2026 21:19:57 hBinding : Gebundene Ausgabe, Label : Ehrenwirth, Publisher : Ehrenwirth, medium : Gebundene Ausgabe, publicationDate : 1992-01-01, releaseDate : 1992-01-01, authors : Georg Lohmeier, ISBN : 343101948X6,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Amtsgericht?
Wann Amtsgericht? Das Amtsgericht ist in Deutschland zuständig für bestimmte Rechtsstreitigkeiten und Verfahren, wie z.B. Zivil- und Strafsachen. Es wird angerufen, wenn es um rechtliche Angelegenheiten geht, die vor Gericht geklärt werden müssen. Die genaue Zuständigkeit richtet sich nach dem Wohnort oder dem Ort des Geschehens. Um zu erfahren, wann das Amtsgericht zuständig ist, sollte man sich an einen Rechtsanwalt oder das örtliche Gericht wenden. **
-
Was ist richtig: Praktikum im Amtsgericht oder Praktikum beim Amtsgericht?
Beide Formulierungen sind grundsätzlich korrekt und können verwendet werden. "Praktikum im Amtsgericht" betont eher den Ort, an dem das Praktikum stattfindet, während "Praktikum beim Amtsgericht" den Fokus eher auf die Institution legt, bei der das Praktikum absolviert wird. Es kommt letztendlich darauf an, welche Formulierung besser zum Kontext passt. **
-
Wie lange dauert Amtsgericht?
Die Dauer eines Amtsgerichtsverfahrens hängt von verschiedenen Faktoren ab, wie der Art des Verfahrens, der Komplexität des Falls und der Auslastung des Gerichts. In der Regel kann ein einfaches Verfahren wie beispielsweise ein Mahnverfahren innerhalb weniger Wochen abgeschlossen werden. Bei komplexeren Fällen wie beispielsweise einer Scheidung kann die Dauer mehrere Monate bis Jahre betragen. Es ist daher schwierig, eine genaue Zeitangabe zu machen, da jeder Fall individuell ist. Es ist ratsam, sich bei Bedarf an einen Rechtsanwalt zu wenden, um über die voraussichtliche Dauer informiert zu werden. **
-
Kann Amtsgericht Schufa löschen?
Das Amtsgericht ist nicht befugt, Einträge in der Schufa-Datenbank zu löschen. Die Schufa ist ein eigenständiges Unternehmen, das unabhängig von Gerichten agiert. Wenn du der Meinung bist, dass ein Eintrag in der Schufa unrechtmäßig ist, solltest du dich direkt an die Schufa wenden und eine Überprüfung beantragen. In manchen Fällen kann es auch sinnvoll sein, rechtlichen Beistand zu suchen, um gegen unzulässige Einträge vorzugehen. Es ist wichtig, dass du dich über deine Rechte und Möglichkeiten informierst, um gegen unzulässige Schufa-Einträge vorzugehen. **
Ähnliche Suchbegriffe für Amtsgericht
-
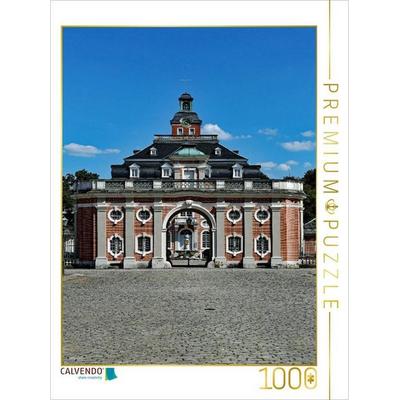
CALVENDO Puzzle Amtsgericht und Amalienbrunnen in Bruchsal | 1000 Teile Lege-Größe 64x48cm Foto-Puzzle für glückliche StundenEin Motiv Aus Dem Kalender 'bruchsal' Von Klaus Eppele. Abbildungen: Premium - Qualität - Hochwertige Passform, Präzise Stanzung Und Hervorragende Druckqualität Aus Europa Sorgen Für Langlebigkeit Ihres Puzzles. Wunderschönes Bild Als Puzzle-motiv...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Amtsgericht Pfändung aufheben?
Kann Amtsgericht Pfändung aufheben? Ja, das Amtsgericht kann eine Pfändung auf Antrag des Schuldners aufheben, wenn dieser nachweisen kann, dass die Forderung bereits beglichen wurde oder es sich um einen Irrtum handelt. Der Schuldner muss einen entsprechenden Antrag stellen und alle erforderlichen Unterlagen vorlegen. Das Amtsgericht prüft dann den Sachverhalt und entscheidet über die Aufhebung der Pfändung. Es ist ratsam, sich im Vorfeld rechtlich beraten zu lassen, um die Chancen auf eine erfolgreiche Aufhebung zu erhöhen. **
-
Was will das Amtsgericht?
Das Amtsgericht ist eine staatliche Institution, die verschiedene Aufgaben hat. Es ist unter anderem zuständig für die Durchführung von Gerichtsverfahren in Zivil- und Strafsachen, die Entscheidung über bestimmte rechtliche Angelegenheiten wie beispielsweise Adoptionen oder Insolvenzverfahren, und die Registrierung von bestimmten Rechtsakten wie beispielsweise Eheschließungen. Das Amtsgericht hat das Ziel, Recht und Gerechtigkeit in den entsprechenden Verfahren herzustellen. **
-
Kann das Amtsgericht helfen?
Das Amtsgericht kann in verschiedenen rechtlichen Angelegenheiten helfen, wie zum Beispiel bei Streitigkeiten im Zivilrecht, bei Strafverfahren oder bei familiären Angelegenheiten wie Scheidungen. Es ist jedoch wichtig zu beachten, dass das Amtsgericht nicht in allen Fällen zuständig ist und dass es je nach Fall auch andere Behörden oder Gerichte gibt, die besser helfen können. Es ist ratsam, sich vorher über die Zuständigkeit zu informieren. **
-
Was kommt nach dem Amtsgericht?
Nach dem Amtsgericht kommt in der Regel das Landgericht. Das Landgericht ist eine höhere Instanz als das Amtsgericht und entscheidet über Berufungen und Appellationen gegen Entscheidungen des Amtsgerichts. Es handelt sich um ein Gericht zweiter Instanz, das in der Regel über komplexere und schwerwiegendere Fälle entscheidet. In einigen Fällen kann auch das Oberlandesgericht oder das Bundesgericht als nächste Instanz nach dem Amtsgericht zuständig sein, je nach Art des Rechtsstreits und der Höhe des Streitwerts. Die genaue Zuständigkeit richtet sich nach dem jeweiligen Gerichtsbezirk und der Art des Verfahrens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.