Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Haben Sie Recht, 10?
Es tut mir leid, aber ich verstehe Ihre Frage nicht. Könnten Sie bitte klarstellen, was Sie mit "Recht haben" meinen und was Sie mit "10" meinen? **
Habe ich recht, 10?
Es tut mir leid, aber ich kann deine Frage nicht beantworten, da sie nicht klar formuliert ist. Bitte gib mehr Informationen oder stelle eine spezifischere Frage. **
Ähnliche Suchbegriffe für Acidum-Fumaricum-Inj-10
Top-Angebote
Produkte zum Begriff Acidum-Fumaricum-Inj-10:
-
Acidum Fumaricum Injeel Ampullen 10 StAnwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, wird Erwachsenen und Jugendlichen ab 12 Jahren 2-1mal wöchentlich eine Ampulle i.m., s.c. oder i.v. injiziert. Säuglinge bis zum 1. Lebensjahr erhalten nach Rücksprache mit einem Arzt nicht mehr als ein Drittel der Erwachsenendosis. Kleinkinder bis zum 6. Lebensjahr erhalten nicht mehr als die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Acidum fumaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D30 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D200 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g. Gemeinsame Potenzierung über die drittletzte Stufe mit Ethanol 43% (m/m) und über die letzten 2 Stufen mit Wasser für Injektionszwecke. Sonstiger Bestandteil: Natriumchlorid.27,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acidum Fumaricum Injeel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Acidum Fumaricum Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.27,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Acidum Formic Inj 10 STWichtige Hinweise (Pflichtangaben): Acidum formicicum-Injeel, Flüssige Verdünnung zur Injektion Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Acidum formicicum-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht ohne Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml enthält: Wirkstoffe: Acidum formicicum Dil. D12 0,367 ml, Acidum formicicum Dil. D30 0,367 ml, Acidum formicicum Dil. D200 0,367 ml. Gemeinsam potenziert über die letzten 3 Stufen gemäß HAB, Vorschriften 40a und 11. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10, 50,100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-690 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2013. Quelle: Angaben der Packungsbeilage Stand: 03/201618,40 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Top-Angebote
Produkte zum Begriff Acidum-Fumaricum-Inj-10:
-
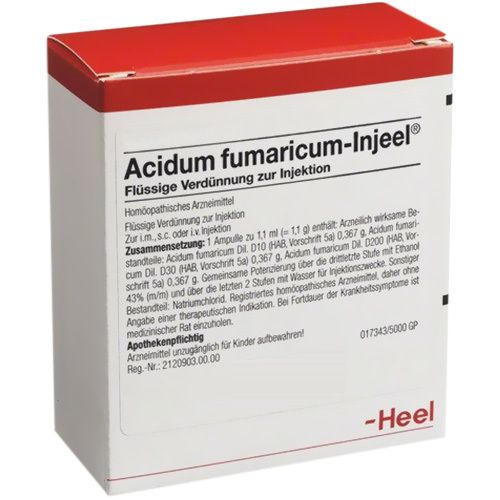
Acidum Fumaricum Inj 10 STWichtige Hinweise (Pflichtangaben): Acidum fumaricum-Injeel, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Acidum fumaricum-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Nicht anwenden bei bekannter Allergie (Überempfindlichkeit) gegen einen der Wirkstoffe oder der sonstigen Bestandteile. Vorsichtsmaßnahmen für die Anwendung: Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat. Wechselwirkungen: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Dosierung und Art der Anwendung: Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Wie alle Arzneimittel kann Acidum fumaricum-Injeel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Acidum fumaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D30 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D200 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g. Gemeinsame Potenzierung über die drittletzte Stufe mit Ethanol 43% (m/m) und über die letzten 2 Stufen mit Wasser für Injektionszwecke. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 Ampullen zu 1,1 ml, Klinikpackung mit 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-210 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Dezember 2015. Quelle: Angaben der Packungsbeilage Stand: 05/201718,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Acidum Fumaricum Injeel Ampullen 10 StAnwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, wird Erwachsenen und Jugendlichen ab 12 Jahren 2-1mal wöchentlich eine Ampulle i.m., s.c. oder i.v. injiziert. Säuglinge bis zum 1. Lebensjahr erhalten nach Rücksprache mit einem Arzt nicht mehr als ein Drittel der Erwachsenendosis. Kleinkinder bis zum 6. Lebensjahr erhalten nicht mehr als die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr erhalten nicht mehr als zwei Drittel der Erwachsenendosis. Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Acidum fumaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D30 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g, Acidum fumaricum Dil. D200 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86% (m/m)) 0,367 g. Gemeinsame Potenzierung über die drittletzte Stufe mit Ethanol 43% (m/m) und über die letzten 2 Stufen mit Wasser für Injektionszwecke. Sonstiger Bestandteil: Natriumchlorid.27,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Sie Recht, 10?
Es tut mir leid, aber ich verstehe Ihre Frage nicht. Könnten Sie bitte klarstellen, was Sie mit "Recht haben" meinen und was Sie mit "10" meinen? **
-
Habe ich recht, 10?
Es tut mir leid, aber ich kann deine Frage nicht beantworten, da sie nicht klar formuliert ist. Bitte gib mehr Informationen oder stelle eine spezifischere Frage. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Ähnliche Suchbegriffe für Acidum-Fumaricum-Inj-10
-
Acidum Fumaricum Injeel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Acidum Fumaricum Injeel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.27,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Acidum Formic Inj 10 STWichtige Hinweise (Pflichtangaben): Acidum formicicum-Injeel, Flüssige Verdünnung zur Injektion Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Acidum formicicum-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht ohne Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml enthält: Wirkstoffe: Acidum formicicum Dil. D12 0,367 ml, Acidum formicicum Dil. D30 0,367 ml, Acidum formicicum Dil. D200 0,367 ml. Gemeinsam potenziert über die letzten 3 Stufen gemäß HAB, Vorschriften 40a und 11. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10, 50,100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-690 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2013. Quelle: Angaben der Packungsbeilage Stand: 03/201618,40 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Acidum Citricum Inj 10 STWichtige Hinweise (Pflichtangaben): Acidum citricum-Injeel, Flüssige Verdünnung zur Injektion. Wirkstoff: Acidum citricum. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Quelle: Angaben der Packungsbeilage Stand: 09/202218,52 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Acidum Succinic Inj 10 STWichtige Hinweise (Pflichtangaben): Acidum succinicum-Injeel, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Acidum succinicum-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Nicht anwenden bei bekannter Allergie (Überempfindlichkeit) gegen einen der Wirkstoffe oder der sonstigen Bestandteile. Vorsichtsmaßnahmen für die Anwendung: Fragen Sie vor der Anwendung von allen Arzneimitteln in der Schwangerschaft und Stillzeit Ihren Arzt um Rat. Wechselwirkungen: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Dosierung und Art der Anwendung: Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Wie alle Arzneimittel kann Acidum succinicum-Injeel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Acidum succinicum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43% (m/m)) 0,367 g, Acidum succinicum Dil. D30 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43% (m/m)) 0,367 g, Acidum succinicum Dil. D200 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43% (m/m)) 0,367 g. Gemeinsame Potenzierung über die drittletzte Stufe mit Ethanol 43 % (m/m) und über die letzten 2 Stufen mit Wasser für Injektionszwecke. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 Ampullen zu 1,1 ml Klinikpackung mit 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-210 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Dezember 2015. Quelle: Angaben der Packungsbeilage Stand: 05/201719,22 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.