Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist Abl?
Abl ist eine Abkürzung für "Abteilung" und wird oft in Unternehmen oder Organisationen verwendet, um verschiedene Bereiche oder Teams zu bezeichnen. Es kann sich um spezifische Abteilungen wie Vertrieb, Marketing, Personalwesen oder Finanzen handeln. Abl kann auch für "Arbeitsbereichsleitung" stehen, was die Führungsebene eines bestimmten Bereichs innerhalb einer Organisation bezeichnet. In manchen Fällen wird Abl auch als Abkürzung für "Arbeitsbeschaffungsmaßnahme" verwendet, was Programme oder Maßnahmen zur Schaffung von Arbeitsplätzen bezeichnet. Letztendlich hängt die genaue Bedeutung von Abl vom Kontext ab, in dem es verwendet wird. **
Was bedeutet "exkl. Abl."?
"exkl. Abl." ist eine Abkürzung für "exklusive Abgaben". Es bedeutet, dass der angegebene Preis oder Betrag ohne zusätzliche Abgaben oder Gebühren ist. Diese müssen separat hinzugerechnet werden. **


Ähnliche Suchbegriffe für ABL-GmbH-Highteck-Stecker
Top-Angebote
Produkte zum Begriff ABL-GmbH-Highteck-Stecker:
-
ABL GmbH Dichtungsplatte 2505018Ausführung=1-fachMontagerichtung=horizontal und vertikalWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinGeeignet für Leitungsführungskanal=nein61,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
-
Wie fragt man nach dem Abl?
Um nach dem Ablauf zu fragen, könnte man beispielsweise höflich und direkt sagen: "Können Sie mir bitte den Ablauf erklären?" Man könnte auch fragen: "Könnten Sie mir genauer beschreiben, wie der Ablauf aussieht?" Eine weitere Möglichkeit wäre: "Könnten Sie mir sagen, wie der Ablauf hier funktioniert?" Man könnte auch fragen: "Könnten Sie mir bitte näher erläutern, wie der Ablauf abläuft?" Es ist wichtig, höflich und respektvoll zu fragen, um eine klare und verständliche Antwort zu erhalten. **
-
Wie erkenne ich einen ABL ABS?
Ein ABL ABS (Autonomous Business Line Autonomous Business System) ist ein autonomes Geschäftssystem, das in der Lage ist, Geschäftsprozesse eigenständig zu steuern und zu optimieren. Um einen ABL ABS zu erkennen, sollte man auf bestimmte Merkmale achten. Dazu gehören eine hohe Automatisierung von Prozessen, die Fähigkeit zur selbstständigen Entscheidungsfindung, eine Integration von künstlicher Intelligenz und maschinellem Lernen sowie eine hohe Flexibilität und Anpassungsfähigkeit an Veränderungen im Geschäftsumfeld. Zudem zeichnet sich ein ABL ABS durch eine effiziente und effektive Steuerung von Ressourcen aus, um Geschäftsziele zu erreichen. **
-
Wie wird der ABL ABS gebildet?
Der ABL ABS wird durch die Kombination von zwei verschiedenen Enzymen gebildet: der ABL-Kinase und der ABS-Kinase. Diese Enzyme interagieren miteinander und aktivieren sich gegenseitig, um den ABL ABS zu bilden. Die Bildung des ABL ABS ist ein wichtiger Schritt in der Regulation von Zellwachstum und Zellteilung. Mutationen in den Genen, die für diese Enzyme kodieren, können zu einer übermäßigen Aktivierung des ABL ABS führen und damit zur Entstehung von Krebs beitragen. Die Erforschung der Bildung und Regulation des ABL ABS ist daher von großem Interesse für die Entwicklung neuer Krebstherapien. **


Wie übersetzt man einen ABL ABS?
Um einen ABL ABS zu übersetzen, muss man zunächst verstehen, dass es sich um eine lateinische Konstruktion handelt, die als Ablativus Absolutus bekannt ist. Diese Konstruktion besteht aus einem Substantiv im Ablativ und einem Partizip im Perfekt. Beide Teile des ABL ABS müssen im Deutschen entsprechend übersetzt werden, wobei der Ablativ oft mit "während" oder "nachdem" übersetzt wird und das Partizip im Perfekt je nach Kontext angepasst werden muss. Es ist wichtig, die grammatikalischen Regeln des Deutschen zu beachten, um den ABL ABS korrekt zu übersetzen und den Sinn des Satzes richtig wiederzugeben. Man sollte auch darauf achten, dass die Übersetzung des ABL ABS in den Gesamtkontext des Satzes passt und die Beziehung zwischen den beiden Teilen deutlich wird. **
Welche Steuern muss eine GmbH bezahlen?
Welche Steuern muss eine GmbH bezahlen? Eine GmbH muss verschiedene Steuern bezahlen, darunter die Körperschaftsteuer auf ihren Gewinn, die Umsatzsteuer auf ihre Umsätze, die Gewerbesteuer auf ihre Gewerbeerträge und die Lohnsteuer auf die Gehälter ihrer Mitarbeiter. Zudem können je nach Tätigkeitsbereich und Standort weitere Steuern wie die Grundsteuer oder die Kapitalertragsteuer anfallen. Es ist wichtig, dass eine GmbH ihre steuerlichen Pflichten genau kennt und fristgerecht erfüllt, um Bußgelder oder andere Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff ABL-GmbH-Highteck-Stecker:
-
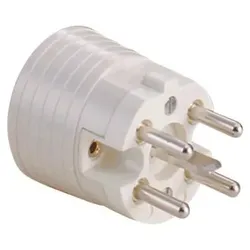
ABL GmbH Highteck Stecker 100000067Ausführung=Hybridstecker CEE 7/7 (Typ E/F)Schutzkontakt=ErdungsclipsWerkstoff=KunststoffWerkstoffgüte=ThermoplastSchutzart (IP)=IP54Steckrichtung=geradeAnschlusstechnik=SchraubklemmeFarbe=orangePolzahl=2Nennspannung=250 VNennstrom=16 AZwischenstecker=neinFür "erschwerte Bedingungen" (nach VDE)=ja45,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABL Stecker Highteck 1520 SK+F/B rt (100000065)Einleitung Der ABL Stecker Highteck 1520 SK+F/B rt ist ein hochwertiger Stecker für den Einsatz in elektrischen Installationen. Eigenschaften • Stecker aus robustem Elamid, Made in Germany \n• Doppeltes Erdungssystem nach Schutzkontakt und französisch-belgischem Standard \n• Belastbar bis 1 Tonne Hammerzeichen \n• Spritzwassergeschützt nach IP54 durch verschraubte Dichtung mit Selbstlockerungsschutz \n• Integrierter Kabelknickschutz und Kabelabdichtung \n• Großer Anschlussraum für Leitungen bis 2,5 mm² \n• Für Leitungsdurchmesser von 6 bis 12 mm geeignet \n• Unverlierbare Kappenbefestigungsschraube für komfortables Anschließen \n• Anschlussschrauben in geöffneter Position, von einer Richtung mit einem Schraubendreher bedienbar Lieferumfang • 1 x Stecker Hightech 1520 SK+F/B rt (100000065)8,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABL GmbH Dichtungsplatte 2505018Ausführung=1-fachMontagerichtung=horizontal und vertikalWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinGeeignet für Leitungsführungskanal=nein61,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Abl?
Abl ist eine Abkürzung für "Abteilung" und wird oft in Unternehmen oder Organisationen verwendet, um verschiedene Bereiche oder Teams zu bezeichnen. Es kann sich um spezifische Abteilungen wie Vertrieb, Marketing, Personalwesen oder Finanzen handeln. Abl kann auch für "Arbeitsbereichsleitung" stehen, was die Führungsebene eines bestimmten Bereichs innerhalb einer Organisation bezeichnet. In manchen Fällen wird Abl auch als Abkürzung für "Arbeitsbeschaffungsmaßnahme" verwendet, was Programme oder Maßnahmen zur Schaffung von Arbeitsplätzen bezeichnet. Letztendlich hängt die genaue Bedeutung von Abl vom Kontext ab, in dem es verwendet wird. **
-
Was bedeutet "exkl. Abl."?
"exkl. Abl." ist eine Abkürzung für "exklusive Abgaben". Es bedeutet, dass der angegebene Preis oder Betrag ohne zusätzliche Abgaben oder Gebühren ist. Diese müssen separat hinzugerechnet werden. **
-
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
-
Wie fragt man nach dem Abl?
Um nach dem Ablauf zu fragen, könnte man beispielsweise höflich und direkt sagen: "Können Sie mir bitte den Ablauf erklären?" Man könnte auch fragen: "Könnten Sie mir genauer beschreiben, wie der Ablauf aussieht?" Eine weitere Möglichkeit wäre: "Könnten Sie mir sagen, wie der Ablauf hier funktioniert?" Man könnte auch fragen: "Könnten Sie mir bitte näher erläutern, wie der Ablauf abläuft?" Es ist wichtig, höflich und respektvoll zu fragen, um eine klare und verständliche Antwort zu erhalten. **
Ähnliche Suchbegriffe für ABL-GmbH-Highteck-Stecker
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erkenne ich einen ABL ABS?
Ein ABL ABS (Autonomous Business Line Autonomous Business System) ist ein autonomes Geschäftssystem, das in der Lage ist, Geschäftsprozesse eigenständig zu steuern und zu optimieren. Um einen ABL ABS zu erkennen, sollte man auf bestimmte Merkmale achten. Dazu gehören eine hohe Automatisierung von Prozessen, die Fähigkeit zur selbstständigen Entscheidungsfindung, eine Integration von künstlicher Intelligenz und maschinellem Lernen sowie eine hohe Flexibilität und Anpassungsfähigkeit an Veränderungen im Geschäftsumfeld. Zudem zeichnet sich ein ABL ABS durch eine effiziente und effektive Steuerung von Ressourcen aus, um Geschäftsziele zu erreichen. **
-
Wie wird der ABL ABS gebildet?
Der ABL ABS wird durch die Kombination von zwei verschiedenen Enzymen gebildet: der ABL-Kinase und der ABS-Kinase. Diese Enzyme interagieren miteinander und aktivieren sich gegenseitig, um den ABL ABS zu bilden. Die Bildung des ABL ABS ist ein wichtiger Schritt in der Regulation von Zellwachstum und Zellteilung. Mutationen in den Genen, die für diese Enzyme kodieren, können zu einer übermäßigen Aktivierung des ABL ABS führen und damit zur Entstehung von Krebs beitragen. Die Erforschung der Bildung und Regulation des ABL ABS ist daher von großem Interesse für die Entwicklung neuer Krebstherapien. **
-
Wie übersetzt man einen ABL ABS?
Um einen ABL ABS zu übersetzen, muss man zunächst verstehen, dass es sich um eine lateinische Konstruktion handelt, die als Ablativus Absolutus bekannt ist. Diese Konstruktion besteht aus einem Substantiv im Ablativ und einem Partizip im Perfekt. Beide Teile des ABL ABS müssen im Deutschen entsprechend übersetzt werden, wobei der Ablativ oft mit "während" oder "nachdem" übersetzt wird und das Partizip im Perfekt je nach Kontext angepasst werden muss. Es ist wichtig, die grammatikalischen Regeln des Deutschen zu beachten, um den ABL ABS korrekt zu übersetzen und den Sinn des Satzes richtig wiederzugeben. Man sollte auch darauf achten, dass die Übersetzung des ABL ABS in den Gesamtkontext des Satzes passt und die Beziehung zwischen den beiden Teilen deutlich wird. **
-
Welche Steuern muss eine GmbH bezahlen?
Welche Steuern muss eine GmbH bezahlen? Eine GmbH muss verschiedene Steuern bezahlen, darunter die Körperschaftsteuer auf ihren Gewinn, die Umsatzsteuer auf ihre Umsätze, die Gewerbesteuer auf ihre Gewerbeerträge und die Lohnsteuer auf die Gehälter ihrer Mitarbeiter. Zudem können je nach Tätigkeitsbereich und Standort weitere Steuern wie die Grundsteuer oder die Kapitalertragsteuer anfallen. Es ist wichtig, dass eine GmbH ihre steuerlichen Pflichten genau kennt und fristgerecht erfüllt, um Bußgelder oder andere Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.