Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist der nullte Wert von 3x2?
Der nullte Wert von 3x2 ist 0. Wenn man 3x2 berechnet, erhält man 6. Der nullte Wert bezieht sich jedoch auf den Wert, der vor der Multiplikation stattfindet, und da es keine vorherige Operation gibt, ist der nullte Wert 0. **
Wie geht 3x2 gegen null? Bitte erkläre es.
3x2 gegen null ergibt 0. Wenn man 3 mit 2 multipliziert, erhält man 6. Da es keine Zahl gibt, die mit 6 multipliziert 0 ergibt, ist das Ergebnis 0. **

Ähnliche Suchbegriffe für 3x2
Top-Angebote
Produkte zum Begriff 3x2:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
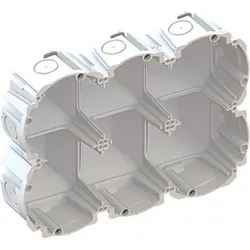
Kaiser Quickbox 3x2 9098-77.06Montageart=HohlwandForm=rundBauform=GerätedoseAusführung=sonstigeKoppelbar=jaBestückung=ohneDurchmesser=83 mmLänge=205 mmBreite=145 mmTiefe=62 mmFür Anzahl Geräteeinsätze=6Befestigung der Geräte=schraubenMit Schrauben=neinAnzahl der nicht einstellbaren Gerätebefestigungslaschen=NAAnzahl der einstellbaren Gerätebefestigungslaschen=12Gehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=20/25 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=jaWerkstoff=KunststoffHalogenfrei=jaFarbe=weißSchutzart (IP)=IP3XAusführung Deckel=ohneTransparenter Deckel=neinPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinLeuchtenhakenbefestigung=neinStutzen=ohneMit Trennwand=nein...69,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
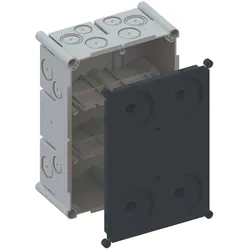
Kaiser Einlasskasten Varifix 3x2 9902.26Montageart=UnterputzForm=rechteckigBauform=GerätedoseAusführung=sonstigeKoppelbar=neinBestückung=ohneLänge=197 mmBreite=137 mmTiefe=70 mmInnentiefe=60 mmFür Anzahl Geräteeinsätze=6Befestigung der Geräte=schraubenMit Schrauben=neinAnzahl der nicht einstellbaren Gerätebefestigungslaschen=12Gehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=20/25 mmRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=20Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauAusführung Deckel=BauschutzdeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinStutzen=ohneMit Trennwand=ja...229,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
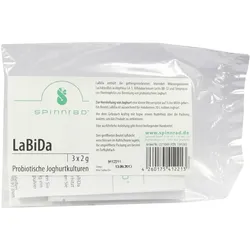
LABIDA 97 ABT 3X2 gLaBiDa ist eine gefriergetrocknete Mikroorganismenkultur zur Herstellung von selbst gemachtem Joghurt. LaBiDa besteht aus drei verschiedenen Milchsäurebakterien: Lactobacillus acidophilus und Bifidobakterium lactis (probiotische Milchsäurebakterien) sowie Streptococcus thermophilus (technischer Keim, der den Joghurt cremig macht). Schon eine Messerspitze LaBiDa reicht, um einen Liter herrlich leckeren, probiotischen Joghurt selber herzustellen. Weitere Information zu unserem Thema Joghurt, Quark und Co. finden Sie auch unter www.joghurtselbstgemacht.de Inhaltsstoffe: Lactobacillus acidophilus, Streptococcus thermophilus, Bifidobacterium, Kann Spuren von Milch (Laktose) enthalten. Anwendungshinweise: Dosierung: 1 kleine Messerspitze auf 1 Liter Milch. Ein Beutel a 2 g ist ausreichend für mindestens 20 Liter milden Joghurt.16,49 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Ist es 2x(3^2) oder (3x2)^2?
Es ist (3x2)^2. Das bedeutet, dass zuerst die Multiplikation von 3 und 2 durchgeführt wird, was 6 ergibt, und dann wird das Ergebnis quadriert, also 6^2, was 36 ergibt. **
-
Wie multipliziert man eine 3x2-Matrix mit einem 2x1-Vektor?
Um eine 3x2-Matrix mit einem 2x1-Vektor zu multiplizieren, muss die Anzahl der Spalten der Matrix (2) mit der Anzahl der Zeilen des Vektors (2) übereinstimmen. Das Ergebnis der Multiplikation ist dann ein 3x1-Vektor. Jedes Element des Ergebnisvektors wird durch die Multiplikation der entsprechenden Zeile der Matrix mit dem Vektor berechnet. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
Top-Angebote
Produkte zum Begriff 3x2:
-
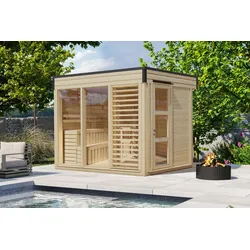
Wolff Finnhaus Saunahaus Paradiso 3x2 (1-Raum/2-Raum) Paradiso 3x2 (2-Raum)Das Wolff Finnhaus Saunahaus Paradiso 3 x 2 m bietet Saunavergnügen auf höchstem Niveau in modernem Design. Die Besonderheit der Modelle aus dieser Serie ist die Austauschbarkeit von Wand- oder Glaselementen, um damit eine ganz auf Ihre Wünsche ..9299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fein Fräser 3x2-Schneider - 643010080103x2-Schneider für 60° Fase. 3x2-Schneider für 60° Fase.Breite:0.07 cmGewicht:0.3383 kgHöhe:0.08 mLänge:0.08 cmUrsprungsland:DEZolltarifnummer:82077037 FEIN Fräser - 64301008010Fräser von FEIN, mit der Artikelnummer: 64301008010 und der EAN: 4014586447797 Beschreibung: Fräser, 3x2-Schneider für 60° Fase. Für 60° Fase527,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser Quickbox 3x2 9098-77.06Montageart=HohlwandForm=rundBauform=GerätedoseAusführung=sonstigeKoppelbar=jaBestückung=ohneDurchmesser=83 mmLänge=205 mmBreite=145 mmTiefe=62 mmFür Anzahl Geräteeinsätze=6Befestigung der Geräte=schraubenMit Schrauben=neinAnzahl der nicht einstellbaren Gerätebefestigungslaschen=NAAnzahl der einstellbaren Gerätebefestigungslaschen=12Gehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=20/25 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=jaWerkstoff=KunststoffHalogenfrei=jaFarbe=weißSchutzart (IP)=IP3XAusführung Deckel=ohneTransparenter Deckel=neinPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinLeuchtenhakenbefestigung=neinStutzen=ohneMit Trennwand=nein...69,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der nullte Wert von 3x2?
Der nullte Wert von 3x2 ist 0. Wenn man 3x2 berechnet, erhält man 6. Der nullte Wert bezieht sich jedoch auf den Wert, der vor der Multiplikation stattfindet, und da es keine vorherige Operation gibt, ist der nullte Wert 0. **
-
Wie geht 3x2 gegen null? Bitte erkläre es.
3x2 gegen null ergibt 0. Wenn man 3 mit 2 multipliziert, erhält man 6. Da es keine Zahl gibt, die mit 6 multipliziert 0 ergibt, ist das Ergebnis 0. **
-
Ist es 2x(3^2) oder (3x2)^2?
Es ist (3x2)^2. Das bedeutet, dass zuerst die Multiplikation von 3 und 2 durchgeführt wird, was 6 ergibt, und dann wird das Ergebnis quadriert, also 6^2, was 36 ergibt. **
-
Wie multipliziert man eine 3x2-Matrix mit einem 2x1-Vektor?
Um eine 3x2-Matrix mit einem 2x1-Vektor zu multiplizieren, muss die Anzahl der Spalten der Matrix (2) mit der Anzahl der Zeilen des Vektors (2) übereinstimmen. Das Ergebnis der Multiplikation ist dann ein 3x1-Vektor. Jedes Element des Ergebnisvektors wird durch die Multiplikation der entsprechenden Zeile der Matrix mit dem Vektor berechnet. **
Ähnliche Suchbegriffe für 3x2
-
Kaiser Einlasskasten Varifix 3x2 9902.26Montageart=UnterputzForm=rechteckigBauform=GerätedoseAusführung=sonstigeKoppelbar=neinBestückung=ohneLänge=197 mmBreite=137 mmTiefe=70 mmInnentiefe=60 mmFür Anzahl Geräteeinsätze=6Befestigung der Geräte=schraubenMit Schrauben=neinAnzahl der nicht einstellbaren Gerätebefestigungslaschen=12Gehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=20/25 mmRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=20Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauAusführung Deckel=BauschutzdeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinStutzen=ohneMit Trennwand=ja...229,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LABIDA 97 ABT 3X2 gLaBiDa ist eine gefriergetrocknete Mikroorganismenkultur zur Herstellung von selbst gemachtem Joghurt. LaBiDa besteht aus drei verschiedenen Milchsäurebakterien: Lactobacillus acidophilus und Bifidobakterium lactis (probiotische Milchsäurebakterien) sowie Streptococcus thermophilus (technischer Keim, der den Joghurt cremig macht). Schon eine Messerspitze LaBiDa reicht, um einen Liter herrlich leckeren, probiotischen Joghurt selber herzustellen. Weitere Information zu unserem Thema Joghurt, Quark und Co. finden Sie auch unter www.joghurtselbstgemacht.de Inhaltsstoffe: Lactobacillus acidophilus, Streptococcus thermophilus, Bifidobacterium, Kann Spuren von Milch (Laktose) enthalten. Anwendungshinweise: Dosierung: 1 kleine Messerspitze auf 1 Liter Milch. Ein Beutel a 2 g ist ausreichend für mindestens 20 Liter milden Joghurt.16,49 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
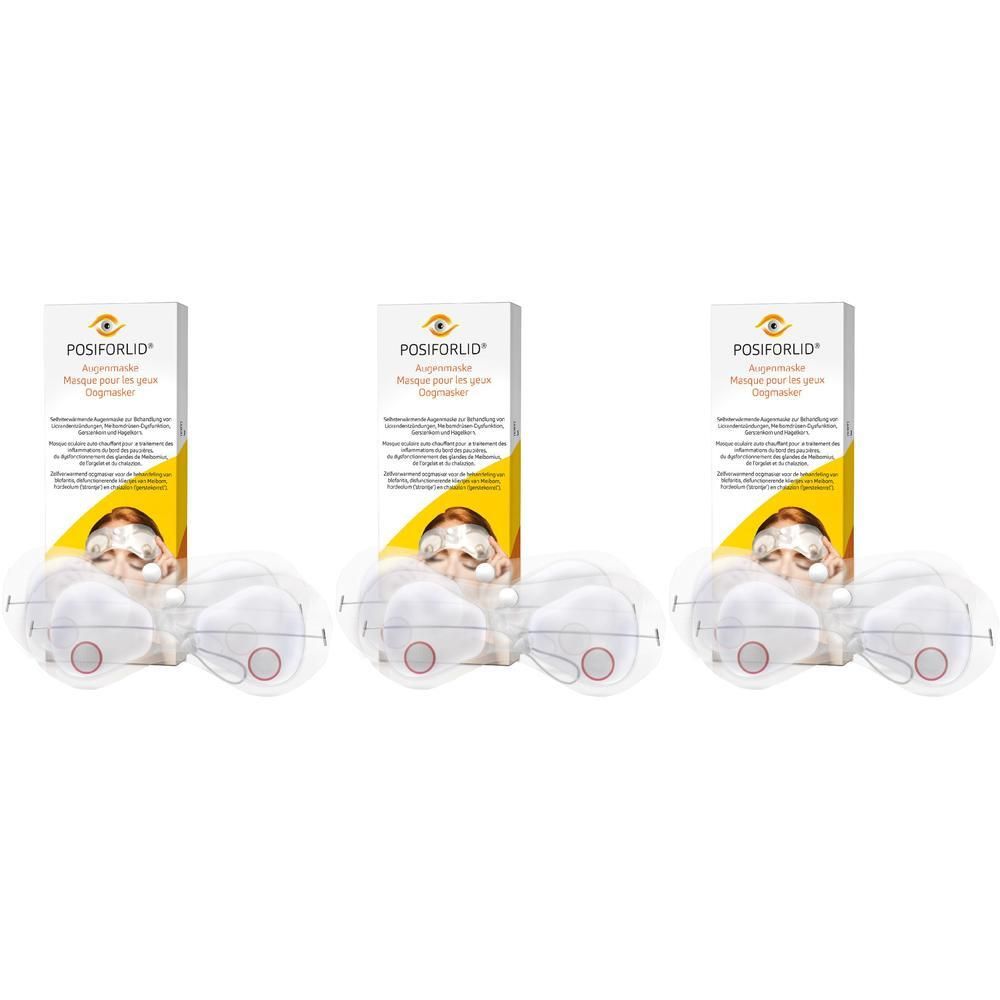
Posiforlid Augenmaske x3 3x2 StSet enthält3x POSIFORLID Augenmaske 2 StPOSIFORLID Augenmaske Selbstwärmende Augenmaske zur Behandlung von Lidrandentzündungen, Meibomdrüsen-Dysfunktion, Gerstenkorn und Hagelkorn. Eines der Hauptprobleme bei Lidrandentzündungen (Blepharitis) ist die Verfestigung des Sektrets der sich im Lidrand befindlichen Talgdrüsen (Meibomdrüsen). Dadurch kann es zur Krustenbildung an Lidkante und Wimpern kommen. Die Wärmebehandlung erweicht die Krusten am Lidrand und das Sekret der Meibomdrüsen. Dadurch können die Verkrustungen leichter entfernt und das Sekret bei der anschließenden Lidmassage einfach ausgestrichen werden. Sie ist daher enorm wichtig, um die Funktion der Meibomdrüsen zu erhalten bzw. zu verbessern. Die Wärmebehandlung gelingt jedoch nur, wenn ein feucht-warmes Klima bei einer konstanten Temperatur von circa 45 °C über 5 - 10 Minuten aufrecht erhalten wird. Die POSIFORLID Augenmaske ist eine selbsterwärmende Augenmaske, welche diese Anforderungen in besonderer Weise erfüllt und circa 90 Mal wiederverwendet werden kann. Die konstante, feuchte Wärme der Maske erweicht die Krusten am Lidrand, verbessert die Blutzufuhr der Augenlider und erweicht das Sekret der Meibomdrüsen So kann das Sekret beim Massieren der Augenlider besser aus den Talgdrüsen ausgestrichen werden. Die POSIFORLID Augenmaske ist hervorragend geeignet für die Behandlung von Lidrandentzündungen, Funktionsstörungen der Lidranddrüsen, Gersten- und Hagelkorn sowie bei trockenen, müden oder brennenden Augen Vorteile: effektiv: erforderliche und konstante Wärme von circa 45 °C über 10 Minuten einfach: selbsterwärmend, mittels Klicksystem sicher: keine Gefahr durch Überhitzung wiederverwendbar: circa 90 Anwendungen Die Wärmebehandlung sollte zweimal täglich angewandt werden. So bringt die POSIFORLID Augenmaske bei regelmäßiger Anwendung schnelle und nachhaltige Erleichterung, während Sie entspannen. Die POSIFORLID Augenmaske wird ab August auch als Doppelpackung erhältlich sein. Nach der Anwendung muss die POSIFORLID Augenmaske in einem Topf mit kochendem Wasser ausgekocht werden, um den milchig eingetrübten Inhalt wieder zu verflüssigen und die Augenmaske für eine erneute Aktivierung vorzubereiten.77,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.