Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Warum ist die Summe der Aktiva gleich der Summe der Passiva?
Die Summe der Aktiva ist gleich der Summe der Passiva gemäß dem Grundsatz der doppelten Buchführung, der besagt, dass jede Transaktion sowohl auf der Aktiv- als auch auf der Passivseite der Bilanz erfasst wird. Dies bedeutet, dass jede Veränderung auf der Aktivseite auch eine entsprechende Veränderung auf der Passivseite haben muss, um die Bilanz auszugleichen. Somit spiegelt die Gleichheit der Summen die finanzielle Stabilität und Gleichgewicht des Unternehmens wider. Durch diese Bilanzgleichung wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst und dargestellt werden. **
Wie kann man mithilfe der geometrischen Summe beweisen, dass diese Summe gilt?
Um die geometrische Summe zu beweisen, betrachten wir eine endliche geometrische Reihe mit dem ersten Term a, dem Verhältnis r und der Anzahl der Terme n. Wir multiplizieren beide Seiten der Gleichung S = a + ar + ar^2 + ... + ar^(n-1) mit r und erhalten rS = ar + ar^2 + ar^3 + ... + ar^n. Dann subtrahieren wir die beiden Gleichungen voneinander und erhalten (1-r)S = a - ar^n. Da r^n in der Regel kleiner als 1 ist, wenn n gegen unendlich geht, können wir den Grenzwert von r^n als 0 betrachten. Dadurch erhalten wir (1-r)S = a, und durch Umstellen der Gleichung erhalten wir S = a / (1-r), was die geometrische Summenformel ist **


Ähnliche Suchbegriffe für Summe
Top-Angebote
Produkte zum Begriff Summe:
-
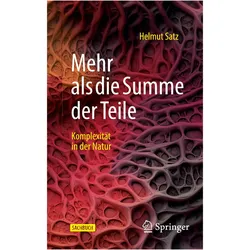
Mehr als die Summe der Teile, Fachbücher von Helmut SatzVon der Physik bis zur Informationstheorie und Kosmologie, von der Struktur tierischer Gesellschaften bis zur linguistischen Analyse der menschlichen Schrift zeigen Systeme, die aus vielen interagierenden Bestandteilen bestehen, oft ein kollektives Verhalten, das sich nicht aus der Interaktion der einzelnen Bestandteile vorhersagen lässt. In "Mehr als die Summe der Teile" befasst sich Helmut Satz mit verschiedenen Formen dieses komplexen Verhaltens, die erst in den letzten Jahrzehnten gründlich untersucht worden sind. Obwohl diese Studien ihren Ursprung in der Physik haben, erweist sich das Verhalten als universell und reicht von der Struktur des frühen Universums über die Bildung von Vogelschwärmen bis hin zur Häufigkeit von Wörtern in literarischen Texten. Die Komplexität wird somit zu einem immer wichtigeren interdisziplinären Bereich für die künftige wissenschaftliche Forschung. Auf konzeptionelle und nicht-technische Weise erschliesst Satz dieses spannende Gebiet für eine allgemeine Leserschaft und für Studierende aller naturwissenschaftlichen Fächer.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Summe der Theologie / Die sittliche Weltordnung, Fachbücher von Thomas von AquinDie von Joseph Bernhart übersetzte 3-bändige Kröner-Ausgabe der ›Summa theologiae‹ bietet eine mit grossem Sachverstand zusammengestellte Auswahl mit Einführungen, Zwischenberichten und erläuternden Anmerkungen, einem umfangreichen Glossar und Sachregister. Der zweite Band enthält 114 Abhandlungen über die sittliche Ordnung, über die Zweckmässigkeit der Schöpfung, das höchste Gut und die Rechtfertigung des Menschen vor Gott.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Summe Sachkonten?
Was bedeutet Summe Sachkonten? Die Summe der Sachkonten bezieht sich auf die Gesamtsumme aller Konten, die für materielle Vermögenswerte, wie z.B. Anlagen, Vorräte oder Maschinen, verwendet werden. Diese Konten werden in der Buchhaltung verwendet, um die finanzielle Situation eines Unternehmens darzustellen und um einen Überblick über die Vermögenswerte zu erhalten. Die Summe der Sachkonten ist daher ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Durch die Analyse der Summe der Sachkonten können Unternehmen wichtige Entscheidungen treffen und ihre finanzielle Strategie optimieren. **
-
Was ist die Summe?
Um die Summe zu berechnen, müssen die gegebenen Zahlen addiert werden. **
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was ergibt die Summe?
Was ergibt die Summe? Kannst du mir bitte mehr Informationen geben, damit ich die Summe berechnen kann? Handelt es sich um eine mathematische Aufgabe, eine Liste von Zahlen oder etwas anderes? Je mehr Details du mir gibst, desto genauer kann ich die Summe bestimmen. Ich stehe bereit, um dir bei der Berechnung zu helfen. Lass mich wissen, wie ich dir am besten zur Seite stehen kann. **

Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Was ist eine kumulierte Summe?
Eine kumulierte Summe ist die fortlaufende Summe von Werten oder Beträgen über einen bestimmten Zeitraum oder eine bestimmte Anzahl von Ereignissen. Sie wird berechnet, indem man die aktuellen Werte zu den vorherigen Summen addiert. Dies ermöglicht es, den Gesamtwert oder die Gesamtmenge zu verfolgen, während neue Daten hinzugefügt werden. Kumulierte Summen werden oft verwendet, um Trends oder Entwicklungen im Laufe der Zeit zu analysieren und zu visualisieren. Sie sind besonders nützlich, um die Gesamtleistung oder den Fortschritt eines Prozesses zu überwachen. **
Top-Angebote
Produkte zum Begriff Summe:
-
Werma RST56 WH/BU/GN/YE/RD/Summe 68659035Anzahl der Signalsäulenelemente=5Funktion Blitzlicht=neinFunktion Dauerlicht=jaFunktion Rundumlicht=neinFarbe Licht 1=weißFarbe Licht 2=blauFarbe Licht 3=grünFarbe Licht 4=gelbFarbe Licht 5=rotSpannungsart der Betriebsspannung=DCBetriebsspannung bei AC 50 Hz=24 VBetriebsspannung bei AC 60 Hz=24 VBetriebsspannung bei DC=24 VFunktion Akustisch=jaLautstärke=90 dBSchutzart (IP)=sonstigeHöhe=276 mmBreite=57 mmTiefe=57 mmAußendurchmesser=57 mm288,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mehr als die Summe der Teile, Fachbücher von Helmut SatzVon der Physik bis zur Informationstheorie und Kosmologie, von der Struktur tierischer Gesellschaften bis zur linguistischen Analyse der menschlichen Schrift zeigen Systeme, die aus vielen interagierenden Bestandteilen bestehen, oft ein kollektives Verhalten, das sich nicht aus der Interaktion der einzelnen Bestandteile vorhersagen lässt. In "Mehr als die Summe der Teile" befasst sich Helmut Satz mit verschiedenen Formen dieses komplexen Verhaltens, die erst in den letzten Jahrzehnten gründlich untersucht worden sind. Obwohl diese Studien ihren Ursprung in der Physik haben, erweist sich das Verhalten als universell und reicht von der Struktur des frühen Universums über die Bildung von Vogelschwärmen bis hin zur Häufigkeit von Wörtern in literarischen Texten. Die Komplexität wird somit zu einem immer wichtigeren interdisziplinären Bereich für die künftige wissenschaftliche Forschung. Auf konzeptionelle und nicht-technische Weise erschliesst Satz dieses spannende Gebiet für eine allgemeine Leserschaft und für Studierende aller naturwissenschaftlichen Fächer.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die Summe der Aktiva gleich der Summe der Passiva?
Die Summe der Aktiva ist gleich der Summe der Passiva gemäß dem Grundsatz der doppelten Buchführung, der besagt, dass jede Transaktion sowohl auf der Aktiv- als auch auf der Passivseite der Bilanz erfasst wird. Dies bedeutet, dass jede Veränderung auf der Aktivseite auch eine entsprechende Veränderung auf der Passivseite haben muss, um die Bilanz auszugleichen. Somit spiegelt die Gleichheit der Summen die finanzielle Stabilität und Gleichgewicht des Unternehmens wider. Durch diese Bilanzgleichung wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst und dargestellt werden. **
-
Wie kann man mithilfe der geometrischen Summe beweisen, dass diese Summe gilt?
Um die geometrische Summe zu beweisen, betrachten wir eine endliche geometrische Reihe mit dem ersten Term a, dem Verhältnis r und der Anzahl der Terme n. Wir multiplizieren beide Seiten der Gleichung S = a + ar + ar^2 + ... + ar^(n-1) mit r und erhalten rS = ar + ar^2 + ar^3 + ... + ar^n. Dann subtrahieren wir die beiden Gleichungen voneinander und erhalten (1-r)S = a - ar^n. Da r^n in der Regel kleiner als 1 ist, wenn n gegen unendlich geht, können wir den Grenzwert von r^n als 0 betrachten. Dadurch erhalten wir (1-r)S = a, und durch Umstellen der Gleichung erhalten wir S = a / (1-r), was die geometrische Summenformel ist **
-
Was bedeutet Summe Sachkonten?
Was bedeutet Summe Sachkonten? Die Summe der Sachkonten bezieht sich auf die Gesamtsumme aller Konten, die für materielle Vermögenswerte, wie z.B. Anlagen, Vorräte oder Maschinen, verwendet werden. Diese Konten werden in der Buchhaltung verwendet, um die finanzielle Situation eines Unternehmens darzustellen und um einen Überblick über die Vermögenswerte zu erhalten. Die Summe der Sachkonten ist daher ein wichtiger Indikator für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. Durch die Analyse der Summe der Sachkonten können Unternehmen wichtige Entscheidungen treffen und ihre finanzielle Strategie optimieren. **
-
Was ist die Summe?
Um die Summe zu berechnen, müssen die gegebenen Zahlen addiert werden. **
Ähnliche Suchbegriffe für Summe
-
Summe der Theologie / Die sittliche Weltordnung, Fachbücher von Thomas von AquinDie von Joseph Bernhart übersetzte 3-bändige Kröner-Ausgabe der ›Summa theologiae‹ bietet eine mit grossem Sachverstand zusammengestellte Auswahl mit Einführungen, Zwischenberichten und erläuternden Anmerkungen, einem umfangreichen Glossar und Sachregister. Der zweite Band enthält 114 Abhandlungen über die sittliche Ordnung, über die Zweckmässigkeit der Schöpfung, das höchste Gut und die Rechtfertigung des Menschen vor Gott.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was ergibt die Summe?
Was ergibt die Summe? Kannst du mir bitte mehr Informationen geben, damit ich die Summe berechnen kann? Handelt es sich um eine mathematische Aufgabe, eine Liste von Zahlen oder etwas anderes? Je mehr Details du mir gibst, desto genauer kann ich die Summe bestimmen. Ich stehe bereit, um dir bei der Berechnung zu helfen. Lass mich wissen, wie ich dir am besten zur Seite stehen kann. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Was ist eine kumulierte Summe?
Eine kumulierte Summe ist die fortlaufende Summe von Werten oder Beträgen über einen bestimmten Zeitraum oder eine bestimmte Anzahl von Ereignissen. Sie wird berechnet, indem man die aktuellen Werte zu den vorherigen Summen addiert. Dies ermöglicht es, den Gesamtwert oder die Gesamtmenge zu verfolgen, während neue Daten hinzugefügt werden. Kumulierte Summen werden oft verwendet, um Trends oder Entwicklungen im Laufe der Zeit zu analysieren und zu visualisieren. Sie sind besonders nützlich, um die Gesamtleistung oder den Fortschritt eines Prozesses zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.