Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie kann das Schlüsselwort "Revenue" in den Bereichen Wirtschaft, Finanzen, Unternehmensstrategie und Steuern interpretiert werden?
Das Schlüsselwort "Revenue" bezieht sich in der Wirtschaft auf die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Im Finanzbereich wird "Revenue" als Umsatz oder Einnahmen aus dem Verkauf von Waren oder Dienstleistungen betrachtet. In der Unternehmensstrategie ist "Revenue" ein wichtiger Indikator für den Erfolg eines Unternehmens und kann dazu beitragen, die langfristige Wettbewerbsfähigkeit zu sichern. Im Steuerrecht bezeichnet "Revenue" die Einnahmen, die zur Berechnung von Steuern herangezogen werden, und kann verschiedene steuerliche Auswirkungen haben. **
Inwiefern können Forderungen in den Bereichen Wirtschaft, Recht und Finanzen unterschiedlich interpretiert und gehandhabt werden?
Forderungen in den Bereichen Wirtschaft, Recht und Finanzen können unterschiedlich interpretiert werden, da sie von verschiedenen Gesetzen und Regulierungen abhängen. Im Bereich Wirtschaft können Forderungen als offene Rechnungen oder ausstehende Zahlungen verstanden werden, während im Bereich Recht Forderungen als rechtliche Ansprüche oder Verpflichtungen betrachtet werden. Im Finanzbereich können Forderungen als Vermögenswerte oder Schuldtitel gesehen werden, die gehandelt oder gehalten werden können. Die Handhabung von Forderungen kann je nach Bereich und Kontext unterschiedlich sein, da sie von verschiedenen Akteuren wie Unternehmen, Gerichten oder Finanzinstituten bearbeitet werden. **
Ähnliche Suchbegriffe für Interpretiert
Top-Angebote
Produkte zum Begriff Interpretiert:
-
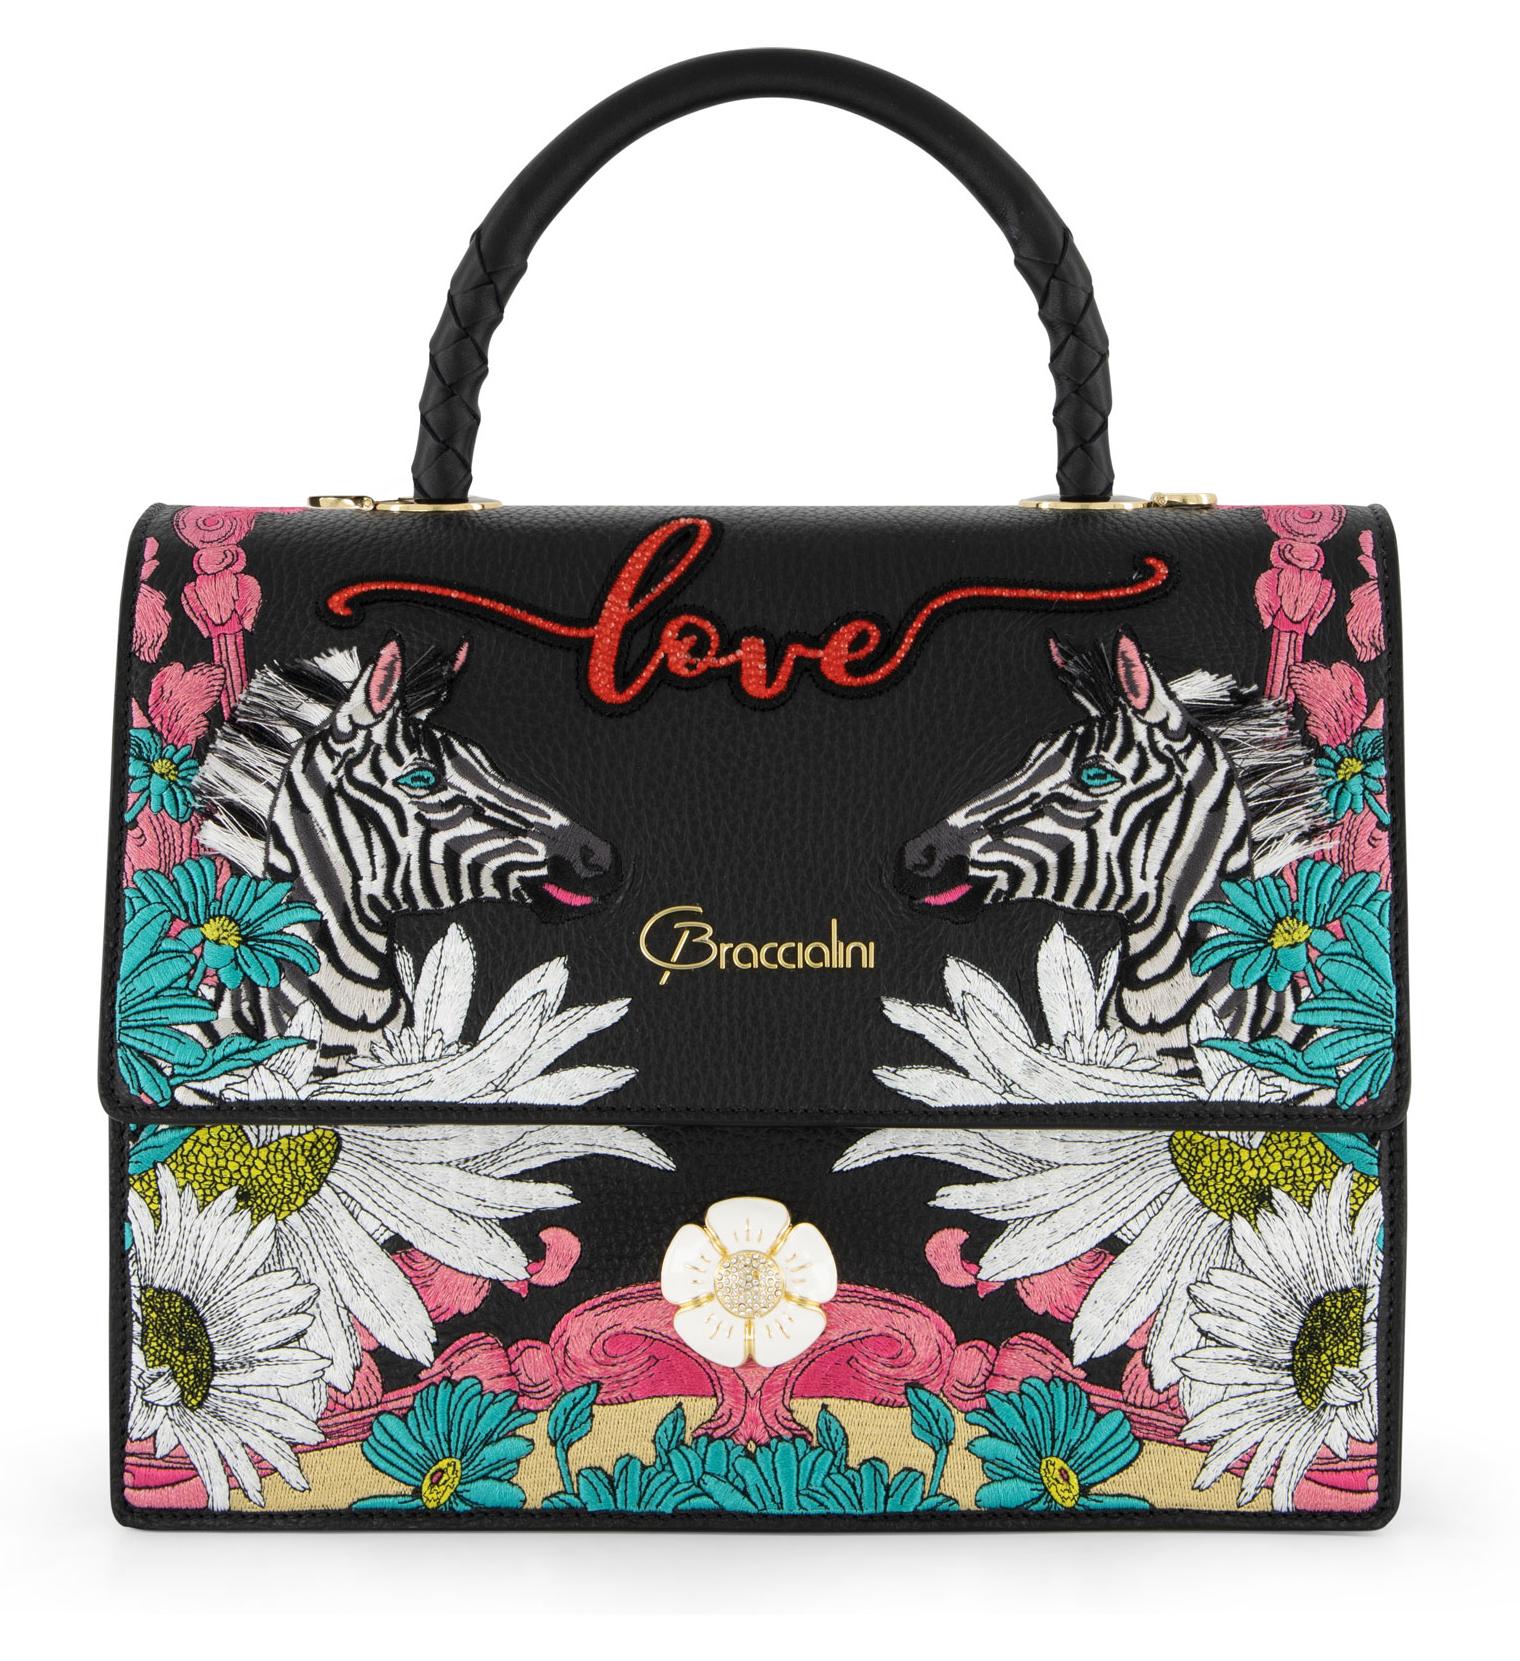
Braccialini Audrey Zebra Audrey Zebra interpretiert das Animalier-Thema mitAudrey Zebra interpretiert das Animalier-Thema mit Ironie und Raffinesse in einer Komposition voller Details und edler Verarbeitungen. Auf schwarzem Grund entfaltet sich eine lebendige Szene, dominiert von zwei bestickten Zebras, veredelt mit Mähnen aus Fransen, die dem Design Bewegung und Dreidimensionalität verleihen. Um sie herum erblüht ein Garten aus Gänseblümchen und leuchtend bunten Blumen, gefertigt mit intensiven, präzisen Stickereien. Vervollständigt wird die Komposition durch den plastisch aufgesetzten Schriftzug "love" auf der Vorderseite, der einen romantischen und unverwechselbaren Akzent setzt. Die steife Struktur mit Überschlag betont den dekorativen Reichtum des Modells, während der starre Henkel und der abnehmbare und verstellbare Schulterriemen eine vielseitige und elegante Tragbarkeit bieten.1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
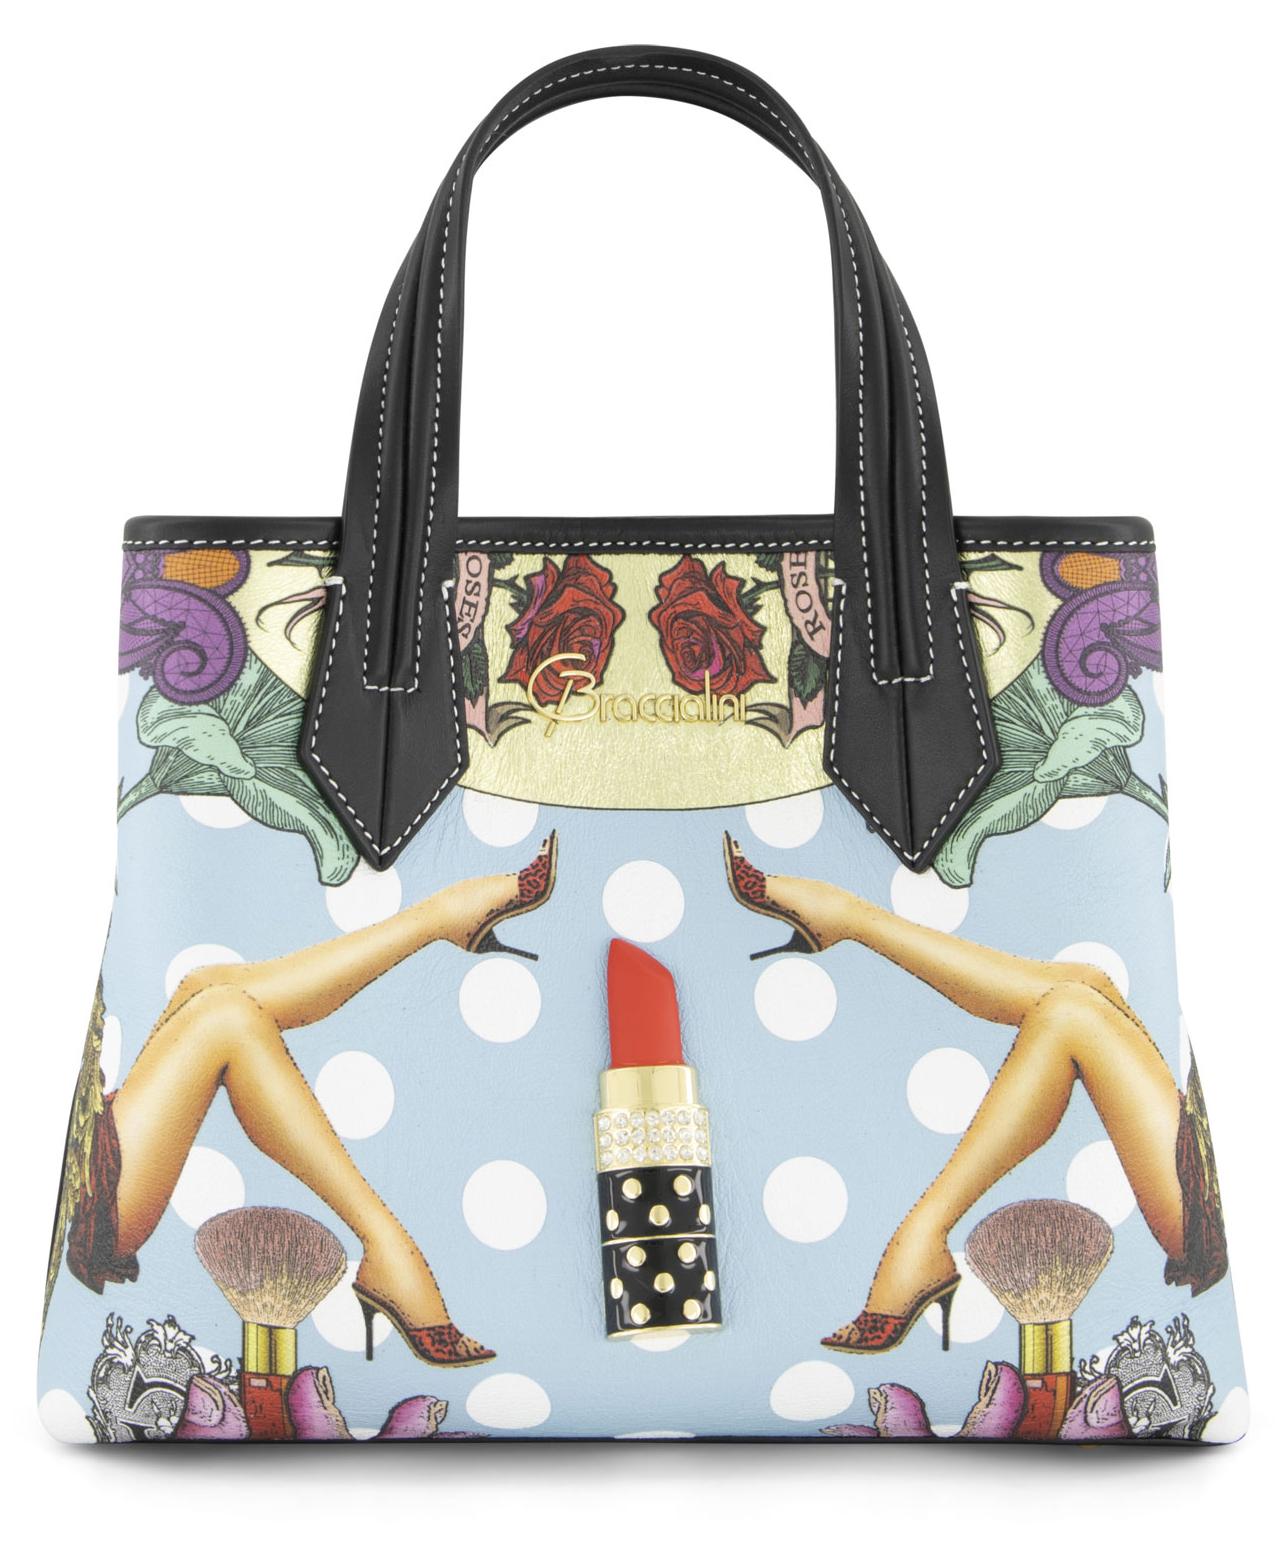
Braccialini Mia Make Up Mia Make Up interpretiert das Universum der SchönheitMia Make Up interpretiert das Universum der Schönheit mit Ironie und Weiblichkeit durch einen lebendigen, detailreichen Print. Auf hellblauem Grund mit weißen Punkten umrahmt ein Paar geschwungener Beine einen ikonischen juwelenartigen Lippenstift, den Protagonisten der Komposition, zusammen mit Make-up-Pinseln, Rosen und dekorativen Motiven im Retro-Stil. Die funktionale Struktur mit Innentrennwand, doppeltem Zugang zu den Taschen und doppelten Henkeln sorgt für Praktikabilität und Organisation, während der abnehmbare und verstellbare Schulterriemen es ermöglicht, sie auch über der Schulter oder als Crossbody zu tragen. Ein originelles, raffiniertes Modell, perfekt, um jedem Look Persönlichkeit zu verleihen.1250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Inwiefern können Verbindlichkeiten in den Bereichen Finanzen, Recht und Unternehmensführung unterschiedlich interpretiert und gehandhabt werden?
Verbindlichkeiten im Bereich Finanzen beziehen sich auf Schulden und finanzielle Verpflichtungen, die ein Unternehmen gegenüber Gläubigern hat. Im Bereich Recht können Verbindlichkeiten rechtliche Verpflichtungen und Haftungen gegenüber Dritten darstellen, die aus Verträgen, Gesetzen oder anderen rechtlichen Vereinbarungen resultieren. In der Unternehmensführung können Verbindlichkeiten als Verantwortlichkeiten und Verpflichtungen gegenüber Mitarbeitern, Kunden und anderen Stakeholdern interpretiert werden, die das Unternehmen erfüllen muss. Die Handhabung von Verbindlichkeiten erfordert in jedem Bereich eine genaue Analyse und Einhaltung der entsprechenden Gesetze, Vorschriften und Best Practices, um negative Auswirkungen zu vermeiden. **
-
Inwiefern können Verbindlichkeiten in den Bereichen Finanzen, Recht und Unternehmensführung unterschiedlich interpretiert und gehandhabt werden?
Verbindlichkeiten im Bereich Finanzen beziehen sich auf Schulden und finanzielle Verpflichtungen, die ein Unternehmen gegenüber Gläubigern hat. Im Bereich Recht können Verbindlichkeiten rechtliche Verpflichtungen und Haftungen gegenüber Dritten darstellen, die aus Verträgen, Gesetzen oder anderen rechtlichen Vereinbarungen resultieren. In der Unternehmensführung können Verbindlichkeiten als Verantwortlichkeiten und Verpflichtungen gegenüber Mitarbeitern, Kunden und anderen Stakeholdern interpretiert werden. Die Handhabung von Verbindlichkeiten erfordert in allen Bereichen eine genaue Überwachung, um sicherzustellen, dass sie ordnungsgemäß erfüllt werden und keine negativen Auswirkungen auf das Unternehmen haben. **
-
Inwiefern können Besitzansprüche in den Bereichen Recht, Ethik und Wirtschaft unterschiedlich interpretiert werden?
Besitzansprüche im Bereich des Rechts werden durch Gesetze und Verträge geregelt, die die Rechte und Pflichten der Parteien festlegen. Im ethischen Kontext können Besitzansprüche als moralisch gerechtfertigt oder ungerechtfertigt betrachtet werden, abhängig von den Auswirkungen auf andere Menschen oder die Umwelt. In der Wirtschaft können Besitzansprüche als Grundlage für Investitionen und wirtschaftliches Wachstum dienen, aber auch zu sozialen Ungleichheiten und Konflikten führen. Die Interpretation von Besitzansprüchen hängt also stark von der jeweiligen Perspektive und den damit verbundenen Werten und Interessen ab. **
-
Inwiefern können Besitzansprüche in den Bereichen Recht, Wirtschaft und Ethik unterschiedlich interpretiert werden?
In rechtlicher Hinsicht beziehen sich Besitzansprüche auf das Recht einer Person, physischen oder geistigen Besitz über ein Gut oder Eigentum zu haben. Im wirtschaftlichen Kontext können Besitzansprüche als Mittel zur Schaffung von Wert und zur Sicherung von Ressourcen betrachtet werden. In der Ethik wird die Interpretation von Besitzansprüchen oft im Zusammenhang mit Fragen der Gerechtigkeit und Fairness diskutiert, insbesondere in Bezug auf den gerechten Zugang zu Ressourcen und die Verteilung von Wohlstand. Daher können Besitzansprüche je nach Kontext und Perspektive unterschiedlich bewertet und interpretiert werden. **


Inwiefern kann Gaunerei in den Bereichen Wirtschaft, Recht und Ethik unterschiedlich interpretiert werden?
In wirtschaftlicher Hinsicht kann Gaunerei als betrügerisches Verhalten angesehen werden, das dazu dient, finanzielle Vorteile auf unehrliche Weise zu erlangen. Im rechtlichen Sinne wird Gaunerei als Verstoß gegen Gesetze und Vorschriften betrachtet, die darauf abzielen, das Vertrauen und die Integrität des Rechtssystems zu schützen. In ethischer Hinsicht wird Gaunerei als moralisch verwerflich angesehen, da sie das Vertrauen und die Fairness in zwischenmenschlichen Beziehungen untergräbt und das Wohlergehen anderer gefährdet. Letztendlich kann Gaunerei in den Bereichen Wirtschaft, Recht und Ethik unterschiedlich interpretiert werden, da sie jeweils unterschiedliche Normen und Werte reflektieren. **
Inwiefern können Forderungen in den Bereichen Wirtschaft, Recht und Finanzen unterschiedlich interpretiert werden und welche Auswirkungen haben sie in diesen verschiedenen Domänen?
Forderungen in den Bereichen Wirtschaft, Recht und Finanzen können unterschiedlich interpretiert werden, da sie jeweils unterschiedliche rechtliche, wirtschaftliche und finanzielle Konsequenzen haben können. Im Bereich Wirtschaft können Forderungen als offene Rechnungen oder ausstehende Zahlungen betrachtet werden, die die Liquidität eines Unternehmens beeinflussen. Im rechtlichen Bereich können Forderungen als Ansprüche auf Leistungen oder Zahlungen betrachtet werden, die vor Gericht durchgesetzt werden können. Im Finanzbereich können Forderungen als Vermögenswerte betrachtet werden, die das Kreditrisiko und die Bilanz eines Unternehmens beeinflussen. Die unterschiedlichen Interpretationen von Forderungen haben somit verschiedene Auswirkungen in den Bereichen Wirtschaft, Recht und Finanzen, die jeweils die finanzielle Stabilität **
Top-Angebote
Produkte zum Begriff Interpretiert:
-
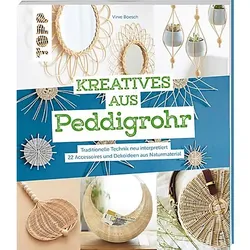
Buch "Kreatives aus Peddigrohr – Traditionelle Technik neu interpretiert"Kreatives aus Peddigrohr – Traditionelle Technik neu interpretiert. Weit vom leicht angestaubten Korbflecht-Image entfernt, erlebt das Naturmaterial Peddigrohr ein wahres Comeback. In dem Buch wird die Vielfalt der traditionellen Technik anhand 22 angesagter Modelle präsentiert. Ob Hängeampel, Utensilo, Handtasche oder Paravent – alle Entwürfe werden anschaulich bebildert und detailliert Schritt für Schritt erklärt. Dank des Grundlagenteils zu den verschiedene Flechttechniken und der Fertigung von Böden, Rädern, Abschlüssen und Griffen werden auch Einsteiger schnell zu Flechtprofis. Buch mit 128 Seiten. Größe: 19,5 x 22,5 cm.Verlag: Frechverlag, Autor: Virve Boesch22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
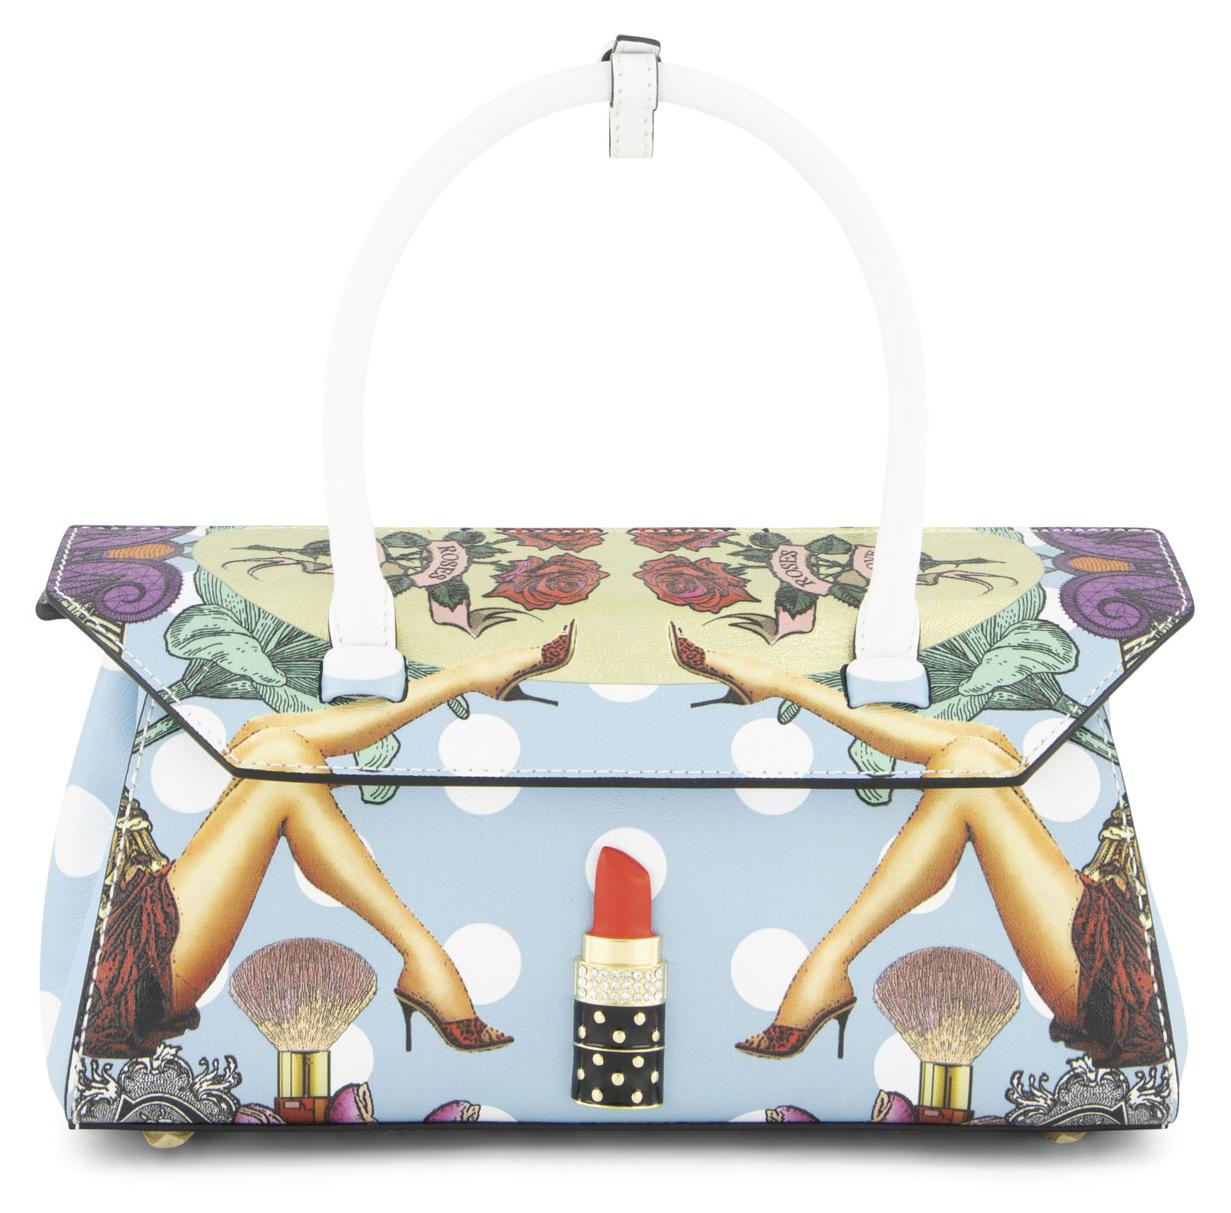
Braccialini Deva Make Up Deva Make Up interpretiert die ikonischeDeva Make Up interpretiert die ikonische Deva-Silhouette mit einem lebendigen, femininen Print neu, inspiriert von der Welt der Schönheit. Die halbstarre Struktur zeichnet sich durch die charakteristische doppelte, überlappende Klappe mit Magnetverschluss sowie durch die doppelten Henkel aus Leder aus, verziert mit kleinen Riemen und Schnallendetails. Vor einem hellblauen Hintergrund mit weißen Punkten entfaltet sich eine kunstvolle Komposition aus geschwungenen Frauenbeinen, Make-up-Pinseln, Blumen und dekorativen Details, die den Star der Szene umrahmen: einen juwelenartigen Lippenstift aus und Harz, verziert mit Kristallen. Ein Accessoire mit ironischem, raffiniertem Charakter, vervollständigt durch den abnehmbaren Schulterriemen für vielseitige Tragbarkeit.1250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braccialini Audrey Zebra Audrey Zebra interpretiert das Animalier-Thema mitAudrey Zebra interpretiert das Animalier-Thema mit Ironie und Raffinesse in einer Komposition voller Details und edler Verarbeitungen. Auf schwarzem Grund entfaltet sich eine lebendige Szene, dominiert von zwei bestickten Zebras, veredelt mit Mähnen aus Fransen, die dem Design Bewegung und Dreidimensionalität verleihen. Um sie herum erblüht ein Garten aus Gänseblümchen und leuchtend bunten Blumen, gefertigt mit intensiven, präzisen Stickereien. Vervollständigt wird die Komposition durch den plastisch aufgesetzten Schriftzug "love" auf der Vorderseite, der einen romantischen und unverwechselbaren Akzent setzt. Die steife Struktur mit Überschlag betont den dekorativen Reichtum des Modells, während der starre Henkel und der abnehmbare und verstellbare Schulterriemen eine vielseitige und elegante Tragbarkeit bieten.1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braccialini Mia Make Up Mia Make Up interpretiert das Universum der SchönheitMia Make Up interpretiert das Universum der Schönheit mit Ironie und Weiblichkeit durch einen lebendigen, detailreichen Print. Auf hellblauem Grund mit weißen Punkten umrahmt ein Paar geschwungener Beine einen ikonischen juwelenartigen Lippenstift, den Protagonisten der Komposition, zusammen mit Make-up-Pinseln, Rosen und dekorativen Motiven im Retro-Stil. Die funktionale Struktur mit Innentrennwand, doppeltem Zugang zu den Taschen und doppelten Henkeln sorgt für Praktikabilität und Organisation, während der abnehmbare und verstellbare Schulterriemen es ermöglicht, sie auch über der Schulter oder als Crossbody zu tragen. Ein originelles, raffiniertes Modell, perfekt, um jedem Look Persönlichkeit zu verleihen.1250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Schlüsselwort "Revenue" in den Bereichen Wirtschaft, Finanzen, Unternehmensstrategie und Steuern interpretiert werden?
Das Schlüsselwort "Revenue" bezieht sich in der Wirtschaft auf die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Im Finanzbereich wird "Revenue" als Umsatz oder Einnahmen aus dem Verkauf von Waren oder Dienstleistungen betrachtet. In der Unternehmensstrategie ist "Revenue" ein wichtiger Indikator für den Erfolg eines Unternehmens und kann dazu beitragen, die langfristige Wettbewerbsfähigkeit zu sichern. Im Steuerrecht bezeichnet "Revenue" die Einnahmen, die zur Berechnung von Steuern herangezogen werden, und kann verschiedene steuerliche Auswirkungen haben. **
-
Inwiefern können Forderungen in den Bereichen Wirtschaft, Recht und Finanzen unterschiedlich interpretiert und gehandhabt werden?
Forderungen in den Bereichen Wirtschaft, Recht und Finanzen können unterschiedlich interpretiert werden, da sie von verschiedenen Gesetzen und Regulierungen abhängen. Im Bereich Wirtschaft können Forderungen als offene Rechnungen oder ausstehende Zahlungen verstanden werden, während im Bereich Recht Forderungen als rechtliche Ansprüche oder Verpflichtungen betrachtet werden. Im Finanzbereich können Forderungen als Vermögenswerte oder Schuldtitel gesehen werden, die gehandelt oder gehalten werden können. Die Handhabung von Forderungen kann je nach Bereich und Kontext unterschiedlich sein, da sie von verschiedenen Akteuren wie Unternehmen, Gerichten oder Finanzinstituten bearbeitet werden. **
-
Inwiefern können Verbindlichkeiten in den Bereichen Finanzen, Recht und Unternehmensführung unterschiedlich interpretiert und gehandhabt werden?
Verbindlichkeiten im Bereich Finanzen beziehen sich auf Schulden und finanzielle Verpflichtungen, die ein Unternehmen gegenüber Gläubigern hat. Im Bereich Recht können Verbindlichkeiten rechtliche Verpflichtungen und Haftungen gegenüber Dritten darstellen, die aus Verträgen, Gesetzen oder anderen rechtlichen Vereinbarungen resultieren. In der Unternehmensführung können Verbindlichkeiten als Verantwortlichkeiten und Verpflichtungen gegenüber Mitarbeitern, Kunden und anderen Stakeholdern interpretiert werden, die das Unternehmen erfüllen muss. Die Handhabung von Verbindlichkeiten erfordert in jedem Bereich eine genaue Analyse und Einhaltung der entsprechenden Gesetze, Vorschriften und Best Practices, um negative Auswirkungen zu vermeiden. **
-
Inwiefern können Verbindlichkeiten in den Bereichen Finanzen, Recht und Unternehmensführung unterschiedlich interpretiert und gehandhabt werden?
Verbindlichkeiten im Bereich Finanzen beziehen sich auf Schulden und finanzielle Verpflichtungen, die ein Unternehmen gegenüber Gläubigern hat. Im Bereich Recht können Verbindlichkeiten rechtliche Verpflichtungen und Haftungen gegenüber Dritten darstellen, die aus Verträgen, Gesetzen oder anderen rechtlichen Vereinbarungen resultieren. In der Unternehmensführung können Verbindlichkeiten als Verantwortlichkeiten und Verpflichtungen gegenüber Mitarbeitern, Kunden und anderen Stakeholdern interpretiert werden. Die Handhabung von Verbindlichkeiten erfordert in allen Bereichen eine genaue Überwachung, um sicherzustellen, dass sie ordnungsgemäß erfüllt werden und keine negativen Auswirkungen auf das Unternehmen haben. **
Ähnliche Suchbegriffe für Interpretiert
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern können Besitzansprüche in den Bereichen Recht, Ethik und Wirtschaft unterschiedlich interpretiert werden?
Besitzansprüche im Bereich des Rechts werden durch Gesetze und Verträge geregelt, die die Rechte und Pflichten der Parteien festlegen. Im ethischen Kontext können Besitzansprüche als moralisch gerechtfertigt oder ungerechtfertigt betrachtet werden, abhängig von den Auswirkungen auf andere Menschen oder die Umwelt. In der Wirtschaft können Besitzansprüche als Grundlage für Investitionen und wirtschaftliches Wachstum dienen, aber auch zu sozialen Ungleichheiten und Konflikten führen. Die Interpretation von Besitzansprüchen hängt also stark von der jeweiligen Perspektive und den damit verbundenen Werten und Interessen ab. **
-
Inwiefern können Besitzansprüche in den Bereichen Recht, Wirtschaft und Ethik unterschiedlich interpretiert werden?
In rechtlicher Hinsicht beziehen sich Besitzansprüche auf das Recht einer Person, physischen oder geistigen Besitz über ein Gut oder Eigentum zu haben. Im wirtschaftlichen Kontext können Besitzansprüche als Mittel zur Schaffung von Wert und zur Sicherung von Ressourcen betrachtet werden. In der Ethik wird die Interpretation von Besitzansprüchen oft im Zusammenhang mit Fragen der Gerechtigkeit und Fairness diskutiert, insbesondere in Bezug auf den gerechten Zugang zu Ressourcen und die Verteilung von Wohlstand. Daher können Besitzansprüche je nach Kontext und Perspektive unterschiedlich bewertet und interpretiert werden. **
-
Inwiefern kann Gaunerei in den Bereichen Wirtschaft, Recht und Ethik unterschiedlich interpretiert werden?
In wirtschaftlicher Hinsicht kann Gaunerei als betrügerisches Verhalten angesehen werden, das dazu dient, finanzielle Vorteile auf unehrliche Weise zu erlangen. Im rechtlichen Sinne wird Gaunerei als Verstoß gegen Gesetze und Vorschriften betrachtet, die darauf abzielen, das Vertrauen und die Integrität des Rechtssystems zu schützen. In ethischer Hinsicht wird Gaunerei als moralisch verwerflich angesehen, da sie das Vertrauen und die Fairness in zwischenmenschlichen Beziehungen untergräbt und das Wohlergehen anderer gefährdet. Letztendlich kann Gaunerei in den Bereichen Wirtschaft, Recht und Ethik unterschiedlich interpretiert werden, da sie jeweils unterschiedliche Normen und Werte reflektieren. **
-
Inwiefern können Forderungen in den Bereichen Wirtschaft, Recht und Finanzen unterschiedlich interpretiert werden und welche Auswirkungen haben sie in diesen verschiedenen Domänen?
Forderungen in den Bereichen Wirtschaft, Recht und Finanzen können unterschiedlich interpretiert werden, da sie jeweils unterschiedliche rechtliche, wirtschaftliche und finanzielle Konsequenzen haben können. Im Bereich Wirtschaft können Forderungen als offene Rechnungen oder ausstehende Zahlungen betrachtet werden, die die Liquidität eines Unternehmens beeinflussen. Im rechtlichen Bereich können Forderungen als Ansprüche auf Leistungen oder Zahlungen betrachtet werden, die vor Gericht durchgesetzt werden können. Im Finanzbereich können Forderungen als Vermögenswerte betrachtet werden, die das Kreditrisiko und die Bilanz eines Unternehmens beeinflussen. Die unterschiedlichen Interpretationen von Forderungen haben somit verschiedene Auswirkungen in den Bereichen Wirtschaft, Recht und Finanzen, die jeweils die finanzielle Stabilität **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.