Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Welche Auswirkungen kann eine geringe Luftfeuchtigkeit auf Kopfschmerzen haben?
Eine geringe Luftfeuchtigkeit kann dazu führen, dass die Schleimhäute in Nase und Rachen austrocknen. Dies kann zu Kopfschmerzen führen, da die trockenen Schleimhäute die Durchblutung beeinträchtigen können. Zudem kann eine geringe Luftfeuchtigkeit auch zu einer verstärkten Verdunstung von Feuchtigkeit in der Haut führen, was ebenfalls Kopfschmerzen verursachen kann. **
Wie kann man die Luftfeuchtigkeit in einem Raum effektiv messen und welche Auswirkungen hat eine zu hohe oder zu geringe Luftfeuchtigkeit auf die Gesundheit?
Die Luftfeuchtigkeit in einem Raum kann effektiv mit einem Hygrometer gemessen werden. Eine zu hohe Luftfeuchtigkeit kann Schimmelbildung begünstigen und Atemwegsprobleme verursachen. Eine zu geringe Luftfeuchtigkeit kann zu trockener Haut, Reizungen der Atemwege und erhöhter Anfälligkeit für Infektionen führen. **

Ähnliche Suchbegriffe für Geringe Luftfeuchtigkeit
Top-Angebote
Produkte zum Begriff Geringe Luftfeuchtigkeit:
-
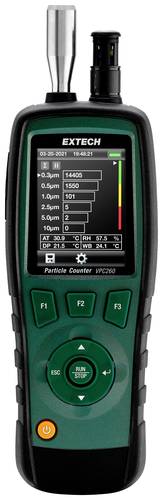
Extech Partikelzähler VPC260 Temperatur, LuftfeuchtigkeitDer VPC260 ist ein 6-Kanal-Partikelzähler zur Überwachung der Qualität der Umgebungsluft am Arbeitsplatz. Gemessen werden bis zu 6 Partikelgrößenkanäle sowie Lufttemperatur, Luftfeuchte, Taupunkt und Feuchtkugel. Die Raumluftqualität kann auf Abgase, Rauch, lungengängigen kristallinen Siliciumdioxidstaub (RCS), entzündlichen Staub in der Luft und andere Luftschadstoffe überprüft werden.800,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "geringe Vorlauftemperatur" oder "geringe Thermostateinstellung"?
Eine "geringe Vorlauftemperatur" bezieht sich auf die Temperatur des Heizungswassers, das in das Heizsystem eingespeist wird. Eine niedrige Vorlauftemperatur bedeutet, dass das Wasser weniger stark erhitzt wird und somit weniger Energie verbraucht wird. Eine "geringe Thermostateinstellung" bezieht sich auf die Temperatur, auf die der Thermostat eines Heizkörpers oder einer Heizungsanlage eingestellt ist. Eine niedrige Thermostateinstellung bedeutet, dass die Heizung weniger Wärme abgibt und somit weniger Energie verbraucht. **
-
Warum kann eine geringe Lichtemission genauer gemessen werden als eine geringe Lichtabsorption?
Eine geringe Lichtemission kann genauer gemessen werden, da sie in der Regel von einem bestimmten Punkt oder einer bestimmten Quelle ausgeht und somit leichter lokalisiert werden kann. Bei einer geringen Lichtabsorption hingegen wird das Licht von verschiedenen Objekten oder Materialien absorbiert, was zu einer Streuung und Verteilung führt, was die Messung erschwert. **
-
Was bedeutet geringe Menge?
Was bedeutet geringe Menge? Eine geringe Menge bezieht sich auf eine kleine oder begrenzte Menge eines bestimmten Gutes oder einer Substanz. Es kann sich auf die Menge eines Produkts in einem Behälter, die Anzahl der verfügbaren Artikel oder die Konzentration eines Stoffes in einer Lösung beziehen. Der Begriff "geringe Menge" ist relativ und kann je nach Kontext unterschiedlich interpretiert werden. Es kann auch gesetzliche Bedeutung haben, z.B. wenn es um die Menge von bestimmten Substanzen in einem Produkt oder um die zulässige Menge von Abfallstoffen geht. Insgesamt bezieht sich eine geringe Menge auf eine bescheidene oder begrenzte Menge im Vergleich zu anderen möglichen Größenordnungen. **
-
Was bedeutet geringe Latenz?
Was bedeutet geringe Latenz? Geringe Latenz bezieht sich auf die Verzögerung oder die Zeit, die benötigt wird, um Daten von einem Punkt zum anderen zu übertragen. Eine geringe Latenz bedeutet, dass die Übertragung schnell und effizient erfolgt, ohne größere Verzögerungen. Dies ist besonders wichtig bei Echtzeitkommunikation, wie zum Beispiel bei Videokonferenzen oder Online-Gaming, wo eine hohe Latenz zu Verzögerungen und Unterbrechungen führen kann. Eine geringe Latenz ist daher entscheidend für eine reibungslose und qualitativ hochwertige Nutzererfahrung. **


Was ist geringe Latenz?
Geringe Latenz bezieht sich auf die Verzögerung oder die Zeit, die benötigt wird, um Daten von einem Punkt zum anderen zu übertragen. Eine geringe Latenz bedeutet, dass die Übertragungsgeschwindigkeit schnell ist und die Daten nahezu in Echtzeit übertragen werden. Dies ist besonders wichtig bei Echtzeitkommunikation wie Videokonferenzen oder Online-Spielen, bei denen Verzögerungen die Benutzererfahrung beeinträchtigen können. Niedrige Latenzzeiten können durch die Verwendung von Hochgeschwindigkeitsnetzwerken, optimierte Datenübertragungsprotokolle und effiziente Hardware erreicht werden. Unternehmen investieren oft in die Verbesserung der Latenz, um sicherzustellen, dass ihre Dienste schnell und reibungslos funktionieren. **
Was bedeutet "geringe Wärmezufuhr"?
"Geringe Wärmezufuhr" bedeutet, dass nur eine kleine Menge an Wärme zugeführt wird. Es kann sich beispielsweise um eine niedrige Heizleistung handeln oder um eine Situation, in der die Wärmequelle nicht stark genug ist, um den gewünschten Effekt zu erzielen. In der Regel führt eine geringe Wärmezufuhr zu einer langsameren Erwärmung oder zu einer weniger effizienten Wärmeübertragung. **
Top-Angebote
Produkte zum Begriff Geringe Luftfeuchtigkeit:
-
Vitavia Hygrometer Anzeige LuftfeuchtigkeitDer Hygrometer von Vitavia dient zur Anzeige der Luftfeuchtigkeit. Er gibt neben der Temperatur den prozentualen Wert der relativen Luftfeuchtigkeit an. - Messbereich: Temperatur - 25 bis 55°C- Luftfeuchtigkeit: 20-100%19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech Partikelzähler VPC260 Temperatur, LuftfeuchtigkeitDer VPC260 ist ein 6-Kanal-Partikelzähler zur Überwachung der Qualität der Umgebungsluft am Arbeitsplatz. Gemessen werden bis zu 6 Partikelgrößenkanäle sowie Lufttemperatur, Luftfeuchte, Taupunkt und Feuchtkugel. Die Raumluftqualität kann auf Abgase, Rauch, lungengängigen kristallinen Siliciumdioxidstaub (RCS), entzündlichen Staub in der Luft und andere Luftschadstoffe überprüft werden.800,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen kann eine geringe Luftfeuchtigkeit auf Kopfschmerzen haben?
Eine geringe Luftfeuchtigkeit kann dazu führen, dass die Schleimhäute in Nase und Rachen austrocknen. Dies kann zu Kopfschmerzen führen, da die trockenen Schleimhäute die Durchblutung beeinträchtigen können. Zudem kann eine geringe Luftfeuchtigkeit auch zu einer verstärkten Verdunstung von Feuchtigkeit in der Haut führen, was ebenfalls Kopfschmerzen verursachen kann. **
-
Wie kann man die Luftfeuchtigkeit in einem Raum effektiv messen und welche Auswirkungen hat eine zu hohe oder zu geringe Luftfeuchtigkeit auf die Gesundheit?
Die Luftfeuchtigkeit in einem Raum kann effektiv mit einem Hygrometer gemessen werden. Eine zu hohe Luftfeuchtigkeit kann Schimmelbildung begünstigen und Atemwegsprobleme verursachen. Eine zu geringe Luftfeuchtigkeit kann zu trockener Haut, Reizungen der Atemwege und erhöhter Anfälligkeit für Infektionen führen. **
-
Was bedeutet "geringe Vorlauftemperatur" oder "geringe Thermostateinstellung"?
Eine "geringe Vorlauftemperatur" bezieht sich auf die Temperatur des Heizungswassers, das in das Heizsystem eingespeist wird. Eine niedrige Vorlauftemperatur bedeutet, dass das Wasser weniger stark erhitzt wird und somit weniger Energie verbraucht wird. Eine "geringe Thermostateinstellung" bezieht sich auf die Temperatur, auf die der Thermostat eines Heizkörpers oder einer Heizungsanlage eingestellt ist. Eine niedrige Thermostateinstellung bedeutet, dass die Heizung weniger Wärme abgibt und somit weniger Energie verbraucht. **
-
Warum kann eine geringe Lichtemission genauer gemessen werden als eine geringe Lichtabsorption?
Eine geringe Lichtemission kann genauer gemessen werden, da sie in der Regel von einem bestimmten Punkt oder einer bestimmten Quelle ausgeht und somit leichter lokalisiert werden kann. Bei einer geringen Lichtabsorption hingegen wird das Licht von verschiedenen Objekten oder Materialien absorbiert, was zu einer Streuung und Verteilung führt, was die Messung erschwert. **
Ähnliche Suchbegriffe für Geringe Luftfeuchtigkeit
-
#steuernkompakt Internationales Steuerrecht, Fachbücher von Christoph DrägerDas Fachbuch "Steuernkompakt Internationales Steuerrecht" bietet eine prägnante und fokussierte Einführung in das komplexe Rechtsgebiet des internationalen Steuerrechts. Verfasst von Christoph Dräger, vermittelt es ein grundlegendes Verständnis für zentrale Themen wie Aussensteuerrecht, Doppelbesteuerungsabkommen sowie Outbound- und Inbound-Fälle. Die zweite Auflage ist durchgängig aktualisiert und berücksichtigt die neuesten gesetzlichen Änderungen, darunter das JStG 2024 und das Steuerfortentwicklungsgesetz. Durch zahlreiche Beispiele, Grafiken und Übersichten wird der Praxistransfer erleichtert, was das Buch zu einem wertvollen Begleiter für Steuerprofis und Studierende macht. Die Reihe Steuernkompakt ist bekannt für ihren praxisorientierten Ansatz und bietet wichtige Beratungshinweise sowie die Vermeidung häufiger Fehlerquellen. Ideal für Onboarding, Fortbildung und als schneller Einstieg in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geringe Menge?
Was bedeutet geringe Menge? Eine geringe Menge bezieht sich auf eine kleine oder begrenzte Menge eines bestimmten Gutes oder einer Substanz. Es kann sich auf die Menge eines Produkts in einem Behälter, die Anzahl der verfügbaren Artikel oder die Konzentration eines Stoffes in einer Lösung beziehen. Der Begriff "geringe Menge" ist relativ und kann je nach Kontext unterschiedlich interpretiert werden. Es kann auch gesetzliche Bedeutung haben, z.B. wenn es um die Menge von bestimmten Substanzen in einem Produkt oder um die zulässige Menge von Abfallstoffen geht. Insgesamt bezieht sich eine geringe Menge auf eine bescheidene oder begrenzte Menge im Vergleich zu anderen möglichen Größenordnungen. **
-
Was bedeutet geringe Latenz?
Was bedeutet geringe Latenz? Geringe Latenz bezieht sich auf die Verzögerung oder die Zeit, die benötigt wird, um Daten von einem Punkt zum anderen zu übertragen. Eine geringe Latenz bedeutet, dass die Übertragung schnell und effizient erfolgt, ohne größere Verzögerungen. Dies ist besonders wichtig bei Echtzeitkommunikation, wie zum Beispiel bei Videokonferenzen oder Online-Gaming, wo eine hohe Latenz zu Verzögerungen und Unterbrechungen führen kann. Eine geringe Latenz ist daher entscheidend für eine reibungslose und qualitativ hochwertige Nutzererfahrung. **
-
Was ist geringe Latenz?
Geringe Latenz bezieht sich auf die Verzögerung oder die Zeit, die benötigt wird, um Daten von einem Punkt zum anderen zu übertragen. Eine geringe Latenz bedeutet, dass die Übertragungsgeschwindigkeit schnell ist und die Daten nahezu in Echtzeit übertragen werden. Dies ist besonders wichtig bei Echtzeitkommunikation wie Videokonferenzen oder Online-Spielen, bei denen Verzögerungen die Benutzererfahrung beeinträchtigen können. Niedrige Latenzzeiten können durch die Verwendung von Hochgeschwindigkeitsnetzwerken, optimierte Datenübertragungsprotokolle und effiziente Hardware erreicht werden. Unternehmen investieren oft in die Verbesserung der Latenz, um sicherzustellen, dass ihre Dienste schnell und reibungslos funktionieren. **
-
Was bedeutet "geringe Wärmezufuhr"?
"Geringe Wärmezufuhr" bedeutet, dass nur eine kleine Menge an Wärme zugeführt wird. Es kann sich beispielsweise um eine niedrige Heizleistung handeln oder um eine Situation, in der die Wärmequelle nicht stark genug ist, um den gewünschten Effekt zu erzielen. In der Regel führt eine geringe Wärmezufuhr zu einer langsameren Erwärmung oder zu einer weniger effizienten Wärmeübertragung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.