Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **


Ähnliche Suchbegriffe für Formell
Top-Angebote
Produkte zum Begriff Formell:
-
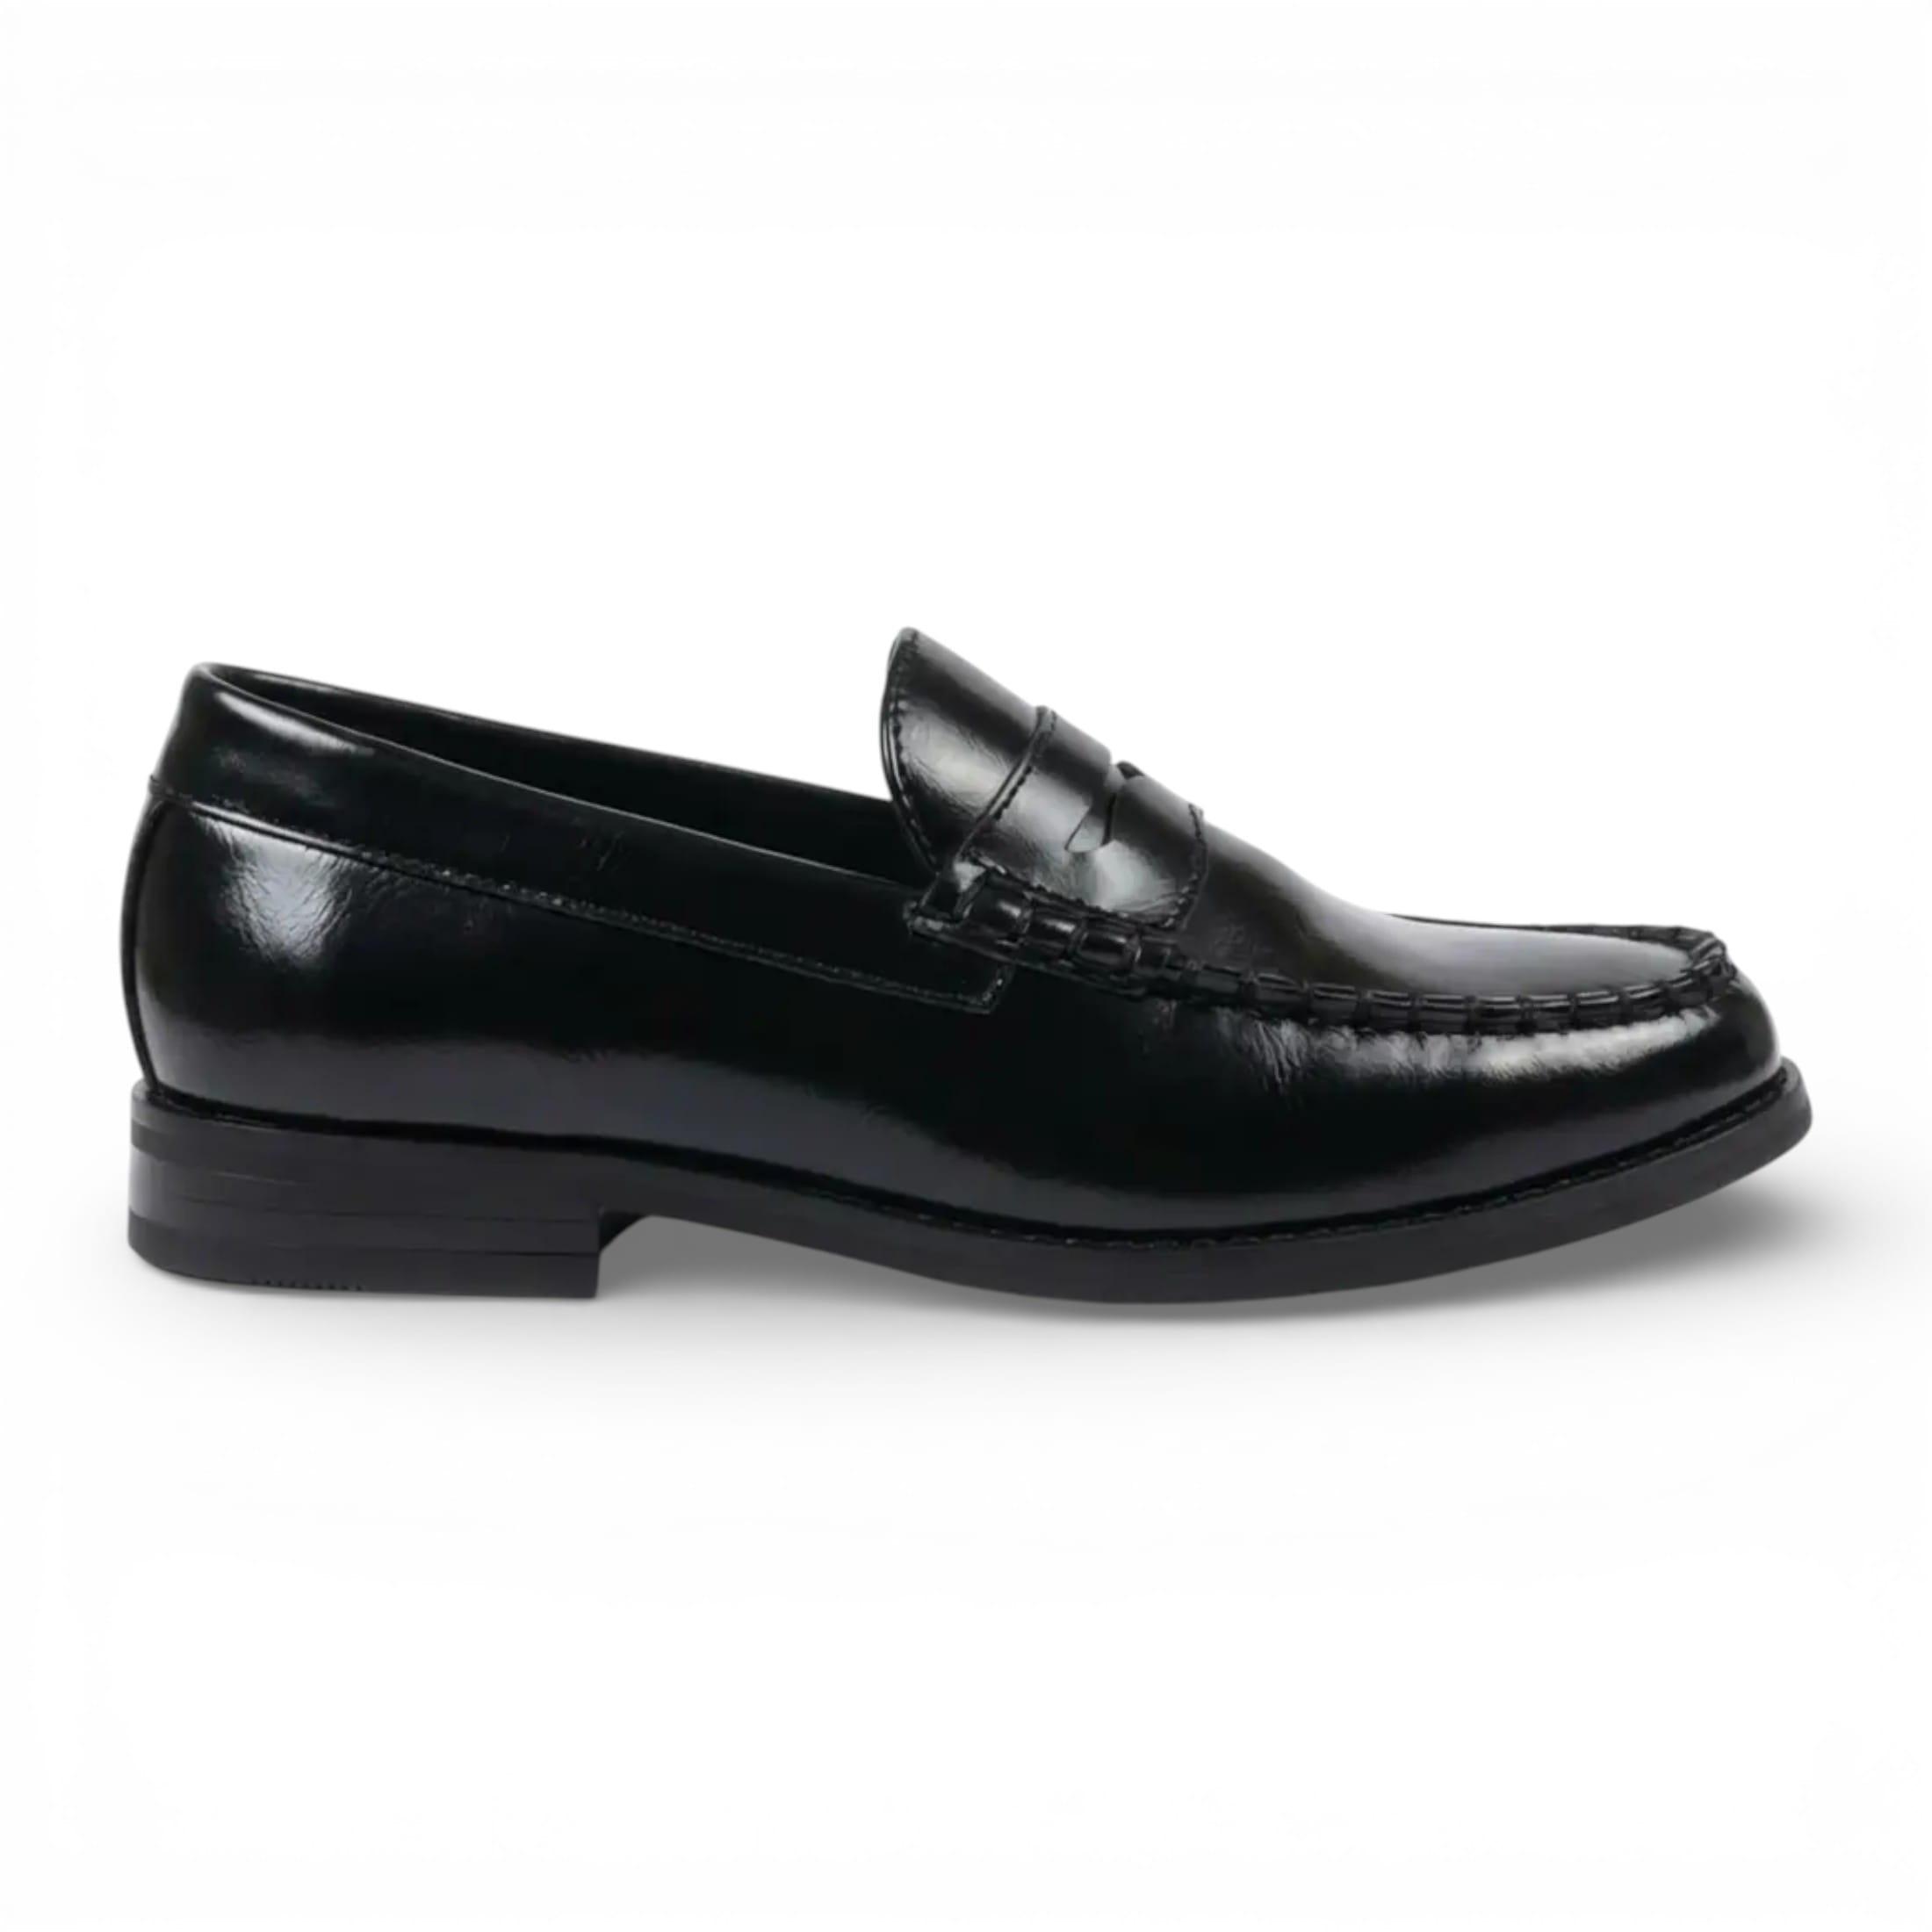
Infinity Leather Penny-Loafer aus PU‑Leder, Herrenschuh – formell und casual - SchwarzDiese klassischen Penny-Loafer für Herren vereinen zeitlosen Stil mit modernem Komfort. Gefertigt aus glattem PU-Leder mit eleganter Mokassin-Naht, bieten sie einen gepflegten Look, ideal für Business und formelle Anlässe. Dank des Slip-on-Designs lassen sie sich leicht anziehen, während ein gepolstertes Fußbett, atmungsaktives Lederfutter und eine strapazierfähige, rutschfeste Laufsohle für dauerhaften Komfort und sicheren Halt den ganzen Tag über sorgen. Hauptmerkmale: Obermaterial aus poliertem PU-Leder mit elegantem Glanz, klassischer Penny-Riemen mit Mokassin-Naht, einfaches An- und Ausziehen, gepolstertes Fußbett für erhöhten Komfort, atmungsaktives Echtlederfutter, stoßdämpfende Innensohle, strapazierfähige, hochdichte Gummilaufsohle, rutschfeste Sohle für sicheren Halt, flacher Absatz für leises Gehen. Geeignet für Business, formelle Anlässe und Smart Casual.68,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
-
Wann ist eine BK Abrechnung formell unwirksam?
Eine Betriebskostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. Die gesetzliche Frist für die Erstellung und Übersendung der Abrechnung beträgt in der Regel 12 Monate nach Ende des Abrechnungszeitraums. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. die Gesamtkosten, die Verteilerschlüssel und die einzelnen Kostenpositionen. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung ebenfalls formell unwirksam sein. Es ist daher wichtig, dass Vermieter bei der Erstellung der Betriebskostenabrechnung alle gesetzlichen Vorgaben einhalten. **


Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
Wie sieht eine formell richtige Nebenkostenabrechnung aus?
Eine formell richtige Nebenkostenabrechnung sollte alle relevanten Kostenpositionen wie beispielsweise Heizung, Wasser, Müllabfuhr und Hausmeisterdienste detailliert auflisten. Zudem sollte sie die Gesamtkosten für das gesamte Abrechnungsjahr transparent darstellen und nachvollziehbar auf die einzelnen Mieter umlegen. Die Abrechnung muss innerhalb einer bestimmten Frist nach Ende des Abrechnungszeitraums erstellt und den Mietern zugestellt werden. Zudem sollte sie alle gesetzlichen Anforderungen erfüllen und korrekte Angaben zu den Vorauszahlungen, den tatsächlichen Kosten und den Zahlungen der Mieter enthalten. **
Top-Angebote
Produkte zum Begriff Formell:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infinity Leather Penny-Loafer aus PU‑Leder, Herrenschuh – formell und casual - SchwarzDiese klassischen Penny-Loafer für Herren vereinen zeitlosen Stil mit modernem Komfort. Gefertigt aus glattem PU-Leder mit eleganter Mokassin-Naht, bieten sie einen gepflegten Look, ideal für Business und formelle Anlässe. Dank des Slip-on-Designs lassen sie sich leicht anziehen, während ein gepolstertes Fußbett, atmungsaktives Lederfutter und eine strapazierfähige, rutschfeste Laufsohle für dauerhaften Komfort und sicheren Halt den ganzen Tag über sorgen. Hauptmerkmale: Obermaterial aus poliertem PU-Leder mit elegantem Glanz, klassischer Penny-Riemen mit Mokassin-Naht, einfaches An- und Ausziehen, gepolstertes Fußbett für erhöhten Komfort, atmungsaktives Echtlederfutter, stoßdämpfende Innensohle, strapazierfähige, hochdichte Gummilaufsohle, rutschfeste Sohle für sicheren Halt, flacher Absatz für leises Gehen. Geeignet für Business, formelle Anlässe und Smart Casual.68,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formell oder informell?
Das hängt von der Situation und dem Kontext ab. Formelle Kommunikation wird in offiziellen oder geschäftlichen Umgebungen verwendet, während informelle Kommunikation in persönlichen oder ungezwungenen Situationen verwendet wird. Es ist wichtig, den richtigen Ton und die richtige Sprache für die jeweilige Situation zu wählen. **
-
Vielen lieben Dank, formell?
Gern geschehen! Es war mir eine Freude, Ihnen helfen zu können. **
-
Wann ist Mieterhöhung formell unwirksam?
Eine Mieterhöhung ist formell unwirksam, wenn der Vermieter nicht alle gesetzlichen Voraussetzungen eingehalten hat. Dazu gehört unter anderem die Einhaltung der gesetzlichen Fristen für die Ankündigung der Mieterhöhung sowie die Begründung der Erhöhung. Zudem muss die Mieterhöhung schriftlich erfolgen und dem Mieter ordnungsgemäß zugestellt werden. Wenn einer dieser Punkte nicht erfüllt ist, kann die Mieterhöhung formell unwirksam sein. In einem solchen Fall kann der Mieter die Erhöhung ablehnen und gegebenenfalls rechtliche Schritte einleiten. **
-
Wann ist eine Abrechnung formell unwirksam?
Eine Abrechnung ist formell unwirksam, wenn sie nicht den gesetzlichen Anforderungen entspricht. Dazu gehört beispielsweise, dass sie nicht fristgerecht oder nicht in schriftlicher Form erfolgt ist. Ebenso kann eine Abrechnung unwirksam sein, wenn sie nicht alle erforderlichen Angaben enthält, wie zum Beispiel die genaue Aufschlüsselung der Kosten. Zudem kann eine Abrechnung auch unwirksam sein, wenn sie nicht ordnungsgemäß an den Empfänger übermittelt wurde. Letztendlich ist eine Abrechnung formell unwirksam, wenn sie nicht den vereinbarten Vertragsbedingungen entspricht. **
Ähnliche Suchbegriffe für Formell
-
Savile Row Company Savile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell S herrenSavile Row Company Slim-Fit kariertes Baumwollhemd mit einfacher Manschette, formell Waschmaschinenfest Lila 100% Baumwolle. 100% Cotton Cotton91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Nebenkostenabrechnung formell unwirksam?
Eine Nebenkostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. In der Regel muss die Abrechnung innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums vorliegen. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. eine detaillierte Aufstellung der Kosten und eine Erläuterung der Verteilerschlüssel. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung formell unwirksam sein. Auch Fehler bei der Berechnung oder falsche Zuordnungen von Kosten können dazu führen, dass die Abrechnung formell unwirksam ist. **
-
Wann ist eine BK Abrechnung formell unwirksam?
Eine Betriebskostenabrechnung ist formell unwirksam, wenn sie nicht fristgerecht erstellt und dem Mieter zugesandt wird. Die gesetzliche Frist für die Erstellung und Übersendung der Abrechnung beträgt in der Regel 12 Monate nach Ende des Abrechnungszeitraums. Zudem muss die Abrechnung alle erforderlichen Angaben enthalten, wie z.B. die Gesamtkosten, die Verteilerschlüssel und die einzelnen Kostenpositionen. Fehlen diese Angaben oder sind sie unvollständig, kann die Abrechnung ebenfalls formell unwirksam sein. Es ist daher wichtig, dass Vermieter bei der Erstellung der Betriebskostenabrechnung alle gesetzlichen Vorgaben einhalten. **
-
Wer war formell letztes Staatsoberhaupt der DDR?
Wer war formell letztes Staatsoberhaupt der DDR? Das formelle letzte Staatsoberhaupt der DDR war der Staatsratsvorsitzende Egon Krenz. Er übernahm das Amt am 24. Oktober 1989 von Erich Honecker und wurde am 6. Dezember 1989 von Hans Modrow abgelöst. Krenz war jedoch nur für wenige Wochen im Amt, da die DDR kurz darauf zusammenbrach und die Wiedervereinigung mit der Bundesrepublik Deutschland stattfand. **
-
Wie sieht eine formell richtige Nebenkostenabrechnung aus?
Eine formell richtige Nebenkostenabrechnung sollte alle relevanten Kostenpositionen wie beispielsweise Heizung, Wasser, Müllabfuhr und Hausmeisterdienste detailliert auflisten. Zudem sollte sie die Gesamtkosten für das gesamte Abrechnungsjahr transparent darstellen und nachvollziehbar auf die einzelnen Mieter umlegen. Die Abrechnung muss innerhalb einer bestimmten Frist nach Ende des Abrechnungszeitraums erstellt und den Mietern zugestellt werden. Zudem sollte sie alle gesetzlichen Anforderungen erfüllen und korrekte Angaben zu den Vorauszahlungen, den tatsächlichen Kosten und den Zahlungen der Mieter enthalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.